主要成果:先端パッケージングへの急激なシフト
ASEは、AI向け先端パッケージングへの移行により、事業構造の転換を成功させている。2024年に188億台湾ドルであった先端パッケージングサービスの収益は、2025年には502億台湾ドルへと急増した。これにより、同社の半導体組立・テスト事業における先端パッケージングのシェアは、6%から13%へと拡大している。また、2025年の通年収益は前年比8.4%増の6454億台湾ドルを記録し、そのうちパッケージング収益は17.8%増、テスト収益は31.8%増と大幅な成長を遂げた。
技術詳細:VIPackプラットフォームとパネルレベル量産
ASEは「VIPack」という広範な先端パッケージングフレームワークを展開しており、以下の技術を統合している。
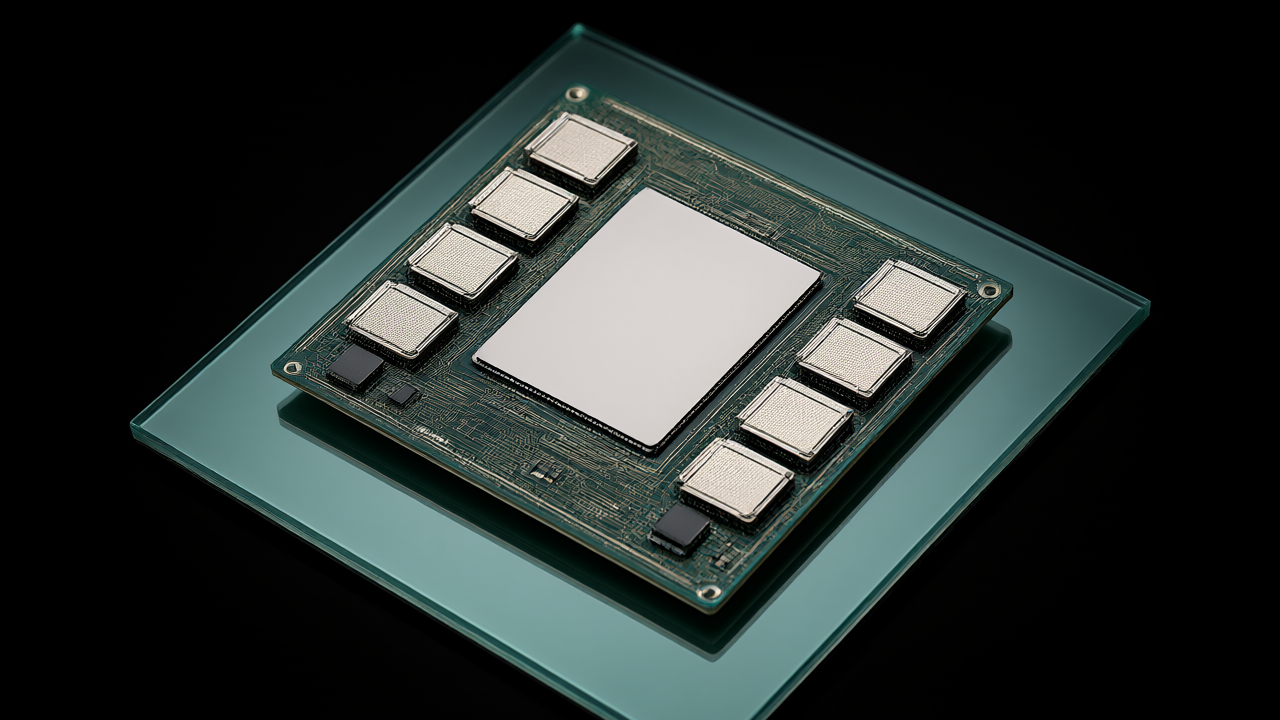
- FOCoS (Fan-Out Chip-on-Substrate): 再配線層を用いてASIC、チップレット、HBMを同一パッケージ内に統合する技術。
- FOCoS-Bridge: 局所的なシリコンブリッジを追加し、ダイ間の相互接続密度を高める。
- CPO (Co-Packaged Optics): 光学コンポーネントをスイッチや演算シリコンに近接させる技術。データセンターにおける帯域幅と電力消費の制約を解消し、パッケージング、光通信、シリコンフォトニクスを融合させる。
- パネルレベルパッケージング: 2026年に310mm × 310mmの自動化ラインを導入。従来の円形ウェハーから正方形パネルへ移行することで、利用可能面積の向上、製造時間の短縮、大面積パッケージのユニットコスト低減を図る。量産は2027年上半期に開始予定である。
背景:AIによる価値連鎖の変化
従来、半導体業界では設計、製造(ファウンドリ)、後工程(OSAT)の役割が明確に分かれていた。しかし、ムーアの法則に基づくプロセス微細化(7nmから5nm、3nm、2nmへ)のコスト増大に伴い、微細化だけではAIの計算需要を満たせなくなった。現在のAIアクセラレータでは、GPUやASICに加え、複数のHBMスタックや高速I/O、異なる機能を持つチップレットを統合する必要があり、パッケージング自体がシステム性能を決定づける中心的な要素へと変化している。
今後の展望:システムレベルエンジニアリングへの進化
ASEは、SPIL(Siliconware Precision Industries)との統合による規模の経済とR&Dシナジーを活かし、圧倒的な市場シェアを維持している。TrendForceによれば、2024年の世界トップ10 OSAT企業の合計収益415.6億ドルのうち、ASEは185.4億ドル(約45%)を占めている。今後は、単なる保護や接続という役割を超え、チップサイズ、メモリ、熱管理、基板などの最適化を同時に行うシステムレベルのエンジニアリングへと進化し、AIコンピューティングのボトルネック解消に取り組む構えだ。
元記事: https://techsoda.substack.com/p/dr-change-column-16-packaging-takes
毎週の技術動向レポートを無料でお届け
各分野の分析レポートを読む価値があるかどうか一目で判断できるインフォグラフィックをメールで受け取れます。
📢 メールマガジンに無料登録(週刊・技術動向レポート)
ご登録いただくと、Troy-Technical から週刊で技術動向レポート(メールマガジン)をお届けします。
- 取得したメールアドレス・選択分野は配信目的にのみ使用します。
- 第三者へ提供することはありません。
- 配信はいつでも解除できます(各メール下部のリンクから)。
詳しくはプライバシーポリシーをご覧ください。
登録は1分・いつでも解除できます