COMPANY PROFILE / 半導体後工程
ASEグループ(日月光投資控股)
― 後工程だけで世界一になった会社の、意外な正体
ASEは半導体の後工程(組立・検査)を専門に請け負うOSATの世界最大手です。 ただし同社の売上の4割は半導体後工程ではなく、スマートフォンや車載機器の受託生産(EMS)が占めています。 「後工程の世界一」が実際に何をどれだけやっているのかを、 同社が米国証券取引委員会に提出した法定開示書類の数字だけで確かめます。
- 30秒でわかるASEグループ(基本データ)
- ロゴと社名の表記について
- 何をしている会社か ― 「OSAT」とファウンドリの違い
- 企業規模 ― 過去5年の売上高
- 企業カテゴリーと、後工程業界での立ち位置
- 拠点と工場のある国
- 半導体後工程における主力製品とシェア
- 直近の投資計画
- 提携している大手企業
- 今後のこの分野における存在感
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるASEグループ
ニューヨーク証券取引所 ASX米国ではADR(1 ADS=普通株2株)で取引
(US$206億)前年比 +8.4%
(OSAT+EMS)後工程受託と電子機器受託生産の兼営
(US$54.7億)前年の1.8倍。2026年の計画額は非開示
ASEの売上は3つの事業に分かれています。パッケージング47.8%、テスト11.1%、EMS39.8% 本稿の計算。 つまり、後工程(パッケージング+テスト)は売上の約59%で、残り4割はEMS ― スマートフォンのモジュールや車載機器を組み立てる、半導体後工程とは別の事業です。 「OSAT世界最大手」という肩書きだけを見ると全社が後工程の会社に見えますが、 実態は「後工程会社と電子機器受託生産会社の合体」です。 この記事ではこの2つを最後まで分けて扱います。
2. ロゴと社名の表記について
ASEのロゴは同社の登録商標です。本稿では生成画像やイラストによる再現は行わず、 掲載する場合は公式サイトから取得した正規のロゴ画像を上の枠に設置してください。 AIで「それらしく」描き起こしたロゴは、商標としても事実としても誤りになります。
表記の特徴:英語の通称は ASE/ASE Group、持株会社としての略称は ASEH。 法定書類の表紙に載る正式名称は中国語の「日月光投資控股股份有限公司」で、 英語名 ASE Technology Holding Co., Ltd. はその訳と位置づけられています 事実。 日本語の記事では「日月光(にちげっこう)」と書かれることもありますが、 同社自身の英文開示では一貫して ASE です。
公式サイト:https://www.aseglobal.com3. 何をしている会社か ― 「OSAT」とファウンドリの違い
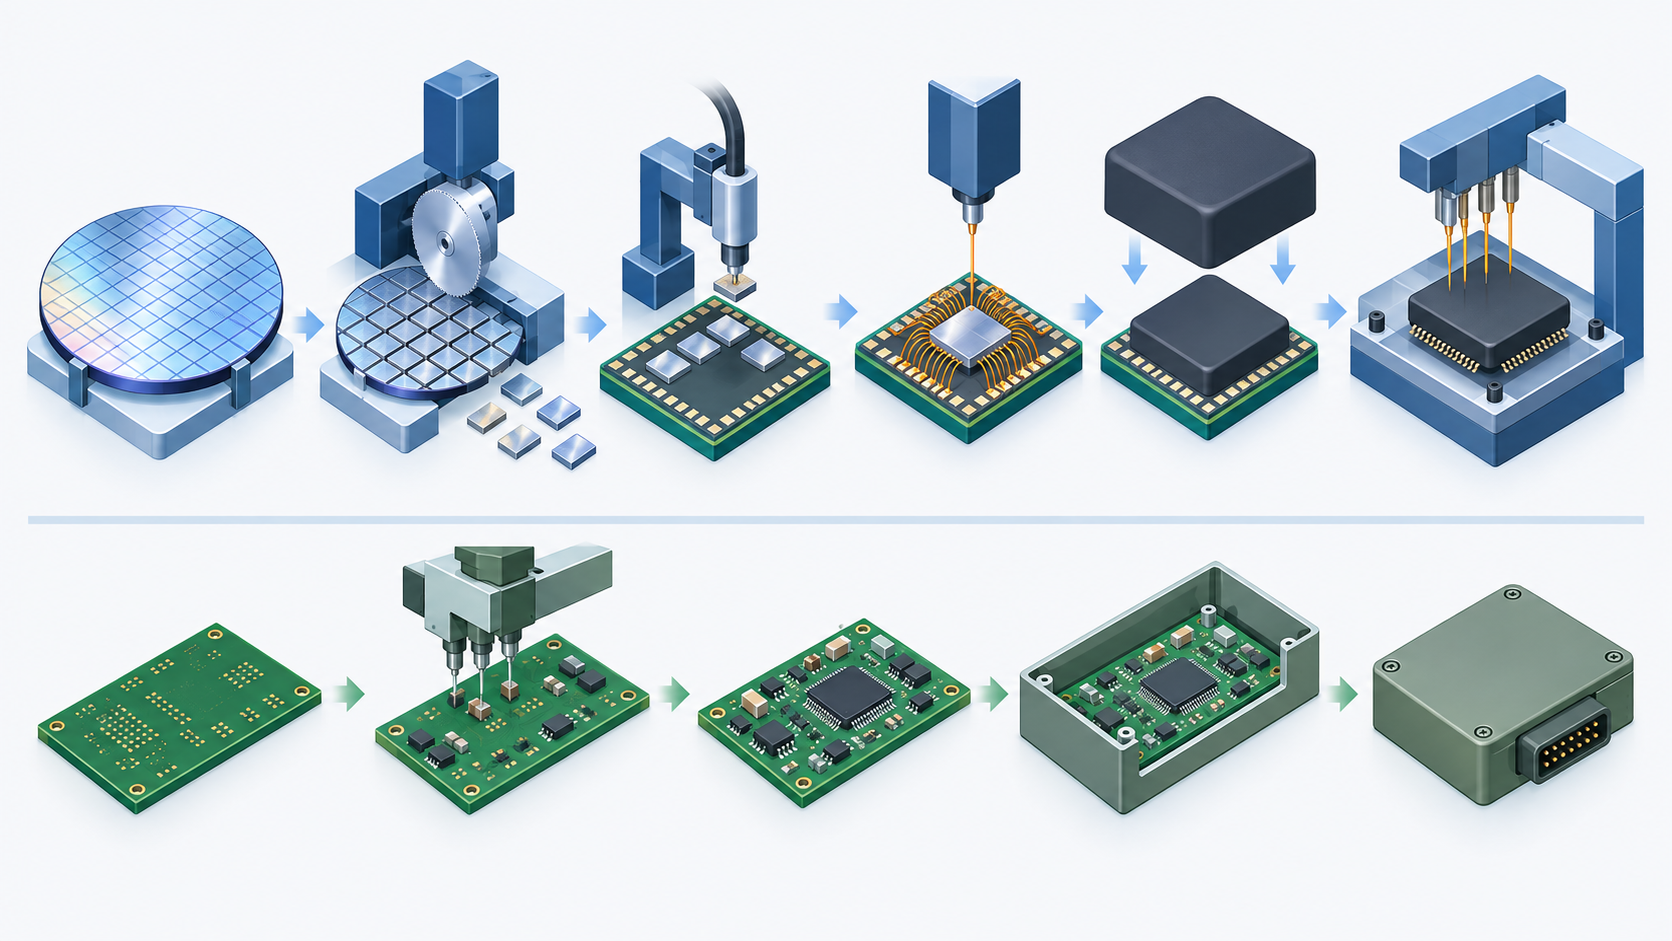
半導体を作る工程は、大きく前半と後半に分かれます。
| 工程 | やること | 扱う対象 | 主な担い手 |
|---|---|---|---|
| 前工程 (ウェハ製造) | シリコンの円板の上に、トランジスタと配線を作り込む | ウェハ(直径300mmの円板) | ファウンドリ(TSMC、UMC)、IDM(Intel、Samsung) |
| 後工程 (組立・検査) | ウェハを切り分け、基板に載せ、配線し、樹脂で封じ、電気的に検査する | チップ(ダイ)と、完成したパッケージ | OSAT(ASE、Amkor、SPIL)、IDMの自社工場 |
ASEは後半だけを請け負う会社です。ウェハは作りません。 顧客(または顧客の依頼でウェハを作ったファウンドリ)から完成したウェハを受け取り、 そこから先を引き受けます。これを OSAT(Outsourced Semiconductor Assembly and Test、 後工程の受託専業企業)と呼びます。
TSMCとどう違うのか
読者が最も混乱しやすいのがここです。TSMCも後工程(CoWoSなど)をやっているのに、 なぜASEのようなOSATが別に必要なのか。一次情報から確実に言えることを3つ挙げます。
- そもそも協力関係にある。ASEは20-Fの中で、 「1997年以来、TSMCとの戦略的提携を維持しており、TSMCが製造した半導体について、 TSMCから非独占の優先パッケージング・テスト供給者に指定されている」と明記しています 事実。競合というより、前工程と後工程の分業です。
- 扱う品種の幅が違う。TSMCの後工程は最先端のAI向けパッケージ(CoWoS等)に集中していますが、 ASEは2025年時点でワイヤボンダーを25,001台、テスターを7,456台保有し、 通信・コンピューティング・家電・産業機器・車載の全域を相手にしています 事実。ワイヤボンディングという、1本ずつ金属線でつなぐ古典的な方式が、 いまも主力設備として数万台動いている点が、ファウンドリの後工程とは決定的に違います。
- 売上規模ではOSATのほうが小さい。ASEの後工程(ATM)売上はNT$3,802億。 TSMCの「ウェハ以外」の売上枠はNT$5,365億で、こちらのほうが大きい 本稿の計算。 「後工程世界一のASE」でも、TSMCの非ウェハ売上には届きません。
ファウンドリの後工程では、パッケージ構造も材料も前工程と一体で設計されるため、 材料の採否はファウンドリ側で決まります。一方OSATは、 顧客の仕様に合わせて基板・封止樹脂・アンダーフィル・ワイヤを組み合わせる立場にあります。 ASEが20-Fで「ICサブストレート(BGAパッケージの主要原材料)の開発にも研究開発費の一部を充てており、 日本・台湾・韓国・中国の一流サブストレートサプライヤーと密に協業している」と書いているのは象徴的です 事実。 さらにASEは子会社ASE Electronics(高雄)でサブストレートそのものを自社生産しており、 材料メーカーにとっては顧客であると同時に競合にもなりうる相手です。
4. 企業規模 ― 過去5年の売上高
| 年 | 売上高(NT$百万) | 売上高(US$百万) | 営業利益(NT$百万) | 研究開発費(NT$百万) | 有形固定資産の取得支出(NT$百万) |
|---|---|---|---|---|---|
| 2021年 | 569,997 | 20,548 | 63,314 | 21,054 | 70,906 |
| 2022年 | 670,873 | 21,831 | 81,190 | 24,370 | 72,640 |
| 2023年 | 581,914 | 19,004 | 41,649 | 25,499 | 54,158 |
| 2024年 | 595,410 | 18,158 | 40,339 | 28,830 | 79,522 |
| 2025年 | 645,388 | 20,573 | 51,421 | 32,851 | 164,643 |
※最終列はキャッシュフロー計算書の「有形固定資産の取得による支出」。20-Fの設備投資表(発生ベース)では2023年48,759/2024年96,208/2025年171,617百万で、2025年はUS$5,470.7百万と併記されています。2025年に設備投資が一気に2倍以上になった点が、この表で最も重要な数字です。
従業員105,947人の中身
職種の内訳を見ると、この会社が「労働集約的な製造業」であることがはっきりします 事実。
| 職種 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|
| 直接工(製造ライン) | 45,826 | 46,829 | 52,173 |
| 間接員(製造) | 29,933 | 27,596 | 30,874 |
| 間接員(営業・管理) | 8,010 | 8,352 | 8,642 |
| 間接員(研究開発) | 12,125 | 12,715 | 14,258 |
| 合計 | 92,894 | 95,492 | 105,947 |
直接工が全体の49.2%を占めます 本稿の計算。 TSMCが従業員の約6割を管理職・専門職で占めるのとは、人の構成がまったく違います。 後工程は工程数が多く、品種ごとに段取りが変わるため、いまも人手に依存する部分が大きい。 さらに2026年6月末の従業員数は114,179人で、半年で8,232人増えています 事実。これは能力増強が現在進行形であることの、最も直接的な証拠です。
5. 企業カテゴリーと、後工程業界での立ち位置
カテゴリーとしてはメーカーです。ただし1社の中に性格の違う2つの事業が同居しています。
後工程の記事でASEが「世界最大のOSAT」と紹介されるとき、比較されているのは ATMの NT$3,802億(US$121億)であって、全社の NT$6,454億ではありません。 この区別を落とすと、後述のAmkorやSPILとの比較が一気に狂います。 なお2026年第2四半期はATMの売上が前年同期比+36.3%と急伸し、 四半期の構成比もパッケージング52%・テスト13%・EMS34%へと後工程側に寄りました 事実。AI向け需要の波が、TSMCより1〜2年遅れてOSATにも届き始めた形です。
6. 拠点と工場のある国
ASEの製造拠点は17か国にあります。ただしその多くはEMS側の工場で、 半導体後工程の工場は台湾・中国・韓国・日本・シンガポール・マレーシア・フィリピン・米国に集中しています 事実。
| 国・地域 | 主な後工程拠点 | 位置づけ | 従業員数(2025年末) |
|---|---|---|---|
| 台湾 | 高雄(ASE Inc./ASE Test Taiwan/ASE Electronics)、中壢、台中・彰化・雲林・新竹(SPIL) | 中核。高雄がフリップチップ・ウェハバンピング・微細ピッチワイヤボンディングの主力、SPILが台中を中心とする第2の柱。床面積は高雄10,795千sq.ft.、SPIL 11,429千sq.ft. | 67,870 |
| 中国 | 上海(ASE Shanghai)、蘇州(SPILSZ/Asteelflash)、無錫、崑山、恵州 | ASE Shanghaiはパッケージ材料の設計・生産。SPILSZは組立・検査。2021年に大陸の一部拠点を売却済み | 19,020 |
| 韓国 | 坡州(ASE Korea)、天安(CHE、2024年8月取得) | 高周波・センサ・車載向けに特化 | 3,053 |
| マレーシア/シンガポール | ペナン、シンガポール | IDM(自社で設計も製造もする半導体会社)向けの組立・検査 | 3,816 |
| 日本 | 山形県高畠町(ASE Japan) | 携帯電話・家電・車載向け。床面積108千sq.ft.と小規模 | 481 |
| 米国 | カリフォルニア州(ISE Labs) | フロントエンド・エンジニアリングテストと最終検査の拠点。ファブレス各社の近傍に置く狙い | 715 |
| フィリピン/ベトナム | カビテ(2024年8月取得)、ハイフォン | カビテは組立・検査、ハイフォンはウェアラブル向けIC実装 | 3,123 |
※従業員数は20-Fの国別表から。マレーシア2,880+シンガポール936、フィリピン818+ベトナム2,305はそれぞれ合算しました 本稿の計算。表に載せていないポーランド・フランス・ドイツ・チュニジア・チェコ・ハンガリー・英国・ベルギー・メキシコの拠点は、いずれもEMS側です。
台湾の従業員は67,870人で全体の64.1% 本稿の計算。 TSMCの86%ほどではありませんが、やはり台湾集中です。 一方で、EMSまで含めれば17か国に製造拠点があり、地理的な分散という点では TSMCよりかなり広い網を持っています。
7. 半導体後工程における主力製品とそのシェア
製品群:ワイヤボンディングから2.5D/3Dまで
ASEの後工程サービスは、古典的な方式から最先端まで一通り揃っています。 20-Fが列挙している主な方式は次のとおりです 事実。
- ワイヤボンディング
- チップの端子とリードフレームを、金線や銅線で1本ずつつなぐ古典的な方式。ASEは25,001台のワイヤボンダーを保有する。
- フリップチップ
- チップを裏返し、はんだバンプで基板に直接接合する方式。ワイヤより端子数を増やせる。
- FOCoS
- Fan-out Chip-on-Substrate。再配線層でチップ間をつなぎ、高ピン数のBGA基板に実装する。ASICとHBMを組み合わせるHPC/AI用途向け。端子数3,000〜7,000。
- FOCoS-Bridge
- FOCoSに微小なシリコンブリッジを埋め込み、チップレット間をつなぐ方式。端子数3,000〜14,000。
- 2.5D/3D IC
- シリコンインターポーザ上に複数チップを並べる(2.5D)/積む(3D)方式。TSMCのCoWoSと同じ土俵の技術。
- CPO
- Co-Packaged Optics。光素子を同じパッケージに同居させる方式。ASEは20-Fで対応能力を持つと記載。
用途別の構成 ― AI向けが効き始めている
シェアについて ― ここは正直に書きます
ASEは自社の世界シェアを法定開示書類で数値として示していません。 「OSAT世界シェア○%」「先端パッケージの月産能力○万枚」といった数字は 調査会社や報道の推計であり、一次情報ではありません。本稿はそれらを採用しません 未確定/将来。 方式別(ワイヤボンディング/フリップチップ/FOCoS等)の売上内訳も非開示です。 一次情報から言えるのは次の3点です。
- 後工程(ATM)の年間売上はNT$3,802億(US$121億)。これがOSATとして比較されるべき数字 本稿の計算
- 設備の実台数は公表されている ― ワイヤボンダー25,001台、テスター7,456台(2026年1月31日時点)事実
- 用途別構成も公表されている ― 通信45.8%/コンピューティング24.0%/家電・産業・車載など30.2%(2025年)事実
顧客はどこに集中しているか
| 指標 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|
| 上位5社が売上に占める比率(全社) | 48.0% | 48.4% | 46.5% |
| 10%を超える顧客の数 | 1社 | 1社 | 1社 |
| 上位10社が売掛金に占める比率 | 非開示 | 47% | 50% |
| 顧客本社の所在地:米国 | 63.6% | 60.2% | 56.7% |
※ASEは顧客名を開示していません。TSMCの上位10社78%と比べると、ASEの顧客はかなり分散しています。これはOSATが多品種少量の仕事を大量に抱えていることの表れです。
8. 直近の投資計画
(US$54.7億)2024年 NT$962億の1.8倍
(US$43.1億)2025年末時点。うち206億は支払済み
ASEは2026年の設備投資額を数字で示していません。20-Fにあるのは 「2026年の設備投資は手元資金・営業キャッシュフロー・既存のクレジットラインで賄う予定であり、 その内容は能力増強のための機械装置の追加調達などである」という記述だけです 事実。 したがって2026年の投資額は未確定として扱います 未確定/将来。
ただし四半期の実績は開示されており、2026年第2四半期だけで設備投資は US$16.95億(うちパッケージング8.40億、テスト8.04億、EMS0.49億)でした 事実。 四半期でこの水準が続けば、年間では2025年を大きく上回ることになります。
2026年8月3日、ASEは総額US$10億の通貨連動型ゼロクーポン転換社債(2031年満期)の 条件決定を発表しました 事実。 会社の説明では、調達資金は子会社への資本注入を通じた既存借入の返済と、 外貨建て材料の購入に充てられます。 設備投資そのものの資金としては明示されていませんが、 投資が急増する局面で財務の手当てを進めていることは読み取れます。
2025年の設備投資 NT$1,716億の内訳は、機械装置1,060億、建屋650億、土地6億です 事実。 前年(機械装置603億、建屋320億)と比べると、建屋が2倍に増えています。 装置だけなら既存工場に詰め込めますが、建屋を建てるということは クリーンルームの面積そのものを増やしているということです。 後工程の新棟は、前工程ほどではないにせよクラス管理された環境を必要とし、 そこに納める基板・樹脂・薬液の需要は、装置の納入よりやや遅れて立ち上がります。 材料側から見ると、2025年の建屋投資は2026〜2027年の材料需要の先行指標として読めます 未確定/将来。
9. 提携している大手企業
| 種類 | 相手 | 内容 | 一次情報の有無 |
|---|---|---|---|
| 戦略的提携 | TSMC | 1997年以来の提携。TSMCが製造した半導体について、ASEをTSMCの「非独占の優先パッケージング・テスト供給者」に指定。ASEは自社の強みの一つとして20-Fに明記している | 20-Fに記載 事実 |
| 完全子会社 | SPIL(矽品精密工業) | 2018年4月30日の株式交換で100%子会社化。後工程の第2の柱。詳細は本シリーズのSPIL回で扱う | 20-Fに記載 事実 |
| 子会社(連結) | USIグループ(環旭電子ほか) | EMS事業の中核。USI Inc.を100%、上海証券取引所上場のUSI Shanghai(601231)を71.6%保有(2026年1月31日時点) | 20-Fに記載 事実 |
| 装置の調達先 | Teradyne、東京エレクトロン、アドバンテスト | テスターの主要な調達先としてASEが社名を明記。テストは後工程で最も資本集約的な工程 | 20-Fに記載 事実 |
| 材料の協業先 | 日本・台湾・韓国・中国の一流サブストレートサプライヤー | ICサブストレートの生産能力向上で協業していると記載。ただし個社名は挙げられていない | 20-Fに記載(社名は非開示)未確定/将来 |
ASEの顧客としてNVIDIA、AMD、Qualcomm、Broadcomといった社名が語られることがありますが、 ASEの法定開示書類に顧客の実名は一切出てきません。 20-Fにあるのは「上位5社で売上の46.5%」「10%超の顧客が1社」という比率だけです。 TSMCが2025年3月のリリースで顧客5社を実名で挙げたのとは対照的で、 本稿では顧客企業名を特定しません 未確定/将来。
10. 今後のこの分野における存在感
事実として確定していること
| 事実 | 後工程への含意 |
|---|---|
| 2026年第2四半期のATM売上が前年同期比+36.3% | AI向けの波がOSATにも到達した。2023〜2024年の停滞局面は終わったと会社の数字が示している |
| 2025年の設備投資がNT$1,716億へ1.8倍、うち96.2%が後工程向け | 会社の資源配分が明確に後工程側へ振られた |
| 未執行の設備投資契約がNT$1,352億残っている | 2026年も高水準の投資が続く蓋然性が高い |
| 従業員が半年で8,232人増(2026年6月末114,179人) | 装置だけでなく人も増やしている。稼働前提の増強である |
| TSMCとの提携が1997年から継続 | ファウンドリの後工程内製化が進んでも、ASEは供給網から外れていない |
| コンピューティング用途が18.1%→24.0% | スマートフォン依存からの転換が進行中 |
見通し
未確定/将来 上の事実から素直に読めば、ASEの後工程における存在感は当面強まる方向です。 理由は単純で、AIアクセラレータの需要が最先端パッケージの供給能力を上回り続ける限り、 TSMCが自社で捌けない分はOSATに流れるためです。 ASEはFOCoS/FOCoS-Bridge/2.5Dという受け皿を持ち、 1997年以来のTSMCとの提携関係がその受け渡しを制度的に支えています。
未確定/将来 一方で、ASEがTSMCの位置に取って代わることは考えにくい。 最先端ロジックのウェハを持たないOSATは、 歩留まりの作り込みを前工程と一体で行えないからです。 ASEの役割は「TSMCの代替」ではなく「TSMCが取りこぼす領域と、TSMCが作らない世代の受け皿」と見るのが、 一次情報と整合的な読み方だと考えます。 なおEMS事業(売上の4割)は半導体市況とは別の循環を持つため、 ASEの全社業績は後工程の実力をそのままは反映しません。 この会社を後工程の指標として使うときは、必ずATMの数字を見る必要があります。
11. この企業が抱えるリスク
| リスク | 内容 | 裏づけとなる数字 |
|---|---|---|
| 価格競争 | 会社自身が「顧客の多くは複数の供給元から調達しており、競合の積極的な価格戦略が競争の水準を高め続ける可能性がある」とリスク要因に明記。中国政府による自国OSATへの支援にも言及している | 20-Fのリスク要因 |
| EMSの薄い利益率 | EMSは売上の4割を占めるが、2026年第2四半期の売上総利益率は8.9%。同じ四半期のATMは27.3%で、3倍の開き | 2026年2Q決算発表 |
| 設備投資の回収 | 2025年の設備投資は売上の26.6%。未執行契約もNT$1,352億残る。需要が想定を下回れば固定費が重くのしかかる | 設備投資÷売上=26.6% 本稿の計算 |
| 市況の循環性 | 2023年は前年比−13.3%の減収。2024年も+2.3%にとどまり、2025年でもまだ2022年の水準を回復していない | 2022年NT$6,709億→2023年NT$5,819億 本稿の計算 |
| 地政学 | 会社は「中華民国と中華人民共和国の緊張関係」をリスク要因に列挙。従業員の64.1%、主力工場の床面積の大半が台湾にある | 台湾67,870人/全体105,947人 本稿の計算 |
| 訴訟 | 2015〜2016年のSPIL公開買付に関連するインサイダー取引の刑事事件が現在も係属中。2026年2月11日に台湾高雄地方法院が役員1名に無罪判決、3月2日に検察が控訴した | 20-Fに記載。結果は未確定 |
12. 用語集
- OSAT
- Outsourced Semiconductor Assembly and Test。半導体の後工程(組立・検査)を専門に受託する会社。ASE、Amkor、SPILなど。
- ATM
- Assembly, Testing and Materials。ASEが自社の後工程事業(パッケージング+テスト+材料)をまとめて呼ぶときの言い方。
- EMS
- Electronics Manufacturing Services。基板実装や機器組立を丸ごと受託する事業。半導体後工程とは工程も顧客も別。
- ワイヤボンディング
- チップの端子と外部端子を金属の細線でつなぐ接続方式。後工程で最も歴史が長く、いまも数量ベースの主力。
- ICサブストレート
- チップを載せて外部端子へ配線する多層の小型基板。BGAパッケージの主要原材料で、供給が逼迫しやすい部材。
- テスター
- 完成したパッケージの電気的特性を検査する装置。後工程で最も資本集約的な設備で、1台あたりの価格が高い。
- ADS/ADR
- American Depositary Share/Receipt。外国企業の株式を米国市場で取引できるようにした預託証券。ASEは1 ADS=普通株2株でNYSEに上場。
- 20-F
- 米国上場の外国企業が米国証券取引委員会(SEC)に提出する年次報告書。監査済みで、記載内容に法的責任が伴う。
 AI生成・概念図
13. 出典
- ASE Technology Holding Form 20-F for the fiscal year ended December 31, 2025(米国SEC提出、2026年4月1日)。正式名称・本社住所・上場市場、セグメント別売上、従業員数(職種別・国別)、工場一覧と床面積、設備投資、研究開発費、顧客集中度、用途別・地域別売上、ワイヤボンダー/テスター台数、TSMCとの提携、SPIL・USIの保有状況、リスク要因、訴訟。https://www.sec.gov/Archives/edgar/data/1122411/000119312526135585/d50802d20f.htm
- ASE Technology Holding 2026年第2四半期決算発表(Form 6-K、2026年7月30日)。2Q26の売上・セグメント構成比・売上総利益率、設備投資US$16.95億、従業員114,179人、顧客集中度。https://www.sec.gov/Archives/edgar/data/1122411/000095010326011351/dp250868_6k.htm
- ASE Technology Holding US$10億の転換社債の条件決定に関する発表(Form 6-K、2026年8月3日)。2031年満期・通貨連動型ゼロクーポン転換社債、調達資金の用途。https://www.sec.gov/Archives/edgar/data/1122411/000119312526330709/d77314d6k.htm
- 米国SEC EDGAR XBRL companyfacts API(CIK 0001122411)。2021〜2025年の売上高・営業利益・研究開発費・有形固定資産の取得支出(各年度のForm 20-Fから抽出された値)。https://data.sec.gov/api/xbrl/companyfacts/CIK0001122411.json
- TSMC Form 20-F for the fiscal year ended December 31, 2025(米国SEC提出)。第3節・第5節でASEとの規模比較に使用した TSMC 側の売上高。https://www.sec.gov/Archives/edgar/data/1046179/000162828026025362/tsm-20251231.htm
- ASE Technology Holding 公式サイト(会社概要・ブランド表記の確認用)。https://www.aseglobal.com
14. 主張と出典の対応表
最終更新:2026年9月21日/Troy Technical
本稿の数値はすべてASE Technology Holdingが米国証券取引委員会(SEC)に提出した法定開示書類および同社の公式発表に基づきます。調査会社の推計値・報道ベースの数値は使用していません。