主要成果とサイズ選定の論理
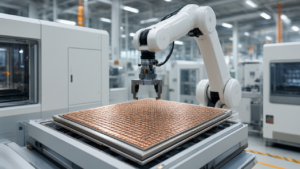
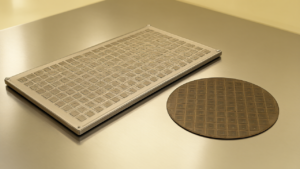
次世代パッケージングの主流として注目される510×515mmのガラス基板は、従来の300mm円形ウェハと比較して面積利用率を大幅に向上させる。300mmウェハでの有効利用率が約45%〜65%であるのに対し、510×515mmの方形パネルでは81%以上に達し、1バッチあたりの産出面積は12インチウェハの4〜8倍に相当する。このサイズが選ばれた最大の理由は、ディスプレイ業界のG8.5世代の半板サイズであり、既存の製造ラインや搬送設備、露光装置などの成熟したインフラを転用できるためである。
技術的課題:翹曲(反り)の物理的制約
パネルの大型化に伴い、最大の障壁となるのが「翹曲(反り)」である。薄板力学において、反りの変位量wは特徴的な辺長Lの二乗(w ∝ L²)に比例する。例えば、辺長を300mmから600mmに倍増させた場合、反りの駆動率は4倍に跳ね上がる。反りが数百ミクロンに達すると、露光機の焦点深度(数ミクロン)を超えてパターンがぼやけるほか、真空吸盤での搬送不能といった致命的な問題が発生する。そのため、AIチップのような高精度(線幅1〜10μm)を求める製品では保守的なサイズに留まり、精度要求が緩いPMICやRFチップ(線幅10〜20μm)の方が、600mm以上の大板での導入が進む傾向にある。
反り抑制へのアプローチ
業界では反りを制御するために以下の3つのアプローチを併用している。
- 材料面:ガラスの熱膨胀係数(CTE)をシリコンに近い3.2〜7.2 ppm/℃まで低減させる。ただし、低CTEガラスは脆く、TGV(ガラス貫通電極)形成時の微細亀裂リスクが高まり、良率が65%〜82%に低下する傾向がある。
- 構造面:上下対称の配線構造を採用し、応力を相殺させる。TSMCのCoPoSなどがこの手法を用いる。
- 工程面:一時的な接合・剥離(Temporary Bonding/Debonding)や、ガラスの薄層化(100〜150μm)による応力分散を図る。
業界の動向と今後の展望
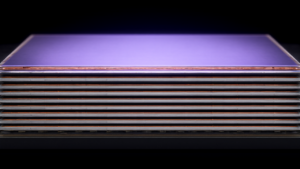
主要企業の戦略は分かれている。TSMCは300mmから段階的に510mmへ移行する安定路線をとり、量産は2028〜2029年を見込む。一方、インテルは510×515mmの24層ガラス芯パネルを提示する激進的な路線を採る。中国勢では、沃格光電がTGV月産1万枚の能力を算出し、京東方は2026年上半期に全自動設備を通線させる計画である。また、原片供給の彩虹股份や、TGV中試線を計画する凱盛科技などがサプライチェーンを形成しつつある。今後の量産化の鍵は、面積拡大によるコストメリットと、指数関数的に増大する欠陥リスク(孔数増加による良率低下)のトレードオフをいかに制御できるかにかかっている。
元記事: https://finance.sina.com.cn/wm/2026-10-27/doc-iniwrzht4588328.shtml
毎週の技術動向レポートを無料でお届け
各分野の分析レポートを読む価値があるかどうか一目で判断できるインフォグラフィックをメールで受け取れます。
📢 メールマガジンに無料登録(週刊・技術動向レポート)
ご登録いただくと、Troy-Technical から週刊で技術動向レポート(メールマガジン)をお届けします。
- 取得したメールアドレス・選択分野は配信目的にのみ使用します。
- 第三者へ提供することはありません。
- 配信はいつでも解除できます(各メール下部のリンクから)。
詳しくはプライバシーポリシーをご覧ください。
登録は1分・いつでも解除できます