COMPANY PROFILE / 半導体後工程
TSMC(台湾積体電路製造)
― 「前工程の会社」が、後工程で最大の当事者になった
TSMCは他社の設計した半導体を受託生産する世界最大の専業ファウンドリです。 ところがいま、AI向けチップの供給を左右しているのは前工程のトランジスタではなく、 CoWoS に代表される同社の先端パッケージング能力のほうです。 なぜ「ウェハを作る会社」が後工程の主役になったのかを、公表資料の数字だけで追います。
- 30秒でわかるTSMC(基本データ)
- ロゴと社名の表記について
- 何をしている会社か ― 「ファウンドリ」というビジネスモデル
- 企業規模 ― 過去5年の売上高
- 企業カテゴリーと、後工程業界での立ち位置
- 拠点と工場のある国
- 半導体後工程における主力製品とシェア
- 直近の投資計画
- 提携している大手企業
- 今後のこの分野における存在感
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるTSMC
ニューヨーク証券取引所 TSM米国ではADR(米国預託証券)で取引
(US$1,214億)前年比 +31.6%
(専業ファウンドリ)設計はせず、製造だけを受託する
TSMCの売上の85.9%はウェハ製造(前工程)です 本稿の計算。 つまり後工程(パッケージング・テスト)は、売上規模で見ればTSMCの本業ではありません。 それでも半導体後工程の記事にTSMCが最も多く登場するのは、 AI半導体をパッケージに載せる工程のボトルネックを握っているのがTSMCだからです。 「売上比率は小さいが、影響力は最大」という非対称が、この会社を理解する鍵になります。
2. ロゴと社名の表記について
TSMCのロゴは同社の登録商標です。
表記の特徴:社名は全て小文字の tsmc でワードマーク表記されることが多く、 正式な法人名(Taiwan Semiconductor Manufacturing Company Limited)との併記は 年次報告書など法定書類に限られます。
公式サイト:https://www.tsmc.com/english3. 何をしている会社か ― 「ファウンドリ」というビジネスモデル
半導体の会社には大きく3つの型があります。
| 型 | 設計 | 製造 | 代表例 |
|---|---|---|---|
| IDM(垂直統合) | 自社 | 自社 | Intel、Samsung Electronics、Micron |
| ファブレス | 自社 | 他社に委託 | NVIDIA、AMD、Apple、Qualcomm |
| ファウンドリ | しない | 受託 | TSMC、UMC、GlobalFoundries |
TSMCは3つめです。自社ブランドの半導体製品を一切持たず、 顧客が設計したチップを作ることに専念します。 自社製品を持たないため顧客と競合しない——これが1987年の創業時に打ち出した価値で、 NVIDIAやAppleのような「工場を持たない設計会社」が成立する前提になりました 事実。
2025年の実績を会社の言葉でいうと、305種類のプロセス技術を使い、534社の顧客のために 12,682品種を製造しています 事実。 1社のために作るのではなく、数百社の多品種を同じ工場群で回す——これがファウンドリの姿です。
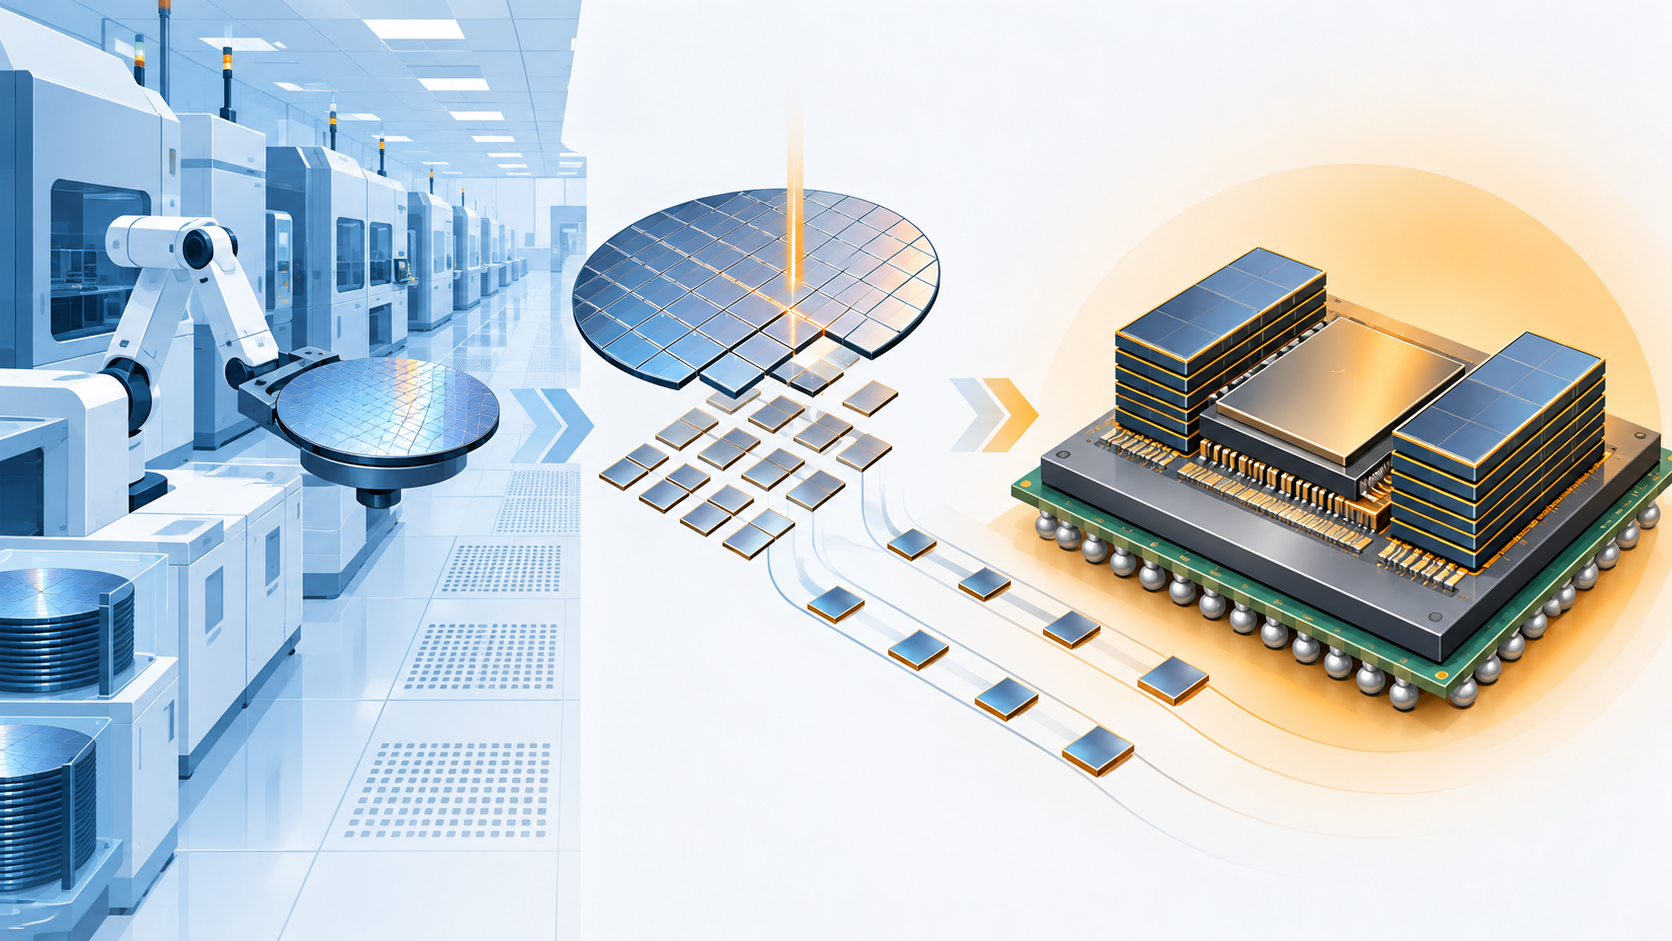
ファウンドリは本来ウェハを作って顧客に渡すところまでで、 そこから先の切断・積層・封止はOSAT(後工程の受託企業)の仕事でした。 ところがチップを1枚のシリコンに作り込む微細化が限界に近づき、 複数のチップを並べて/積んで1つのパッケージにすることで性能を稼ぐ方向に転換したため、 「どう並べるか」がトランジスタ設計と切り離せなくなりました。 その結果TSMCは 3DFabric(SoIC・CoWoS・InFO)という後工程技術群を自社で抱え、 前工程と地続きで提供しています。材料側から見ると、 インターポーザ基板、アンダーフィル、モールド樹脂、ABF(味の素ビルドアップフィルム)の採否判断が、 OSATではなくTSMCの側で決まるケースが増えたということです。
4. 企業規模 ― 過去5年の売上高
| 年 | 売上高(NT$百万) | 売上高(US$百万) | 設備投資(NT$百万) | 研究開発費(NT$百万) |
|---|---|---|---|---|
| 2021年 | 1,587,415 | 57,225 | 839,196 | 124,735 |
| 2022年 | 2,263,891 | 73,670 | 1,082,672 | 163,262 |
| 2023年 | 2,161,736 | 70,599 | 949,817 | 182,370 |
| 2024年 | 2,894,308 | 88,268 | 956,007 | 204,182 |
| 2025年 | 3,809,054 | 121,423 | 1,272,411 | 約246,400 本稿の計算 |
※2025年の研究開発費は、会社が開示した「2024年比 +NT$42,245百万(+20.7%)」から算出した概算値です。設備投資の2025年実績はUS$40,895百万(換算レート NT$31.11/US$1)。
従業員90,557人の中身
人数だけでなく構成を見ると会社の性格が出ます 事実。
| 職種 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|
| 管理職 | 7,861 | 8,737 | 9,582 |
| 専門職(エンジニアなど) | 36,807 | 40,477 | 44,690 |
| アシスタントエンジニア・事務 | 9,235 | 10,207 | 11,368 |
| テクニシャン(製造現場) | 22,575 | 24,404 | 24,917 |
| 合計 | 76,478 | 83,825 | 90,557 |
学歴構成は博士3.6%、修士49.8%、学士29.7%、そして全体の59.9%が管理職または専門職です 事実。 従業員の半数が修士以上という構成は、製造業としてはかなり特異です。 2年で14,000人以上増えていますが、増分の多くは専門職(+7,883人)で、 現場テクニシャンの増加(+2,342人)を大きく上回っています。 工場を増やすより先に、開発と立ち上げの人員を積んでいる形です 本稿の計算。
5. 企業カテゴリーと、後工程業界での立ち位置
カテゴリーとしてはシンプルにメーカー(専業ファウンドリ)です。 大学でも政府機関でもなく、また後工程の専業受託企業(OSAT)でもありません。 ただし後工程に限ると、TSMCの立場はやや複雑です。
NT$5,365億(US$約172億)は、後工程だけの数字ではありません。マスク製造も設計サービスもロイヤリティも含んだ合計です。 それでも意味があるのは、TSMCの後工程売上の上限がここで決まるからです。 参考までに、後工程の専業最大手であるASE Groupの年間売上はこの枠と同じオーダーにあり、 「TSMCが後工程でOSATを売上規模で圧倒している」という描像は、少なくとも公表数字からは支持されません。 TSMCの後工程における力は売上規模ではなく、先端AIチップの供給を通す/通さないを決められる位置にあります。
6. 拠点と工場のある国
工場(ファブ)の所在国は台湾・米国・日本・中国の4か国、建設中のものを含めるとドイツが加わって5か国です 事実。
| 国・地域 | 主な拠点 | 位置づけ | 従業員数(2025年末) |
|---|---|---|---|
| 台湾 | 新竹/台南(南部サイエンスパーク)/台中/桃園/苗栗/高雄 | 本社と主力ファブ。2nm量産のFab 20(新竹)・Fab 22(高雄)、3nmのFab 18(台南)。先端パッケージング工場(AP群)も南部サイエンスパークに集中 | 78,207 |
| 米国 | アリゾナ州フェニックス(Fab 21)/ワシントン州カマス(Fab 11) | Fab 21は2024年末に量産開始(5nm)。第2工場建設中、第3工場は2025年着工。2026年に追加用地を取得 | 5,290 |
| 日本 | 熊本県(JASM / Fab 23) | 2024年12月量産開始(28nm世代)。第2工場は2025年10月着工 | 2,447 |
| 中国 | 南京(Fab 16)/上海(Fab 10) | 成熟ノード中心(16nm/150nm) | 4,402 |
| ドイツ | ドレスデン(ESMC / Fab 24) | 2024年着工、建設中。2026年の設備投資対象に明記 | 209(欧州計) |
※台湾の従業員数は新竹33,507+南部24,702+中部8,830+桃園2,413+苗栗3,985+高雄4,756+台北14の合計 本稿の計算。韓国2人は表から省略。
前工程のファブは米国・日本・ドイツへ分散が進んでいますが、 先端パッケージング工場(AP6/AP7/AP8)は南部台湾サイエンスパークに集中しています。 20-Fの添付書類一覧には、2025年から2026年にかけて結ばれた AP7・AP8・AP8P1の土地賃貸契約が次々に並んでおり、 台湾でのパッケージング用地の確保が急ピッチで進んでいることが読み取れます 事実。 米国側の先端パッケージング拠点は「2拠点を計画」という段階です(第8節)。 つまり材料サプライヤーから見た当面の納入先は依然として台湾南部であり、 地政学リスクの分散という点では前工程ほど進んでいません。
7. 半導体後工程における主力製品とそのシェア
製品群:3DFabric
TSMCは後工程の技術群を 3DFabric という名前でまとめています。 大きく分けると3つです。
- CoWoS
- Chip on Wafer on Substrate。ロジックチップとHBM(広帯域メモリ)を、シリコンなどのインターポーザの上に横に並べて載せる。AI用GPU/アクセラレータのほぼ全てがこの方式。
- SoIC
- System on Integrated Chips。チップ同士を直接貼り合わせて縦に積む(ハイブリッドボンディング)。CoWoSと組み合わせて使われる。
- InFO
- Integrated Fan-Out。インターポーザを使わず、再配線層でパッケージを作る。スマートフォン向けで先に普及した方式。
シェアについて ― ここは正直に書きます
TSMCは後工程(パッケージング)の売上高もCoWoSの生産能力も、公式には開示していません。 「CoWoSの世界シェアは○%」「月産○万枚」といった数字は調査会社や報道の推計であり、 一次情報ではありません。本稿はそれらを採用しません 未確定/将来。 一次情報から確実に言えるのは、次の3点だけです。
- 後工程を含む「ウェハ以外」の売上は2025年でNT$5,365億が上限(第5節・図2)本稿の計算
- 先端パッケージング用の工場(AP7・AP8)の土地契約が2025〜2026年に立て続けに結ばれている ― 増設が継続中であることの一次情報 事実
- 米国での追加投資には「先端パッケージング工場2か所」が明記されている 事実
間接的な傍証としては、TSMCの売上に占めるHPC(高性能計算=AI/データセンター)の比率があります。 CoWoSを使うのはほぼこの領域なので、HPCの伸びはCoWoS需要の代理指標として読めます 本稿の計算。
顧客はどこに集中しているか
ここもTSMCを理解する上で外せません 事実。
| 指標 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|
| 上位10社が売上に占める比率 | 約70% | 約76% | 約78% |
| 最大顧客の比率 | 25% | 22% | 19% |
| 第2位顧客の比率 | 11% | 12% | 17% |
| 顧客の本社所在地:北米 | 68% | 70% | 75% |
※TSMCは顧客名を開示していません。第2位顧客の比率が12%→17%へ急上昇した点は、AI向け需要の構造を示す数字として注目に値します。
8. 直近の投資計画
融資 最大US$50億2024年11月に米商務省と契約
2026年の設備投資の使途として、会社は次の3つを挙げています 事実。
- 2nm/3nmの能力増強(Fab 20、Fab 21、Fab 22の建屋拡張を含む)
- 特殊技術と先端パッケージングの能力増強(Fab 24の建屋拡張を含む)
- 新プロセス技術の研究開発
2025年の使途にはFab 23(熊本)とFab 24(ドレスデン)が挙がっていましたが、 2026年はFab 24のみになっています。
2025年3月の発表によれば、追加のUS$1,000億分の内訳は 新規ファブ3か所、先端パッケージング工場2か所、大規模なR&Dセンター1か所です。 会社はこれを「米国史上最大の単一の対内直接投資」と位置づけ、 今後4年間で4万人の建設雇用を生むと見込んでいます 未確定/将来。 発表時点でアリゾナのファブは3,000人以上を雇用し、約1,100エーカー(約4.45平方キロメートル)の敷地で稼働していました。
後工程の観点では、この「先端パッケージング工場2か所」が最も重要な一行です。 実現すれば、AIチップのCoWoS工程が初めて台湾の外に出ることになります。 ただし着工時期も規模も公表されていません 未確定/将来。
9. 提携している大手企業
TSMCの「提携」には性格の異なる3種類があります。混同されやすいので分けて整理します。
| 種類 | 相手 | 内容 | 一次情報の有無 |
|---|---|---|---|
| 資本提携 (合弁) | ソニーセミコンダクタソリューションズ、デンソー、トヨタ自動車 | 熊本のJASM。ソニーが20%未満、デンソーが10%超、トヨタが少数出資。TSMCの持分は72.6%(2026年2月末時点) | 20-Fに記載 事実 |
| 資本提携 (合弁) | Robert Bosch、Infineon Technologies、NXP Semiconductors | ドレスデンのESMC。3社が各10%、計30%を2024年1月に取得。TSMCの持分は70.0% | 20-Fに記載 事実 |
| 顧客関係 | Apple、NVIDIA、AMD、Broadcom、Qualcomm | TSMC自身が米国投資のリリースで「顧客」として実名を挙げた5社。ただし契約内容や取引額は非開示 | 2025年3月の会社リリース 事実 |
| 標準化での協業 | IEEE | 3DIC設計言語「3Dblox」規格をIEEEに寄贈。3DFabricの設計フローを業界標準化する動き | 20-Fに記載 事実 |
| 政府 | 米国商務省、ドイツ連邦政府 | 補助金・融資の契約相手(第8節) | 20-Fに記載 事実 |
ABFフィルムの味の素、基板のIbiden/Unimicron、装置のASMPT/Besi といった後工程サプライチェーンの企業名は、 TSMCとセットで語られることが多いのですが、 TSMCの法定開示書類にはこれらの企業名は出てきません。 取引の存在自体はサプライヤー側の開示や業界報道で示唆されていますが、 TSMC側の一次情報では確認できないため、本稿では「提携」として扱いません 未確定/将来。
10. 今後のこの分野における存在感
ここは予測になるので、判断の根拠となる事実と、そこから導かれる見通しを分けて書きます。
事実として確定していること
| 事実 | 後工程への含意 |
|---|---|
| 2nmが2025年に量産開始、16A(1.6nm相当)は2026年にリスク生産予定 | 微細化は続くが、性能向上の伸びしろは小さくなる。差を埋める手段としてパッケージングの重要度が上がる |
| HPCが売上の58%、2年で15ポイント上昇 | CoWoSを使う領域が会社の主戦場になった。後工程能力=売上の制約条件になりつつある |
| AP7・AP8の土地契約が2025〜2026年に集中 | 台湾南部での先端パッケージング増設は続く |
| 米国に先端パッケージング工場2か所を計画 | CoWoS工程の地理的分散が初めて計画に入った |
| 2026年の設備投資 US$520〜560億(過去最大) | 会社自身が需要の継続を前提に置いている |
| 3Dblox規格をIEEEに寄贈 | 自社方式を業界標準に寄せることで、エコシステム側の追随コストを下げている |
見通し
未確定/将来 上の事実から素直に読めば、TSMCの後工程における存在感は当面さらに強まる方向です。 理由は単純で、AIアクセラレータを作りたい設計会社にとって、 「最先端ロジックとCoWoSをセットで供給できる事業者」が事実上TSMCしかないためです。 OSAT各社もCoWoS類似の技術を持ちますが、最先端ロジックと同じ屋根の下で歩留まりを合わせ込むことはできません。
未確定/将来 ただし、この構図が崩れるとすれば次の2つの方向が考えられます。 ひとつはOSATへの外注拡大で、TSMCが需要に追いつかない分をAmkorやASEに回す流れが定着する場合。 もうひとつはSamsung ElectronicsやIntelが「ロジック+パッケージング一体提供」を成立させる場合です。 どちらも2026年9月時点では起きていませんが、後工程の材料・装置を扱う立場からは、 TSMC一極を前提にした設備計画は取りにくい状況だと言えます。
11. この企業が抱えるリスク
TSMC自身が法定開示書類で挙げているリスク要因を、後工程の文脈で重要なものに絞って整理します 事実。
| リスク | 内容 | 裏づけとなる数字 |
|---|---|---|
| 顧客集中 | 上位10社で売上の78%。最大顧客1社で19%、第2位で17%。この2社が発注を絞ると影響が直撃する | 20-Fの開示値。売掛金でも上位10社で84% |
| 地政学 | 会社自身が「地政学的緊張」「本拠地域の政治的安定」をリスク要因として明記。生産能力と従業員の大半が台湾に集中 | 従業員90,557人のうち78,207人(86%)が台湾 本稿の計算 |
| 設備投資の回収 | 2025年の設備投資はNT$1兆2,724億で売上の33.4%。2026年はさらに増やす計画。需要が想定を下回れば固定費が重くのしかかる | 設備投資÷売上=33.4% 本稿の計算 |
| AI需要の循環性 | 2023年に一度減収している(前年比−4.5%)。半導体は循環産業であり、HPC依存度が高まったぶん振れ幅も大きくなる | 2022年NT$2兆2,639億→2023年NT$2兆1,617億 本稿の計算 |
| 補助金の条件 | CHIPS法の直接補助US$66億は「各種の条件・コンプライアンス要件・マイルストーン要件」に服する。TSMCは子会社の債務に無条件保証を差し入れている | 20-Fに記載 |
| 為替 | 売上の大半が米ドル建て、費用の多くが台湾ドル建て。会社もリスク要因に列挙 | 2025年の換算レートは NT$31.11/US$1 |
材料を納める側にとって、TSMCのリスクで最も実務に効くのは顧客集中と設備投資の循環性です。 上位2社で売上の36%という構造は、その2社の製品世代が切り替わるタイミングで パッケージ仕様(インターポーザのサイズ、アンダーフィルの要求特性、モールド材の熱応力条件)が まとめて動くことを意味します。1社の設計変更が、材料の要求スペックを丸ごと書き換えうる。 分散した多数の顧客を相手にするOSATとは、ここが決定的に違います。
12. 用語集
- ファウンドリ
- 半導体の製造だけを受託する会社。自社ブランド製品を持たないため、顧客である設計会社と競合しない。
- OSAT
- Outsourced Semiconductor Assembly and Test。後工程(組立・検査)を専門に受託する会社。ASE Group、Amkorなど。
- HPC
- High Performance Computing。TSMCの売上分類のひとつで、AIアクセラレータ、サーバCPU、ネットワークチップなどを含む。
- インターポーザ
- 複数のチップを載せて相互配線するための中間基板。CoWoSではシリコン製のものが使われる。
- HBM
- High Bandwidth Memory。DRAMを積層して帯域を稼いだメモリ。CoWoSでロジックチップの隣に置かれる。
- リスク生産
- 量産前に、歩留まりが未確定のまま顧客の製品を試作する段階。量産開始の1年ほど前に行われる。
- ADR
- American Depositary Receipt。外国企業の株式を米国市場で取引できるようにした預託証券。TSMCはNYSEで「TSM」として取引される。
- 20-F
- 米国上場の外国企業が米国証券取引委員会(SEC)に提出する年次報告書。監査済みで、記載内容に法的責任が伴う。
 AI生成・概念図
13. 出典
- TSMC Form 20-F for the fiscal year ended December 31, 2025(米国SEC提出、2026年4月16日)。売上高、従業員数、設備投資、研究開発費、ファブ一覧、顧客集中度、プラットフォーム別・ノード別・地域別売上、子会社(JASM/ESMC/TSMC Arizona)の出資構成、リスク要因、土地賃貸契約一覧。 https://www.sec.gov/Archives/edgar/data/1046179/000162828026025362/tsm-20251231.htm
- TSMC 2025年第4四半期決算発表(Form 6-K 添付資料 Ex-99.1、2026年1月15日)。2026年の設備投資計画US$520〜560億、2025年の顧客数・品種数・プロセス技術数、四半期業績。 https://www.sec.gov/Archives/edgar/data/1046179/000104617926000008/a4q25e_withguidancexfinal.htm
- TSMC December 2025 Revenue Report(Form 6-K、2026年1月9日)。2025年通年売上高 NT$3兆8,090億54百万、前年比+31.6%、本社住所。 https://www.sec.gov/Archives/edgar/data/1046179/000104617926000005/tsm-revenue20260109.htm
- TSMC TSMC Intends to Expand Its Investment in the United States to US$165 Billion to Power the Future of AI(Form 6-K、2025年3月3日)。米国投資US$1,650億、新規ファブ3か所・先端パッケージング工場2か所・R&Dセンター、顧客としてApple/NVIDIA/AMD/Broadcom/Qualcommを実名で列挙。 https://www.sec.gov/Archives/edgar/data/1046179/000104617925000024/tsmcexpandinvestmentintheu.htm
- 米国SEC EDGAR XBRL company concept API(CIK 0001046179)。2021〜2024年の売上高・設備投資・研究開発費(各年度のForm 20-Fから抽出された値)。 https://data.sec.gov/api/xbrl/companyfacts/CIK0001046179.json
- TSMC 公式サイト(会社概要・ブランド表記の確認用)。 https://www.tsmc.com/english
14. 主張と出典の対応表
最終更新:2026年9月21日/Troy Technical
本稿の数値はすべてTSMCが米国証券取引委員会(SEC)に提出した法定開示書類および同社の公式発表に基づきます。調査会社の推計値・報道ベースの数値は使用していません。