COMPANY PROFILE / 半導体後工程
インテル
― 後工程の工場を自分で持っている、唯一の当事者
NVIDIAとAMDは後工程の設備を1つも持ちません。Intelは違います。 米ニューメキシコ州、マレーシア、ベトナム、中国に組立・試験工場を自社で保有・運営しており、 EMIBとFoverosという独自の先端パッケージング技術を量産に使っています。 さらに、その能力を他社にも売る(受託する)ことを事業方針に掲げています。 ただし、その受託事業はまだほとんど立ち上がっていません。 「持っているが、売れていない」という現在地を公表資料の数字だけで追います。
- 30秒でわかるIntel(基本データ)
- ロゴと社名の表記について
- 何をしている会社か ― IDMという業態
- 企業規模 ― 過去5年の売上高
- 企業カテゴリーと、後工程業界での立ち位置
- 拠点と工場のある国
- 半導体後工程における主力製品とシェア
- 直近の投資計画
- 提携している大手企業
- 今後のこの分野における存在感
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるインテル
(Nasdaq Global Select Market)ティッカー INTC。発行済株式数 49億9,400万株(2025年度末)
(52,853百万ドル)前年比 −0.5%。会計年度は12月最終土曜日締めで、この期は2025年12月27日に終了
(IDM=垂直統合型)設計・前工程・後工程をすべて自社で行う。加えて受託も狙う
Intelは本稿で扱う3社のうち唯一、後工程の工場を自社で持っている会社です。 10-Kには「われわれは高度なロジックチップの大量生産を支える多数のファブと組立・試験施設を運営している」 と明記されています 事実。 2025年の主要な組立・試験拠点は中国、ニューメキシコ州、ベトナム、マレーシアで、 ニューメキシコ州が先端パッケージングの主力拠点、マレーシアに新しい先端パッケージング工場を建設中です。
その一方で、後工程を含む製造部門(Intel Foundry)の2025年度売上17,826百万ドルのうち、 社外の顧客から得た売上はわずか307百万ドル(1.7%)にとどまります 本稿の計算。 同部門は10,318百万ドルの営業損失を計上しました。 「設備も技術も持っているが、外販はまだ始まったばかりで、赤字が続いている」——これがIntelの現在地です。
2. ロゴと社名の表記について
Intelのロゴは同社の登録商標です。10-Qにも「Intel Core、Gaudi、およびIntelロゴは Intel Corporationまたはその子会社の商標である」と明記されています 事実。
表記の特徴:法定書類上の正式名称は Intel Corporation。 製造部門は2024年から Intel Foundry という名称で独立した報告セグメントになっています。 プロセス技術の世代名は「Intel 7」「Intel 4」「Intel 3」「Intel 18A」「Intel 14A」と、 数字のあとにナノメートルを付けない独自の呼び方をします。
公式サイト:https://www.intel.com/content/www/us/en/homepage.html3. 何をしている会社か ― IDMという業態
半導体の会社を業態で分けると、IntelはIDM(垂直統合型デバイスメーカー)に入ります。 設計も、ウェハ製造も、組立・試験も、自社でやるという型です。
| 型 | 設計 | 前工程 | 後工程 |
|---|---|---|---|
| ファブレス | 自社 | 委託 | 委託(NVIDIA、AMD) |
| ファウンドリ | しない | 受託 | 一部受託(TSMC) |
| OSAT | しない | しない | 受託専業 |
| IDM | 自社 | 自社 | 自社(Intel) |
2026年度から、Intelの報告セグメントは次の3つです 事実。
| セグメント | 内容 | 2025年度 売上高 | 2025年度 営業損益 |
|---|---|---|---|
| CCG(クライアント) | PC・ノート向けのCPU。2026年度から CCPG(クライアント・コンピューティング/フィジカルAI)へ改称 | 32,228百万ドル | 9,317百万ドル |
| DCAI(データセンター/AI) | サーバー向けXeon、AIアクセラレータ、カスタムシリコン | 16,919百万ドル | 3,422百万ドル |
| Intel Products 合計 | 上の2つの合計 | 49,147百万ドル | 12,739百万ドル |
| Intel Foundry | プロセス技術開発、製造、組立・試験、先端パッケージング、設計支援 | 17,826百万ドル | △10,318百万ドル |
※セグメントの数字には社内取引(intersegment)が含まれるため、単純に足しても連結売上(52,853百万ドル)にはなりません。会社はセグメント間の調整表を別に開示しています。2025年度のCCG売上のうち、クライアント(ノートとデスクトップ)は27,600百万ドル、その他のCCGは4,600百万ドルと会社が説明しています。
NVIDIAとAMDの記事では、後工程の材料を実際に買っているのはOSATやファウンドリだと書きました。 Intelは違います。自社の組立・試験工場を運営しているので、封止材も基板もアンダーフィルも自分で買います。 10-Kは「われわれの製造は、世界中の数千社のサプライヤーからなるグローバルなサプライチェーンに依存している」 「希土類元素、鉱物、金属を含む重要な半導体の開発・製造用のツールと材料を複数のサプライヤーから調達している」 と記載しています 事実。
つまり3社のうち、材料メーカーにとってIntelだけが直接の顧客になりうるということです。 しかもIntelは自社の後工程能力を外販しようとしているので、 将来もし外販が伸びれば、その先にいる設計会社のぶんの材料需要もIntel経由で発生します。 「規模は小さいが、取引構造としては最も近い相手」という位置づけになります。
4. 企業規模 ― 過去5年の売上高
| 決算期 | 売上高(百万ドル) | 研究開発費(百万ドル) | 営業損益(百万ドル) | 設備投資(百万ドル) |
|---|---|---|---|---|
| 2021年12月期 | 79,024 | 15,190 | 19,456 | 18,733 |
| 2022年12月期 | 63,054 | 17,528 | 2,334 | 24,844 |
| 2023年12月期 | 54,228 | 16,046 | 93 | 25,750 |
| 2024年12月期 | 53,101 | 16,546 | △11,678 | 23,944 |
| 2025年12月期 | 52,853 | 13,774 | △2,214 | 14,646 |
※2025年度の純損失は267百万ドルでした。設備投資は2023年度のピークから4割以上減っています。会社は「2025年に、より規律ある資本配分へ移行した」と説明しています。補助金と合弁パートナーの出資を差し引いた純設備投資は11,204百万ドルです。
バランスシートに載っている「重さ」
Intelと他の2社の決定的な違いは、貸借対照表に出ます 事実。
| 項目 | 2025年度末(百万ドル) | 2024年度末(百万ドル) |
|---|---|---|
| 有形固定資産(純額) | 105,414 | 107,919 |
| うち米国 | 71,158 | 72,068 |
| うちアイルランド | 17,120 | 18,152 |
| うちイスラエル | 10,620 | 10,414 |
| うちその他の国 | 6,516 | 7,285 |
| 総資産 | 211,429 | 196,485 |
有形固定資産が1,054億ドル。Intelの売上(529億ドル)の2倍にあたる設備を抱えている計算です 本稿の計算。 NVIDIAの有形固定資産は104億ドル、AMDは23億ドルですから、桁が2つ違います。 会社自身もリスク要因で「2025年12月27日時点で1,000億ドル超の有形固定資産を計上しており、 その大部分はファウンドリ事業に関連すると見積もっている」と述べています 事実。
5. 企業カテゴリーと、後工程業界での立ち位置
カテゴリーはメーカー(IDM)。後工程業界における立ち位置は、他の2社とまったく違います。 Intelは後工程の「事業者」でもあるからです。ただし、外部に売れている量はまだ小さい。
Intel Foundryは2025年度に 10,318百万ドルの営業損失(売上比△58%)を出しました。 2024年度は13,291百万ドルの損失、2023年度は7,083百万ドルの損失です 事実。 3年で3兆円規模の損失を出しながら設備を維持している部門、というのが実態です。
ただし赤字の中身は改善しています。2025年度の損失縮小について会社は 「資産の減損と減価償却の前倒し計上が減ったことが主因」と説明しており、 2026年度上半期の営業損失は4,526百万ドル(前年同期は5,488百万ドル)へ縮小しました 事実。
後工程の関係者にとって重要なのは、社外向け売上の307百万ドルという数字の小ささです。 2024年度に社外向けが減った理由を会社は「従来型のパッケージングサービスの減少」と説明しており、 Intelは以前から後工程を外販していたことが分かります 事実。 つまりゼロから始めるのではなく、既存の小さな外販を先端パッケージングへ引き上げられるかが論点です。
6. 拠点と工場のある国
施設の規模は次のとおりです 事実。
| 区分 | 米国(百万平方フィート) | その他の国(百万平方フィート) | 合計 |
|---|---|---|---|
| 所有 | 35 | 25 | 60 |
| 賃借 | 2 | 3 | 5 |
| 合計 | 37 | 28 | 65 |
※合計6,500万平方フィートは約604万平方メートル。AMDの約63万平方メートルの10倍近い規模です 本稿の計算。会社は「施設の大部分はIntel Foundryセグメントが使う製造能力を支えている」と述べています。
この節はIntelの記事の中で最も実務的な情報が多い場所です。2025年の1年で次のことが起きました 事実。
・コスタリカの組立・試験をベトナムとマレーシアへ集約(2026年末完了予定)
・マレーシアで新しい先端パッケージング工場を建設中
・ポーランドの組立・試験拠点の拡張計画を中止
・ドイツの新ファブ計画を中止、オハイオの新ファブは建設ペースを減速
材料の納入先という観点でまとめると、Intelの後工程はマレーシアとベトナムへ寄せられている最中です。 欧州は前工程も後工程も撤退方向で、先端パッケージングの主力は米ニューメキシコ州とマレーシアの2拠点になります。 この動きは2026年末に一段落する見込みなので、 納入体制を検討するならマレーシアとベトナムが要になります。 なお、各拠点の生産能力や具体的な稼働時期は開示されていません 未確定/将来。
7. 半導体後工程における主力製品とそのシェア
EMIBとFoveros
Intelの先端パッケージング技術は大きく2系統です。10-Kの「Packaging Technology」の項に、 それぞれの量産開始時期まで書かれています 事実。
- EMIB
- Embedded Multi-die Interconnect Bridge。パッケージ基板の中に小さなシリコンの「橋」を埋め込み、隣り合うチップ同士を高密度につなぐ方式。2017年に量産開始。高密度な2.5D統合を担う。
- EMIB-T
- EMIBの改良版。2025年に導入し、2026年から採用が拡大する見込み。電力供給と帯域の拡張性を高め、より大きなパッケージと次世代メモリに対応する。
- Foveros
- チップを縦に積む3次元積層技術。2019年に導入。Intel Core Ultra Series 2では、デスクトップ用CPUとして初めてFoverosが使われた。
- Foveros-B/Foveros-R
- Foverosの派生。いずれも2027年の量産を目標としている。相互接続の柔軟性、コスト効率、集積密度の向上を狙う。
- Foveros-S
- 高速I/Oの分離(ディスアグリゲーション)向けのFoveros派生。
- Foveros Direct
- 2025年に発表。ハイブリッドボンディングへの対応をIntel 18A-PTプロセス上で2028年に予定している。相互接続密度の向上とエネルギー消費の低減を狙う。
実際の製品への採用も10-Kに書かれています 事実。 第4世代Xeon Scalableプロセッサ(2023年初頭導入)はEMIBで複数ダイを接続したマルチダイ設計。 Xeon 6ファミリーは演算ダイをIntel 3で、I/OダイをIntel 7で作り、EMIBで1つのパッケージに接続しています。 つまりIntelは、自社の主力サーバー製品をEMIBなしでは作れない状態にあります。
Intelの先端パッケージングの生産能力も、市場シェアも、一次情報では確認できません。 「EMIBの月産能力は○○」「先端パッケージング市場でのシェアは○%」といった数字は 調査会社や報道の推計であり、本稿では採用しません 未確定/将来。
また、後工程(組立・試験・パッケージング)単独の売上高も開示されていません。 Intel Foundryセグメントの売上17,826百万ドルの中に含まれてはいますが、内訳は示されていません。 10-Qには「Intel Foundryのセグメント売上は……後工程サービスの売上は組立・試験のマイルストーン完了時に認識する」 という記述があり、後工程売上という区分自体は社内に存在することが分かりますが、金額は非開示です 未確定/将来。
外販を狙っている ― ただし現状は
10-Kには外販の意図がはっきり書かれています 事実。
「われわれの中核的な戦略上の優先事項のひとつは、米国を拠点とする最先端プロセス技術開発、製造、 そして先端パッケージングの能力を活かして、第三者の半導体顧客にとって信頼できるファウンドリのパートナーとなることである」
「われわれのファウンドリの提供内容は、これらの外部組織が当社のプロセス技術および関連する パッケージング、組立・試験サービスを用いて半導体製品を設計・製造することを可能にし、 さらに他のファウンドリで製造されたウェハに対して当社の先端パッケージングサービスを利用することも可能にする」
最後の一文が後工程の観点では重要です。 TSMCなど他社で作られたウェハを持ち込んで、Intelの先端パッケージングだけを使うことができる—— これはIntelがOSATと同じ土俵に立つという宣言に等しい内容です。 ただし、その結果として得られた社外売上は2025年度で307百万ドルにとどまります 事実。
8. 直近の投資計画
2025年はIntelにとって方針転換の年でした。会社の説明はこうです 事実。
| 時期 | 内容 |
|---|---|
| 2021〜2024年 | 技術開発、工場の躯体(シェル)、先端製造装置の3分野に大規模投資。EUV露光の導入と「将来需要を見越した躯体先行建設(shell ahead)」を進めた |
| 2025年 | より規律ある資本配分へ転換。コスタリカの組立・試験をベトナムとマレーシアへ集約開始、オハイオ新ファブの建設ペースを減速、ドイツのファブとポーランドの組立・試験の拡張計画を中止 |
| 2025年8月22日 | 米商務省と Warrant and Common Stock Agreement を締結。CHIPS法契約からマイルストーン要件等を撤廃するかわりに、株式2億7,500万株とワラント(Intel Foundryの51%未満に持分が下がった場合に1株20ドルで最大2億4,100万株を取得できる権利)を米政府へ発行 |
| 2025年9月26日 | ソフトバンクグループへ8,700万株を1株23.00ドルで発行(計20億ドル) |
| 2025年12月26日 | NVIDIAへ2億1,500万株を1株23.28ドルで発行(計50億ドル) |
10-Kのリスク要因には、次のような異例の記述があります 事実。
「Intel 14Aについて重要な外部顧客を確保できない場合、Intel 14Aおよびその先の次世代最先端プロセス技術の追求を 一時停止または中止する可能性がある」。 そのうえで「もし中止すれば、ファウンドリ資産に重要な減損が生じ、オハイオに建設中の新工場はおそらく中止することになる」 とも書かれています。
後工程の観点では、この記述はIntelの先端パッケージング投資が、前工程の外部受注と連動していることを示します。 14Aに顧客がつかなければ、その先のパッケージング能力拡張も同じ判断の下に置かれる可能性が高い。 ただし会社はパッケージングについて同様の条件を明示していないため、 連動の程度は本稿では断定しません 未確定/将来。
9. 提携している大手企業
| 種類 | 相手 | 内容 | 一次情報の有無 |
|---|---|---|---|
| 資本・製品協業 | NVIDIA | 2025年12月に50億ドルの株式を引き受け。あわせてx86 CPUとNVIDIAのAI/アクセラレーテッド・コンピューティングを組み合わせたカスタム製品を複数世代にわたり共同開発すると発表 | 10-Kに記載 事実 |
| 資本 | ソフトバンクグループ | 2025年9月に20億ドルの株式を引き受け。目的は「先端製造、AI基盤、長期成長施策への戦略投資を支えるため」と記載 | 10-Kに記載 事実 |
| 資本・政策 | 米国商務省(DOC) | CHIPS法の枠組みを変更し、株式2億7,500万株とワラントを発行。Intel Foundryの51%以上を保有し続けることが条件に組み込まれている | 10-Kに記載 事実 |
| 製造協業 | UMC(聯華電子) | 2024年発表。12nmプロセス基盤を共同開発し、米国内の成熟ノードの製造能力を強化する。量産開始は2027年の予定 | 10-Kに記載 事実 |
| 合弁 (設備) | SCIPパートナー | アイルランドSCIPとアリゾナSCIP。いずれも非支配持分49%。工場設備を共同保有する仕組み。Mobileye(非支配持分20%)、IMS Nanofabrication(同32%)も連結子会社 | 10-Kに記載 事実 |
| 装置調達 | ASML | 最先端プロセスに必要なEUV露光装置について「単独供給元(sole-source)」であると明記 | 10-Kに記載 事実 |
「Intel 18A/14Aを採用した」と報じられる企業名は複数ありますが、 10-Kには外部ファウンドリ顧客の実名が挙がっていません 未確定/将来。 唯一、2025年度第3四半期にIntelから分離したAltera(51%をSLP系に売却)が、 分離後に「外部顧客」へ移行したことが2026年度第2四半期の社外売上増加の主因だと説明されているだけです 事実。 つまり社外売上の増加分の多くは、元は社内だった事業ということになります。
10. 今後のこの分野における存在感
ここは予測になるので、判断の根拠となる事実と、そこから導かれる見通しを分けて書きます。
事実として確定していること
| 事実 | 後工程への含意 |
|---|---|
| 後工程の工場を米国・中国・ベトナム・マレーシアに自社保有している | 3社の中で唯一、後工程の能力を自前で持っている |
| マレーシアに先端パッケージング工場を建設中 | 先端パッケージングの拠点が米国とマレーシアの2極になる |
| EMIB-Tを2025年に導入、2026年から採用拡大の見込み | より大きなパッケージと次世代メモリに対応する世代交代が起きる |
| Foveros-B/Rは2027年、Foveros Directのハイブリッドボンディング対応は2028年が目標 | 技術ロードマップの時間軸が具体的に示されている |
| 「他社ファウンドリで作られたウェハにもパッケージングサービスを提供する」と明記 | OSATと同じ市場で競合する意思がある |
| Intel Foundryの社外売上は307百万ドル(全体の1.7%)、営業損失は10,318百万ドル | 意思はあるが、事業としてはまだ立ち上がっていない |
見通し
未確定/将来 上の事実から読めるのは、Intelは後工程で「最も構えが整っているが、最も結果が出ていない」プレイヤーだということです。 設備も技術も自社にあり、しかも米国内に先端パッケージング工場を持つという、 地政学の分散を求める顧客にとって価値のある条件を備えています。 にもかかわらず社外売上が1.7%にとどまっているのは、需要がないからではなく、 顧客が他社のロジックと組み合わせるための実績と設計環境がまだ足りないためだと考えるのが自然です。
未確定/将来 この状況が変わるとすれば、鍵は「ウェハは他社、パッケージングだけIntel」という使われ方が定着するかです。 Intel自身がこの使い方を10-Kに明記しているので、意図としては存在します。 一方で下振れ方向のリスクも会社自身が書いています。Intel 14Aに外部顧客がつかなければ、 最先端プロセスの追求そのものを止める可能性があるという記述です。 その場合、先端パッケージングへの投資がどうなるかは10-Kに記載がなく、本稿では断定しません。
11. この企業が抱えるリスク
| リスク | 内容 | 裏づけとなる数字 |
|---|---|---|
| 設備の減損 | 1,000億ドル超の有形固定資産を抱え、その大部分がファウンドリ事業に紐づく。14Aを中止すれば重要な減損が発生すると会社が明記 | 有形固定資産(純額)105,414百万ドル |
| 製造部門の赤字 | Intel Foundryは3期連続で1兆円規模の営業損失。2025年度は10,318百万ドル | 2023年度△7,083/2024年度△13,291/2025年度△10,318百万ドル |
| 顧客集中 | 上位3社で売上の43%。売掛金でも上位3社が47%を占める | 最大顧客19%、第2位12%、第3位12%(2025年度) |
| 供給制約 | 2025年第4四半期はIntel 7ノードのウェハ供給制約で需要に応えられなかった。2026年第1四半期に最も厳しくなると会社が記載 | 10-Kに記載。時期は2026年前半 |
| 単独供給元への依存 | EUV露光装置はASMLの単独供給。希土類鉱物は中国が世界供給の主要国であると明記 | 10-Kのサプライチェーン記述 |
| 政府の株式保有 | 米政府が大株主となったことをリスク要因として列挙。加えてIntel Foundryの51%以上を保有し続ける制約がワラントに組み込まれている | 米商務省へ2億7,500万株を発行 |
Intelの後工程に材料を納めるということは、3期連続で1兆円規模の赤字を出している部門に納めるということです。 ここはNVIDIAやAMD向けとは性格がまったく違います。
実務上の含意は2つあります。ひとつはコスト圧力。会社が「規律ある資本配分」へ転換し、 ポーランドとドイツの拡張を中止した局面では、材料の価格交渉も厳しくなると見るのが自然です。 もうひとつは計画の可変性。Intelは2025年の1年で、集約・減速・中止を立て続けに決めました。 拠点ごとの納入計画は、他社より短いサイクルで見直す前提で組む必要があります。
一方で好材料もあります。Intelは技術ロードマップの時期を10-Kに明記する数少ない会社です。 EMIB-Tは2026年から採用拡大、Foveros-B/Rは2027年量産目標、 Foveros Directのハイブリッドボンディング対応は2028年—— 材料開発の時間軸を、推測ではなく公表資料から引けるという点は、他の2社にはない価値です。
12. 用語集
- IDM
- Integrated Device Manufacturer。設計から製造、組立・試験までを自社で行う垂直統合型の半導体会社。Intel、Samsung Electronics、Micronなど。
- EMIB
- Embedded Multi-die Interconnect Bridge。パッケージ基板にシリコンの「橋」を埋め込んでチップ同士を高密度に接続するIntelの方式。2017年に量産開始。
- Foveros
- チップを縦に積むIntelの3次元積層技術。2019年に導入。派生版が複数あり、量産目標年が10-Kに記載されている。
- ハイブリッドボンディング
- 接着剤やはんだを使わず、銅の電極と絶縁膜を直接接合してチップを積む技術。Intelは2028年にIntel 18A-PTで対応する計画。
- ディスアグリゲーション
- 1つのチップに詰め込んでいた機能を複数のチップ(タイル)に分割すること。Intelは自社製品と外部顧客の先端製品の多くがこの構成だとしている。
- Intel Foundry
- Intelの製造部門。2024年から独立した報告セグメント。プロセス開発、製造、組立・試験、先端パッケージング、設計支援を含む。
- SCIP
- Semiconductor Co-Investment Program。工場設備を外部パートナーと共同保有する仕組み。アイルランドとアリゾナで非支配持分49%のパートナーがいる。
- 10-K/10-Q
- 米国企業が米国証券取引委員会(SEC)に提出する年次報告書と四半期報告書。監査または限定的レビューを受け、記載内容に法的責任が伴う。
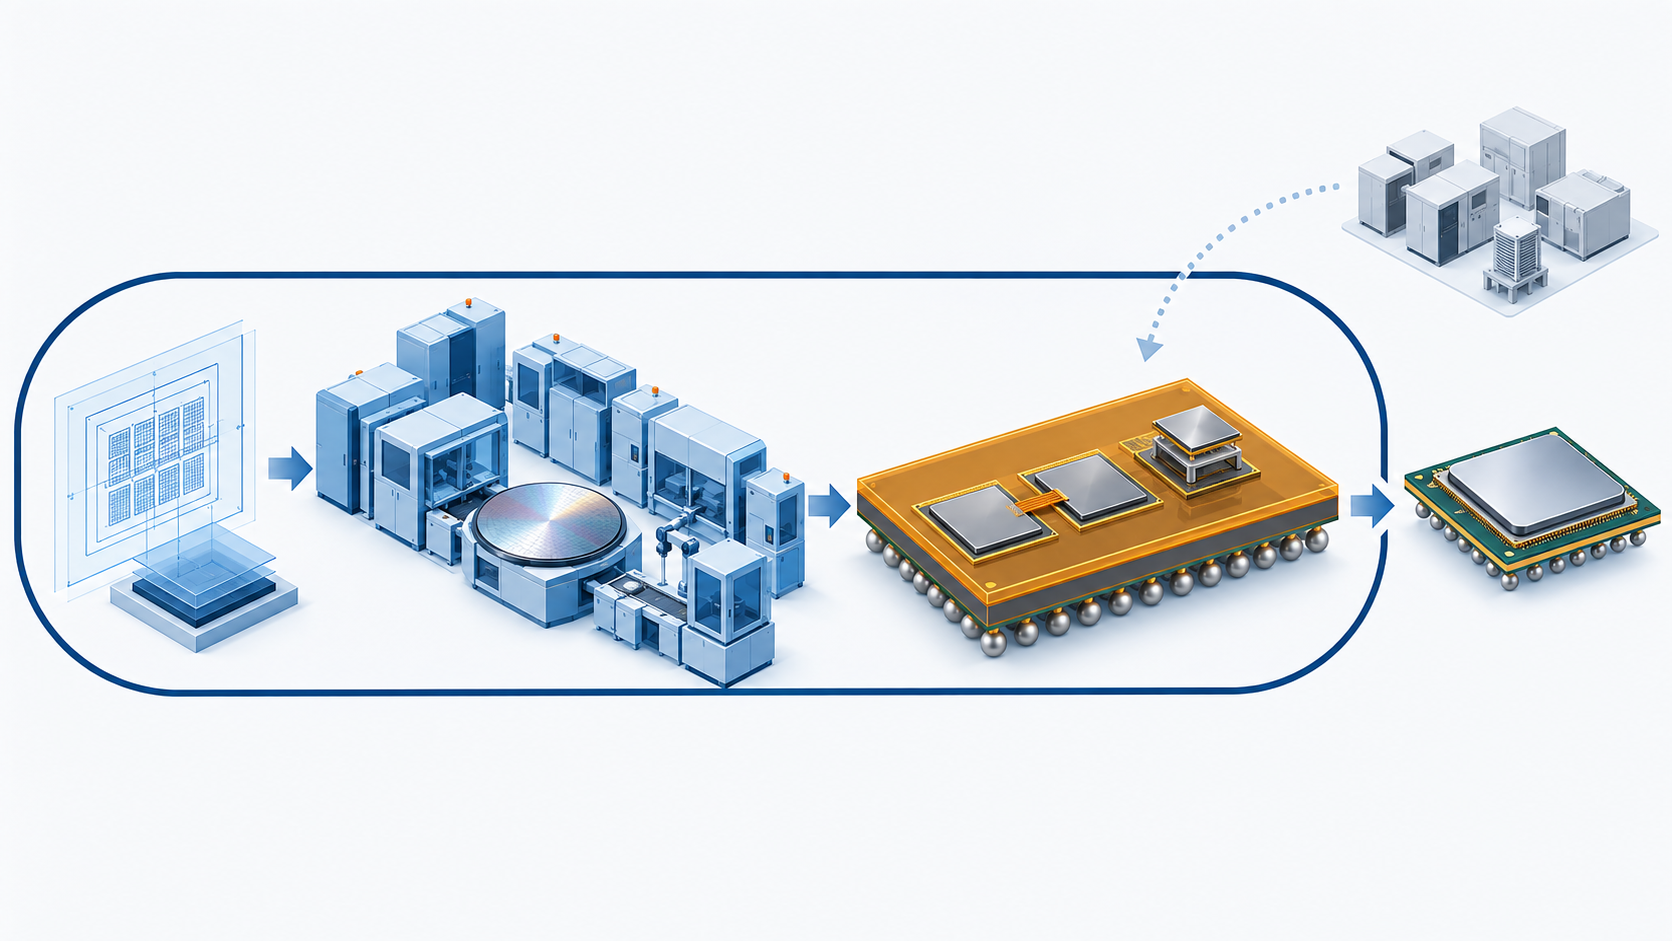 AI生成・概念図
13. 出典
- Intel Form 10-K(2025年12月27日に終了した会計年度、米国SEC提出、2026年1月23日)。売上高、研究開発費、営業損益、設備投資、セグメント情報、Intel Foundryの社外売上と営業損失、従業員数、Properties、国別の有形固定資産、製造拠点、EMIB・Foverosの世代と量産時期、米政府・ソフトバンク・NVIDIAとの株式契約、UMCとの協業、顧客集中度、リスク要因。sec.gov/Archives/edgar/data/50863/000005086326000011/intc-20251227.htm
- Intel Form 10-Q(2026年6月27日に終了した四半期、米国SEC提出、2026年7月24日)。四半期売上高と営業損益、Intel Foundryの四半期業績と社外売上、後工程サービス売上の認識基準、セグメント区分の変更、Alteraの外部顧客化。sec.gov/Archives/edgar/data/50863/000005086326000157/intc-20260627.htm
- 米国SEC EDGAR XBRL companyfacts API(CIK 0000050863)。2021年度から2025年度までの売上高・研究開発費・営業損益・設備投資(各年度のForm 10-Kから抽出された値)。data.sec.gov/api/xbrl/companyfacts/CIK0000050863.json
- Intel 公式サイト(社名表記とロゴの確認用)。https://www.intel.com/content/www/us/en/homepage.html
14. 主張と出典の対応表
| 本文の主張 | 区分 | 出典 |
|---|---|---|
| 正式名称、本社住所、法人形態(デラウェア州)、上場市場(Nasdaq・INTC)、発行済株式数 | 事実 | 出典1sec.gov/…/intc-20251227.htm |
| 2025年度の売上高 52,853百万ドル、純損失267百万ドル、従業員85,100人 | 事実 | 出典1sec.gov/…/intc-20251227.htm |
| 2021年度〜2024年度の売上高・研究開発費・営業損益・設備投資 | 事実 | 出典3data.sec.gov/…/CIK0000050863.json |
| 図1の前年比(+1.5%/−20.2%/−14.0%/−2.1%/−0.5%)と「2021年度比66.9%」 | 本稿の計算 | 出典3の各年度の売上高から算出data.sec.gov/…/CIK0000050863.json |
| セグメント別の売上と営業損益(CCG 32,228/DCAI 16,919/Intel Products 49,147百万ドル) | 事実 | 出典1sec.gov/…/intc-20251227.htm |
| 組立・試験施設を自社で運営していること、2025年の後工程拠点(中国・ニューメキシコ・ベトナム・マレーシア) | 事実 | 出典1sec.gov/…/intc-20251227.htm |
| ニューメキシコ州が先端パッケージングの主力拠点、マレーシアで新工場を建設中 | 事実 | 出典1sec.gov/…/intc-20251227.htm |
| コスタリカの集約、ポーランドとドイツの計画中止、オハイオの建設減速 | 事実 | 出典1sec.gov/…/intc-20251227.htm |
| Intel Foundryの売上17,826百万ドル、社外売上307百万ドル、営業損失10,318百万ドル | 事実 | 出典1sec.gov/…/intc-20251227.htm |
| 社外売上比率1.7%、社内向け17,519百万ドル、2023年度の社外売上547百万ドル | 本稿の計算 | 出典1の金額と増減額から算出sec.gov/…/intc-20251227.htm |
| EMIB(2017年量産)、EMIB-T(2025年導入)、Foveros(2019年導入)、Foveros-B/R(2027年目標)、Foveros Direct(2028年にハイブリッドボンディング対応予定) | 事実 | 出典1sec.gov/…/intc-20251227.htm |
| 第4世代XeonのEMIB採用、Xeon 6の演算ダイとI/OダイのEMIB接続 | 事実 | 出典1sec.gov/…/intc-20251227.htm |
| 「他社ファウンドリのウェハにも先端パッケージングサービスを提供する」という記載 | 事実 | 出典1sec.gov/…/intc-20251227.htm |
| 有形固定資産105,414百万ドルと国別内訳、総資産211,429百万ドル | 事実 | 出典1sec.gov/…/intc-20251227.htm |
| 有形固定資産が売上の2倍であること、施設面積の換算値、設備投資の減少率43% | 本稿の計算 | 出典1の金額から算出sec.gov/…/intc-20251227.htm |
| 米商務省への株式2億7,500万株とワラント、CHIPS法57億ドルの受領、SoftBank 20億ドル、NVIDIA 50億ドル | 事実 | 出典1sec.gov/…/intc-20251227.htm |
| NVIDIAとのx86カスタム製品の共同開発、UMCとの12nm協業(2027年量産予定) | 事実 | 出典1sec.gov/…/intc-20251227.htm |
| Intel 14Aに外部顧客がつかない場合の一時停止・中止の可能性、オハイオ工場への言及 | 事実 | 出典1 リスク要因sec.gov/…/intc-20251227.htm |
| 顧客集中度(上位3社43%、最大顧客19%、売掛金47%)、ASMLの単独供給 | 事実 | 出典1sec.gov/…/intc-20251227.htm |
| 2026年度上半期のIntel Foundry営業損失4,526百万ドル、後工程サービス売上の認識基準、Alteraの外部顧客化 | 事実 | 出典2sec.gov/…/intc-20260627.htm |
| Intelの設立年 | 未確定/将来 | 2025年度10-Kに記載がない。本稿では書かない |
| 後工程(組立・試験・パッケージング)単独の売上高 | 未確定/将来 | 非開示。Intel Foundryの売上に含まれるが内訳は示されていない。本稿では推定しない |
| EMIB・Foverosの生産能力、先端パッケージング市場でのシェア | 未確定/将来 | 一次情報が存在しないため本稿では記載しない |
| 各製造拠点の生産能力・従業員数・稼働時期 | 未確定/将来 | 出典1に記載がない。本稿では推定しない |
| Intel Foundryの外部顧客の実名 | 未確定/将来 | 10-Kに記載がない。本稿では報道ベースの社名を扱わない |
| 14A中止の判断が先端パッケージング投資に及ぼす影響 | 未確定/将来 | 会社はパッケージングについて同様の条件を明示していない。本稿では断定しない |
| 今後の存在感に関する見通し(第10節「見通し」) | 未確定/将来 | 本稿による解釈。事実欄の6項目から導出 |
最終更新:2026年9月21日/Troy Technical
本稿の数値はすべてIntelが米国証券取引委員会(SEC)に提出した法定開示書類に基づきます。調査会社の推計値・報道ベースの数値は使用していません。