主要成果
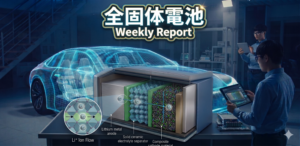
全固体電池の開発競争は、単なる材料性能の向上フェーズから、いかに量産体制を確立するかという「技術実証段階」へとその重心を移していると、TrendForceの2026年第2四半期レポートが指摘しています。特にアジアの主要プレイヤーである日本、中国、韓国は、電気自動車(EV)やドローン、eVTOL(電動垂直離着陸機)、ロボットといった高付加価値分野向けに、全固体電池の供給網構築を加速させています。
技術・臨床詳細
日本の自動車メーカーは、全固体電池開発において先駆的な役割を担っています。トヨタ、ホンダ、日産といった大手各社は、すでにパイロットライン(試験生産ライン)を構築し、量産化に向けた検証を進めています。中でも日産は、2028年度までに自社開発の全固体電池を搭載したEVを市場に投入する具体的な目標を掲げています。これは、全固体電池の最大の課題である製造コストと生産性の克服に向けた具体的なコミットメントと見られます。韓国企業や中国企業も、それぞれ独自の技術ロードマップに基づき、積極的な実証試験を展開しており、特に中国では国内標準化の動きも活発化しています。
背景・業界文脈
全固体電池は、既存のリチウムイオン電池に比べて高い安全性、エネルギー密度、長寿命、急速充電能力といった優位性を持つため、EVの「ゲームチェンジャー」として大きな期待が寄せられています。しかし、量産技術の確立、特に固体電解質と電極界面の安定化、そして製造コストの削減が最大の課題でした。各国の政府も国家戦略として全固体電池開発を支援しており、例えば日本ではNEDOが研究開発プロジェクトを推進し、中国では国際標準化を主導する動きが見られます。初期の商用化は、コストよりも性能が重視されるドローン、eVTOL、ロボットといった特定の高付加価値分野から始まり、その後、EV市場への本格展開が予測されています。
今後の展望
日中韓による全固体電池の供給網構築競争は、今後さらに激化するでしょう。日本は硫化物系固体電解質、中国は酸化物系や半固体電池に注力するなど、各国・各社が異なるアプローチで開発を進めています。この技術実証段階での成功が、次世代バッテリー市場における覇権を決定づける重要な要素となります。特に、先行するパイロットラインでのデータ蓄積と、量産技術の確立が、2030年代以降のEV市場の様相を大きく変える可能性を秘めています。全固体電池が幅広い用途で普及するためには、高効率な生産技術と、それに伴うコストダウンが不可欠であり、各社の今後の進捗が注目されます。
毎週の技術動向レポートを無料でお届け
各分野の分析レポートを読む価値があるかどうか一目で判断できるインフォグラフィックをメールで受け取れます。
📢 メールマガジンに無料登録(週刊・技術動向レポート)
ご登録いただくと、Troy-Technical から週刊で技術動向レポート(メールマガジン)をお届けします。
- 取得したメールアドレス・選択分野は配信目的にのみ使用します。
- 第三者へ提供することはありません。
- 配信はいつでも解除できます(各メール下部のリンクから)。
詳しくはプライバシーポリシーをご覧ください。
登録は1分・いつでも解除できます