COMPANY PROFILE / 半導体後工程
ハンミ半導体
― 737人の会社が、HBMを積む装置を握っている
Hanmi Semiconductor(한미반도체)は韓国・仁川にある後工程装置メーカーです。 1980年の設立以来、半導体を切る・並べる・検査する装置を作ってきましたが、 いま同社の名前が出るのはほぼ一つの製品のためです。 HBM(広帯域メモリ)をDRAMを積み重ねて作るときの「TCボンダー」。 従業員737人、売上5,767億ウォンという規模の会社が、 AI半導体の供給の一角を握るに至った経緯を、法定開示書類だけで追います。
- 30秒でわかるHanmi Semiconductor(基本データ)
- ロゴと社名の表記について
- 何をしている会社か ― 装置の垂直統合
- 企業規模 ― 過去5年の売上高
- 企業カテゴリーと、後工程業界での立ち位置
- 拠点と工場のある国
- 半導体後工程における主力製品とそのシェア
- 直近の投資計画
- 提携している大手企業と顧客
- 今後のこの分野における存在感
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるハンミ半導体
0427002005年7月22日上場。KOSDAQではなく本則市場
(半導体後工程装置)半導体は作らず、半導体を組み立てる装置を作る
第8工場 560億ウォン第7工場は2026年11月まで、第8工場は2027年2月取得予定
この会社の異様さは規模と影響力の比にあります。 従業員は737人しかいませんが、2025年の売上は5,767億ウォン、 1人あたり約7.8億ウォンを売っている計算になります 本稿の計算。 営業利益率は43.6%で、装置メーカーとしてもかなり高い水準です。 これはごく限られた種類の装置を、ごく限られた顧客に、高い単価で売っていることの裏返しです。 実際、2026年6月にはSK hynix1社から 442億ウォン(2025年売上の7.66%相当)の装置を1件の契約で受注したと公示しています 事実。 数件の受注で年間売上の数%が動く、という構造の会社です。
2. ロゴと社名の表記について
Hanmi Semiconductorのロゴは同社の商標です。
表記の注意:韓国語の正式名称は 한미반도체 주식회사、 英文は HANMI Semiconductor Co., Ltd. です。 日本語では「ハンミ半導体」「韓美半導体」の両方が使われますが、 同社自身は英文表記で HANMI(全て大文字)を用いています。 製薬の「韓美薬品(Hanmi Pharmaceutical)」とは無関係の別会社で、 韓国語の表記が同じ「한미」であるため混同されやすい点に注意してください。 なお持株会社の「곽신홀딩스(クァクシン・ホールディングス)」は最大株主の関連会社です。
公式サイト:https://www.hanmisemi.com3. 何をしている会社か ― 装置の垂直統合
Hanmi Semiconductorは半導体製造用の装置を作って売る会社です。 半導体そのものは作りません。顧客は、メモリメーカーとOSAT(後工程の受託企業)です。
同社の説明で特徴的なのは、鋳物(주물)から設計・製作・組立・検査・テストまでを自社で行う 垂直統合製造(Vertical Integration Manufacture)の体制を構築している、という記述です 事実。 装置メーカーは一般に構造部材を外注しますが、同社は装置の土台となる鋳造部品から内製していると述べています。
| 主力装置 | 何をする装置か | 会社の位置づけ |
|---|---|---|
| HBM TCボンダー | メモリチップに精密な熱と圧力を加え、12段・16段といった高積層のHBMを作る | 現在の主力。AIサーバ・データセンター投資の拡大で需要が急増したと説明 |
| 6-SIDE INSPECTION | TCボンディングの前後で、個々のダイの6面と積層後のHBMの外観・接合状態を検査する | 歩留まり管理に必須の検査装置と位置づけ |
| BOC COB ボンダー | BOC(Board On Chip)とCOB(Chip On Board)の2つの工程を1台で処理する | 会社は「世界初のツーインワン装置」と表現。GDDRや企業向けSSD向けに展開 |
| micro SAW & VISION PLACEMENT(MSVP) | パッケージの切断→洗浄→乾燥→2D/3D画像検査→選別→積載までを一括処理する | 会社は「2000年代半ば以降、世界シェア1位を維持」と記載 |
| EMI SHIELD | 半導体から出る電磁波が他のチップを誤動作させないよう遮蔽する工程の装置 | 2016年に初号機を発売。会社は「シェア1位を維持」と記載 |
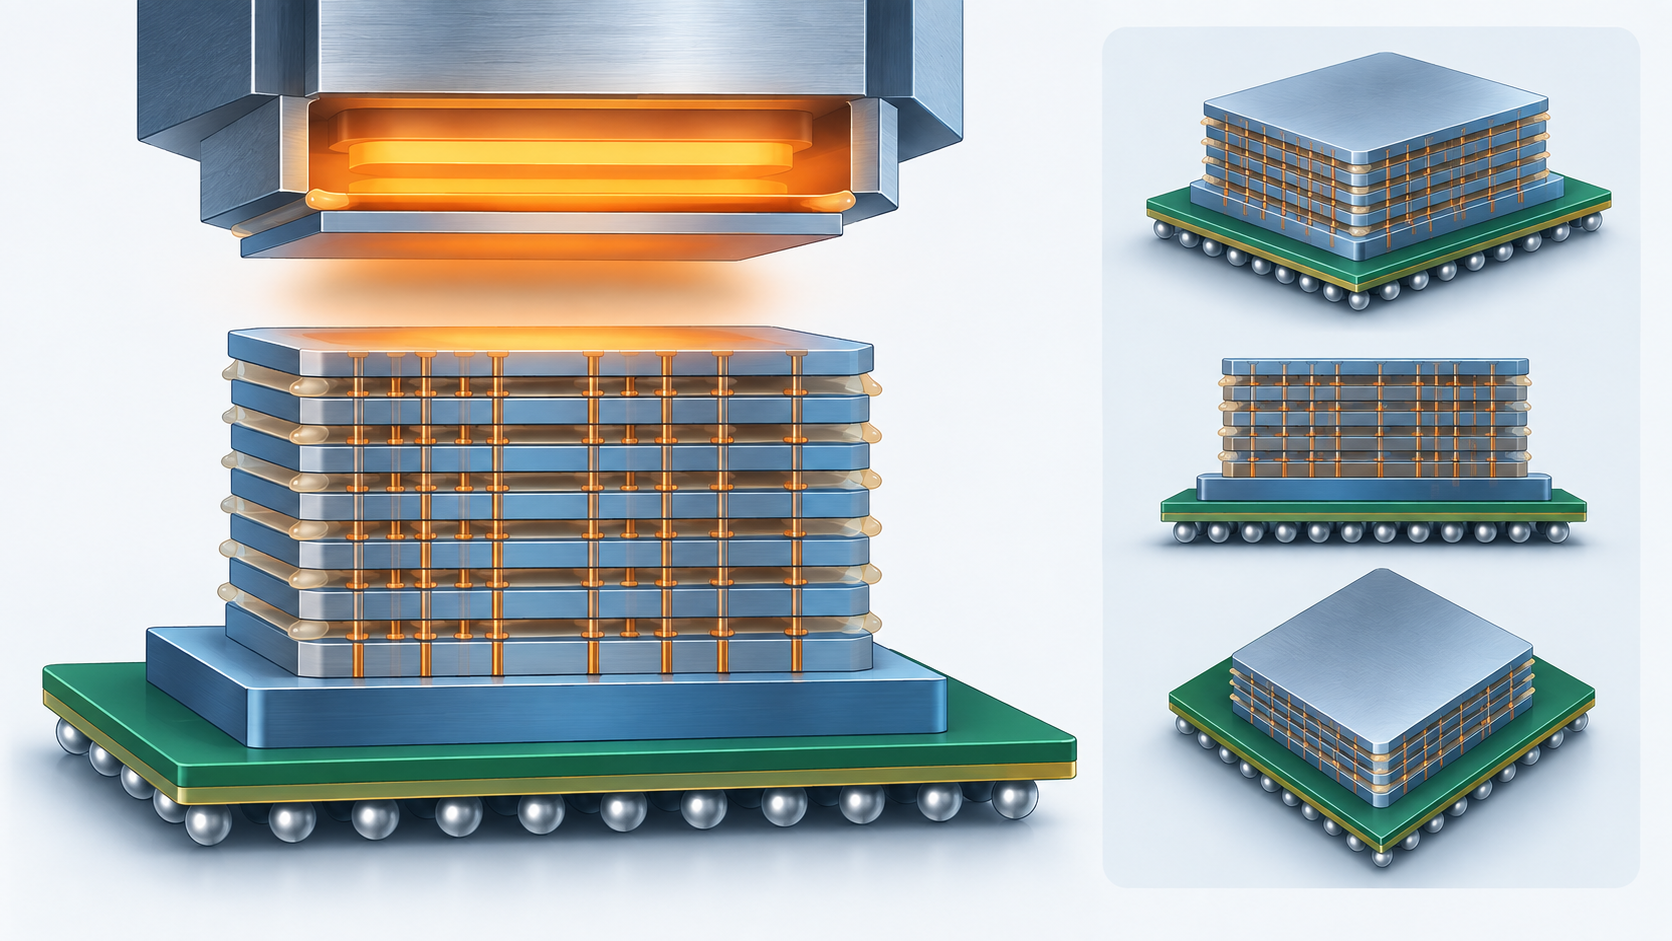
TCボンディングは、チップを積みながらヘッドで加圧し、同時に加熱して接合する工程です。 ここで装置が決めるのは、荷重の立ち上がり方、加熱と冷却の時間プロファイル、ヘッドの平行度。 材料側はこの3つに合わせ込む立場になります。
具体的に効いてくるのは、チップの間に挟むNCF(ノンコンダクティブフィルム)や アンダーフィル材の溶融粘度と硬化開始温度、はんだバンプの融点と濡れ性、 そして積層が進むほど効いてくる基板とチップの反りです。 HBMは段数が増えるほど1回の熱履歴が下層に何度も重ねてかかるので、 下の層の材料は上の層を積むあいだ、何度も再加熱されることになります。 装置が「何段まで」「どの温度で」積めるかを決めると、 そこから材料の耐熱回数の要求仕様が逆算されます。
同社は事業報告書で、 「ハイブリッドボンダーが技術的な難題で開発が遅れているため、 20段以上のHBM積層ではより広いHBMチップを積める新装置の必要性が浮上している」と述べ、 Wide Die ボンディングが可能な『WIDE TC ボンダー』の発売を控えているとしています 事実。 これは材料側から見れば、接合面積が広がる=反りと応力の条件が一段厳しくなるという予告です。
4. 企業規模 ― 過去5年の売上高
| 年 | 売上高(百万ウォン) | 営業利益(百万ウォン) | 当期純利益(百万ウォン) | 営業利益率 |
|---|---|---|---|---|
| 2021年 | 373,169 | 122,419 | 104,438 | 32.8% 本稿の計算 |
| 2022年 | 327,592 | 111,859 | 92,259 | 34.1% 本稿の計算 |
| 2023年 | 159,009 | 34,571 | 267,168 | 21.7% 本稿の計算 |
| 2024年 | 558,917 | 255,392 | 152,614 | 45.7% 本稿の計算 |
| 2025年 | 576,685 | 251,390 | 214,008 | 43.6% |
※すべて連結ベース。2023年の当期純利益が売上を上回っているのは、営業外の損益(関係会社株式などの評価・処分)が大きく効いたためで、本業の利益ではありません。2025年の営業利益率43.6%は会社自身が事業報告書に記載した数値です。2025年のROEは31.0%と会社が記載しています。
従業員737人という規模
| 区分 | 正社員 | 有期 | 合計 | 平均勤続年数 |
|---|---|---|---|---|
| 男性 | 679 | 10 | 689 | 9年12か月 |
| 女性 | 35 | 13 | 48 | 5年10か月 |
| 合計 | 714 | 23 | 737 | 9年9か月 |
※2025年12月31日時点、登記役員を除く。このほか所属外労働者が18人。年間給与総額は510億87百万ウォン、1人平均給与額は6,481万ウォンと会社が記載しています。会社は「総職員の約30%が研究開発人員」としています。
| 項目(百万ウォン) | 2023年 | 2024年 | 2025年 |
|---|---|---|---|
| 研究開発費(合計) | 18,052 | 22,135 | 23,938 |
| うち人件費 | 11,554 | 13,425 | 14,642 |
| 売上高に対する比率 | 11.5% | 4.0% | 4.3% |
※比率は会社が個別財務諸表の売上高を基準に算出した数値です。2023年の比率が高いのは、研究開発費が増えたのではなく売上が落ちたためです。
5. 企業カテゴリーと、後工程業界での立ち位置
カテゴリーはメーカー(半導体後工程装置)です。 大学でも政府機関でもOSATでもありません。韓国の区分では「中堅企業」に該当し、 中小企業でもベンチャー企業でもないと会社が記載しています 事実。
後工程の産業構造での位置は装置を納める側です。ASMPTやBesiと同じ層にいて、 メモリメーカーとOSATが顧客になります。 ただし製品の幅は狭く、ボンディングと切断・検査という特定の工程に集中しています。
6. 拠点と工場のある国
生産と研究開発は韓国・仁川の1か所に集中しています 事実。 海外にあるのは販売・サービスの現地法人だけです。
| 拠点 | 所在地 | 役割 | 設立 |
|---|---|---|---|
| 本社・工場・付設研究所 | 仁川広域市 西区 佳佐路30番ギル14(佳佐洞) | 本社機能、装置の製造、研究開発のすべて。2021年に「micro SAW専用工場」、2023年に「ボンダーファクトリー」を開設 | 1980年 |
| HANMI Taiwan Co., Ltd. | 台湾 桃園市 蘆竹区 | 装置と部品・資材の開発および販売。持株比率100% | 2015年10月19日 |
| HANMI Vietnam Co., Ltd. | ベトナム バクニン省 バクニン市 | 同上。持株比率100% | 2023年4月24日 |
| HANMI SINGAPORE Pte. Ltd. | シンガポール Woodlands Industrial Park | 同上。「AI半導体産業の成長にともなうグローバル顧客への現地対応」のため設立 | 2025年10月23日 |
※このほか、世界16社の協力会社(現地エージェント)を通じて販売とサービスを行っていると会社が記載しています。関係会社には非上場の곽신홀딩스(クァクシン・ホールディングス)があり、会社は2025年1月にその持分9%を代表理事に譲渡し、持分を40%に引き下げています。
売上5,767億ウォンの装置メーカーが、製造拠点を仁川の1か所だけに置いているのは、 供給網の観点では明確な集中リスクです。 しかし同時に、それが「装置1台ごとの作り込み」を可能にしている面もあります。 鋳物から自社で作り、同じ敷地で組み立てて検査して出荷する。 顧客立ち会いの受入検査(Buy-Off)を経てから出荷するという商流も、 拠点が分かれていない前提で成り立っています 事実。
装置に組み込まれる部材(ボンディングツール、ヒータ、セラミック部品、 精密ステージ用の材料)を納める立場からは、 窓口も認定試験も仁川に一本化されていることになります。 分散していない分、認定は取りやすい一方で、この1拠点が止まると代替がありません。 会社が2026年11月完成予定の第7工場、2027年2月取得予定の第8工場と、 立て続けに仁川で用地・建屋を確保しているのは、 この一点集中をさらに厚くする方向の投資です。
7. 半導体後工程における主力製品とそのシェア
TCボンダーという製品
TCボンダー(Thermal Compression Bonder)は、HBMを作る工程で使われます。 DRAMのダイを何段も重ねるとき、上から加圧しながら加熱して一気に接合する装置です。 同社は、AIサーバとデータセンターへの投資拡大でHBM需要が急増し、 積層段数が高くなるほどTCボンダーの重要性が増すと説明しています 事実。
製品ラインは世代で分かれており、2026年時点で公表されているものだけでも TCボンダー4、WIDE TCボンダー、ハイブリッドボンダーの開発を並行して進めているとしています。 2026年6月にSK hynixから受注した装置の名称は 「HBM4製造用 TC BONDER 4.5 GRIFFIN」です 事実。
シェアについて ― 切り分けて書きます
Hanmi Semiconductorは2025年度の事業報告書で、 「市場調査機関テックインサイツが発表したグローバルTCボンダー市場で71.2%のシェアで1位を記録した」と記載しています。 また micro SAW & VISION PLACEMENT と EMI SHIELD についても「世界シェア1位を維持」と記載しています。
ただしこれらは同社が引用した第三者の調査会社による推計であり、同社が算出した実績値ではありません。 本稿は調査会社の推計値を採用しない方針のため、 「会社がそう記載している」という事実としてのみ紹介し、シェアの数値そのものは確定した事実として扱いません 未確定/将来。 同社の法定開示書類には、自社で算出したシェアの数値は見当たりませんでした。
シェアの代わりに、一次情報として確実に言えるのは次の3点です。
- 2025年の売上5,767億ウォンのうち84.62%が装置本体、15.38%がコンバージョンキット等 事実
- 2026年6月8日、SK hynixからHBM4製造用TCボンダーを442億ウォンで受注(2025年売上の7.66%相当、納期2026年9月2日) 事実
- 2025年11月に「HBM TC BONDER」が韓国の世界一流商品に選定された 事実
会社は受注状況について、 「当社が営む半導体装置産業は、当社と顧客の相互協議を経てP/O(発注書)によって注文と生産を進めるもので、 契約内容は顧客の投資情報が露出しうるため、公示した内容以外は記載しない」と明記しています 事実。 したがって受注残高は分かりません 未確定/将来。 半期報告書の受注表に載るのは、単一販売・供給契約として個別に公示した案件だけです。
8. 直近の投資計画
投資はすべて仁川での工場増設に向いています。 2つの工場計画の中身は、会社の公示によれば次のとおりです 事実。
| 項目 | 第7工場 | 第8工場 |
|---|---|---|
| 金額 | 578億2,400万ウォン | 560億ウォン(諸税・付帯費用を除く契約金額) |
| 目的 | 次世代プレミアムHBM生産に対応するための最新式ハイブリッドボンダー専用工場の建築 | グローバル半導体企業の設備投資拡大にともなう装置供給不足への先行対応のための新工場確保 |
| 時期 | 2026年11月30日まで(今後の企業状況により調整の可能性) | 2027年2月17日に残金支払い予定 |
| 規模 | 公表されていない | 土地20,582.1㎡、建物25,694.3㎡。会社は「創業以来最大規模の工場用地取得」と記載 |
| 相手方 | 公表されていない | (株)マーキュリー |
注目すべきは、第7工場がハイブリッドボンダー専用として計画されている点です 事実。 同社は事業報告書の本文で「ハイブリッドボンダーは技術的な難題で開発が遅れている」と述べており、 まだ主力になっていない装置のために専用工場を建てていることになります。 これは「TCボンダーで稼いでいるうちに次の方式の受け皿を用意する」という、 かなり先行した投資の姿です。
一方、2026年8月に決議した第8工場の取得目的は 「装置供給不足(ショーテージ)への先行対応」と明記されています。 いま作れる量が足りていないという会社の認識が、公示文書に残っている形です。 ただしどちらの工場も、稼働後の生産能力は公表されていません 未確定/将来。
9. 提携している大手企業と顧客
この会社は珍しく、顧客名を実名で列挙しています。 2025年度の事業報告書と2026年上半期の半期報告書に、同じリストが載っています 事実。
| 区分 | 会社が挙げている企業名 |
|---|---|
| 海外の顧客 | SK hynix、Micron Technology、ASE、Amkor、JCET、Huatian Technology、TFME、Infineon、STMicroelectronics、PTI(力成科技)、Skyworks、Luxshare |
| 韓国国内の顧客 | JCETステーツチップパックコリア、ASEコリア、Amkorコリア、サムスン電機、LGイノテック、コリアサーキット、SFA半導体、シグネティクス |
読者が最も知りたいであろうSK hynixとの関係について、 同社の公表資料で確認できたのは次の2点だけです。
① 事業報告書と半期報告書の「主要販売先」欄に、SK하이닉스(SK hynix)が顧客として実名で記載されている 事実。
② 2026年6月8日付の「単一販売・供給契約締結」の公示で、 契約相手がSK하이닉스(SK Hynix Inc.)、契約名が「HBM4製造用 TC BONDER 4.5 GRIFFIN 装置の受注」、 契約金額が442億ウォン(VAT別)、2025年連結売上高に対して7.66%、契約期間が2026年6月8日〜2026年9月2日と明記されている 事実。
逆に言えば、それ以外は確認できません。 SK hynix向けの売上が年間でいくらか、供給比率が何%か、独占供給なのか複数購買なのか、 長期契約があるのかといった点は、同社の公表資料には一切記載がありません 未確定/将来。 報道で語られる「HBM用TCボンダーの独占供給」「取引解消」といった話は、 本稿では一次情報として扱いません。
| 種類 | 相手 | 内容 |
|---|---|---|
| 最大株主 | 郭東信(곽동신)代表理事会長 | 31,937,861株、持分33.51%(2025年12月31日時点)。特殊関係人を含めると55.70% |
| 関係会社 | 곽신홀딩스(クァクシン・ホールディングス) | 非上場。2025年1月に同社保有分9%を代表理事へ譲渡し、会社の持分は40%に低下 |
| 連結子会社 | HANMI Taiwan/HANMI Vietnam/HANMI SINGAPORE | いずれも持分100%。装置・部品・資材の開発および販売 |
| 主要な機関投資家 | ミレアセット資産運用 | 2026年2月・4月・7月に大量保有状況報告書(略式)を提出 |
10. 今後のこの分野における存在感
ここは予測になるので、判断の根拠となる事実と、そこから導かれる見通しを分けて書きます。
事実として確定していること
| 事実 | 後工程への含意 |
|---|---|
| 2025年の売上5,767億ウォン、営業利益率43.6%で創業以来最高の実績 | TCボンダーが収益の柱として確立した |
| 2026年第2四半期の売上が2,512億ウォン、前年同期比+39.5% | 四半期ベースでは増勢が続いている |
| 2026年上半期累計は3,021億ウォンで前年同期比−7.7% | 第1四半期(509億ウォン)が落ち込み、通期では見通しが読みにくい |
| 2026年6月にSK hynixからHBM4製造用TCボンダーを442億ウォンで受注 | HBM4世代でも装置の採用が続いている |
| ハイブリッドボンダー専用の第7工場を2026年11月までに建築 | 次世代方式への備えを進めている |
| 2026年8月に創業以来最大規模の工場用地(第8工場)取得を決議 | 会社は供給不足を前提に置いている |
| 従業員737人、製造拠点は仁川の1か所 | 能力の伸びは建屋と人の確保に律速される |
見通し
未確定/将来 後工程に限れば、Hanmi Semiconductorの位置は「HBMの積層段数が増え続けるかどうか」にほぼ全面的に依存します。 段数が増えるほど1台あたりの処理時間が延び、必要な装置台数が増えるためです。 会社自身が「20段以上のHBM積層では、より広いHBMチップを積める新装置の必要性が浮上している」と述べ、 WIDE TCボンダーの発売を予告しているのは、この方向を見ているからです。
未確定/将来 ただし、この構図が崩れる方向も同じ資料から読めます。 ひとつはハイブリッドボンディングへの移行です。 はんだを使わず銅面を直接接合する方式が量産に乗れば、TCボンダーの役割は縮みます。 会社はその可能性を見越してハイブリッドボンダーを開発中で、専用工場まで建てていますが、 量産採用が決まったという公表はありません。 もうひとつは顧客の設備投資サイクルです。 2026年第1四半期の売上が509億ウォンまで落ち、第2四半期に2,512億ウォンへ跳ねた振れ幅は、 この会社の売上が数件の納入時期で決まることを端的に示しています。
11. この企業が抱えるリスク
| リスク | 内容 | 裏づけとなる数字 |
|---|---|---|
| 売上の振れ幅 | 2022年から2023年に売上が51.5%減り、2024年に3.5倍に戻った。四半期でも2026年第1四半期509億→第2四半期2,512億と大きく振れる | 327,592→159,009→558,917百万ウォン 本稿の計算 |
| 製品の集中 | 売上の84.62%が装置本体で、その中心はHBM向けのボンダー。製品の幅が狭い | 2025年の製品別売上構成 事実 |
| 拠点の集中 | 製造拠点が仁川の1か所のみ。海外法人は販売・サービス機能に限られる | 事業報告書の事業所・子会社一覧 |
| 技術の置き換え | 会社自身が「ハイブリッドボンダーの開発が遅れている」と述べる一方、その専用工場を建設中。方式が切り替われば既存装置の需要は減る | 第7工場への578億ウォン投資 事実 |
| 為替 | 会社が市場リスクとして挙げているのは為替のみ。売上の80.7%が輸出で、米ドル・日本円建ての取引が中心 | 2025年の輸出4,653億/総額5,767億 本稿の計算 |
| 売掛金の膨張 | 2026年6月末の売掛金が2,583億ウォンで、2025年末(624億ウォン)の4.1倍。出荷が期末に寄っている | 半期報告書の要約財務情報 本稿の計算 |
| 支配構造 | 最大株主と特殊関係人で発行済株式の55.70%を保有。少数株主の影響力は限定的 | 2025年12月31日時点の株式所有状況 |
| 受注残が見えない | 会社は顧客の投資情報が露出するとして、個別公示した案件以外の受注状況を開示していない | 事業報告書の記述 未確定/将来 |
この会社の財務で最も目を引くのは売掛金の動きです。 2025年末に624億ウォンだった売掛金が、2026年6月末には2,583億ウォンへ4.1倍に膨らんでいます 本稿の計算。 同時に現金は2,762億ウォンから886億ウォンへ減っています。
装置メーカーの代金回収条件は、同社の説明によれば 「発注書受領後30日に30%、納品30日前に60%、検収後30日に10%」です 事実。 つまり売掛金の山は、すでに出荷済みか出荷直前の装置を意味します。 装置が据え付けられれば、その先に消耗部材と接合材料の消費が始まる。 材料を出す立場からは、装置メーカーの売掛金は数か月先の自社の需要の先行指標として読めます。 この規模の膨らみは、2026年後半から2027年にかけてHBM向けの材料が動くことを示唆しています。
12. 用語集
- TCボンダー
- Thermal Compression Bonder。チップを加圧しながら加熱して接合する装置。HBMの積層に使われる。
- HBM
- High Bandwidth Memory。DRAMを縦に積んで帯域を稼いだメモリ。AIアクセラレータの隣に置かれる。
- ハイブリッドボンディング
- はんだを使わず、銅電極と絶縁膜の面を直接接合する方式。接合ピッチをさらに細かくできる次世代方式。
- BOC/COB
- Board On Chip と Chip On Board。基板とチップの上下関係が逆の2つの実装方式。
- EMIシールド
- 半導体パッケージを金属膜などで覆い、電磁波が周囲のチップを誤動作させないようにする工程。
- コンバージョンキット
- 既に納入した装置の仕様を別の製品向けに変えるための部品一式。装置メーカーの安定収益源になる。
- Buy-Off
- 出荷前に顧客が立ち会って装置の性能を確認する検査。合格後に出荷し、代金の一部が支払われる。
- DART
- 韓国金融監督院の電子公示システム。韓国の上場企業が事業報告書などの法定開示を行う公式サイト。
 AI生成・概念図
13. 出典
- 한미반도체(Hanmi Semiconductor) 2025年度 事業報告書(DART提出、2026年3月12日)。正式名称・設立日・本社所在地・上場日、主要製品の説明、製品別売上構成、輸出/内需の売上実績、主要販売先の一覧、研究開発費、従業員数と勤続年数・給与、第7工場の施設投資、最大株主と特殊関係人の持株、配当、子会社と関係会社、要約財務情報(2023〜2025年)、経営陣の分析意見。 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260312001230
- 한미반도체(Hanmi Semiconductor) 2026年上半期 半期報告書(DART提出、2026年8月14日)。2026年上半期の売上・営業利益・純利益、売掛金と現金の残高、輸出/内需の内訳、主要販売先、受注表(TC BONDER 4.5 GRIFFIN)、第7工場の施設投資の進捗。 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814003665
- 한미반도체(Hanmi Semiconductor) 2023年度 事業報告書(DART提出、2024年3月14日)。2021年・2022年・2023年の売上高・営業利益・当期純利益(要約財務情報)。 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20240314001257
- 한미반도체(Hanmi Semiconductor) 公示「単一販売・供給契約締結」(2026年6月8日)。契約相手SK하이닉스(SK Hynix Inc.)、HBM4製造用「TC BONDER 4.5 GRIFFIN」装置の受注、契約金額442億ウォン(VAT別)、2025年連結売上高比7.66%、契約期間2026年6月8日〜2026年9月2日。 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260608800436
- 한미반도체(Hanmi Semiconductor) 公示「有形資産取得決定」(2026年8月18日)。第8工場としての仁川市西区佳佐洞の土地・建物の取得、取得価額560億ウォン、土地20,582.1㎡・建物25,694.3㎡、取得予定日2027年2月17日、取引相手(株)マーキュリー、取得目的(装置供給不足への先行対応)。 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260818800167
- 한미반도체(Hanmi Semiconductor) 公示「連結財務諸表基準営業(暫定)実績(公正公示)」(2026年7月14日)。2026年第2四半期の売上2,512億ウォン(前年同期比+39.5%)、営業利益1,303億ウォン(同+51.0%)、上半期累計の売上3,021億ウォン(同−7.7%)。 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260714800204
- 한미반도체(Hanmi Semiconductor) 公式サイト(会社概要・ブランド表記の確認用)。 https://www.hanmisemi.com
14. 主張と出典の対応表
| 本文の主張 | 区分 | 出典 |
|---|---|---|
| 正式名称、設立日(1980年12月24日)、本社所在地、上場市場と上場日(2005年7月22日)、銘柄コード042700 | 事実 | 出典1 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260312001230 |
| 2023年・2024年・2025年の売上高・営業利益・当期純利益 | 事実 | 出典1の要約財務情報 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260312001230 |
| 2021年・2022年の売上高・営業利益・当期純利益 | 事実 | 出典3の要約財務情報 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20240314001257 |
| 2021〜2024年の営業利益率、2025年の前年比+3.2%、2022→2023年の減収率51.5% | 本稿の計算 | 出典1・3の開示値から算出 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20240314001257 |
| 2025年の営業利益率43.6%、ROE 31.0%、創業以来最高の実績という表現 | 事実 | 出典1の経営陣の分析意見 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260312001230 |
| 従業員737人、勤続年数、給与総額、研究開発人員が約30%であること | 事実 | 出典1 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260312001230 |
| 1人あたり売上 約7.8億ウォン | 本稿の計算 | 出典1の売上高を従業員数で割った値 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260312001230 |
| 2023〜2025年の研究開発費と売上高比率 | 事実 | 出典1 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260312001230 |
| 2025年の製品別売上構成(装置84.62%、コンバージョンキット等15.38%) | 事実 | 出典1 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260312001230 |
| 2023〜2025年の輸出・内需の売上内訳、2025年の輸出比率80.7% | 本稿の計算 | 出典1の売上実績表の金額から算出 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260312001230 |
| 主力装置(TCボンダー、6-SIDE INSPECTION、BOC COBボンダー、MSVP、EMI SHIELD)の説明とWIDE TCボンダーの予告 | 事実 | 出典1 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260312001230 |
| 垂直統合製造体制、協力会社16社、Buy-Offと代金回収条件 | 事実 | 出典1 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260312001230 |
| 顧客名の一覧(SK hynix、Micron、ASE、Amkor、PTIほか) | 事実 | 出典1・2 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814003665 |
| SK hynixからのTC BONDER 4.5 GRIFFIN受注(442億ウォン、売上比7.66%、納期2026年9月2日) | 事実 | 出典4 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260608800436 |
| 子会社3社(台湾・ベトナム・シンガポール)の設立日と所在地、곽신홀딩스の持分変更 | 事実 | 出典1 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260312001230 |
| 第7工場(578億2,400万ウォン、ハイブリッドボンダー専用、2026年11月30日まで) | 事実 | 出典1・2 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814003665 |
| 第8工場(560億ウォン、土地20,582.1㎡・建物25,694.3㎡、2027年2月17日取得予定、(株)マーキュリー) | 事実 | 出典5 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260818800167 |
| 2026年第2四半期の売上2,512億ウォン(+39.5%)、上半期累計3,021億ウォン(−7.7%) | 事実 | 出典6・2 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260714800204 |
| 2026年6月末の売掛金2,583億ウォンが2025年末の4.1倍であること | 本稿の計算 | 出典2の要約財務情報から算出 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814003665 |
| 最大株主の持分33.51%、特殊関係人を含めて55.70%、配当(2025年度800ウォン) | 事実 | 出典1 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260312001230 |
| 会社が引用するTCボンダー市場シェア71.2%、MSVPとEMI SHIELDの「世界1位」 | 未確定/将来 | 出典1に記載はあるが、いずれも第三者調査会社の推計。本稿では数値を事実として扱わない https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260312001230 |
| SK hynix向けの年間売上額・供給比率・独占供給の有無・長期契約の有無 | 未確定/将来 | 公表資料に記載なし。本稿では報道を根拠にしない |
| 受注残高 | 未確定/将来 | 会社は顧客の投資情報が露出するとして非開示。個別公示した案件のみ判明しており、本稿では総額を示さない |
| 第7工場・第8工場の稼働後の生産能力 | 未確定/将来 | 公表資料に記載なし。本稿では推定しない |
| ハイブリッドボンダーの量産採用の可否と時期 | 未確定/将来 | 開発中であることのみ公表。採用の公表はなく、本稿でも時期を推定しない |
| 今後の存在感に関する見通し(第10節「見通し」) | 未確定/将来 | 本稿による解釈。事実欄の7項目から導出 |
最終更新:2026年9月21日/Troy Technical
本稿の数値はすべて한미반도체(Hanmi Semiconductor)が韓国の電子公示システムDARTに提出した法定開示書類に基づきます。調査会社の推計値・報道ベースの数値は、会社自身が引用したものを除き使用していません。