
主要成果: 積水化学の株価が最大20%過小評価される可能性
Simply Wall Stのアナリストによる最新の分析によれば、日本の主要化学メーカーである積水化学工業(TSE:4204)の株価は、現在市場で最大20%過小評価されている可能性があります。この評価は、主に同社がAusbuildとの契約を見直したことに加え、将来的な成長ドライバーである高性能プラスチックの生産能力拡大と、特に革新的なペロブスカイト太陽電池の量産に向けた順調な進捗が市場に十分に織り込まれていないという見方にに基づくものです。
技術・臨床詳細: 次世代モビリティ、エレクトロニクス、ソーラー市場への貢献
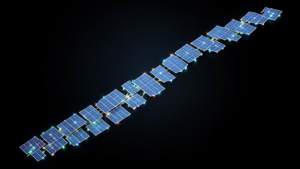
積水化学は、将来の成長分野として注目される次世代モビリティ、エレクトロニクス、そしてソーラーアプリケーション市場において、主要なサプライヤーとなるための戦略を着実に実行しています。高性能プラスチック分野では、電気自動車(EV)や高度な電子機器の需要増加に対応するため、生産能力を積極的に拡大しています。さらに、ペロブスカイト太陽電池の開発と量産化は、同社の最も期待される成長ドライバーの一つです。積水化学が開発するフィルム型ペロブスカイト太陽電池は、軽量性、柔軟性、薄型という特性を活かし、建材一体型太陽電池(BIPV)や、これまで太陽電池の設置が困難だった場所への応用を可能にし、再生可能エネルギー市場に新たな価値をもたらすと期待されています。
背景・業界文脈: 成長戦略と市場評価のギャップ
アナリストは、積水化学がこれらの成長分野で確立しようとしている戦略的地位が、現在の株価に適切に反映されていないと考えています。同社の技術革新と市場投入の動きは、将来的に収益成長率の大幅な向上と純利益率の増加をもたらす可能性を秘めています。世界のクリーンエネルギーへの移行が加速する中で、ペロブスカイト太陽電池のような革新的な技術を持つ企業は、長期的な成長ポテンシャルが高いと評価されるべきです。この評価のギャップは、投資家にとって魅力的な機会を提供するかもしれません。
今後の展望: 潜在価値の顕在化と投資機会
積水化学の株価が現在の過小評価状態から適正な評価へと是正されれば、株主にとって大きなリターンをもたらす可能性があります。同社は、継続的な研究開発投資と戦略的な事業拡大を通じて、次世代の産業を支える重要サプライヤーとしての地位を固めつつあります。今後、ペロブスカイト太陽電池の量産が本格化し、市場への浸透が進むにつれて、その潜在的な価値が市場に認識され、株価に反映されることが期待されます。投資家は、積水化学が持つ技術的優位性と長期的な成長戦略を注視し、この隠れた優良株に対する投資機会を検討する時期に来ているかもしれません。
毎週の技術動向レポートを無料でお届け
各分野の分析レポートを読む価値があるかどうか一目で判断できるインフォグラフィックをメールで受け取れます。
📢 メールマガジンに無料登録(週刊・技術動向レポート)
ご登録いただくと、Troy-Technical から週刊で技術動向レポート(メールマガジン)をお届けします。
- 取得したメールアドレス・選択分野は配信目的にのみ使用します。
- 第三者へ提供することはありません。
- 配信はいつでも解除できます(各メール下部のリンクから)。
詳しくはプライバシーポリシーをご覧ください。
登録は1分・いつでも解除できます



コメント