COMPANY PROFILE / 全固体電池
Solidion Technology
― 従業員22人。特許と、公的研究費で走る会社
Solidionは本シリーズで扱うスタートアップの中で群を抜いて小さい会社です。 従業員は22人、2025年12月期の売上は1万3,350ドル、 2025年末の現金残高は20万4,725ドルしかありませんでした。 それでも345件を超える特許を持ち、 2026年6月の私募で3,500万ドルを調達して息を吹き返しています。 本稿では、この会社の資産が何で、どこから資金が来ているかを、 米国SECに提出された10-Kと10-Qだけで整理します。
- 30秒でわかるSolidionと、全固体電池での立ち位置
- ロゴと社名の表記について
- 全固体電池の世界で、この会社はどこにいるか
- 会社の規模(売上はほぼゼロ。現金で見る)
- 全固体電池にかけているリソース
- これまでの取り組み
- 今後の計画
- この会社は全固体電池で何を目指しているか
- 全固体電池分野の提携マッピング
- 採用している技術方式
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるSolidionと、全固体電池での立ち位置
ダラス研究開発と製造はオハイオ州デイトン
(材料・特許)工場は持たず、受託生産を使う方針
全固体電池に取り組む企業は、大きく自動車メーカー・電池メーカー・スタートアップの3種類に分かれます。 Solidionはこのうちスタートアップですが、実態は特許を資産とする材料技術の会社です 事実。 同社が持つ345件超の特許の大半は、親会社にあたるGlobal Graphene Group(G3)から2023年2月に譲渡されたもので、 グラフェンと黒鉛の製造に関する一部は現在もG3からライセンスを受けています。
興味深いのは、10-KがQuantumScape・Solid Power・SESを競合ではなく「潜在的な戦略パートナー」と位置づけていることです。 理由として同社は「グラフェン/エラストマーで保護したリチウム金属負極の技術を提供することで、 各社のリチウム金属電池の商業化を加速できる」と書いています。 つまりこの会社が売ろうとしているのは電池でも電解質でもなく、他社の電池を成立させる部材と特許です。
2. ロゴと社名の表記について
表記の注意:法人名は Solidion Technology, Inc.。 2024年2月にSPACである Nubia Brand International Corp. が Honeycomb Battery Company と合併し、改称したものです。 書類に頻出する G3 は Global Graphene Group の略で、 Solidionの特許の元の保有者にあたります。 Solid Power(本シリーズの別記事)とは無関係の別会社なので混同に注意してください。
公式サイト:https://www.solidiontech.com/3. 全固体電池の世界で、この会社はどこにいるか
4. 会社の規模(売上はほぼゼロ。現金で見る)
Solidionの2025年12月期の純損失は4,100万ドルですが、 そのうち2,825万ドルは非現金の損失です 事実。 前渡購入契約(Forward Purchase Agreement)とワラントを負債として時価評価しているためで、 実際に出ていった現金は営業活動で454万ドルにすぎません。 また2025年12月期の売上は13,350ドル——1万3千ドルであって、1万3千万ドルではありません。 会社自身が「これまで製品サンプルから最小限の売上しか生んでいない」と明記しています。
| 指標(ドル) | 2024年12月期(修正後) | 2025年12月期 | 2026年上期 |
|---|---|---|---|
| 売上 | 0 | 13,350 | 210,340 |
| 売上原価 | 0 | 6,648 | 1,696 |
| 営業費用 | 13,299,537 | 12,927,608 | 3,350,274 |
| その他損益(大半が非現金) | △19,117,496 | △28,083,094 | △1,175,794 |
| 純損益 | △32,417,033 | △41,004,000 | △4,317,424 |
| 営業活動によるキャッシュ流出 | 7,377,807 | 4,536,702 | 4,115,341 |
| 項目 | 2025年12月31日 | 2026年6月30日 |
|---|---|---|
| 現金・現金同等物 | 204,725ドル | 27,677,315ドル |
| 累積損失 | 163,372,539ドル | 167,689,963ドル |
| 継続企業の前提 | 重要な疑義あり(監査報告書にも記載) | 疑義は解消(私募による資金で) |
| 約束手形 | ― | 元本1,025,824ドルが期日未払いで債務不履行の状態 |
2025年12月末の現金残高は20万4,725ドルでした 事実。 営業活動で年に450万ドル前後を使う会社の手元に20万ドルしかないというのは、 ひと月ももたない水準です。 10-Kで監査法人が継続企業の前提に疑義を付けたのは当然の結果でした。
これを覆したのが2026年6月9日の私募です。 普通株75万株と、158万3,000株分の前払ワラントを発行し、 総額約3,500万ドル(手数料等を差し引いた手取り約3,220万ドル)を調達しました。 これで現金は2,767万ドルになり、経営陣は継続企業の疑義が解消したと結論づけています。 2026年上期の営業キャッシュ流出411万ドルを年率に直すと約822万ドルなので、 単純計算で約3.4年分です 本稿の計算。 ただし会社自身が述べているのは「少なくとも1年」であり、 今後は開発と商業化の加速で支出が増えるとも書いています。
5. 全固体電池にかけているリソース
| リソースの種類 | 内容 | 区分 |
|---|---|---|
| 人 | フルタイム従業員22人(2025年12月31日)。本シリーズのスタートアップで最少 | 事実 |
| 金(営業費用) | 2025年12月期 1,292万ドル/2024年 1,330万ドル/2026年上期 335万ドル。研究開発費と一般管理費の内訳は本文で分離開示されていない | 事実 |
| 累計調達額 | 総額は書類に明示されていない。確認できるのはSPAC合併による手取り17,555ドル(ほぼ全額が償還された)、2024年の私募と新株予約権行使で1,210万ドル、2026年6月の私募で手取り約3,220万ドル | 事実 |
| 公的資金 | 2025年第4四半期〜2026年第1四半期に3件の助成。米国エネルギー省から2件(いずれもオークリッジ国立研究所との共同研究)、米国陸軍から1件(テキサス大学ダラス校との共同研究)。金額は非開示 | 事実 |
| 量産設備 | 自社の量産工場は持たない。オハイオ州デイトンに自社所有の建物約27,646平方フィートと賃借の約7,097平方フィート。量産は世界の受託生産(トール生産)を使う方針 | 事実 |
| 外部への出資 | Solidionから他社への出資に関する記載はない | 確認できず |
| 大学・研究機関との連携 | オークリッジ国立研究所(電気化学的黒鉛化で2025年R&D 100 Awardを共同受賞)、テキサス大学ダラス校(繊維型電池) | 事実 |
| 知的財産 | 世界で345件超の有効特許(登録・出願中)。うち米国の主要特許はシリコン系材料100件超、難燃性電解質35件超、全固体・リチウム金属電池70件超。満了は2028〜2040年 | 事実 |
(1) 手元資金=2,767万ドル(2026年6月末)。 (2) 年間の現金流出=約820万ドル(2026年上期の年率換算)。 (3) 自動車メーカーが出資しているか=していない。 (4) 量産設備を自前で持つか=持たない 本稿の計算。
(3) がこの会社の最大の弱点です。 本シリーズの他のスタートアップは、QuantumScapeにフォルクスワーゲン、 Factorialにメルセデス・ベンツ/ステランティス/現代・起亜、 Solid PowerにBMWとSK On、ProLogiumにメルセデス・ベンツと、 いずれも出資者がそのまま顧客候補になる構造を持っています。 Solidionにはそれがありません。 代わりに資金の出し手になっているのは金融投資家と米国政府です。
6. これまでの取り組み
| 時期 | できごと | 意味 |
|---|---|---|
| 2023年2月8日 | Global Graphene Group(G3)からSolidionへ特許を譲渡。グラフェン・黒鉛の製造に関する一部は、取消不能・非独占・無償でライセンス | 現在の資産の土台がここでできた |
| 2024年2月2日 | SPAC(Nubia Brand International)との合併が完了し、Nasdaqに上場。社名をSolidion Technologyへ。合併による手取りは17,555ドル | SPAC株主の償還が進み、資金はほとんど入らなかった |
| 2024年 | 私募と新株予約権行使で1,210万ドルを調達。年末までに生体炭由来の負極材で340mAh/g超を達成 | ― |
| 2024年11月 | 台湾のGiga Solar MaterialsおよびBluestar Materialsと戦略提携。SiOx負極材の米国生産を目指す。SolidionとGiga Solarの台湾での合計能力は年間100トン | 唯一の具体的な製造提携 |
| 2025年5月12日 | 1対50の株式併合を実施 | 上場維持のための措置 |
| 2025年9月 | 取締役の辞任により監査委員会がNasdaqの上場規則(独立取締役3人以上)に不適合となり、同社がNasdaqへ届け出 | 是正期限は2026年9月3日 |
| 2025年第4四半期〜2026年第1四半期 | 米国政府から3件の助成(エネルギー省2件、陸軍1件) | 研究費の出所が公的機関へ |
| 2026年2月10日 | 蓄電システム事業者と非拘束のMOU。ポーチセルの供給で、正式契約なら今後12か月で400万〜600万ドルの売上になりうると記載 | 初の実売につながる可能性。ただし非拘束 |
| 2026年6月9日 | 私募で総額約3,500万ドル(手取り約3,220万ドル)を調達 | 継続企業の疑義が解消した |
| 2026年8月31日 | 取締役会を4人から7人へ拡大し、3人を新任 | ガバナンス体制の立て直し |
| 2026年9月16日 | Mark N. Schwartz氏を筆頭独立取締役、Jaymes Winters CEOを取締役会議長に | ― |
7. 今後の計画
ラミネート形のセル顧客ごとに設計した評価用セルを供給する
米国生産へGiga Solar・Bluestarとの提携で検討中
会社の成長戦略は明快です。 「世界の既存の受託生産能力を活用して電池を作る」と10-Kに明記しており、 理由として「大きな設備投資なしに顧客向けの試作セルを素早く供給できる」「自社で大規模工場を所有・運営する制約から自由でいられる」ことを挙げています 事実。
次はいずれも10-K・10-Qに記載がありません 未確定/将来。
3件の政府助成の金額/MOUの相手先の社名/受託生産先の社名/ SiOx負極材の米国生産の場所と時期/自動車メーカーとの契約の有無/ 研究開発費と一般管理費の内訳。 なお会社が示す「エネルギー密度305Wh/kg」「EV航続20〜30%増」などの数値は 自社の試作結果および見通しであり、第三者による検証結果は示されていません。
8. この会社は全固体電池で何を目指しているか
ここは会社が直接には述べていない部分を含みます。一次情報から読み取れる範囲の推測として、根拠とともに書きます。
| 読み取れること | 根拠となる一次情報 | 区分 |
|---|---|---|
| 目指しているのは他社の電池を成立させる部材と特許の提供 | 10-KがQuantumScape・Solid Power・SESを「競合ではなく潜在的な戦略パートナー」と明記し、リチウム金属保護技術で各社の課題を解けると書いている | 事実 |
| 技術の軸足は全固体電池ではなくシリコン負極 | 10-Kの競合欄で真っ先に挙がるのはSila Nanotechnologies、Group 14、Enovix、Enevate、Nexeonなどシリコン負極材の会社。全固体企業は「提携先」の扱い | 事実 |
| 既存のリチウムイオン製造ラインで作れることを最優先にしている | FireShield™電解質を「既存のリチウムイオン電池製造ラインにそのまま入る」と説明し、「多くの競合が全固体電池の生産に全く新しい工程と設備を必要とするのに対し」と対比している | 事実 |
| 収益源の第一候補はEVではなく蓄電システム | 2026年2月の唯一のMOUは蓄電システム事業者向けのポーチセル供給。自動車メーカーとの契約は書類にない | 推測 |
| 研究の比重が電池以外にも広がっている | 3件の政府助成のうち2件は溶融塩原子炉向けの炭素ナノ材料と生体炭由来黒鉛で、電池そのものではない | 推測 |
| 自社は商業化の主役になるつもりがない | 工場を持たず、受託生産を使い、顧客と提携先の設備に依存する設計。22人という人員規模もそれと整合する | 推測 |
10-Kの競合の記述が、この会社の自己認識をそのまま表しています 事実。 同社が「直接競合する」と書いているのは Sila Nanotechnologies、Group 14、Enovix、Enevate、Nexeon、StoreDot、BTR、杉杉、Berzelius—— すべてシリコン負極材の会社です。 黒鉛負極材の競合として、さらにPOSCO Future M・レゾナック・三菱ケミカルなどを挙げています。
一方、QuantumScape・Solid Power・SESについては 「競合と見られるかもしれないが、当社はこれらを競合ではなく潜在的な戦略パートナーと見ている」と書き、 補完的な知財を提供できると主張しています。 ここから本稿は、Solidionを全固体電池の開発者ではなく、負極材と保護技術の供給者として読みます 未確定/将来。 この立ち位置は本シリーズのSila Nanotechnologiesに近く、 実際に両社は10-Kで互いを競合として名指ししています。 ただし規模は、従業員22人のSolidionに対してSilaはGWh規模の工場を稼働させており、大きな差があります。
9. 全固体電池分野の提携マッピング
10. 採用している技術方式
| 項目 | 10-Kの記述 |
|---|---|
| 主力の負極材 | シリコンリッチ負極(グラフェンまたはエラストマーで強化したシリコン/SiOx)。比容量は1,300〜2,800mAh/g |
| 製法の特徴 | シランガスを使わず、CVDも使わない製法。冶金級シリコンや再生シリコンを原料にできる。爆発性のシランを避けられるため安全性と供給網の点で有利だと主張 |
| 膨張への対策 | エラストマー保護。柔軟なポリマーでシリコン粒子と電極全体を包み、充放電時の機械的応力に対処する |
| グラフェンの役割 | Si/C複合負極にグラフェンを入れることで導電率が17%向上したと報告 |
| もう1つの負極材 | 生体炭(バイオチャー)由来の黒鉛。石油由来黒鉛よりCO2が30%少ない。容量340mAh/g超。NMC正極と組んだ200mAhの試作セルで0.3C・1,000サイクル |
| 電解質 | FireShield™(難燃性)。solvent-in-salt型とsolvent-in-polymer型。既存のリチウムイオン製造ラインにそのまま入ることを設計目標にしている |
| 全固体への位置づけ | 準固体(quasi-solid)と全固体の両方。グラフェン/エラストマーで保護したリチウム金属負極が要 |
| セルの実績 | 5.5Ahの21700円筒セルで305Wh/kg(一般的な高エネルギーセルは240〜260Wh/kg)。2C超の連続充放電、一部は3C超の急速充電 |
この会社の主張のうち、産業上いちばん意味があるのは シランガスを使わないという一点です 本稿の計算。 高性能なシリコンカーボン負極の主流の作り方は、 多孔質の炭素にシラン(SiH4)ガスを流し、CVDでシリコンを析出させるというものです。 本シリーズのSila Nanotechnologiesも、REC Siliconと高純度シランの長期供給契約を結んでいます。 シランは空気に触れただけで自然発火する気体で、専用の設備と資格と輸送手段が要り、 高純度品を作れる会社は世界に数えるほどしかありません。 つまりシランは技術ではなく供給網のボトルネックです。
Solidionは冶金級や再生のシリコンを原料に使い、この工程を回避すると主張しています。 もし本当に同等の性能が出るなら、原料の制約と設備投資の両方を外せることになり、 従業員22人の会社でも勝負できる理屈は成り立ちます。 ただし10-Kにあるのは「低コストになると見込まれる(per our projection)」という表現であり、 第三者による比較検証の結果は示されていません 未確定/将来。 主張の筋は通っているが、裏づけはこれから——というのが現在地です。
11. この企業が抱えるリスク
| リスク | 内容 | 区分 |
|---|---|---|
| 売上がほぼ存在しない | 2025年12月期の売上は13,350ドル。2026年上期の21万ドルも大半が政府助成収入 | 事実 |
| 約束手形が債務不履行の状態 | 元本1,025,824ドルの約束手形について、分割払いの不履行が続いている | 事実 |
| Nasdaqの上場規則に不適合 | 監査委員会の独立取締役が不足。是正期限は2026年9月3日。2025年5月には1対50の株式併合も実施している | 事実 |
| 親会社筋との利益相反 | 10-KがG3との利益相反の可能性をリスクに挙げている。最高科学責任者は合併後もG3に在籍している | 事実 |
| 自動車メーカーとの関係がない | 出資も契約も書類に記載がない。他のスタートアップが持つ「出資元=顧客候補」の構造を欠く | 推測 |
| 特許の満了が近いものがある | 主要な米国特許の満了は2028年から始まる。商業化が遅れるほど、保護期間のうち収益化できる年数が減る | 推測 |
| 規模が小さすぎる | 従業員22人で、材料・電解質・セルの3領域を同時に進めている。同じ土俵のSilaはGWh規模の工場を稼働させている | 推測 |
12. 用語集
- 全固体電池
- 電解質を液体ではなく固体にした電池。発火リスクが低く、高電圧・高温に強いとされる。
- 準固体(quasi-solid)
- 固体と液体の中間の電解質を使う構成。既存の製造ラインを使いやすい。
- SiOx
- 酸化シリコン系の負極材。黒鉛より容量が大きく、純シリコンより膨張が小さい。
- シラン(SiH4)
- シリコン系材料の原料になる気体。空気に触れると自然発火するため取り扱いが難しい。
- CVD
- 化学気相成長。気体を反応させて薄膜や粒子を作る方法。設備が高価になりやすい。
- 生体炭(バイオチャー)
- 廃棄バイオマスを炭化して作る炭素材料。石油由来の黒鉛の代替になりうる。
- 受託生産(トール生産)
- 他社の工場に自社の製品を作ってもらう方式。設備投資を抑えられる。
- Form 10-K
- 米国上場企業が米国SECに提出する年次報告書。監査済みで法的責任を伴う。
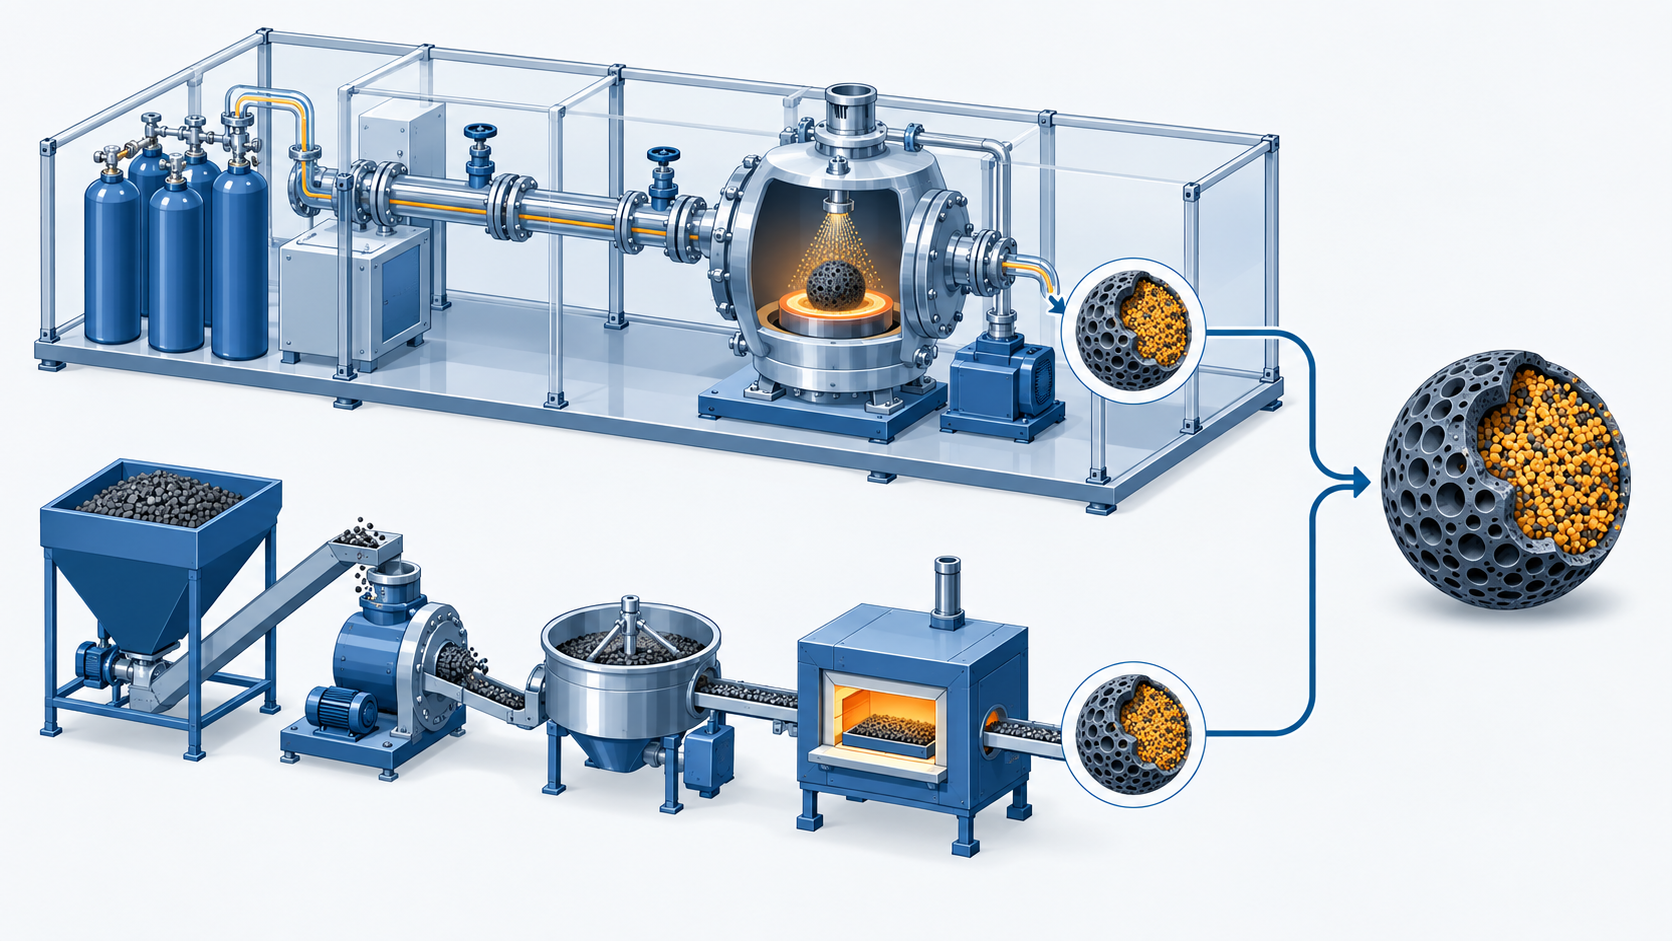 AI生成の概念図
13. 出典
- Solidion Technology, Inc. Form 10-K for the fiscal year ended December 31, 2025(米国SEC提出、2026年4月15日)。事業内容・技術方式・従業員数・拠点・特許件数と満了年・G3からの特許譲渡とライセンス・Giga SolarおよびBluestarとの提携・政府助成3件・MOU・株式併合・Nasdaqの上場規則への不適合・2024年および2025年12月期の損益とキャッシュフロー・継続企業の前提・競合認識。 https://www.sec.gov/Archives/edgar/data/1881551/000121390026044126/ea0276988-10k_solidion.htm
- Solidion Technology, Inc. Form 10-Q for the quarterly period ended June 30, 2026(米国SEC提出、2026年8月6日)。2026年6月末の現金2,767万ドル・上期の損益とキャッシュフロー・2026年6月9日の私募の内容・継続企業の疑義の解消・約束手形の債務不履行・累積損失・Nasdaqの是正期限。 https://www.sec.gov/Archives/edgar/data/1881551/000121390026086220/ea0298217-10q_solidion.htm
- Solidion Technology, Inc. Form 8-K(米国SEC提出、2026年9月2日)。取締役会を4人から7人へ拡大し3人を新任したこと。 https://www.sec.gov/Archives/edgar/data/1881551/000121390026096770/ea0304469-8k_solidion.htm
- Solidion Technology, Inc. Form 8-K(米国SEC提出、2026年9月21日)。筆頭独立取締役と取締役会議長の選任(2026年9月16日付)。 https://www.sec.gov/Archives/edgar/data/1881551/000121390026101539/ea0306024-8k_solidion.htm
- Solidion Technology, Inc. 公式サイト(社名表記の確認用)。 https://www.solidiontech.com/
14. 主張と出典の対応表
最終更新:2026年9月23日/Troy Technical
本稿の数値はすべてSolidion Technology, Inc. が米国証券取引委員会(SEC)に提出した法定開示書類に基づきます。調査会社の推計値・報道ベースの数値は使用していません。「推測」と記した箇所は、一次情報から本稿が読み取った解釈であり、会社の公表内容ではありません。