COMPANY PROFILE / 全固体電池
Solid Power
― 電池ではなく「固体電解質という粉」を売ることに決めた会社
Solid Powerは全固体電池のスタートアップですが、 商用の電池セルを作るつもりがないと10-Kで明言しています。 売るのは硫化物系の固体電解質そのもので、顧客はサムスンSDIやSK Onのような電池メーカーです。 だから売上がすでにあり(2025年12月期2,175万ドル)、手元資金も4億1,933万ドルと潤沢です。 本稿では、この「材料を売る」という選択が財務と提携構造にどう表れているかを、 米国SECに提出された法定開示書類だけで整理します。
- 30秒でわかるSolid Powerと、全固体電池での立ち位置
- ロゴと社名の表記について
- 全固体電池の世界で、この会社はどこにいるか
- 会社の規模(売上はあるが、商品の売上ではない)
- 全固体電池にかけているリソース
- これまでの取り組み
- 今後の計画
- この会社は全固体電池で何を目指しているか
- 全固体電池分野の提携マッピング
- 採用している技術方式
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるSolid Powerと、全固体電池での立ち位置
ルイビル486 S. Pierce Ave., Suite E
(材料メーカー志向)商用の電池セルは作らないと明言
SK OnBMWとSK Onは株主でもある
全固体電池に取り組む企業は、大きく自動車メーカー・電池メーカー・スタートアップの3種類に分かれます。 Solid Powerはこのうちスタートアップですが、 同じスタートアップでも売る物がまったく違います 事実。 10-Kは商業化戦略を「電解質を、自社でセルを作るティア1電池メーカーや自動車メーカーに製造・販売する」と書き、 続けて「当社は商用の電池セルを生産する計画がないため、セルメーカーより資本要件が大幅に低いと見込んでいる」と明言しています。 つまりこの会社が目指しているのは電池メーカーではなく、材料メーカーです。 QuantumScapeが「技術をライセンスする会社」、Factorialが「セルを作って売る会社」だとすれば、 Solid Powerは粉を売る会社。この違いが、後述する財務体質と提携構造のすべてを説明します。
2. ロゴと社名の表記について
表記の注意:上場している持株会社は Solid Power, Inc.、 契約の当事者になるのは事業子会社の Solid Power Operating, Inc. です。 米国エネルギー省との助成契約も後者が締結しています。 自社の生産拠点は社内で SP1(ルイビル)と SP2(ソーントン)と呼ばれており、 開示書類にもこの略称で登場します。
公式サイト:https://www.solidpowerbattery.com/3. 全固体電池の世界で、この会社はどこにいるか
4. 会社の規模(売上はあるが、商品の売上ではない)
Solid Powerには他の全固体電池スタートアップと違って売上があります。 ただしその中身は電解質を売った代金ではありません 事実。 10-Kは「これまでの売上は主として、研究開発ライセンス契約・ライン設置契約・政府契約の履行から生じている」と説明しています。 つまりマイルストーン達成に応じて受け取る開発収入であり、 製品を量産して売った売上ではありません。 実際、2026年第2四半期の売上はマイナス1,017千ドルと、マイナスで計上されています。 これは見積りの変更によるもので、こうした振れ方をすること自体が 「製品の売上ではない」ことをよく表しています。
| 指標(千ドル) | 2024年12月期 | 2025年12月期 | 2026年上期 |
|---|---|---|---|
| 売上(協業・ライセンス等) | 17,407 | 15,789 | 1,088 |
| 政府からの収入・助成金 | 2,732 | 5,958 | 1,717 |
| 売上・助成金 合計 | 20,139 | 21,747 | 2,805 |
| 直接費 | 20,284 | 20,649 | 5,667 |
| 研究開発費 | 73,341 | 72,513 | 37,111 |
| 販売費・一般管理費 | 31,847 | 29,417 | 16,661 |
| 営業費用合計 | 125,472 | 122,579 | 59,439 |
| 営業損失 | 105,333 | 100,832 | 56,634 |
| 純損失 | 96,520 | 93,410 | ― |
| 営業活動によるキャッシュ流出 | 63,899 | 73,393 | 27,173 |
| 手元資金(千ドル) | 2025年12月31日 | 2026年6月30日 |
|---|---|---|
| 現金・現金同等物 | 21,607 | 24,284 |
| 売却可能有価証券 | 314,843 | 395,042 |
| 流動性 合計 | 336,450 | 419,326 |
| 借入金 | なし | なし |
2026年上期の営業キャッシュ流出は2,717万ドルでした。 年率に直すと約5,435万ドルで、2026年6月末の流動性4億1,933万ドルをこれで割ると約7.7年分になります 本稿の計算。 本シリーズで扱うスタートアップの中では、群を抜いて長い数字です。 ただしこれは設備投資を含まない粗い目安で、 同社は連続式の電解質パイロットラインを建設中であり、設備投資はこれから増えます。 会社自身が述べているのは「少なくとも今後12か月は十分」という一文だけです 事実。
なぜここまで余裕があるのかも、書類から読み取れます。 2025年にATM増資で手取り8,880万ドル、2026年1月に単一の機関投資家向けの募集で手取り1億2,130万ドルを 調達しているからです。 さらに、商用セル工場を建てない方針なので、そもそも必要な設備投資が小さい。 ビジネスモデルの選択が、そのまま現金持続年数に効いているのがこの会社です。
5. 全固体電池にかけているリソース
| リソースの種類 | 内容 | 区分 |
|---|---|---|
| 人 | 従業員約230人(2026年2月1日)。コロラド州ルイビル(SP1)とソーントン(SP2)が中心。全社が全固体電池なので専任という区分は存在しない | 事実 |
| 金(研究開発費) | 2025年12月期 7,251万ドル/2024年 7,334万ドル/2026年上期 3,711万ドル | 事実 |
| 公的資金 | 米国エネルギー省との援助契約(2025年1月締結、5月改定)で最大5,000万ドルの助成。自社の費用分担義務は6,000万ドル。超党派インフラ法にもとづくもの | 事実 |
| 顧客からの資金 | BMWへのR&Dライセンス 2,000万ドル(2022年12月〜2024年6月)。SK OnへのR&Dライセンス 2,000万ドル(2024〜2027年)、ライン設置契約 約2,200万ドル、電解質供給契約で2030年までに最低8トン・少なくとも830万ドル。いずれもマイルストーン達成が条件 | 事実 |
| 量産設備 | ルイビル(SP1、約38,000平方フィート)でセル生産、ソーントン(SP2、約75,000平方フィート)で電解質のパイロット生産。現在はバッチ式のパイロットライン2本。連続式のパイロットラインを建設中で、完成すれば年産能力は最大75トン | 事実 |
| 外部への出資 | Dahae Energy(韓国)の株式20%を2024年10月に65.6万ドルで取得(取引費用25.6万ドルを含む)。さらに最大200万ドルの追加融資を約束。SK Onのライン設置で役務・設備を提供している会社 | 事実 |
| 大学・研究機関との連携 | 特許ポートフォリオにコロラド大学ボルダー校とオークリッジ国立研究所からの独占ライセンスが含まれている | 事実 |
| 知的財産 | 2026年2月1日時点で、米国登録特許24件、米国出願中100件、米国外およびPCTの特許・出願111件。登録特許の満了は2036年から始まる | 事実 |
(1) 手元資金=4億1,933万ドル、借入金ゼロ。 (2) 年間の現金流出=約5,400万〜7,300万ドル。 (3) 自動車メーカーが出資しているか=BMWがシリーズBに参加し、取締役1名の指名権を持つ。SK Onも2021年に3,000万ドルを出資。 (4) 量産設備を自前で持つか=電解質については持つ。セルについては持たない 本稿の計算。
(4) の切り分けがこの会社の核心です。 売る物(電解質)の設備は自分で持ち、売らない物(セル)の設備は持たない。 セルのパイロットラインは電解質を評価するための試験装置として位置づけられています。 10-Kは「電解質のパイロット生産とセルのパイロット生産の両方の能力を持つ唯一の事業体だと考える」と書いており、 これを競争上の強みだと主張しています。
6. これまでの取り組み
| 時期 | できごと | 意味 |
|---|---|---|
| 2016年 | BMWとの関係が始まる(当初はセルの研究開発) | この分野で最も長い自動車メーカーとの関係の1つ |
| 2017年 | BMWと全固体電池セルの共同開発を発表 | ― |
| 2021年 | シリーズBで1億3,560万ドルを調達(BMW Holdingが参加)。BMW・Fordとそれぞれ共同開発契約。SK OnとJDAを結び、SPAC合併時にSK Onが3,000万ドルを出資 | 資金と顧客が一度に揃った年 |
| 2022年 | BMWに製造技術の研究開発専用ライセンスを供与。BMWは2024年6月までに2,000万ドルを支払うことに合意 | 顧客が自社ラインを建てる形の最初の例 |
| 2024年1月 | SK Onと3つの契約(R&Dライセンス/ライン設置/電解質供給)を締結 | 韓国の電池大手に自社設計のラインを建てる事業が始まった |
| 2024年10月 | 韓国のDahae Energyの株式20%を取得 | SK Onライン設置の実行部隊を資本で囲い込んだ |
| 2025年1月 | 米国エネルギー省と最大5,000万ドルの援助契約。連続式の硫化物固体電解質製造プロセスを設置する計画 | 公的資金で量産手法の確立に踏み込んだ |
| 2025年5月 | BMWが同社のセルを搭載したi7試験車を公開 | 実車での検証。BMWとの関係の到達点 |
| 2025年10月 | Samsung SDI・BMW AGとの3社共同評価契約。Solid Powerが電解質を供給し、Samsung SDIがセパレータ/カソライトとセルを作る | 電解質を「売る」という事業モデルの最初の本格的な検証 |
| 2025年12月 | Fordとのセル開発活動を終了。契約は2026年3月31日で満了予定 | 関係の縮小。今後は電解質の供給を目指すと記載 |
| 2026年1月 | 単一の機関投資家向け募集で手取り1億2,130万ドルを調達 | 現金持続年数が大きく伸びた |
| 2026年4月 | SK Onとのライン設置契約が完了し、5月にマイルストーン入金。新しい協業契約を交渉中 | 3契約のうち1つが完了。次の枠組みは未確定 |
7. 今後の計画
2026年9月30日までその後の継続は未確定
会社は「連続式の製造プロセスは商用規模に進む前に必要であり、 このパイロットラインは本格的な商業化の前に製造プロセスを学び最適化するためのものだ」と説明しています 事実。 また連続式にすることで現在より低いコストで電解質を作れると見込んでいます。
次はいずれも10-K・10-Qに記載がありません 未確定/将来。
電解質の販売単価/商用生産の開始時期/韓国合弁の相手先と時期/ Samsung SDIとの評価契約の第2段階以降/SK Onとの新しい協業契約の内容/ BMWとの電解質供給契約の商業条件(10-Kは「主要な商業条件はまだ決まっていない」と明記)。 「Solid Powerが○年に量産」といった報道ベースの数字は、本稿では採用しません。
8. この会社は全固体電池で何を目指しているか
ここは会社が直接には述べていない部分を含みます。一次情報から読み取れる範囲の推測として、根拠とともに書きます。
| 読み取れること | 根拠となる一次情報 | 区分 |
|---|---|---|
| 目指しているのは硫化物系電解質の標準供給者の地位 | 10-Kが「ティア1電池メーカーとOEMは硫化物系を将来の全固体セル構成として支持しつつある」と述べ、「自社でセルを作る顧客にとって選ばれる電解質供給者になる」と明記している | 事実 |
| 顧客と競合しないことを戦略の中心に置いている | 「セルの能力は、ティア1セルメーカーやOEMと競合するためではなく、電解質開発を支えるために活用する」と10-Kに明記 | 事実 |
| 主戦場を韓国に置こうとしている | 2025年の電解質出荷量の大半が韓国の提携先向けだったと10-Kが記載。SK Onのライン、Dahaeへの出資、韓国での合弁構想がいずれも韓国 | 推測 |
| 自動車メーカーとの直接取引より電池メーカー経由を重視し始めている | Fordとのセル開発は終了、BMWとは3社協業でSamsung SDIが間に入る形へ移った。SK Onとも供給契約がある | 推測 |
| 商用化までは時間を買う方針 | 2025年・2026年の2度の資金調達と「fiscally disciplined(財務的に規律を保つ)」という繰り返しの表現。借入金ゼロの状態を維持している | 推測 |
2025年10月の3社共同評価契約の役割分担が、この会社の狙いを最もよく表しています。 契約では、Solid Powerが電解質を供給するだけで、 セパレータやカソライトの作製もセルの製造もSamsung SDIが行い、 性能を満たすかどうかの判定はBMWとSamsung SDIが決めます 事実。 Solid Powerはセルの外にいるのです。
これは材料メーカーとして望ましい立ち位置です。 セルの設計と歩留まりの責任を負わずに済み、顧客が増えるほど出荷量だけが積み上がる。 一方で、採用されなければ何も残らないという弱さも同時に生みます。 Fordとの関係がセル開発の終了という形で縮小したことは、その現れだと本稿は読みます 未確定/将来。 ただし会社はFordとの終了理由を説明していないため、これは本稿の解釈にとどまります。
9. 全固体電池分野の提携マッピング
10. 採用している技術方式
| 項目 | 10-Kの記述 |
|---|---|
| 電解質の系統 | 硫化物系。硫化リチウム(Li2S)などを原料とする |
| なぜ硫化物系か | すべての固体電解質の分類の中で、イオン伝導度と加工性の両立が最も優れていると考えるため。業界標準のロール・トゥ・ロール設備でセルを作れる |
| 原料の制約 | 原料は世界各地で工業規模で作られているが、Li2S前駆体だけは例外。複数の調達先の確保と、自社製法の開発を並行して進めている |
| 現在のセル構成 | 多層積層のラミネート型。NMC正極+シリコン系負極+セパレータで、その各層に自社の電解質が入っている |
| セルの容量 | 0.2Ah〜60Ah |
| 研究段階のもの | リチウム金属セル、アノードフリーセル。さらに長期にはニッケル・コバルトを使わない設計も検討。いずれも現行のNMC/シリコン設計よりかなり早い段階 |
| 製造方式 | 現在はバッチ式のパイロットライン2本。2026年内に連続式のパイロットラインを稼働させる予定 |
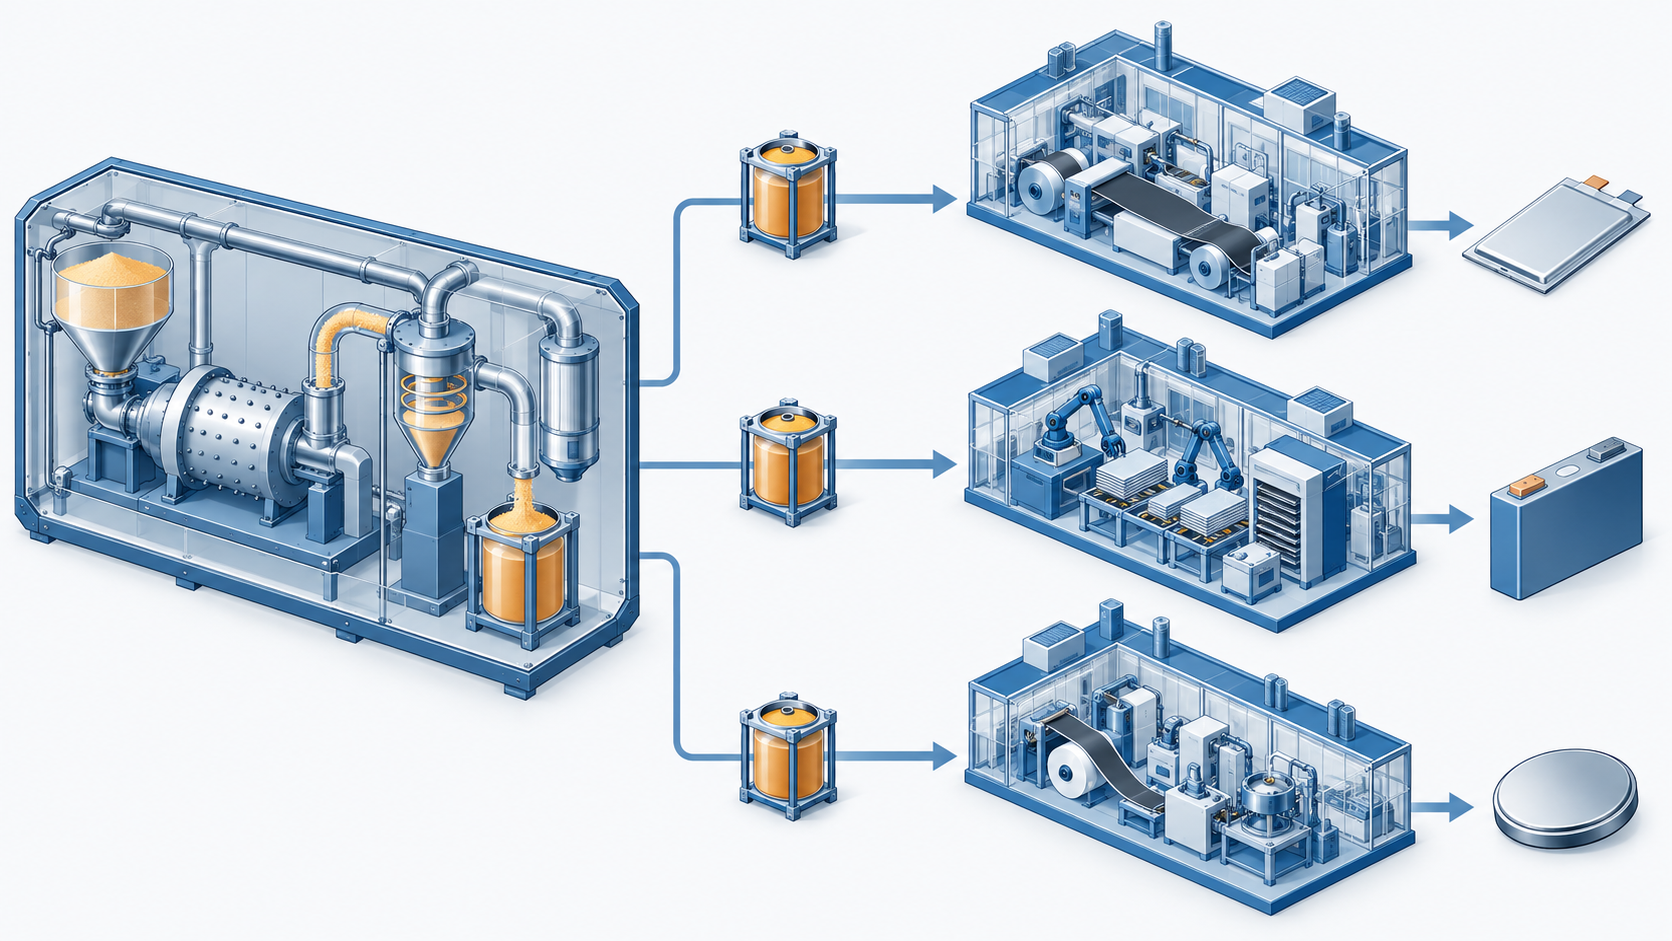
この会社の技術的な勝負どころは、セルの性能ではなく粉の作り方にあります 本稿の計算。 硫化物系固体電解質は、原料を混ぜて熱処理し、粉砕して粒度を揃える工程で作ります。 バッチ式(釜ごとに作る)は少量なら扱いやすい反面、 釜ごとのばらつきが避けられず、単価も下がりません。 連続式(材料を流しながら作る)に移ると、条件が一定に保てて品質が揃い、 人手と設備の稼働率が上がるのでコストが落ちます。 10-Kが「連続式は商用規模に進む前に必要だ」と書いているのは、そういう意味です。
加えて硫化物系には水分に弱いという固有の難しさがあります。 湿気に触れると硫化水素が発生するため、原料の投入から粉の払い出しまでを 乾燥雰囲気で連続的につながなければなりません。 バッチ式なら釜ごとにグローブボックスで扱えても、連続式ではライン全体を封じる必要があります。 「連続式にする」は装置の入れ替えではなく、工場の作り替えに近い—— ここが2026年のこの会社の最大の山場だと本稿は見ます 未確定/将来。
11. この企業が抱えるリスク
| リスク | 内容 | 区分 |
|---|---|---|
| 売上がマイルストーン依存 | 売上は開発契約と政府契約の履行から生じており、2026年第2四半期は見積りの変更でマイナス計上になった。製品の売上ではない | 事実 |
| 主要契約の期限が近い | Samsung SDIとの共同評価の第1段階は2026年9月30日まで。SK Onとの新しい協業契約は交渉中。BMWは2025年12月31日以降、一定の場合に解約権を持つ | 事実 |
| Fordとの関係が縮小 | セル開発活動を終了し、JDAは2026年3月31日で満了予定。今後は電解質の供給を目指すとしているが、契約は未締結 | 事実 |
| 公的資金への依存 | エネルギー省の助成は最大5,000万ドルだが、期待どおりに受け取れない可能性があると自らリスクに挙げている。自社の費用分担は6,000万ドル | 事実 |
| Li2S前駆体の調達 | 電解質の原料のうちLi2Sだけは工業規模の供給が限られる。商用化で必要量が急増する見込み | 事実 |
| 旧SPACに関する訴訟 | 2024年12月に旧SPAC(DCRC)の元役員らに対する株主代表訴訟が提起された。会社自身は被告ではないが、被告側から補償と防御費用の前払いを求められている | 事実 |
| 材料メーカーであることの弱さ | セルの外にいるため、採用の可否を自分で決められない。顧客が硫化物系以外に方針を変えた場合に打ち手が少ない | 推測 |
12. 用語集
- 全固体電池
- 電解質を液体ではなく固体にした電池。発火リスクが低く、高電圧・高温に強いとされる。
- 硫化物系固体電解質
- 硫黄を含む固体電解質。イオン伝導度が高く柔らかいが、水分に触れると硫化水素が出る。
- Li2S(硫化リチウム)
- 硫化物系固体電解質の主原料。工業規模での供給が限られる。
- カソライト
- 正極の内部でイオンを運ぶ電解質。全固体電池では固体の粉を使う。
- バッチ式/連続式
- 釜ごとにまとめて作るのがバッチ式、材料を流しながら作るのが連続式。後者のほうが品質が揃いコストが下がる。
- ティア1
- 自動車メーカーに直接納入する部品メーカー。電池では電池セルメーカーを指す。
- ATM増資
- At-The-Market offering。市場価格で少しずつ株式を売って資金を得る方法。
- Form 10-K
- 米国上場企業が米国SECに提出する年次報告書。監査済みで法的責任を伴う。
 AI生成の概念図
13. 出典
- Solid Power, Inc. Form 10-K for the fiscal year ended December 31, 2025(米国SEC提出、2026年2月25日)。事業モデル・技術方式・従業員数・拠点と面積・特許件数・大学および国立研究所からの独占ライセンス・BMW/Samsung SDI/SK On/Fordとの契約条件・Dahaeへの出資・エネルギー省の助成・2024年および2025年12月期の損益とキャッシュフロー。 https://www.sec.gov/Archives/edgar/data/1844862/000110465926019435/sldp-20251231x10k.htm
- Solid Power, Inc. Form 10-Q for the quarterly period ended June 30, 2026(米国SEC提出、2026年8月5日)。2026年6月末の流動性4億1,933万ドル・上期の損益とキャッシュフロー・連続式パイロットラインの進捗・SK Onライン設置契約の完了・Samsung SDIとの評価の期限・2026年1月の募集による手取り1億2,130万ドル・旧SPACに関する訴訟。 https://www.sec.gov/Archives/edgar/data/1844862/000110465926090634/sldp-20260630x10q.htm
- Solid Power, Inc. Form 8-K(米国SEC提出、2026年9月14日)。投資家向け説明資料の公表(Regulation FD開示)。 https://www.sec.gov/Archives/edgar/data/1844862/000110465926107256/tm2625328d1_8k.htm
- Solid Power, Inc. 公式サイト(社名表記の確認用)。 https://www.solidpowerbattery.com/
14. 主張と出典の対応表
最終更新:2026年9月23日/Troy Technical
本稿の数値はすべてSolid Power, Inc. が米国証券取引委員会(SEC)に提出した法定開示書類に基づきます。調査会社の推計値・報道ベースの数値は使用していません。「推測」と記した箇所は、一次情報から本稿が読み取った解釈であり、会社の公表内容ではありません。