COMPANY PROFILE / 光通信・フォトニクス
Lumentum
― レーザーチップの量産力で、AIデータセンターの「光の心臓部」を押さえにいく
Lumentumは、光トランシーバーの中で光を出す半導体レーザーチップから、 光トランシーバーそのもの、データセンター用の光回路スイッチ(OCS)までを自社で作る光部品メーカーです。 2026年6月期の売上高は30億1,400万ドルで前年から83.2%増え、 2026年3月にはNVIDIAから20億ドルの出資と複数年の購入契約を受けました。 本稿では、この会社が光通信・フォトニクスに何を投じ、誰と組み、どこへ向かおうとしているかを、 米国SECへの法定開示と会社の公式リリースだけで整理します。
- 30秒でわかるLumentumと、光通信・フォトニクスでの立ち位置
- ロゴと社名の表記について
- 光通信・フォトニクスの世界で、この会社はどこにいるか
- 会社の規模
- 光通信・フォトニクスにかけているリソース
- これまでの取り組み
- 今後の計画
- この会社は光通信・フォトニクスで何を目指しているか
- 光通信・フォトニクス分野の提携マッピング
- 提供している技術・製品・サービス
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるLumentumと、光通信・フォトニクスでの立ち位置
サンノゼ本社の建物は自社所有
20億ドルを出資転換優先株の私募。複数年の購入契約つき
顧客B 15.0%2026年6月期の売上比率。社名は非開示
光通信・フォトニクスに関わる企業は、大きく光部品・光モジュール/半導体・ファウンドリ/通信装置・通信事業者の3種類に分かれます。 Lumentumはこのうち光部品・光モジュールの会社です 事実。 ただし同じ区分の中でも、光トランシーバーの「中身」であるレーザーチップを自社のウェーハ工場で作っている点が特徴で、 10-Kは売上を「部品(Components)」と「システム(Systems)」に分け、 2026年6月期は部品が66.5%を占めています。 部品の伸びのうち78%はレーザーチップとレーザー組立品の出荷増によるもので、 AIデータセンター向けに1レーンあたり200Gへの移行が進んだことで、レーザーチップの平均販売価格もわずかに上がった、と会社は説明しています。 つまりLumentumは「光モジュールを組み立てて売る会社」である以上に、 光モジュールメーカーにレーザーを供給する会社として読むと理解しやすくなります。
2. ロゴと社名の表記について
Lumentumのロゴは同社の商標です。本稿では生成画像による再現を行わず、
公式サイトから取得した画像を img/lumentum_logo.svg として設置しています。
表記の注意:法定開示上の社名は Lumentum Holdings Inc. です。 2015年に JDS Uniphase(JDSU) の光部品・レーザー事業が分離して生まれた会社で、 分離後のJDSUは Viavi Solutions に社名を変えています。 日本語では「ルメンタム」と読まれますが、本稿では英字表記に統一します。 日本には神奈川県相模原市にウェーハ製造施設があり、10-Kは日本を主要な製造拠点の1つに挙げています。
公式サイト:https://www.lumentum.com/en3. 光通信・フォトニクスの世界で、この会社はどこにいるか
光のどの領域に関わるかで見ると、Lumentumは次の4つにまたがっています 事実。
| 領域 | 主な製品(10-Kの記載) | 位置づけ |
|---|---|---|
| データセンター内の光インターコネクト | 高速レーザーチップ、光トランシーバー、光回路スイッチ(OCS)、CPO向けの高出力レーザー | いま最も伸びている領域 |
| データセンター間(DCI) | コヒーレント方式のプラガブル光トランシーバーと、その中に入る狭線幅レーザー・コヒーレント部品 | 自社製品と部品供給の両方 |
| 長距離・通信網 | ROADM、光増幅器、波長可変トランシーバー、励起レーザー、海底ケーブル向け製品 | 通信装置メーカー向けの従来事業 |
| 光通信以外 | 産業用のファイバーレーザー・超短パルスレーザー、スマートフォン等の3Dセンシング用VCSEL | 本稿では簡潔に扱う |
4. 会社の規模
Lumentumは売上のほぼすべてが光・フォトニクス製品なので、会社全体の数字がそのままこの分野の規模になります。 ただし産業用レーザーと3Dセンシングも含まれており、10-Kはそれらを光通信と分けた金額では開示していません 事実。
| 指標(百万ドル) | 2024年6月期 | 2025年6月期 | 2026年6月期 |
|---|---|---|---|
| 売上高 | 1,359.2 | 1,645.0 | 3,014.0 |
| うち部品(Components) | 822.1 | 1,116.3 | 2,005.6 |
| うちシステム(Systems) | 537.1 | 528.7 | 1,008.4 |
| 売上総利益率 | 18.5% | 28.0% | 41.7% |
| 研究開発費 | 302.2 | 303.9 | 356.5 |
| 営業損益 | △434.0 | △180.1 | 524.8 |
| 純損益 | △546.5 | 25.9 | △6,935.1 |
| 設備投資(有形固定資産の取得) | 133.0 | 231.0 | 451.3 |
2026年6月期の純損失69億3,510万ドルは、本業の不振によるものではありません 事実。 同期の営業利益は5億2,480万ドルの黒字です。 赤字の原因は、第4四半期に一部の転換社債の保有者と個別に交渉し、 社債を約1,060万株の普通株と交換したことで計上した77億5,660万ドルの債務消滅損失です。 これは株価の上昇で社債の転換価値が元本を大きく上回っていたために生じた、現金の出ていかない一時的な損失だと会社は説明しています。 売上や利益の推移を読むときは、この1行を除いて考える必要があります。
| 人員(2026年6月27日) | 人数 | 地域別の売上(2026年6月期・出荷先ベース) | 比率 |
|---|---|---|---|
| 製造 | 約11,916 | 米国 | 20.8% |
| 研究開発 | 約1,085 | タイ | 20.8% |
| 販売・一般管理 | 約756 | 香港 | 17.2% |
| 合計(正社員) | 約13,757 | メキシコ/中国/日本 | 14.7%/9.4%/3.5% |
地域別の売上は「製品を最初に出荷した国」で集計されており、顧客の本社所在地ではありません。 タイ・メキシコの比率が高いのは、顧客の委託製造先に直接出荷しているためだと10-Kは注記しています 事実。 2026年6月末の現金・現金同等物・短期投資は約27億ドルで、1年前から約19億ドル増えました(決算リリース)。
5. 光通信・フォトニクスにかけているリソース
本稿で扱う4つの観点(人/金/外部への出資・買収・合弁/大学・研究機関・公的資金)について、 確認できたことと、できなかったことを分けて示します。
| 観点 | 内容 | 区分 |
|---|---|---|
| 人 | 研究開発部門約1,085人、製造部門約11,916人(2026年6月27日)。光通信だけの専任人数という区分は開示されていない | 事実 |
| 金(研究開発) | 研究開発費3億5,650万ドル(2026年6月期、前年比17.3%増)。増加分のうち1,990万ドルは新しい研究開発プログラムによると説明。重点は、AI向けの高速・高出力レーザーチップ、高速光トランシーバー、光回路スイッチ、大容量ROADMと波長可変レーザー | 事実 |
| 金(設備投資) | 有形固定資産の取得4億5,130万ドル(前年2億3,100万ドルの約2倍)。自社工場と委託製造先の両方で生産能力を増やしていると記載 | 事実 |
| 金(外部からの資金) | NVIDIAが20億ドルで転換優先株を引き受け(2026年3月2日)。共同リリースは、この資金を研究開発・将来の生産能力・米国内の新しいファブの立ち上げに充てると説明。ほかに2032年満期転換社債の発行で手取り12億5,470万ドル | 事実 |
| 工場・拠点 | 主要な製造拠点は米国・タイ・中国・英国・スロベニア・日本。2024年7月に相模原のウェーハ工場の土地建物を4,220万ドルで取得、2026年3月に米ノースカロライナ州グリーンズボロの工場を3,800万ドルで取得 | 事実 |
| 外部への出資・買収・合弁 | 買収はOclaro(2018年)、NeoPhotonicsとIPG Photonicsの通信伝送製品ライン(2022年)、Cloud Light(2023年)。他社への出資・合弁は10-Kに記載なし | 買収は事実/出資・合弁は確認できず |
| 新ファブの投資額・場所 | NVIDIAとの共同リリースで「新しいファブに投資する」と述べているが、金額・所在地・稼働時期は非公表 | 非公表 |
| 大学・研究機関・公的資金 | 10-Kに書かれているのは大学とのインターンシップ連携のみ。共同研究契約、CHIPS法やNEDOなどの公的資金の採択は記載なし | 確認できず |
光トランシーバーの原価の中で、発光素子(EMLやDFBレーザー)は代替の効きにくい部品です。 InP(インジウムリン)の結晶成長、回折格子の形成、端面コーティング、そして1枚のウェーハから何個の良品が取れるかという歩留まりが、 そのまま供給能力と原価を決めます。組み立て工程は委託先に出せても、エピタキシャル成長とウェーハ工程は簡単に外に出せません。
Lumentumの2026年6月期の売上総利益率が28.0%から41.7%へ上がった理由として、会社は 「自社工場の稼働率上昇による製造原価率の低下が増加分の約54%」と説明しています 事実。 ウェーハ工場は固定費が大きく、稼働率が上がると利益率が一気に改善する構造です。 逆に需要が落ちれば同じ構造で利益率が急落します。2024年6月期の18.5%はその裏返しです。 なお10-Kは、中国によるインジウムやガリウムの輸出規制をリスクとして明記しています。
6. これまでの取り組み
| 時期 | できごと | 意味 |
|---|---|---|
| 2015年2月・8月 | JDSUの完全子会社として設立(2月)、JDSUから分離して独立上場(8月) | 光部品・レーザー専業の会社として出発 |
| 2018年 | Oclaroを買収 | 10-Kは一連の買収の効果を「製品群の強化、売上構成の拡大、顧客ニーズへの対応力の強化」と総括 |
| 2022年 | NeoPhotonicsと、IPG Photonicsの通信伝送製品ラインを買収 | 通信網向けの製品群を拡充 |
| 2023年11月 | Cloud Light Technologyを買収(現金対価のうち7,580万ドルを補償用エスクローに預託) | 2025年11月に旧株主と補償請求を2,750万ドルで和解 |
| 2024年7月 | 相模原のウェーハ工場の土地建物を4,220万ドルで取得(それまでは賃借) | 日本のウェーハ拠点を自社所有に |
| 2025年3月 | 中国・深圳の製造施設(約25万平方フィート)の土地建物を売却 | 拠点の再編 |
| 2026年3月2日 | NVIDIAが20億ドルを出資(転換優先株2,876,415株、1株695.31ドル)。複数年・非独占の戦略的契約で、NVIDIAの数十億ドル規模の購入コミットメントと先端レーザー部品の将来の生産能力へのアクセス権を含む | 最大級の顧客が資本で結びついた |
| 2026年3月17日 | 米ノースカロライナ州グリーンズボロの製造施設を3,800万ドルで取得(土地・建物・装置・従業員を含む) | 米国内の製造拠点を追加 |
| 2026年6月期 第4四半期 | 転換社債の一部を約1,060万株の普通株と交換し、77億5,660万ドルの債務消滅損失(非現金)を計上 | 負債を株式に置き換えた |
| 2026年6月期通期 | 売上高30億1,400万ドル(83.2%増)。クラウド向けトランシーバーは173%超の増収。OCSの初期出荷で9,000万ドル超の売上 | レーザーチップに加え、モジュールとOCSが立ち上がった |
| 2026年8月11日 | 決算発表でCEOが「超高出力CPOレーザーの需要増」「ELSモジュールの初回受注」「多数のNPO案件」に言及 | ラック内の光接続に入り始めたという会社の認識 |
| 2026年9月21日 | ECOC 2026で、8波長DWDMのELSFPレーザーモジュールと、QualcommおよびCorningとの1060nm VCSELによるダイ間光接続の共同デモを発表 | CPO/NPOの外部光源と、ダイ間の光接続の両方に手を広げる |
7. 今後の計画
初期供給暦年ベース。会社の見込み
製造を拡張10-Kの記載。規模は非公表
会社は10-Kで、需要が供給を上回っており供給の割り当て(アロケーション)を判断せざるを得ない状況にあると書いています 事実。 そのため、当面の計画は「新しい製品を出す」ことと同じくらい「作れる量を増やす」ことに重心があります。 自社工場と委託製造先の両方で能力を増やしているとも明記しています。
次はいずれも10-K・8-K・公式リリースに記載がありません 未確定/将来。
米国の新ファブの所在地・投資額・稼働時期/グリーンズボロの工場がその新ファブと同じものかどうか/ NVIDIAの購入コミットメントの正確な金額と期間(リリースは「数十億ドル規模」とだけ書いている)/ 顧客A・Bの社名/OCSとCPO向けレーザーの生産能力と売上見通し/製品別の市場シェア。 「Lumentumのシェアは○%」といった数字は調査会社の推計であり、本稿では採用しません。
8. この会社は光通信・フォトニクスで何を目指しているか
ここは会社が直接には述べていない部分を含みます。一次情報から読み取れる範囲の推測として、根拠とともに書きます。
| 読み取れること | 根拠となる一次情報 | 区分 |
|---|---|---|
| 光の用途をラックの外(スケールアウト)からラックの中(スケールアップ)へ広げようとしている | 決算リリースでCEOが「光がラック内の接続に入り始めた最初の兆し」と述べ、ECOCではCPO/NPO向け外部光源とダイ間の光接続を発表 | 推測 |
| CPO時代にも残る部品=外部光源を押さえにいっている | ELSFPのリリースは、外部光源を「最も高温の環境からレーザーを切り離し、単独で交換できる」部品と位置づけ、UHPレーザーは「すでに量産中」と明記 | 推測 |
| NVIDIAとの関係は顧客と供給者を超えた長期の供給保証に近い | 出資に加えて「購入コミットメント」と「将来の生産能力へのアクセス権」が契約に含まれる。ただし契約は非独占 | 推測 |
| 米国内での製造比率を上げる方向にある | NVIDIAの資金使途に「米国内の新ファブ」が明記され、同じ月にグリーンズボロの工場を取得している | 推測 |
| 光トランシーバーではレーザーの内製を差別化の軸にしている | 10-Kが戦略として「機能的・垂直的な統合」とコストリーダーシップを掲げ、自社ウェーハ工場の稼働率が利益率改善の最大要因だったと説明 | 事実 |
| 光回路スイッチを次の柱にしようとしている | 10-Kが研究開発の重点にOCSを挙げ、2026年6月期に9,000万ドル超の初期売上を計上し、製造拡張を明記 | 推測 |
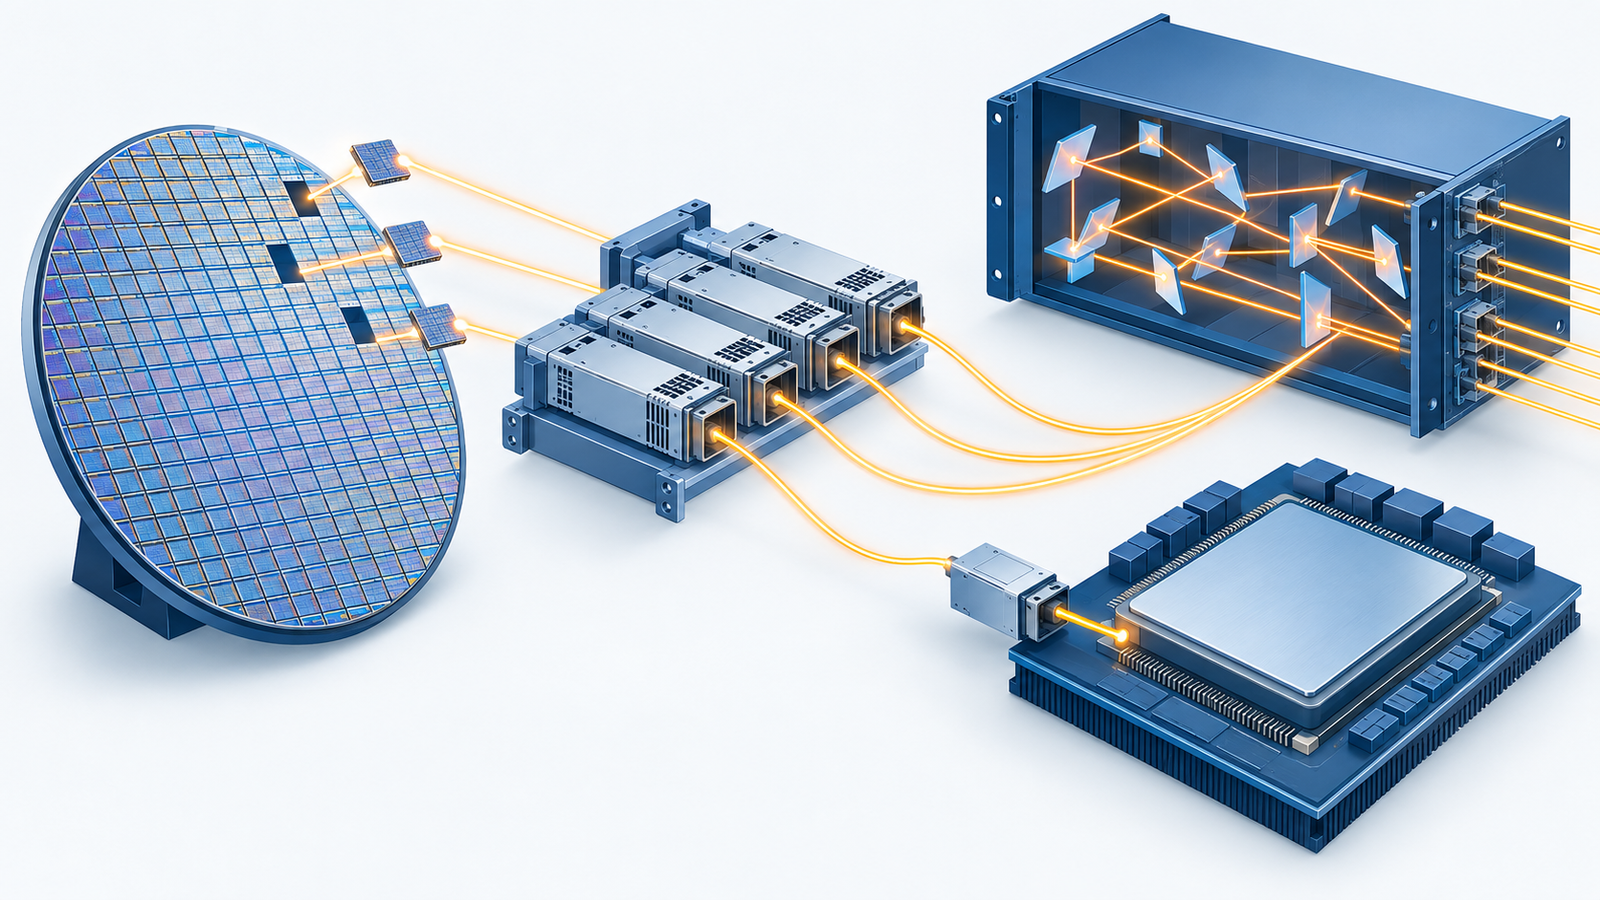
CPO(Co-packaged Optics)は、光エンジンをスイッチやGPUのパッケージのすぐ横に置く方式です。 電気配線が短くなって消費電力は下がりますが、光トランシーバーという独立した商品が消えるため、 トランシーバーを売ってきた会社にとっては脅威にもなります。 一方で、レーザーは熱に弱く寿命もあるため、CPOでもレーザーだけは外に出して交換可能にする設計が広く検討されています。 2026年9月のリリースでLumentumが強調したのは、まさにこの点で、ELSFPは 「最も高温の環境からレーザーを切り離し、計算・スイッチのパッケージとは独立に交換できる」と説明されています 事実。 トランシーバーの形が変わっても光源の需要は残る。 レーザーチップを自社で作るLumentumにとって、ここは最も自然な陣取りの場所だと本稿は読みます 未確定/将来。 本シリーズの技術解説「Co-packaged Optics」「NPOとLPO」でも、外部光源の位置づけを扱っています。
9. 光通信・フォトニクス分野の提携マッピング
10. 提供している技術・製品・サービス
10-Kは製品を「部品」と「システム」の2区分で説明しています。光通信に関わるものを中心に整理します。 性能の数値は、量産品かデモかを明記しています。
| 区分 | 製品 | 内容と状態 |
|---|---|---|
| 部品 | 高速レーザーチップ・レーザー組立品 | 光トランシーバーに入る発光素子。2026年6月期の部品増収の78%を占めた。200G/レーン品へのシフトで単価も上昇(量産) |
| 部品 | 超高出力(UHP)レーザー | CPO・NPO向けの外部光源に使うレーザー。ELSFPのリリースで「すでに量産中」と明記 |
| 部品 | コヒーレント部品・狭線幅レーザー | データセンター間・長距離のコヒーレント伝送用。自社トランシーバーにも他社にも供給(量産) |
| 部品 | 通信網向けサブシステム | 長距離陸上網のラインサブシステム、海底ケーブル向けのポンプ製品(10-Kの原文は “charge pump products”)など(量産) |
| システム | クラウド向け光トランシーバー | 2026年6月期に173%超の増収。1.6Tの採用を進めているとCEOが言及(量産) |
| システム | 光回路スイッチ(OCS) | 光ファイバー同士を光のまま切り替える装置。2026年6月期に初期出荷で9,000万ドル超の売上。製品名「OCS R300」をECOCで展示 |
| システム | ROADM・光増幅器・波長可変トランシーバー | 通信事業者・通信装置メーカー向けのDWDM機器(量産) |
| 開発中 | DWDM ELSFPレーザーモジュール | 8波長(1311nm付近と1331nm付近の4波長×2帯)、波長精度±0.2nmが設計目標、1波長あたり最大24dBm(約250mW)の出力をデモ、消費電力約12W。初期供給は2027年前半の見込み |
| デモ | 1060nm VCSELのダイ間光接続 | Qualcommのダイ間インターフェースとCorningのマルチモードファイバーと組み合わせた概念実証。1チャネル32Gb/s NRZ、送受信合計約10Tb/sの光エンジン、設計上の帯域密度は約1Tb/s/mm |
1060nm VCSELのリリースで目を引くのは、光エンジンが「超大量生産の3Dセンシング製造基盤の上に作られている」と明記されている点です 事実。 スマートフォンの顔認証に使われるVCSELは、1枚のウェーハから膨大な数の素子を取り、 ウェーハのまま検査できる面発光レーザーです。端面発光のEMLやDFBレーザーとは作り方が根本的に違い、 2次元に並べたアレイを作りやすいという利点があります。 ダイ間の光接続では、1本あたりの速度よりも本数(並列度)と面積あたりの帯域が問われるため、 この性質がそのまま効いてきます。
一方で、1060nmという波長は、データセンターで主流の850nm(マルチモード)や1310nm(シングルモード)とは違います。 ファイバーやコネクタ、受光素子の組み合わせを含めて新しいエコシステムを作る必要があることが、 CorningのファイバーとQualcommのインターフェースを同じ展示に並べた理由だと本稿は読みます 未確定/将来。 なお、このデモは32Gb/sのNRZで動かす概念実証であり、製品化の時期は示されていません。
11. この企業が抱えるリスク
| リスク | 内容 | 区分 |
|---|---|---|
| 顧客の集中 | 2026年6月期は顧客Aが売上の26.6%、顧客Bが15.0%。2社で4割を超える。多くの顧客とは数量を約束した長期契約がないと10-Kが明記 | 事実 |
| 供給能力の不足 | 需要が供給を上回り、供給の割り当てを判断している。能力増強が遅れれば受注を取り逃がす | 事実 |
| 重要鉱物の輸出規制 | 中国によるインジウム・ガリウム・ゲルマニウムなどの輸出規制を、10-Kがリスクとして明記 | 事実 |
| 関税・輸出規制 | 米国と中国・タイなどとの関税。主要な製造拠点と委託先がタイ・中国などにある | 事実 |
| 利益率の振れ幅 | 売上総利益率は18.5%(2024年6月期)→41.7%(2026年6月期)。自社工場の稼働率に強く依存しており、需要が落ちれば逆方向に動く | 事実 |
| 特定顧客との資本関係 | NVIDIAが転換優先株で出資。契約は非独占だが、他の顧客との関係に影響する可能性がある | 推測 |
| CPOによる製品構成の変化 | 光エンジンがパッケージに入ると、単体の光トランシーバーの需要が減る可能性がある。外部光源で取り返せるかは未確定 | 推測 |
| 株式の希薄化 | 転換社債の株式化で約1,060万株を発行し、NVIDIAの優先株も普通株に1対1で転換できる | 事実 |
12. 用語集
- 光トランシーバー
- 電気信号を光に変えて送り、受けた光を電気に戻す部品。サーバーやスイッチの差し込み口に挿して使う。
- レーザーチップ
- 光トランシーバーの中で光を出す半導体素子。EMLやDFBレーザーなどの種類がある。
- CPO
- Co-packaged Optics。光エンジンをスイッチやGPUのパッケージのすぐ横に一緒に実装する方式。
- NPO
- Near-packaged Optics。光エンジンをパッケージの近くの基板上に置く方式。CPOとプラガブルの中間。
- ELSFP
- External Laser Small Form Factor Pluggable。CPO/NPO用の外部光源を差し替え可能なモジュールにしたもの。
- 光回路スイッチ(OCS)
- 光信号を電気に戻さず、光のまま経路を切り替える装置。電力を抑えられる。
- DWDM
- 高密度波長多重。1本のファイバーに波長の違う光を多数通して容量を増やす技術。
- VCSEL
- 面発光レーザー。基板に垂直な方向に光を出す。安価に大量生産でき、アレイ化しやすい。
13. 出典
- Lumentum Holdings Inc. Form 10-K for the fiscal year ended June 27, 2026(米国SEC提出、2026年8月17日)。事業内容・製品区分・売上高と内訳・研究開発費・設備投資・従業員数・主要顧客比率・製造拠点・相模原とグリーンズボロの取得・買収の沿革・債務消滅損失・NVIDIAへの優先株発行・リスク要因。 https://www.sec.gov/Archives/edgar/data/1633978/000162828026057358/lite-20260627.htm
- Lumentum Holdings Inc. Form 8-K(米国SEC提出、2026年3月2日)。NVIDIAへのSeries A転換優先株2,876,415株の発行(1株695.31ドル、総額20億ドル)と優先株の条件。 https://www.sec.gov/Archives/edgar/data/1633978/000119312526085412/d41019d8k.htm
- NVIDIA/Lumentum 共同リリース「NVIDIA Announces Strategic Partnership with Lumentum to Develop State-of-the-Art Optics Technology」(2026年3月2日、上記8-Kの Exhibit 99.1)。複数年・非独占の戦略的契約、購入コミットメント、生産能力へのアクセス権、米国内の新ファブ。 https://www.sec.gov/Archives/edgar/data/1633978/000119312526085412/d41019dex991.htm
- Lumentum Holdings Inc. 決算リリース「Lumentum Announces Fourth Quarter and Full Fiscal Year 2026 Results」(2026年8月11日、Form 8-K の Exhibit 99.1)。四半期売上、手元資金、2027年6月期第1四半期の見通し、CEOのコメント(OCS、1.6T、CPOレーザー、ELSモジュール、NPO)。 https://www.sec.gov/Archives/edgar/data/1633978/000162828026055726/lite_ex991xq4fy26.htm
- Lumentum Holdings Inc. プレスリリース「Lumentum to Demonstrate DWDM ELSFP Laser Module for OCI MSA Applications at ECOC 2026」(2026年9月21日)。ELSFPの仕様・デモ内容・初期供給時期、UHPレーザーの量産、OCS R300の展示。 https://investor.lumentum.com/financial-news-releases/news-details/2026/Lumentum-to-Demonstrate-DWDM-ELSFP-Laser-Module-for-OCI-MSA-Applications-at-ECOC-2026/default.aspx
- Lumentum Holdings Inc. プレスリリース「Lumentum, Qualcomm, and Corning to Demonstrate High-Density 1060 nm VCSEL Optical D2D Connectivity for AI Scale-Up at ECOC 2026」(2026年9月21日)。共同デモの構成と数値。 https://investor.lumentum.com/financial-news-releases/news-details/2026/Lumentum-Qualcomm-and-Corning-to-Demonstrate-High-Density-1060-nm-VCSEL-Optical-D2D-Connectivity-for-AI-Scale-Up-at-ECOC-2026/default.aspx
- Lumentum Holdings Inc. 公式サイト(社名表記とロゴ画像の取得元)。 https://www.lumentum.com/en
14. 主張と出典の対応表
最終更新:2026年9月25日/Troy Technical
本稿の数値はすべてLumentum Holdings Inc.が米国証券取引委員会(SEC)に提出した法定開示書類と、同社の公式リリースに基づきます。調査会社の推計値・報道ベースの数値は使用していません。「推測」と記した箇所は、一次情報から本稿が読み取った解釈であり、会社の公表内容ではありません。