COMPANY PROFILE / 光通信・フォトニクス
禾賽(Hesai Group)
― レーザーと受光素子を自社チップに詰め込み、LiDARを年160万台規模で量産する
禾賽(Hesai)は、レーザー光で周囲までの距離を測るLiDAR(ライダー)を開発・製造する中国の会社です。 光通信の会社ではありませんが、半導体レーザー(VCSEL)、受光素子、それらを動かす回路を自社設計のチップに統合するという点で、 フォトニクスの量産応用の代表例の1つです。 2025年のLiDARの出荷は約162万台(前年の約3.2倍)、売上は30億2,760万元(人民元)で、初めて通年黒字になりました。 一方で、米国防総省の「中国軍事企業」リストに載り、米国の裁判所で争っています。 本稿では、米国SECへの年次報告書(20-F)と四半期決算の開示だけを使い、この会社が光の技術に何を投じ、誰と組み、どこへ向かおうとしているかを整理します。
- 30秒でわかる禾賽と、光通信・フォトニクスでの立ち位置
- ロゴと社名の表記について
- 光通信・フォトニクスの世界で、この会社はどこにいるか
- 会社の規模
- 光通信・フォトニクスにかけているリソース
- これまでの取り組み
- 今後の計画
- この会社は光通信・フォトニクスで何を目指しているか
- 光通信・フォトニクス分野の提携マッピング
- 提供している技術・製品・サービス
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかる禾賽と、光通信・フォトニクスでの立ち位置
香港 25252023年2月に米国、2025年9月に香港
(LiDAR)光通信ではなく「光で測る」領域
累計1.85億個AEC-Q認証を取得したチップの数と累計出荷(2025年末)
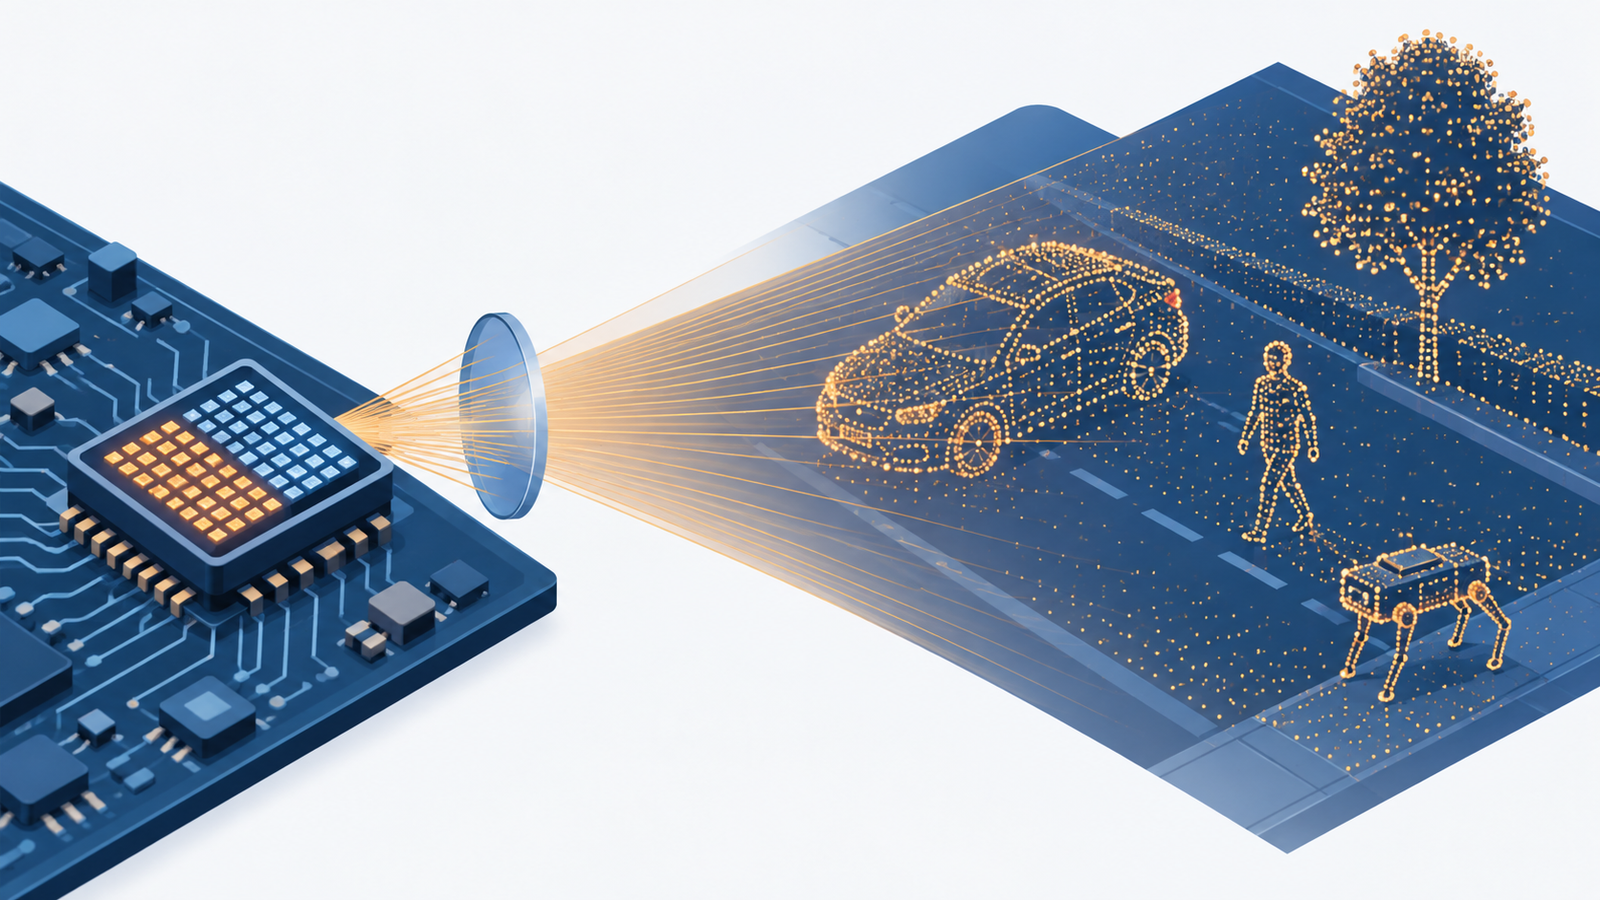
光通信・フォトニクスに関わる企業は、大きく光部品・光モジュール/半導体・ファウンドリ/通信装置・通信事業者の3種類に分かれます。 禾賽はこのうち光部品・光モジュールに近い位置にいますが、作っているのは通信用の部品ではなくLiDARという完成品のセンサーです 事実。 20-Fによれば、同社の第4世代ASICは、レーザー、受光素子、レーザードライバ、アナログ前段回路、AD変換器、デジタル信号処理、制御回路の7つの主要部品をチップに取り込んでいます。 数百〜数千の個別部品を組み立てていたLiDARを、少数のチップに集約して自動化ラインで作ることで、性能・品質・原価を同時に改善したというのが会社の説明です。 光通信で言えば「光エンジンの集積化」に相当する取り組みを、車載センサーで先に大量生産に持ち込んだ会社と見ることができます。
2. ロゴと社名の表記について
禾賽のロゴは同社の商標です。本稿では生成画像による再現を行わず、
公式サイトのヘッダーに掲載されている画像(白抜きのため暗い背景で表示)を img/hesai_logo.svg として設置しています。
表記の注意:上場している持株会社の正式名称は Hesai Group(2021年4月にケイマン諸島で設立)です。 事業を行う上海の子会社は2014年10月にHesai Photonics Technology Co., Ltd.(禾賽光電科技)として始まり、現在は Hesai Technology Co., Ltd.(上海禾賽) と名乗っています。 20-Fはこの子会社とその子会社群をまとめて「Hesai Technology」と呼んでいます。 本稿の会社フォルダ名は、上場会社の現在の英文名にあわせて「Hesai Group」としています。日本語では「禾賽(ホーサイ)」と書かれることがあります。
公式サイト:https://www.hesaitech.com/3. 光通信・フォトニクスの世界で、この会社はどこにいるか
禾賽の製品は、光の通信ではなく光による測距(LiDAR)の領域です。用途で分けると次のとおりです 事実。
| 用途 | 主な製品(20-Fの記載) | 位置づけ |
|---|---|---|
| 乗用車のADAS(運転支援) | AT系列(ATX)、ET系列(ETX)、FT系列(FTX) | 2025年の売上の63.0%がAT系列 |
| 自動運転車両(ロボタクシーなど) | Pandar系列、OT系列(OT128)、QT系列 | 360度の機械式LiDAR |
| ロボット・産業 | XT系列、JT系列(JT128) | 人型・四足ロボット、配送・清掃ロボット、農業など |
| (参考)新規事業 | 空間知能プラットフォーム「Kosmo」、ロボット用アクチュエータ | 2026年に売上計上を開始。光の事業ではない部分を含む |
4. 会社の規模
| 指標 | 2023年 | 2024年 | 2025年 | 2026年4〜6月 |
|---|---|---|---|---|
| LiDAR出荷(台) | 約222,100 | 約501,900 | 約1,620,400 | 628,275 |
| 売上高(百万元) | 1,877.0 | 2,077.2 | 3,027.6 | 860.8 |
| 売上総利益率 | 35.2% | 42.6% | 41.8% | ― |
| 研究開発費(百万元) | 790.5 | 855.6 | 796.9 | ― |
| 純損益(百万元) | △476.0 | △102.4 | 435.9 | 70.6 |
| 設備投資(百万元) | 406.7 | 270.4 | 342.2 | ― |
| 従業員(人) | 1,122 | 1,142 | 1,118 | ― |
売上高を出荷台数で割ると、1台あたり2023年 約8,450元 → 2024年 約4,140元 → 2025年 約1,870元になります 本稿の計算。 売上には開発受託などLiDAR以外の収入も含まれるため正確な単価ではありませんが、単価が大きく下がりながら台数で売上を伸ばしている構図は明らかです。 それでも売上総利益率は35.2%から41.8%へ上がっており、ASICによる部品点数の削減と自動化で原価を下げた、という会社の説明と整合します。 20-Fは2025年の利益率の小幅な低下を「利益率の高い一時的なエンジニアリングサービス収入の減少」によると説明しています 事実。
5. 光通信・フォトニクスにかけているリソース
本稿で扱う4つの観点(人/金/外部への出資・買収・合弁/大学・研究機関・公的資金)について、 確認できたことと、できなかったことを分けて示します。
| 観点 | 内容 | 区分 |
|---|---|---|
| 人 | 技術者733人(全従業員の66.8%、2025年末)。57.2%が修士以上。研究組織は、禾賽研究院(狭線幅レーザー、光集積実装、スキャナーなどの基礎部品の研究)、ASICセンター、研究開発センターの3部門 | 事実 |
| 金(研究開発) | 研究開発費7億9,690万元(2025年、売上高の26.3%)。前年から6.9%減(人件費と材料費の減少) | 事実 |
| 金(設備投資) | 3億4,220万元(2025年)。杭州のHertz Center、上海のMaxwell Center、タイ工場の建設などに充てたと説明 | 事実 |
| 工場 | Hertz Center(杭州、主力の量産工場、2023年9月稼働、第2期は2025年8月生産開始)、Maxwell Center(上海・嘉定、研究開発と少量生産、2023年12月試運転)、Galileo Factory(タイ、2025年5月に賃借、改装中)。中核工程の自動化率100%と記載 | 事実 |
| 資金調達 | 米国IPO(2023年2月)で手取り約1億7,450万ドル、香港の重複上場(2025年9月)で手取り約6億1,400万ドル | 事実 |
| 特許 | 中国で登録632件・出願中728件、その他(米国・欧州など)で登録157件・出願中554件(2025年末) | 事実 |
| 外部への出資・買収・合弁 | 光の分野での他社への出資・買収・合弁は20-Fの確認範囲に記載なし | 確認できず |
| 公的資金 | その他の営業収益に、中国の地方政府からの付加価値税の免除・運営補助・生産ライン建設補助が含まれると記載。金額の内訳は本稿で確認していない | 存在は事実/金額は未確認 |
| 大学・研究機関 | 大学との共同研究は20-Fの確認範囲に記載なし | 確認できず |
VCSEL(面発光レーザー)は、ウェーハ上に2次元に並べて作れて安価ですが、1素子あたりの光出力が小さく、 長距離の測距には向かないとされてきました(一般的な解説)。 20-Fは、禾賽が独自の高出力VCSELを長距離の車載LiDARに使っていることを、他社がためらった大胆な選択の1つとして挙げています 事実。 さらに、垂直方向の走査をASIC上の電子的な切り替えで行い、水平方向は回転ミラーで走査する「1次元電子走査」を採用し、 消費電力と光のクロストークを抑えたと説明しています。
VCSELは、発光面が上を向くためウェーハのまま検査でき、アレイ化して画素ごとに電気で点灯を切り替えるのに向いています(一般的な解説)。 光源と受光を半導体の配列にして電子的に走査する設計は、機械部品を減らすほど半導体の量産効果が効く構造です(一般的な解説)。 1台あたりの売上が2年で約5分の1になっても利益率を保てたのは、この設計思想の成果だと本稿は読みます 未確定/将来。 本シリーズの技術解説「LiDAR」「半導体レーザー」「光検出器」もあわせて参照してください。
6. これまでの取り組み
| 時期 | できごと | 意味 |
|---|---|---|
| 2014年10月 | 上海でHesai Photonics Technology(現 Hesai Technology)として事業開始。当初は天然ガス産業向けなどの高性能レーザーセンサー | レーザー計測の会社として出発 |
| 2016年 | 主力事業をLiDARの開発・製造・販売に転換 | 自動運転の需要に乗る |
| 2018年初め | レーザーパルスを暗号化して他のLiDARとの干渉を抑える技術を搭載(会社は「業界初」の技術の1つと主張) | 多数の車が同時に使う前提の設計 |
| 2020年9月 | 初の自社ASIC搭載品XT32、128チャンネルのPandar128を発売 | ASIC路線の開始 |
| 2021年4月 | 持株会社Hesai Groupをケイマン諸島に設立 | 海外上場の準備 |
| 2023年2月 | Nasdaq上場(HSAI)。9月に杭州のHertz Centerが稼働 | 量産体制の確立 |
| 2024年1月・10月 | 米国防総省の1260Hリストに掲載(いったん除外後、10月に再掲載) | 米国事業のリスク要因に |
| 2024年 | 第4世代ASIC(1枚の基板で512チャンネル、毎秒246億サンプル)を投入。ATXを4月に発表、OT128を9月に発売 | 1台あたりの原価を下げる |
| 2025年 | ATXの量産開始(1月)、FTX・JT128を発表(1月)、タイ工場用地を賃借(5月)、Hertz Center第2期が生産開始(8月)、香港に重複上場(9月)。出荷約162万台、通年黒字 | 量産規模が一段上がった年 |
| 2025年7月 | 米国の地方裁判所が国防総省の指定を支持。会社は控訴(2026年3月に口頭弁論) | 係争中 |
| 2026年4〜6月 | 出荷628,275台、売上8億6,080万元、純利益7,060万元。ADAS向け出荷60%増、ロボット向け193%増。長城汽車(ETX)、広汽トヨタ(bZ7)、Volkswagenの中国合弁などでデザインウィン。6D SPAD-SoC「Picasso」が量産準備完了 | 5四半期連続の黒字 |
7. 今後の計画
量産・出荷20-Fの見込み。長城汽車はSOPを2026年後半と説明
次はいずれも20-F・決算リリースに記載がありません 未確定/将来。
主要顧客の社名別の売上(上位5社の合計比率のみ開示)/各デザインウィンの台数・金額/タイ工場の生産能力と稼働時期/ レーザーや受光素子の主要供給者の社名/自社ASICの製造委託先/公的補助金の金額。 決算リリースには調査会社(GGII、Gasgoo)の市場シェアも引用されていますが、会社自身の数値ではないため本稿では採用しません。
8. この会社は光通信・フォトニクスで何を目指しているか
ここは会社が直接には述べていない部分を含みます。一次情報から読み取れる範囲の推測として、根拠とともに書きます。
| 読み取れること | 根拠となる一次情報 | 区分 |
|---|---|---|
| LiDARを「光の半導体チップ」の製品にする | 第4世代ASICでレーザー・受光素子を含む7部品をチップ化し、車載認証チップ16品目・累計1.85億個を出荷。研究院で狭線幅レーザーや光集積実装を研究 | 事実(会社の説明) |
| 受光側をSPADのSoCにして、距離に加え色や時間変化まで取る | 「Picasso」を「フルカラーで超高感度の6D SPAD-SoC」と説明し、量産準備完了と公表 | 推測 |
| 車の次はロボットに同じ光センサーを横展開する | ロボット向け出荷が193%増、JT128を50社超の身体性AI企業と協業と公表。CEOは「ロボットとフィジカルAIの基盤プラットフォーム」を掲げる | 推測 |
| 米国依存を下げ、中国と第三国で伸ばす | 中国国外向けの売上比率は47.2%(2023年)→22.2%(2025年)。米国の大口顧客の比率は28.4%から5%未満へ。1260Hリストの影響をリスクとして明記し、タイに工場を準備 | 推測 |
2026年8月の決算リリースは、広汽トヨタでbZ3Xに続きbZ7でもデザインウィンを獲得し、「日本の自動車ブランドとの協業をさらに広げた」と書いています 事実。 同時にVolkswagenの中国合弁で複数車種の「大型のグローバルなデザインウィン」を得たとも書いています。 一方で20-Fは、中国国外向けの売上比率が2023年の47.2%から2025年の22.2%へ下がったこと、米国防総省の1260Hリスト掲載が事業機会に悪影響を与えうることを記しています 事実。 ここから本稿は、禾賽が海外メーカーの「中国で作る車」を足がかりに、日本・欧州の自動車メーカーとの関係を築こうとしていると読みます 未確定/将来。 米国市場で逆風を受ける中国の光センサー企業にとって、海外ブランドの中国合弁は最も入りやすい入口だからです。 ただし、これらの採用が中国以外で生産される車に広がるかどうかは、一次情報からは読み取れません。
9. 光通信・フォトニクス分野の提携マッピング
10. 提供している技術・製品・サービス
20-Fの製品説明から、主な製品と技術を整理します。性能は会社の公表値で、量産品か量産前かを明記しています。
| 製品・技術 | 内容(会社の記載) | 状態 |
|---|---|---|
| ATX | 小型・高性能の長距離ADAS用LiDAR。1次元走査方式。7倍の光学ズーム、最大検出距離300m | 2024年4月発表、2025年1月量産開始 |
| ETX | L3・L4向けの長距離品。自社開発の光ベクトルチップでクラス1の目の安全性を保ちつつ、反射率10%で最大400m。最大2,160チャンネル、消費電力11W、600g、窓の高さ32mm | 2026年末までに量産・出荷の見込み |
| FTX | 全固体型。視野180°×140°(会社は車載全固体LiDARで世界最大と主張)、毎秒49.2万点 | 2025年1月発表 |
| OT128/Pandar128 | 360°の機械式、反射率10%で200m、毎秒345万点。OT128はADAS用ASICの設計を機械式に転用し価格を大きく下げたと説明 | 量産 |
| JT128 | ロボット用の小型品。視野360°×189°(会社は世界最広と主張)、反射率10%で40m | 2025年1月発表、量産 |
| 第4世代ASIC | 1枚の基板で512チャンネル、毎秒246億サンプル。レーザー・受光素子など7部品を統合 | 2024年投入 |
| Picasso | フルカラーで超高感度の「6D SPAD-SoC」 | 量産準備完了。ETXに搭載し顧客検証中(2026年8月時点) |
| 干渉除去技術 | レーザーパルスを暗号化し、他のLiDARとの干渉を抑える | 2018年から標準搭載 |
LiDARは人の目に向けて光を出す機器なので、レーザーの出力は目の安全基準(クラス1)の範囲に抑える必要があります(一般的な解説)。 出力を上げずに遠くまで測るには、光を効率よく狙った方向に集める光学系と、わずかな反射光でも拾える受光素子が必要になります。 20-Fは、ETXが「自社開発の光ベクトルチップ」によってクラス1の安全性を保ちながら反射率10%の物体を400m先まで検出すると説明しています 事実。
光ベクトルチップの中身(材料や構造)は20-Fに書かれていませんが、名前からは光の出射方向を半導体チップ上で制御する素子と推測されます 未確定/将来。 研究院の研究対象に「狭線幅レーザー」「光集積実装」が挙がっていることも合わせると、禾賽は光源と光路の制御まで半導体で行う方向に進んでいると本稿は読みます。
11. この企業が抱えるリスク
| リスク | 内容 | 区分 |
|---|---|---|
| 米国防総省の1260Hリスト | 2024年1月に掲載、いったん除外後10月に再掲載。2025年7月に地方裁判所が指定を支持し、会社は控訴中。2026年6月30日から国防総省との契約が禁止され、2027年6月30日からは第三者経由の調達も禁止されると20-Fに記載 | 事実 |
| 顧客の集中 | 上位5社で売上の55.8%(2025年) | 事実 |
| 製品の集中 | AT系列が売上の63.0%(2025年) | 事実 |
| 価格下落 | 20-FはLiDAR市場の競争が激しく、価格引き下げ圧力があると記載。1台あたりの売上は2023年から2025年で約5分の1に(本稿の計算) | 事実 |
| デザインウィンが受注に結びつかない可能性 | 自動車メーカーとの枠組み契約は、相手が発注の有無と時期を決められると20-Fが明記 | 事実 |
| 新工場の立ち上げ | 工場拡張が計画どおり進まない、稼働初期は設備が遊休になるリスクを20-Fが記載 | 事実 |
| 光以外への事業拡大 | アクチュエータなど光と無関係の新規事業に資源を振り向けている | 推測 |
12. 用語集
- LiDAR
- レーザー光を当て、反射して戻るまでの時間から距離を測るセンサー。周囲を3次元の点の集まりとして捉える。
- ToF
- Time of Flight。光を出してから戻るまでの時間で距離を測る方式。
- VCSEL
- 面発光レーザー。基板に垂直に光を出す。2次元に並べて作りやすい。
- SPAD
- 単一光子アバランシェダイオード。光子1個でも検出できる高感度の受光素子。
- ASIC
- 特定用途向けに設計した集積回路。禾賽はLiDARの主要機能をASICに集約している。
- ADAS
- 先進運転支援システム。自動ブレーキや車線維持などの機能。
- デザインウィン
- 自動車メーカーが特定の車種への部品採用を決めること。量産時期や台数は別に決まる。
- 1260Hリスト
- 米国防総省が公表する「中国軍事企業」のリスト。掲載企業は国防総省との取引が制限される。
13. 出典
- Hesai Group Form 20-F for the fiscal year ended December 31, 2025(米国SEC提出、2026年4月24日)。沿革・上場・製品・ASIC技術・工場・研究開発体制と費用・従業員・特許・顧客と製品の集中・国外売上比率・設備投資・公的補助・1260Hリストと訴訟。 https://www.sec.gov/Archives/edgar/data/1861737/000110465926048025/hsai-20251231x20f.htm
- Hesai Group 決算リリース「Hesai Group Reports Second Quarter 2026 Unaudited Financial Results」(2026年8月18日、Form 6-K の Exhibit 99.1)。四半期の出荷・売上・純利益、デザインウィン、Picasso、ロボット向けの採用、新規事業の見通し。 https://www.sec.gov/Archives/edgar/data/1861737/000110465926098050/tm2623467d1_ex99-1.htm
- Hesai Group 公式サイト(社名表記とロゴ画像の取得元)。 https://www.hesaitech.com/
14. 主張と出典の対応表
| 本文の主張 | 区分 | 出典 |
|---|---|---|
| 正式名称・設立地・所在地、2014年の事業開始と旧社名、2016年のLiDARへの転換、Nasdaq上場と香港上場、調達額 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/1861737/000110465926048025/hsai-20251231x20f.htm |
| LiDAR出荷台数・売上高・売上総利益率・研究開発費・純損益・設備投資・従業員数(2023〜2025年) | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/1861737/000110465926048025/hsai-20251231x20f.htm |
| ASICの世代と統合部品、車載認証チップ16品目・累計1.85億個、高出力VCSELと1次元電子走査 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/1861737/000110465926048025/hsai-20251231x20f.htm |
| 製品の仕様と発売・量産時期(ATX、ETX、FTX、OT128、Pandar128、JT128、XT32)、干渉除去技術 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/1861737/000110465926048025/hsai-20251231x20f.htm |
| 工場(Hertz Center、Maxwell Center、Galileo Factory)と自動化率、研究組織と技術者数、特許件数 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/1861737/000110465926048025/hsai-20251231x20f.htm |
| 上位5社の比率、米国の大口顧客の比率の推移、国外売上比率、AT系列の比率、枠組み契約の性質、地方政府の補助の種類 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/1861737/000110465926048025/hsai-20251231x20f.htm |
| 1260Hリストへの掲載・再掲載、地方裁判所の判断、控訴と口頭弁論、2026年・2027年の取引制限 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/1861737/000110465926048025/hsai-20251231x20f.htm |
| 2026年4〜6月期の出荷・売上・純利益、ADAS・ロボット向け出荷の伸び、5四半期連続黒字 | 事実 | 出典2 https://www.sec.gov/Archives/edgar/data/1861737/000110465926098050/tm2623467d1_ex99-1.htm |
| 長城汽車・理想汽車・広汽トヨタ・Volkswagen中国合弁のデザインウィン、ロボット企業50社超との協業、Picassoの量産準備、新規事業の売上見通し | 事実 | 出典2 https://www.sec.gov/Archives/edgar/data/1861737/000110465926098050/tm2623467d1_ex99-1.htm |
| 1台あたりの売上(約8,450元→約4,140元→約1,870元) | 本稿の計算 | 出典1の売上高÷出荷台数。LiDAR以外の収入を含む粗い値 |
| 光通信・フォトニクスの3類型の区分 | 本稿の計算 | 本稿による整理。企業名は本シリーズで扱う企業から例示 |
| 顧客別売上、デザインウィンの台数・金額、タイ工場の能力、主要供給者とASIC製造委託先の社名、補助金額 | 未確定/将来 | 出典1・2に記載なし(補助金額は本稿で未確認)。報道ベースの数値は採用しない https://www.sec.gov/Archives/edgar/data/1861737/000110465926048025/hsai-20251231x20f.htm |
| 調査会社(GGII、Gasgoo)の市場シェア | 未確定/将来 | 出典2に引用があるが会社自身の数値ではないため採用しない https://www.sec.gov/Archives/edgar/data/1861737/000110465926098050/tm2623467d1_ex99-1.htm |
| SPAD-SoCで多次元の情報を取る方向、ロボットへの横展開、米国依存を下げる方向、海外ブランドの中国合弁を入口にするという読み | 推測 | 出典1・2からの本稿の解釈 |
| VCSEL・光ベクトルチップ・目の安全性に関する技術的な読み、光以外への事業拡大というリスク | 推測 | 一般的な技術の解説と出典1・2にもとづく本稿の説明 |
最終更新:2026年9月26日/Troy Technical
本稿の数値はすべてHesai Groupが米国証券取引委員会(SEC)に提出した年次報告書(Form 20-F)と、Form 6-Kに添付された決算リリースに基づきます。金額の「元」は人民元です。調査会社の推計値・報道ベースの数値は使用していません。「推測」と記した箇所は、一次情報から本稿が読み取った解釈であり、会社の公表内容ではありません。