COMPANY PROFILE / AI・機械学習
TSMC
― AIチップを「作る」だけでなく、CoWoSなど「つなぐ」工程まで担う、AIの製造インフラ
AIの学習・推論に使うGPUやAI専用チップの多くは、設計する会社と製造する会社が別です。TSMCは顧客の設計を製造するファウンドリで、2025年の売上の58%をHPC(高性能計算。AIアクセラレータを含む)が占めました。本稿では、先端プロセスと、複数のチップとHBMを1つにまとめるCoWoSなどの先端パッケージに絞り、会社の提出書類・年次報告書・決算説明会の記録の範囲で整理します。CoWoSの生産能力の数字は会社の公式資料に見当たりません。報道や調査会社の数字は使わず、「確認できなかった」と書きます。製品・投資の状況は変化が速いため、確認日(2026年10月15日)を明記しています。
- 30秒でわかるTSMCと、AI・機械学習での立ち位置
- ロゴと社名の表記について
- AI・機械学習の世界で、この会社はどこにいるか
- 会社の規模(AIに関わる部分に絞る)
- AI・機械学習にかけているリソース
- これまでの取り組み
- 今後の計画
- この会社はAI・機械学習で何を目指しているか
- AI・機械学習分野の提携マッピング
- 提供している技術・製品・サービス
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるTSMCと、AI・機械学習での立ち位置
(TSMC)英文名 Taiwan Semiconductor Manufacturing Company Limited。20-Fの正式名は台灣積體電路製造股份有限公司
(新竹サイエンスパーク)1987年設立。台湾政府などとの合弁として発足
NYSE: TSM台湾は1994年9月から、NYSE(ADS)は1997年10月から
(製造受託)設計はせず、顧客の設計を製造する。区分は本稿による
(3DFabric)生産能力と単独の売上は非公表
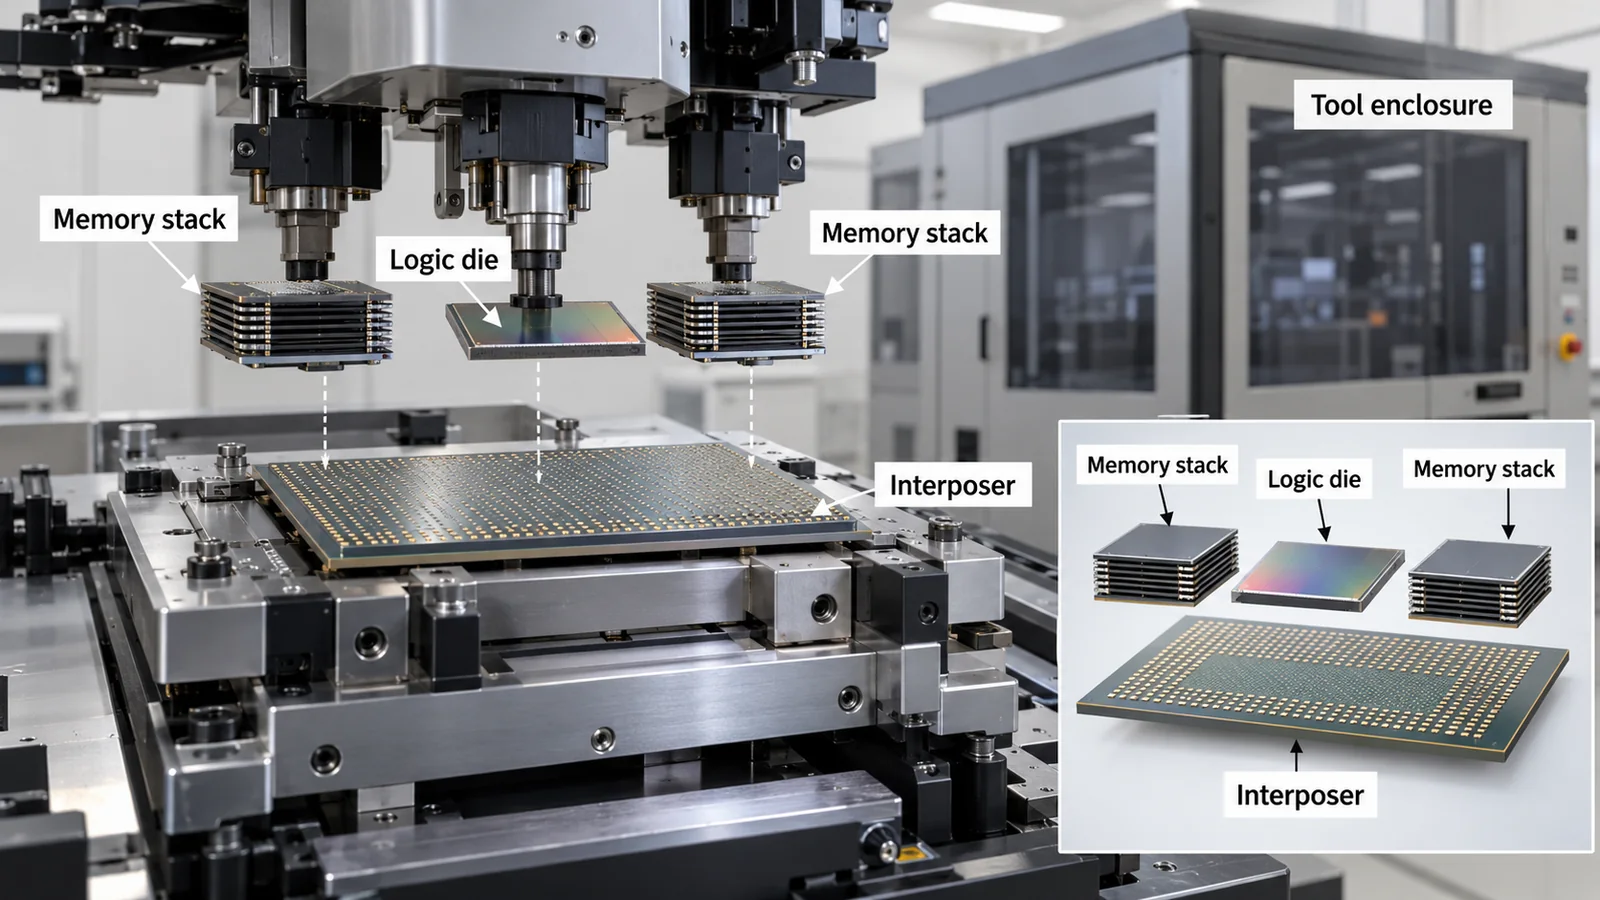
AIチップが顧客に届くまでには、ウェハーの製造と、チップ・メモリを1つにまとめるパッケージの2段階があります。TSMCは20-Fで、先端プロセスに加え、CoWoS(複数のSoCチップとHBMを1つのパッケージにする)やSoIC(チップを3次元に積む)を「3DFabric」として提供していると述べています 事実。つまりAIの供給は、TSMCのウェハー能力だけでなく、パッケージの能力にも左右される構造です。ただし会社は、CoWoSの生産能力も、先端パッケージ単独の売上も開示していません。もう1つの特徴は、売上が少数の顧客に集まっていることです。2025年は上位10社が売上の78%を占めましたが、20-Fは顧客の名前を挙げていません 事実。本稿はこの2点(パッケージを含む供給の構造と、顧客の集中)を軸に読みます。
2. ロゴと社名の表記について
表記の注意:法人名は「台湾積体電路製造」で、英文では Taiwan Semiconductor Manufacturing Company Limited、略称はTSMCです。本稿に出てくるJASM(熊本の工場)とESMC(ドレスデンの工場)は、TSMCが過半を出資する別法人です。VIS(世界先進積体電路)やGUC(創意電子)はTSMCが持分を持つ別の上場会社で、TSMCそのものではありません。
公式サイト:https://www.tsmc.com/english3. AI・機械学習の世界で、この会社はどこにいるか
4. 会社の規模(AIに関わる部分に絞る)
TSMCは売上の大半が先端ロジックのウェハーです。会社全体の数字のうち、AIに近い指標(HPC、先端プロセス)を中心に示します。数値は20-Fの記載で、金額は百万NT$です 事実。
| 指標(百万NT$) | 2023年 | 2024年 | 2025年 |
|---|---|---|---|
| 売上高 | 2,161,736 | 2,894,308 | 3,809,054 |
| うちHPC | 934,769 | 1,476,891 | 2,192,931 |
| HPCの比率 | 43% | 51% | 58% |
| 売上総利益率 | 54.4% | 56.1% | 59.9% |
| 7nm以下の先端技術の比率(ウェハー売上) | 58% | 69% | 74% |
| 研究開発費 | 182,370 | 204,182 | 246,427 |
| 設備投資 | 949,817 | 956,007 | 1,272,411 |
| 従業員数(年末、人) | 76,478 | 83,825 | 90,557 |
2025年の純利益(親会社帰属)はNT$1,697,604百万、売上に占める研究開発費は6.5%、ウェハー出荷は12インチ換算で約1,502万枚(前年は約1,291万枚)でした。年間の生産能力は12インチ換算で1,700万枚を超えたと20-Fは述べています 事実。ウェハー製造が売上の約86%で、残りの約14%(本稿の計算)が主にパッケージ・テスト、マスク製造、設計、ロイヤルティです 本稿の計算。
直近の四半期(2026年4〜6月)の数値は次のとおりです。確認日は2026年10月15日です 事実。
| 2026年第2四半期の指標 | 値 | 備考 |
|---|---|---|
| 売上高 | NT$1,270.38 billion(US$40.20 billion) | 前年同期比36.0%増(NTドル建て)。米ドル建てでは33.7%増 |
| 売上総利益率 | 67.7% | 売上高に占める割合。前の四半期は66.2% |
| プラットフォーム別 | HPC 66%/スマートフォン 22%/IoT 5%/車載 4%/家電 1% | 決算説明会での説明 |
| 技術別(ウェハー売上) | 2nm 3%/3nm 30%/5nm 33%/7nm 11%(7nm以下で77%) | 決算プレスリリース |
| 第3四半期の見通し | 売上 US$446〜458億、売上総利益率 65〜67% | 会社の見通し。2nmの急拡大が利益率を3〜4ポイント押し下げると説明 未確定/将来 |
| 2026年通期の売上 | 米ドル建てで40%を少し上回る伸び | 会社の見通し 未確定/将来 |
HPCはAIアクセラレータだけではありません。20-Fは、HPCにAIのGPUやAI用ASICのほか、パソコン用CPU、コンシューマー向けGPU、FPGA、サーバー用プロセッサ、高速ネットワークチップを含めると説明しています 事実。このため、HPCの比率をAIの売上比率とみなすことはできません。AIアクセラレータ単独の売上額は、20-Fにも決算資料にも載っていません。2026年7月の決算説明会で、IR責任者は質問を受けて「2026年1月に、AI関連の5年間の年平均成長率について『50%台の半ばから後半』という見通しを示した」と説明し、CEOは「それより強くなっているが、数字は示さない」と答えました 未確定/将来。
5. AI・機械学習にかけているリソース
4点(人・金・外部への出資や合弁・大学や公的機関との連携)について、20-F・年次報告書・決算説明会で確認できたかを表にします。
| リソースの種類 | 内容 | 区分 |
|---|---|---|
| 人 | 2025年末に90,557人(2024年末83,825人)。先端パッケージ専任の人員数は非公表 | 事実 |
| 金:研究開発費 | 2025年はNT$246,427百万(US$7,855百万、売上の6.5%)。研究開発は集中型(新しいロジック・パッケージ技術)と工場主導型に分かれる | 事実 |
| 金:設備投資 | 2025年はNT$1,272,411百万(US$40,895百万)。2026年は20-Fで520〜560億US$、7月の決算説明会で600〜640億US$に引き上げ。配分は先端プロセス70〜80%、特殊技術約10%、先端パッケージ・テスト・マスク製造など10〜20%(先端パッケージ単独の額は示さない) | 事実(2026年は 未確定/将来) |
| 外部への出資・合弁 | JASM(熊本)72.6%、ESMC(ドレスデン)70%、VIS 27.6%、SSMC 38.8%、GUC 34.8%、VisEra 67.2%、Xintec 41.0%(2026年2月28日時点)。2026年5月15日にVIS株の8.1%の売却を発表(第2四半期の資料は売却済みと記載)。2026年8月11日にSony Semiconductor Solutionsと次世代イメージセンサーの合弁設立に合意と発表(本稿は発表の題名のみ確認) | 事実 |
| 公的資金 | 米国:TSMC Arizonaが商務省と2024年11月に契約。直接補助は最大US$66億、融資は最大US$50億(条件・マイルストーン付き)。ドイツ:ESMCが2024年12月に最大€50億の国家補助で合意(欧州半導体法)。受領は条件次第と20-Fが記載 | 事実 |
| 大学・研究機関との連携 | 20-Fは「顧客・装置メーカー・外部の研究開発コンソーシアムとの協力」に触れるが、具体的な大学・機関名の記載は確認できなかった。標準化ではIEEEに3Dblox規格を提供したと記載 | 確認できず |
| 先端パッケージの設備 | 先端バックエンド工場を7拠点運営(20-F)。台湾で13の先端・先端パッケージ工場を今後数年で建設、アリゾナに先端パッケージ工場を含む追加US$1,000億を投資(2026年7月の会社の説明) | 事実(計画は 未確定/将来) |
主要な製品・設備の状況を、会社の資料で確認できた範囲で整理します(確認日 2026年10月15日)。「世代」「倍率」は会社の呼び方です。
段階の「計画」「予定」「見込み」は実現が確定したことを意味しません。レチクル倍率とは、1回の露光で転写できる最大面積を1とした大きさの目安です。
6. これまでの取り組み
| 時期 | できごと | 意味 |
|---|---|---|
| 1987年/1994年/1997年 | 設立(台湾政府などとの合弁)。台湾証券取引所に上場(1994年)、NYSEにADS上場(1997年) | 製造専業(ファウンドリ)として発足した会社。20-Fの沿革による |
| 2020年3月 | Broadcomと、CoWoSで2倍レチクルのインターポーザー(約1,700mm²)を発表。最大6個のHBMを載せられるとした | インターポーザーを大きくする路線の出発点。HBMの個数が増える流れ |
| 2023年〜 | 年次報告書は、CoWoSが2023年以降「AI需要の急増で強く伸びている」と記載 | AIが先端パッケージの需要を押し上げたと会社が説明 |
| 2024年 | 3.5レチクルのCoWoS-Lが量産に。4月にSK hynixとHBM4のベースダイ・CoWoS統合でMOU。11月に米国商務省とCHIPS法の契約、12月にESMCのドイツ補助で合意。年末にアリゾナ・熊本が量産 | パッケージと海外拠点の両方が広がった年 |
| 2025年 | 2nmが量産開始。3nmのSoICが量産。5.5レチクルのCoWoS-Lの認証を完了。12月、米国の半導体輸入に対するセクション232の布告 | プロセスとパッケージの両輪で次世代へ。通商面の変化も重なる |
| 2026年4月 | 20-Fを提出(16日)。技術シンポジウムでA13、14レチクルのCoWoS、SoW-X、COUPEの計画を発表(22〜23日) | 2028〜2029年に向けた製品の道筋を示した |
| 2026年7月 | 決算説明会で、設備投資を600〜640億US$に引き上げ、アリゾナへの追加US$1,000億の投資と、台湾での13の工場の建設を説明 | 投資の規模が1年で大きく上がった |
| 2026年8月〜9月 | Sony Semiconductor Solutionsとイメージセンサー合弁に合意(8月11日)。ASMLと、High NA EUV向けの12インチフォトマスクの共同枠組みを発表(9月8日) | 製造の周辺でも提携を広げている |
7. 今後の計画
40%を少し上回る伸び会社の見通し(2026年7月16日)
パッケージ工場今後数年で建設(会社の説明)
会社はこれらを「見通し」「計画」として述べており、達成の事実ではありません 未確定/将来。設備の供給について会社は「装置メーカーと事前に調整しており、拡張計画にボトルネックは見込まない」と述べています。
次はいずれも会社の20-F・年次報告書・決算資料・決算説明会の記録で確認できませんでした 未確定/将来。CoWoSの月産能力と拡張の数値/先端パッケージ単独の売上と設備投資額(会社は「パッケージ・テスト・マスク製造など」をまとめて10〜20%と説明)/顧客の名前と顧客別の売上/AIアクセラレータ売上の絶対額/各製品の月産枚数。報道や調査会社が示すCoWoSの能力や顧客別の配分は、会社の公式資料ではないため本稿では採用しません。
8. この会社はAI・機械学習で何を目指しているか
ここは会社が直接には述べていない部分を含みます。一次情報から読み取れる範囲の推測として、根拠とともに書きます。
| 読み取れること | 根拠となる一次情報 | 区分 |
|---|---|---|
| 供給の制約がウェハーだけでなくパッケージやテストにも広がると見て、設備を回している | 設備投資の10〜20%を先端パッケージ・テスト・マスク製造などに配分。CEOは、顧客製品によってテスターが足りなくなり、前工程と後工程のどちらにも設備投資を振り向けると説明 | 推測 |
| アリゾナでパッケージまで含む一貫した供給を目指している | 追加US$1,000億をロジック工場と先端パッケージ工場の建設に充てると説明 | 推測 |
| 「CoWoSの次」の選択肢を複数用意している | 14レチクル超のCoWoS、SoW-X、基板上のCOUPE、ガラス基板などの代替(CEOは「主流は今もCoWoS」「代替の量産化まで約1年」と発言) | 推測 |
| 海外拠点の拡大は、利益率の押し下げを織り込んで進める | 海外工場の立ち上げによる利益率への影響を当初2〜3ポイント、後期に3〜4ポイントと見通す | 事実 |
| 少数の顧客への集中は続くと会社自身が見ている | 20-Fは、システム企業が自社で半導体を設計しファウンドリと直接取引する動きが強まると記載。上位10社は売上の78% | 事実 |
2026年7月の決算説明会で、アナリストが先端パッケージの設備投資額の内訳を尋ねたのに対し、会社は「先端パッケージ、テスト、マスク製造など」をまとめた枠で10〜20%と答え、CEOは前工程と後工程のどちらにボトルネックが出るかで資金を動かすため細かく分けられない、と説明しました 事実。同じ発言で、顧客の製品によってテスターが不足している、という趣旨の説明もありました。ここから本稿は、「AIチップの供給は、ウェハー能力だけでなく後工程の機材(パッケージ・テスト)に左右され、会社はそれを前提に投資を動かしている」と読みます。ただし、後工程の投資額そのものは非開示のため、規模は判断できません 未確定/将来。
9. AI・機械学習分野の提携マッピング
10. 提供している技術・製品・サービス
| 層 | 主な技術 | 20-F・年次報告書の記述 |
|---|---|---|
| 先端ロジック | N2(2nmナノシート)、N3、N4、N5、A16、HPC向けのN4X・N3X・N2X | HPC向けに先端ロジックと高速インターコネクトのIPを提供。N4X・N3X・N2Xは各世代で最高の性能・クロックを狙う版 |
| 3D積層 | TSMC-SoIC(チップ・オン・ウェハー) | チップレット構成のHPC向けに高密度の接続を提供。3nm SoICは2025年に量産 |
| 2.5Dパッケージ | CoWoS-S/CoWoS-R/CoWoS-L | SoCチップとHBMを1つのパッケージにまとめ、演算力とメモリ帯域を高める。S=シリコンインターポーザー、R=RDLインターポーザー、L=RDL+ローカルシリコンインターコネクト |
| ウェハー規模 | TSMC-SoW/SoW-X | データセンター向けの計算チップを、ウェハー単位で異種統合する技術。第1世代はロジックのみ |
| 光接続 | COUPE、CoWoS CPO | シリコンフォトニクスと制御チップを組み合わせる。COUPEは2026年に量産見込み。CPOはインターポーザー型モジュールとCOUPEを1つのパッケージにする開発中の方式 |
| 設計の仕組み | 3Dblox、3DIC参照フロー、Open Innovation Platform | 3Dblox規格をIEEEに提供。年次報告書はIEEE P3537規格に対応した設計支援にも言及 |
メモリ帯域とインターポーザー:CoWoSは、SoCチップとHBMを近づけて1つのパッケージにし、演算力とメモリ帯域を高める技術だと年次報告書は説明しています 事実。S型は高い配線密度とコンデンサ(eDTC)を内蔵し、L型はRDLに加えて局所的なシリコン配線(LSI)を埋め込んで大型化に対応します。複数の演算チップとHBMを1つのパッケージに載せるため、インターポーザーの大型化(レチクル倍率)が進歩の軸になっています(本稿の整理)(本シリーズの「CoWoS」「HBM」「異種統合」を参照)。
基板と熱:大型パッケージでは基板の反りや熱の逃がし方が課題になります。2026年7月にガラス基板などの新しい方式を問われたCEOは、「主流は今もCoWoS」としたうえで、代替の開発は「パイプラインを構築しており、量産に使えるまでさらに約1年かかる」と述べました。基板の供給不足については、Intelの10-Kも業界全体の基板不足に言及しています(本シリーズのIntelの解説を参照)。
電力とプロセス:2nmは最初のナノシート世代で、2026年4月に示されたA12はバックサイド給電(Super Power Rail)を加える計画(2029年予定)です。配線を表と裏に分けて電力を届ける考え方で、HPCの高い電流を扱う狙いだと読めます 未確定/将来。
光でつなぐ:COUPEは光エンジンをパッケージ内に置く方式で、会社は「ボード上のプラガブルに比べ電力効率2倍、遅延10分の1」と述べています。これは会社の公称で、比較の条件は本稿では確認できていません(本シリーズの「Co-packaged Optics」「光インターコネクトとSerDes」を参照)。
原材料:20-Fは、主な原材料がシリコンウェハー・化学品・ガス・貴金属で、ウェハーの大半は台湾・日本・ドイツ・シンガポールの限られた供給元から調達し、一部は単一の供給元に依存すると述べています 事実。
11. この企業が抱えるリスク
| リスク | 内容 | 区分 |
|---|---|---|
| 顧客の集中 | 上位10社が売上の78%(2024年76%、2023年70%)。最大顧客は19%(2024年22%、2023年25%)、2番目は17%(2024年12%、2023年11%)。顧客名は非開示 | 事実 |
| 輸出管理 | 2025年1月の米規則により、特定の仕向け先へ16nm以下の製品を出荷するには、条件を満たさない限りライセンスが必要になりうる。南京工場の米商務省のVEU認定は2025年12月に失効し、年次の輸出ライセンスに移行(更新の保証はない)。20-F提出時点で、これらの規則による業績への重大な影響はないと記載 | 事実 |
| 関税・通商 | 2025年12月の米国の布告は、一定の性能基準を満たす先進計算チップに25%の関税を課す(米国内の指定用途の輸入は除く)。2026年1月に米台が貿易・投資協定を発表。2026年2月に米最高裁がIEEPAによる関税を違法と判断。影響は不透明と20-Fが記載 | 事実 |
| 輸出管理の通知 | 2024年10月、ある顧客のチップが制限対象の事業体へ流れた、または製品に組み込まれた可能性があるとして米国・台湾の当局へ通知し、追加の情報提供に協力している。結論は20-Fに記載がなく、本稿も推測しない | 事実 |
| 地理的な集中 | 主な経営陣と主要な製造拠点の大半が台湾にあり、売上の大半も台湾の事業に由来。2024年4月と2025年1月の地震で、それぞれNT$30億・NT$53億の損失(保険控除後) | 事実 |
| 設備投資と需要 | 2026年の設備投資はUS$600〜640億。需要が見込みどおりにならなければ、費用負担が業績を圧迫しうると20-Fが記載。AIの需要への依存も大きい(2026年第2四半期のHPCは66%) | 事実 |
| 海外拠点の利益率と補助金の条件 | 海外工場の立ち上げによる売上総利益率の押し下げは2〜3ポイント、後期は3〜4ポイントの見通し。補助金は条件違反で減額・返還の可能性があると20-Fが記載 | 事実 |
| 競争・独占禁止 | 競合が政府の補助を受けうること、顧客が複数の供給元を求める可能性、独占禁止法の調査リスクが高まっていることを20-Fが挙げる | 事実 |
12. 用語集
- ファウンドリ
- 顧客が設計した半導体を、顧客に代わって製造する会社。TSMCは設計・販売はせず製造に専念する「専業」。
- HPC
- High Performance Computing。TSMCの区分では、AIアクセラレータ、パソコン用CPU、FPGAなどを含む。
- CoWoS
- Chip on Wafer on Substrate。演算チップとHBMをインターポーザー上に並べて1つのパッケージにする2.5D技術。
- SoIC
- System on Integrated Chips。チップを直接接合して3次元に積む技術(TSMCの呼称)。
- 3DFabric
- TSMCの3次元の積層・パッケージ技術の総称。SoIC、CoWoS、InFO、SoWなどを含む。
- HBM
- High Bandwidth Memory。演算チップのすぐ隣に積むメモリ。
- レチクル
- 露光装置が1回で転写できる最大の面積(約26×33mm)。「5.5レチクル」は、その5.5倍の面積のパッケージ。
- インターポーザー
- チップとチップ、チップと基板をつなぐ中間の配線層。シリコン製やRDL(再配線層)製がある。
- COUPE
- Compact Universal Photonic Engine。光信号を扱うシリコンフォトニクスのエンジン(TSMCの呼称)。
- ナノシート
- トランジスタの新しい構造(ゲートが薄いシートを囲む)。TSMCの2nm(N2)から採用。
- VEU
- Validated End-User。米国の輸出管理で、特定の施設に個別ライセンスなしで品目を供給できる認定。
- Form 20-F
- 米国上場の外国企業が米国SECに提出する年次報告書。
13. 出典
- TSMC Annual Report on Form 20-F for the fiscal year ended December 31, 2025(米国SEC提出、2026年4月16日)。事業内容・プラットフォーム別売上・顧客集中・設備投資・研究開発費・従業員数・子会社と持分・輸出管理と関税・リスク要因。 https://www.sec.gov/Archives/edgar/data/1046179/000162828026025362/tsm-20251231.htm
- TSMC 2025 Annual Report, Chapter 5 Business Activities(台湾向け年次報告書の英語版)。3DFabric(SoIC・CoWoS・SoW・COUPE)の量産状況と開発状況、CoWoSのレチクルサイズ別の段階。 https://investor.tsmc.com/static/annualReports/2025/english/pdf/2025_tsmc_ar_e_ch5.pdf
- TSMC TSMC Reports Second Quarter EPS of NT$27.25(決算プレスリリース、Form 6-Kの添付、2026年7月16日)。第2四半期の売上・利益率・技術別売上と第3四半期の見通し。 https://www.sec.gov/Archives/edgar/data/1046179/000104617926000451/a2q26e_withguidancexfinal.htm
- TSMC 2026 Second Quarter Earnings Conference Presentation Material(Form 6-Kの添付、2026年7月16日)。財務諸表の抜粋・2026年の売上見通し。 https://www.sec.gov/Archives/edgar/data/1046179/000104617926000451/a2q26presentatione.htm
- TSMC Q2 2026 Taiwan Semiconductor Manufacturing Co Ltd Earnings Call(LSEG StreetEventsによる編集済み記録、2026年7月16日。TSMCの投資家向けサイトで公開)。設備投資の見通しと配分、アリゾナへの追加投資、台湾の新工場、HPCの比率。 https://investor.tsmc.com/english/encrypt/files/encrypt_file/reports/2026-08/3e494f0c14dd0890f897aa044415e21d93486cc4/TSMC%202Q26%20Transcript.pdf
- TSMC TSMC Debuts A13 Technology at 2026 North America Technology Symposium(プレスリリース、2026年4月23日発表)。A13・A12、CoWoS・SoW-X・SoIC・COUPEの計画。 https://pr.tsmc.com/english/news/3302
- TSMC・ASML ASML and TSMC Announce Initiative to Pioneer Industry Transition to Large-Format Photomasks for High NA EUV(共同プレスリリース、2026年9月8日)。 https://pr.tsmc.com/english/news/3338
- TSMC・Broadcom TSMC and Broadcom Enhance the CoWoS Platform with World's First 2X Reticle Size Interposer(プレスリリース、2020年3月3日)。 https://pr.tsmc.com/english/news/2026
- SK hynix SK hynix Partners with TSMC to Strengthen HBM Technological Leadership(SK hynixのプレスリリース、2024年4月19日。TSMCの幹部のコメントを含む)。HBM4とCoWoSでの協力。 https://news.skhynix.com/en/sk-hynix-partners-with-tsmc-to-strengthen-hbm-technological-leadership/
- TSMC ロゴ画像の取得元(TSMCの決算プレスリリースの添付画像。Form 6-Kに含まれる。確認日 2026年10月15日)。 https://www.sec.gov/Archives/edgar/data/1046179/000104617926000451/image_1.jpg

14. 主張と出典の対応表
最終更新:2026年10月15日/Troy Technical
本稿の数値は、TSMCが米国証券取引委員会(SEC)に提出した法定開示書類(Form 20-F、Form 6-K)、同社の年次報告書、決算説明会の記録、公式プレスリリースに基づきます。調査会社の推計値・報道ベースの数値は使用していません。設備・製品の計画は会社の見通しで、達成の事実ではありません。「推測」と記した箇所は、一次情報から本稿が読み取った解釈であり、会社の公表内容ではありません。