COMPANY PROFILE / AI・機械学習
インテル
― AIサーバーの「頭脳役」のCPUと、チップを作る工場・パッケージを持つ米国の半導体会社
IntelはAIサーバーの中でGPUを制御するCPU(Xeon)、AI用のアクセラレータ(Gaudi、開発中のGPU)、そして自社で製造するファウンドリを持つ米国の半導体メーカーです。2025年の売上は528.5億US$、うちデータセンター・AI部門(DCAI)は169.2億US$でした。2025年にはNVIDIAとSoftBank、そして米国政府が同社の株式を取得しました。本稿では、AI専用チップの現状、工場と先端パッケージ、政府などの出資を、会社の提出書類と公式発表の範囲で整理します。AIアクセラレータ単独の売上は開示されておらず、報道の数字は使いません。製品・契約・出資の状況は変化が速いため、確認日(2026年10月15日)を明記しています。
- 30秒でわかるIntelと、AI・機械学習での立ち位置
- ロゴと社名の表記について
- AI・機械学習の世界で、この会社はどこにいるか
- 会社の規模(AIに関わる部分に絞る)
- AI・機械学習にかけているリソース
- これまでの取り組み
- 今後の計画
- この会社はAI・機械学習で何を目指しているか
- AI・機械学習分野の提携マッピング
- 提供している技術・製品・サービス
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるインテルと、AI・機械学習での立ち位置
サンタクララ2200 Mission College Blvd.
(CPU・AI向けチップ・工場)設計と自社製造の両方を持つ。区分は本稿による
普通株275百万株エスクロー株159百万株とワラントも契約。10-Kの記載
AIの計算で最も需要を集めているのはGPUシステムで、10-Kは「顧客はGPUシステムを優先し、CPUへの投資が後回しになった」と述べています 事実。Intelは、そのGPUの隣で動くCPU(Xeon)と、チップを作る工場(ファウンドリ)・先端パッケージ(EMIB)でAIに関わる会社です。AI専用チップでは、Gaudiで2024年に9.22億US$の在庫関連費用を計上し、2025年に戦略を「推論向けGPUを毎年更新する」方向へ改めました 事実。もう1つの特徴は資金の動きです。2025年に政府・SoftBank・NVIDIAが株式を取得し、2026年8月には200億US$の公募も行いました 事実。本稿はこの2点(AI専用チップの位置づけと、出資に支えられた工場投資)を軸に読みます。
2. ロゴと社名の表記について
表記の注意:社名は英文で Intel Corporation、日本語では「インテル」と書かれます。Altera(FPGAの会社)は2025年9月にIntelが51%を売却し、現在はIntelの連結対象ではありません。また、Mobileyeは従業員数などの数字に含まれるIntelの子会社です。Gaudi・Xeon・Crescent Islandは製品の名前で、社名ではありません。
公式サイト(投資家向け):https://www.intc.com/3. AI・機械学習の世界で、この会社はどこにいるか
4. 会社の規模(AIに関わる部分に絞る)
会社全体のうち、AIに関わる部分(DCAIとファウンドリ)を中心に示します。数値は10-Kの記載で、単位は百万US$です。セグメントの損益には社内取引が含まれます 事実。
| 指標(百万US$) | 2023年 | 2024年 | 2025年 |
|---|---|---|---|
| 売上高(全社) | 54,228 | 53,101 | 52,853 |
| DCAI 売上 | 15,980 | 16,125 | 16,919 |
| DCAI 営業利益 | 945 | 1,414 | 3,422 |
| Intel Foundry 売上(社内取引を含む) | 18,504 | 17,317 | 17,826 |
| うち外部売上 | 記載を確認できず | 159 | 307 |
| Intel Foundry 営業損失 | (7,083) | (13,291) | (10,318) |
| 研究開発費(全社) | 16,046 | 16,546 | 13,774 |
| 設備投資(有形固定資産の取得) | 25,750 | 23,944 | 14,646 |
2025年末の従業員は85,100人(Mobileyeなどの子会社を含む)で、2025年のリストラ計画により、コアのIntel従業員は2025年末までに第2四半期末比で約15%減りました。有形固定資産(純額)は1,000億US$を超え、その大半はファウンドリ関連と10-Kは推計しています 事実。直近の四半期の数値は次のとおりです 事実。
| 2026年第2四半期(〜6月27日) | 値 | 備考 |
|---|---|---|
| 売上高(全社) | US$16.1 billion | 前年同期比25%増 |
| DCAI 売上/営業利益 | US$6,262 million / US$2,474 million | 前年同期比59%増。営業利益率40%(前年同期16%) |
| サーバーのASPと数量 | ASP 48%上昇、数量9%増 | 主に高価格帯製品の比率上昇と需要に応じた価格調整。ハイパースケーラーの需要 |
| その他のDCAI売上 | US$951 million | 特注ASIC(purpose-built silicon)の需要増が主因 |
| Intel Foundry 売上(社内取引を含む) | US$5.8 billion | 前年同期比31%増。社内向けが55億US$。Alteraが外部顧客になった影響を含む |
| 第3四半期の見通し | 売上 US$158〜168億 | 会社の見通し 未確定/将来 |
DCAIの数字はAIアクセラレータだけではありません。DCAIはXeon、AIアクセラレータ、NIC、IPU、特注ASICをまとめた区分で、Gaudiや将来のGPUの売上は別に開示されていません。10-Kが示すのは、2024年のGaudi関連の在庫費用(9.22億US$)と、2025年はそれが減ったという記述だけです 事実。また、2026年からクライアント部門の名称は「Client Computing and Physical AI Group(CCPG)」に変わりました(旧CCG)。区分の名前が変わっても、AIの売上が見えるようになったわけではありません。
5. AI・機械学習にかけているリソース
4点(人・金・外部への出資や買収や売却・大学や公的機関との連携)について、10-K・10-Q・8-K・公式資料で確認できたかを表にします。
| リソースの種類 | 内容 | 区分 |
|---|---|---|
| 人 | 2025年12月27日に85,100人。2025年に研究開発をAI統合・異種コンピューティング・18A/14Aに集中。AI専任の人員数は非公表 | 事実 |
| 金:研究開発費 | 2025年は138億US$(2024年は165億US$、2023年は160億US$)。人員削減などで減少 | 事実 |
| 金:設備投資 | 2025年は146.5億US$(2024年は239.4億US$)。建設中の資産は345億US$(2024年末は504億US$)で、アリゾナの最初の設備が稼働に移った。2026年第2四半期の発表では、装置・クリーンルーム・基板への投資を「大きく増やす」と説明 | 事実 |
| 資金調達(出資) | 米国政府:2025年8月にCHIPS法の前倒し57億US$を受領し、275百万株とワラントなどを発行。SoftBank:20億US$(87百万株、1株23.00US$)。NVIDIA:50億US$(215百万株、1株23.28US$)。2026年8月:公募200億US$(210,526,315株、1株95US$) | 事実 |
| 買収・合弁・事業売却 | Altera:2025年9月に51%を売却(純対価43億US$、SLP系)。Fab 34(アイルランド):2026年4月にApolloの49%持分を142億US$で買戻し(現金と65億US$の借入、のち社債で返済) | 事実 |
| 公的資金 | 米国商務省との契約(2025年8月):CHIPS法の商業契約を修正し、事業の節目の条件を撤廃。Secure Enclaveの32億US$は、受領に応じてエスクロー株を1株20US$で解放する仕組み。2025年は先端製造投資税額控除が54億US$、CHIPS法の設備関連が7.69億US$ | 事実 |
| 大学・研究機関との連携 | 10-K・10-Qに、AI分野で特定の大学・研究機関と連携するという記載は確認できなかった(エコシステムの提携への言及は一般的なもの) | 確認できず |
主要な製品・設備の状況を、会社の資料で確認できた範囲で整理します(確認日 2026年10月15日)。
段階の「開発中」「計画」「見込み」は実現が確定したことを意味しません。
6. これまでの取り組み
| 時期 | できごと | 意味 |
|---|---|---|
| 2024年 | Gaudiの在庫関連費用9.22億US$を計上。9月にSecure Enclaveで最大30億US$の直接支援が決まり、11月にCHIPS法の商業契約(Direct Funding Agreement)を結んだ(10-Kの記載による) | AI専用チップの在庫の整理と、政府支援の枠組みが重なった年 |
| 2025年4月〜9月 | Alteraの51%売却を契約(4月14日)し、9月12日に完了。第2四半期に全社の文化改革とリストラ計画を開始 | 事業の絞り込みと費用削減 |
| 2025年8月 | SoftBankに20億US$の株式を売却する契約(18日)。米国商務省と契約(22日)、27日に完了:CHIPS法の前倒し57億US$、275百万株とワラント、エスクロー株159百万株 | 資金の出し手に政府と他社が加わった |
| 2025年9月〜12月 | NVIDIAと共同開発を発表し、50億US$を出資(発表9月18日、払込完了12月26日)。10月14日にCrescent Islandを発表。年末にIntel 18Aが量産に入った | AIでは、GPU大手のNVIDIAと組む動き |
| 2026年4月 | Fab 34(アイルランド)の合弁でApolloが持つ49%持分を142億US$で買戻し(8日) | 工場の持分を自社に戻す動き |
| 2026年6月〜7月 | 18A-Pがリスク生産に入る(6月)。第2四半期に14Aの開発完遂にコミット。7月23日に決算発表、DCAIが前年同期比59%増 | サーバー需要の回復と、14Aの継続判断 |
| 2026年8月 | 普通株の公募を150億US$から200億US$に拡大して価格決定(10日、1株95US$) | 設備・運転資金などへの充当と説明 |
7. 今後の計画
2026年下期の見込み2025年10月の発表。開始の確認は本稿では未確認
(2026年第2四半期)投資の規模と速度は、確約された需要と外部顧客の設計採用しだい
Foveros-B・Rは2027年Foveros Directは2028年に18A-PTで計画
会社はこれらを「見通し」「見込み」「計画」として述べており、達成の事実ではありません 未確定/将来。10-Qは、基板・メモリなどの部材不足が来年まで続き、需要を満たしきれない可能性があるとも述べています。
次はいずれも会社の10-K・10-Q・決算資料で確認できませんでした 未確定/将来。AIアクセラレータ(Gaudi・GPU)単独の売上/Gaudiの現在の販売状況/Crescent Island(GPU D270)の提供開始/14Aの外部顧客の名前と規模/€50億のXeon増産投資の場所・時期。米国政府の持分比率は10-K・10-Qに書かれておらず、報道の数字は採用しません(本稿で計算できるのは発行時の株数の比率だけです)。
8. この会社はAI・機械学習で何を目指しているか
ここは会社が直接には述べていない部分を含みます。一次情報から読み取れる範囲の推測として、根拠とともに書きます。
| 読み取れること | 根拠となる一次情報 | 区分 |
|---|---|---|
| AIでは、GPUと競わず、GPUの隣のCPU・特注ASIC・工場・パッケージで取り込む方向に軸足を置いている | 10-Kが「GPUシステムが需要を集めている」と認め、NVIDIAとの共同開発を発表。第2四半期の決算で、CPU・ASIC・先端パッケージ・工場網を成長の柱として挙げた | 推測 |
| AI専用GPUは、推論に絞って立て直している | 10-Kは「推論向けGPUを毎年更新する改訂した戦略」を記載。Crescent Islandは推論向けでLPDDR5Xを使う | 推測 |
| 14Aは外部顧客の確約を見て投資を決める構え | 10-Qは、製造拡張の規模と速度を、自社製品の計画と外部顧客の設計採用による確約された需要で決めると記載 | 事実 |
| 政府と企業の出資が、工場投資を支える資金源になっている | 2025年に政府・SoftBank・NVIDIAが株式を取得し、2026年に200億US$の公募。10-Kはこれを「先端製造・AIインフラへの戦略投資を支える」ものと位置づける | 推測 |
| 一部のタイルは競合のTSMCで作る方針を続ける | 10-Kは、TSMCなどの外部ファウンドリを今後も主要なタイルに使う見込みで、長期契約はないと記載 | 事実 |
10-Kは14Aについて、「大口の外部顧客を確保できなければ、次世代の先端ノードの追求を一時停止または中止することがある」と書きました 事実。理由として、先端ノードの費用構造が、自社製品だけで見込む量を超えるウェハー量を必要とすることを挙げています。一方、2026年第2四半期の10-Qでは、14Aの開発完遂にコミットし、将来の自社製品も14Aを使う設計にしたと述べ、製造拡張は確約された需要に応じて進めるとしています 事実。ここから本稿は、「Intelは先端工場の継続を、外部顧客の確約が見えるまで条件付きにしている」と読みます。顧客名や契約の有無は開示されておらず、結果は判断できません 未確定/将来。
9. AI・機械学習分野の提携マッピング
10. 提供している技術・製品・サービス
| 層 | 主な製品 | 10-K・公式資料の記述 |
|---|---|---|
| サーバーCPU | Xeon 6(P-core/E-core)、Xeon 6+ | AI向けのAMX、暗号化のQAT、TDXを搭載。Xeonは「AIなどのデータ集約型の処理」の中心的な区分と説明 |
| AIアクセラレータ | Gaudi 3、Crescent Island(GPU D270)、Jaguar Shores | 「推論向けGPUを毎年更新」という改訂した戦略。Gaudiの在庫関連費用は2024年に9.22億US$ |
| 特注ASICとネットワーク | 特注ASIC(purpose-built silicon)、IPU、Ethernet | 10-Kは特注ASICの開発市場でBroadcomと競合すると記載。2026年第2四半期にEthernet E835を発表 |
| ファウンドリ | Intel 18A/18A-P、Intel 14A | ウェハー製造、先端パッケージ、チップレット統合、設計支援の4つを外部顧客向けに提供。18Aを政府・民間の外部顧客向けの最初の主要ノードにする意向 |
| 先端パッケージ | EMIB、EMIB-T、Foveros(-B・-R・-S)、Foveros Direct | 複数のチップ(タイル)を1つの製品にまとめる技術。EMIBは2017年に量産開始の2.5D接続、Foverosは3次元積層 |
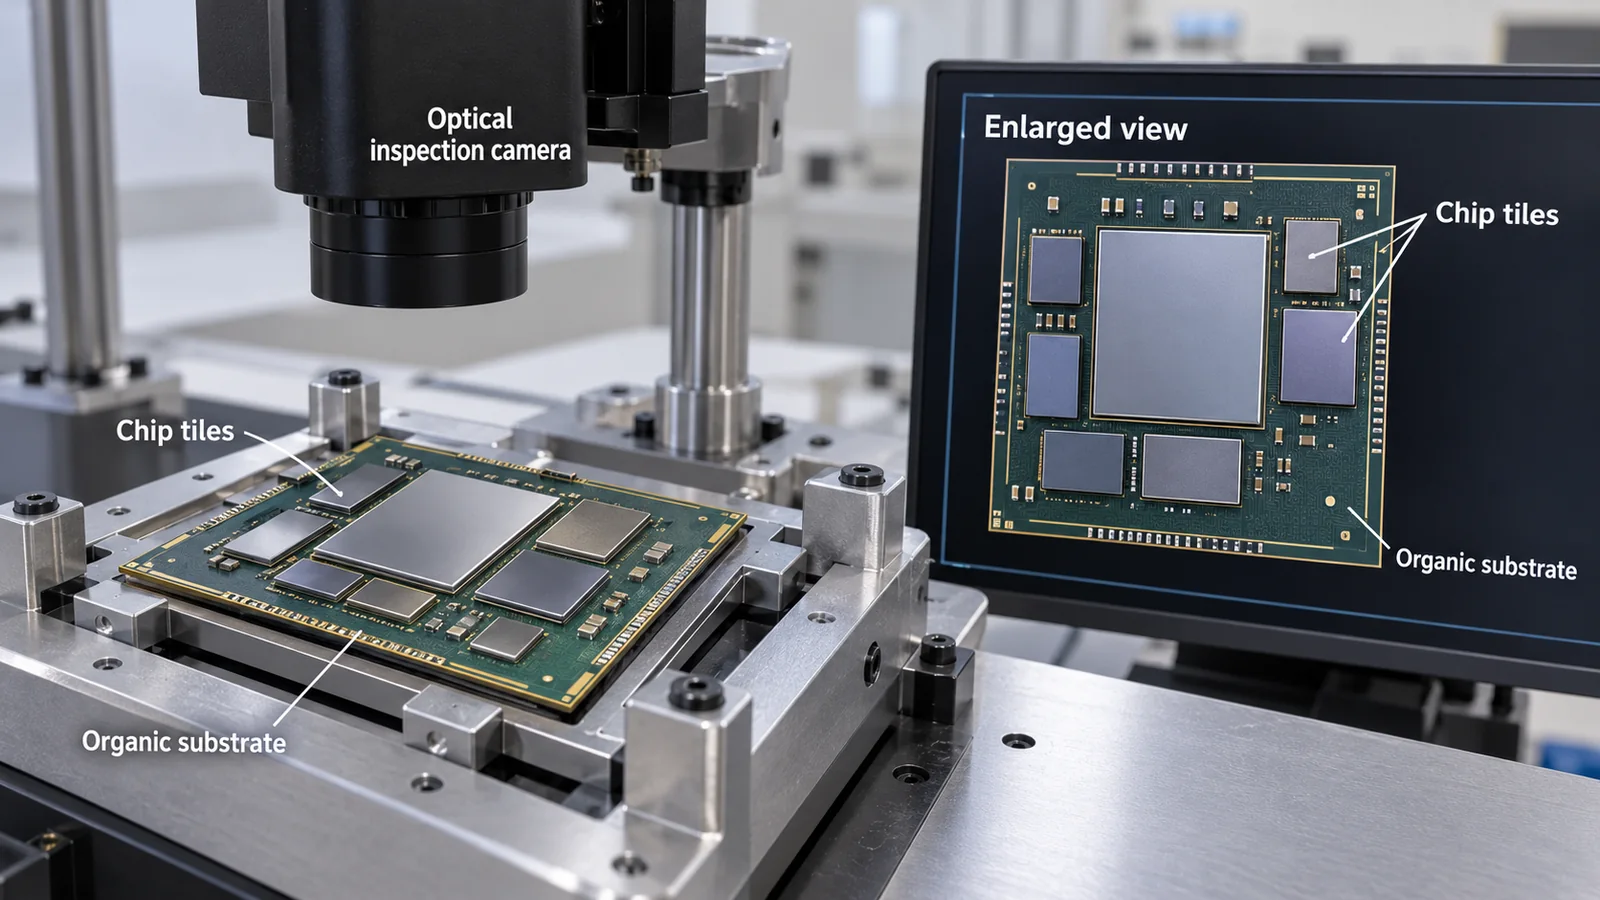
タイル構成とパッケージ:10-Kは、新しい高性能製品は複数のチップ(タイル)を1つの製品にまとめる構成で、小さなタイルは歩留まりを高め、各タイルに最適なプロセスを選べる一方、設計と製造が複雑になり、高度な基板などの材料が必要になって供給が逼迫すると課題になると述べています 事実。EMIB-Tは、電力供給と帯域の拡張性を高め、大型のパッケージと次世代のメモリに対応するための改良だと説明されています(本シリーズの「EMIBとEMIB-T」「チップレット」「異種統合」を参照)。
メモリの選び方:Gaudi 3は8個のHBM2eで128GB、3.7TB/sを持ちます。一方、Crescent IslandはHBMではなくLPDDR5X(160GB、製品ページでは最大480GB)を使います 事実。HBMは帯域が大きく、LPDDRは容量を確保しやすい性質があるというのが一般的な理解で、推論では容量と費用が重いため選んだ可能性がありますが、Intelはその理由を述べていません 未確定/将来(本シリーズの「HBM」「AIアクセラレータ」を参照)。
トランジスタと電力供給:18AのRibbonFET(ゲートが全周を囲む構造)とPowerVia(裏面から電力を供給する構造)は、配線の混雑を避けて電力効率を高めることを狙います。14Aは高NA EUVを使う可能性があり、10-Kは大口の外部顧客が決まらなければ追求を止めうると述べています。
供給の制約:10-Qは、Intel 7とIntel 3の工場の能力、そして基板・メモリなど業界全体の部材不足が需要を満たす妨げになっていると述べます。2026年第2四半期はクライアント向けの数量が8%減りましたが、価格の高い製品の比率上昇でASPが27%上がっています。素材・部材の逼迫が、数量より価格に表れていることがうかがえます。
11. この企業が抱えるリスク
| リスク | 内容 | 区分 |
|---|---|---|
| 14Aと外部ファウンドリ | 大口の外部顧客を確保できなければ、14Aなど次世代ノードの追求を一時停止・中止する可能性。その場合、TSMCなどへの依存が高まり、補助や投資の資格を失う恐れもあると10-Kが記載。外部ファウンドリで「これまで大口顧客の獲得に成功していない」とも記載 | 事実 |
| 米国政府が大株主 | 10-Kは、取引が将来無効・取消可能と判断される可能性、希薄化、他の株主の議決権の低下、海外事業(売上の70%)への影響などを挙げる。政府は取締役会の推奨に沿って議決権を行使することに合意(例外あり) | 事実 |
| AI専用チップの不確実性 | Gaudiで2024年に9.22億US$の在庫関連費用。10-Kは、GPUシステムが需要を集め、CPUの競争も激しいと記載。Crescent Islandの提供開始は未確認 | 事実 |
| 供給と部材不足 | Intel 7・Intel 3の工場の制約と、基板・メモリなどの業界全体の不足が来年まで続く見込みと10-Qが記載 | 事実 |
| TSMCへの依存 | 一部のタイル・製品を競合のTSMCに委託。長期契約はなく、能力や価格を確保できない可能性があると10-Kが記載 | 事実 |
| 顧客の集中 | 上位3顧客が売上の43%(2025年)、45%(2024年)、40%(2023年) | 事実 |
| 地政学・中東情勢 | 10-Qは、2026年2月28日に始まった米国・イスラエルとイランの軍事衝突について、売上の多くを担うIntel 7のイスラエルの工場への影響、事業中断の保険がないこと、ヘリウム不足のリスクを記載。10-Kは米中の貿易摩擦、中国と台湾の緊張にも言及 | 事実 |
| 係属中の訴訟・課徴金 | 2026年6月27日時点で、VLSIをめぐる訴訟に10億US$、欧州委員会が課した制裁金に関して3.08億US$を引当(10-Q)。本稿は結論を推測しない | 事実 |
12. 用語集
- x86
- Intelが生み出したCPUの命令セットの系統。PC・サーバーのソフトの土台になっている。
- DCAI
- Data Center and AI。Intelの事業部門で、Xeon、AIアクセラレータ、NIC、IPU、特注ASICを含む。
- Gaudi
- IntelのAIアクセラレータ。Gaudi 3はHBM2eを載せ、学習と推論に使える。
- ファウンドリ
- 他社の設計した半導体を製造する事業。Intelは自社製品に加え、外部顧客向けにも提供しようとしている。
- タイル/チップレット
- 1つの製品を構成する小さなチップ。複数をパッケージ内で組み合わせる。
- EMIB/Foveros
- Intelの先端パッケージ技術。EMIBは小さなブリッジでチップをつなぐ2.5D、Foverosはチップを積む3D。
- RibbonFET/PowerVia
- Intel 18Aのトランジスタ構造(全周ゲート)と、裏面から電力を供給する技術。
- 高NA EUV
- より細かい回路を描ける次世代の極端紫外線露光。14Aでの使用が想定されている。
- CHIPS法/Secure Enclave
- 米国の半導体支援法と、そのうち先端半導体の信頼できる国内製造を支援するプログラム。
- ワラント/エスクロー株
- ワラントは株式を決まった価格で買える権利。エスクロー株は条件が満たされるまで預けられた株式。
- 10-K/10-Q/8-K
- 米国SECに提出する年次報告書/四半期報告書/臨時報告書。
13. 出典
- Intel Form 10-K for the fiscal year ended December 27, 2025(米国SEC提出、2026年1月23日)。事業内容・セグメント別の損益・研究開発費・設備投資・従業員数・米国政府との契約・NVIDIA/SoftBankへの株式発行・Altera売却・Gaudiの在庫関連費用・リスク要因。 https://www.sec.gov/Archives/edgar/data/50863/000005086326000011/intc-20251227.htm
- Intel Form 10-Q for the quarterly period ended June 27, 2026(米国SEC提出、2026年7月24日)。2026年第2四半期・上期のセグメント別の損益、14Aと18Aの状況、米国政府の株式、Fab 34の持分買戻し、供給制約、訴訟。 https://www.sec.gov/Archives/edgar/data/50863/000005086326000157/intc-20260627.htm
- Intel Intel Reports Second-Quarter 2026 Financial Results(決算プレスリリース、Form 8-Kの添付、2026年7月23日)。事業の動き、第3四半期の見通し。 https://www.sec.gov/Archives/edgar/data/50863/000005086326000155/q226earningsrelease.htm
- Intel・NVIDIA Intel to design and manufacture custom data center and client CPUs with NVIDIA NVLink; NVIDIA to invest $5 billion in Intel common stock(共同プレスリリース、Form 8-Kの添付、2025年9月18日)。 https://www.sec.gov/Archives/edgar/data/50863/000005086325000155/a09152025form8-kex991.htm
- Intel Form 8-K(2026年8月12日提出)。普通株の公募の引受契約(2026年8月10日)。 https://www.sec.gov/Archives/edgar/data/50863/000119312526346806/d117670d8k.htm
- Intel Intel Announces Upsize and Pricing of $20 Billion Common Stock Offering(プレスリリース、Form 8-Kの添付、2026年8月10日)。 https://www.sec.gov/Archives/edgar/data/50863/000119312526346806/d117670dex992.htm
- Intel Form 8-K(2026年4月30日提出)。Apolloが持つFab 34(アイルランド)の合弁の49%持分の買戻し(2026年4月8日)。 https://www.sec.gov/Archives/edgar/data/50863/000119312526197845/d143782d8k.htm
- Intel Intel Gaudi 3 AI Accelerator Technical Paper(2025年7月版 V1 Rev.3)。Gaudi 3の構成と仕様。 https://cdrdv2-public.intel.com/817486/gaudi-3-ai-accelerator-white-paper.pdf
- Intel Intel to Expand AI Accelerator Portfolio with New GPU(ニュースルーム、2025年10月14日)。Crescent Islandの発表。 https://www.intel.com/content/www/us/en/newsroom/news/artificial-intelligence/intel-to-expand-ai-accelerator-portfolio-with-new-gpu.html
- Intel Intel GPU D270 - Inference-Optimized Data Center GPU(製品ページ。仕様と注記。確認日 2026年10月15日)。 https://www.intel.com/content/www/us/en/products/details/discrete-gpus/data-center-gpu/d-series.html
- Intel 投資家向けサイト(ロゴ画像の取得元。確認日 2026年10月15日)。 https://www.intc.com/
14. 主張と出典の対応表
| 本文の主張 | 区分 | 出典 |
|---|---|---|
| 2023〜2025年の売上・DCAI・ファウンドリの損益・研究開発費・設備投資 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/50863/000005086326000011/intc-20251227.htm |
| 従業員85,100人(2025年12月27日)と、2025年のコア従業員約15%の削減 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/50863/000005086326000011/intc-20251227.htm |
| ファウンドリの外部売上3.07億US$(2025年)、14Aは大口の外部顧客が決まらなければ中止・一時停止の可能性 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/50863/000005086326000011/intc-20251227.htm |
| Gaudiの在庫関連費用(2024年9.22億US$)、「推論向けGPUを毎年更新」する戦略、Crescent IslandとJaguar Shores | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/50863/000005086326000011/intc-20251227.htm |
| Xeon 6・EMIB・EMIB-T・Foveros・18A・14Aの記述、TSMCへの一部タイルの製造委託 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/50863/000005086326000011/intc-20251227.htm |
| 米国政府との契約(2025年8月):275百万株、ワラント241百万株、エスクロー株159百万株、CHIPS法の前倒し57億US$ | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/50863/000005086326000011/intc-20251227.htm |
| SoftBank(20億US$)・NVIDIA(50億US$)への株式発行、Altera 51%の売却(43億US$) | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/50863/000005086326000011/intc-20251227.htm |
| 米国政府の持分に関するリスク、上位3顧客が売上の43%、海外売上70% | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/50863/000005086326000011/intc-20251227.htm |
| 2026年第2四半期のDCAI・ファウンドリの売上、サーバーのASP・数量、供給制約、14Aの開発完遂方針、18A-Pのリスク生産 | 事実 | 出典2 https://www.sec.gov/Archives/edgar/data/50863/000005086326000157/intc-20260627.htm |
| 米国政府のエスクロー株の未解放分(2026年6月27日時点で143百万株)、VLSI・EC関連の引当、中東情勢のリスク | 事実 | 出典2 https://www.sec.gov/Archives/edgar/data/50863/000005086326000157/intc-20260627.htm |
| 第3四半期の売上見通し(US$158〜168億)、Xeon 6+、SambaNova・Foxconn・Fortinetとの協力、€50億のXeon増産投資の発表 | 未確定/将来 | 出典3 https://www.sec.gov/Archives/edgar/data/50863/000005086326000155/q226earningsrelease.htm |
| NVIDIAとの共同開発(NVLinkでつなぐx86 CPUとRTX GPUチップレット入りSoC)と50億US$の出資の発表 | 事実 | 出典4 https://www.sec.gov/Archives/edgar/data/50863/000005086325000155/a09152025form8-kex991.htm |
| 公募の引受契約(普通株210,526,315株、1株95ドル、追加購入権31,578,947株) | 事実 | 出典5 https://www.sec.gov/Archives/edgar/data/50863/000119312526346806/d117670d8k.htm |
| 公募の規模が150億US$から200億US$に拡大(2026年8月10日の発表) | 事実 | 出典6 https://www.sec.gov/Archives/edgar/data/50863/000119312526346806/d117670dex992.htm |
| Apolloの持つFab 34の49%持分を142億US$で買戻し(2026年4月8日) | 事実 | 出典7 https://www.sec.gov/Archives/edgar/data/50863/000119312526197845/d143782d8k.htm |
| Gaudi 3の仕様(128GB HBM2e、3.7TB/s、FP8・BF16で1.8 PFlops、200GbE×24) | 事実 | 出典8 https://cdrdv2-public.intel.com/817486/gaudi-3-ai-accelerator-white-paper.pdf |
| Crescent Islandの発表(Xe3P、LPDDR5X 160GB、顧客サンプルは2026年下期の見込み) | 未確定/将来 | 出典9 https://www.intel.com/content/www/us/en/newsroom/news/artificial-intelligence/intel-to-expand-ai-accelerator-portfolio-with-new-gpu.html |
| GPU D270の製品ページ(最大480GB、350W空冷、Xe3Pコア32個、XMX 256個)。提供状況の記載なし | 事実 | 出典10 https://www.intel.com/content/www/us/en/products/details/discrete-gpus/data-center-gpu/d-series.html |
| ロゴ画像の取得元 | 事実 | 出典11 https://www.intc.com/ |
| 米国政府に発行した275百万株が、2026年1月16日の発行済み株式の約5.5%という比率 | 本稿の計算 | 本稿の計算(275百万株÷4,995百万株)。比率は発行時の株数で、その後の売却は考慮していない |
| AI・機械学習に関わる企業の4類型の区分とIntelの位置づけ | 本稿の計算 | 本稿による整理。企業名は本シリーズで扱う企業から例示 |
| AIアクセラレータ(Gaudi・GPU)の売上、14Aの外部顧客の名前、Crescent Islandの出荷開始、€50億投資の場所と時期、Gaudiの現在の販売状況 | 未確定/将来 | 10-K・10-Q・決算資料に記載なし。報道の数字は採用しない。会社の見通しではなく「確認できなかった」項目 |
| AIの中心がGPUシステムにある中で、Intelは「CPU・工場・パッケージ」で関わるという読み、政府と企業の出資が工場投資を支えているという読み | 推測 | 本稿の解釈(10-K・10-Q・決算資料の記述から) |
| 素材技術者の視点(タイル構成、EMIB-T、メモリ、18A・14A、基板) | 解説 | 一般的な技術解説であり、Intelの開示内容ではない |
最終更新:2026年10月15日/Troy Technical
本稿の数値は、Intelが米国証券取引委員会(SEC)に提出した法定開示書類(Form 10-K、10-Q、8-K)と、同社の公式発表・技術文書・製品ページに基づきます。調査会社の推計値・報道ベースの数値は使用していません。製品の性能値はIntelの公称です。「推測」と記した箇所は、一次情報から本稿が読み取った解釈であり、会社の公表内容ではありません。