COMPANY PROFILE / 創薬・DDS
中外製薬
― 抗体改変と「中分子」の自社技術で創薬し、ロシュの世界網で届けるロシュ・グループの製薬企業
中外製薬は、スイスのロシュが議決権の61.12%を持つ親会社でありながら、東証プライムに上場を続ける独特の製薬企業です。 創薬・DDSの視点で見ると、同社の特徴は2つの自社技術にあります。 1つは、1つの抗体で2つの標的に結合させる二重特異性抗体などの抗体改変技術(代表例が血友病Aの「ヘムライブラ」)。 もう1つは、低分子と抗体の中間の大きさの環状ペプチドを飲み薬にする「中分子」技術で、原薬の合成法から専用工場まで自社で作ってきました。 2025年12月期の売上収益は1兆2,579億円、研究開発費(Core)は1,801億円です。 本稿では会社全体は簡潔にとどめ、自社技術に何を投じ、ロシュとどう役割を分け、何をあきらめたかに絞ります。
- 30秒でわかる中外製薬と、創薬・DDSでの立ち位置
- ロゴと社名の表記について
- 創薬・DDSの世界で、この会社はどこにいるか
- 会社の規模(会社全体は簡潔に)
- 創薬・DDSにかけているリソース
- これまでの取り組み
- 今後の計画
- この会社は創薬・DDSで何を目指しているか
- 創薬・DDS分野の提携マッピング
- 提供している技術・製品・サービス
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかる中外製薬と、創薬・DDSでの立ち位置
日本橋室町登記上の本店は東京都北区浮間
(議決権61.12%)スイス・バーゼル。ロシュ・グループの一員
(抗体・中分子)自社創製品の海外販売はロシュが担う
創薬・DDSに関わる企業は、大きく製薬企業・創薬バイオテック・受託開発製造(CDMO/CRO)の3種類に分かれます。 中外製薬はこのうち製薬企業ですが、「創る」のは自社、「世界で売る」のはロシュという分業がはっきりしています 事実。 ロシュとの基本契約で、ロシュは中外製薬の開発候補品について日本国外(韓国・台湾を除く)での第一選択権を持ち、 逆に中外製薬はロシュの開発候補品について日本での第一選択権を持っています。 このため同社は、世界向けの後期開発や販売網をすべて自前で持たずに、研究資源を自社の創薬技術に集中できる構造になっています。 有価証券報告書は、この形を「通常の企業買収や合弁事業とは異なる新しいビジネスモデル」と表現しています。
本稿は企業の技術戦略と事業を解説するもので、医療上の助言ではありません。 特定の薬の使用を勧めたり、他社の薬と効き目を比べたりする意図はありません。 治療については必ず医師にご相談ください。
2. ロゴと社名の表記について
中外製薬のロゴは同社の商標です。本稿では生成画像による再現を行わず、
公式サイトから取得した画像を img/chugai_logo.svg として設置しています。ロゴにはロシュ・グループの表示が含まれています。
表記の注意:法人名は「中外製薬株式会社」、英文では CHUGAI PHARMACEUTICAL CO., LTD.。 親会社はロシュ・ホールディング・リミテッド(Roche Holding Ltd)で、提携契約の相手方は同グループのエフ・ホフマン・ラ・ロシュ・リミテッドです。 製造は子会社の中外製薬工業株式会社が担っており、本稿の工場名(浮間・藤枝・宇都宮)は同社の工場を指します。
公式サイト:https://www.chugai-pharm.co.jp/3. 創薬・DDSの世界で、この会社はどこにいるか
本シリーズの技術解説『抗体医薬とADC』で扱う抗体の改変と、『ペプチド医薬とGLP-1』で扱うペプチドの経口化の両方に、自社の技術で深く関わっている点がこの会社の特徴です。 低分子の経口GLP-1受容体作動薬(orforglipron)も中外製薬の創製で、イーライリリーに導出されています。
4. 会社の規模(会社全体は簡潔に)
| 指標(億円) | 2024年12月期 | 2025年12月期 | 2026年12月期 予想 |
|---|---|---|---|
| 売上収益 | 11,706 | 12,579 | 13,450 |
| 研究開発費(Core) | 1,769 | 1,801 | ― |
| 営業利益(Core) | 5,561 | 6,232 | 6,700 |
| 営業利益(IFRS) | 5,420 | 5,988 | ― |
| 設備投資額 | ― | 634 | ― |
| 従業員(連結、年末) | ― | 7,872人 | ― |
中外製薬は医薬品事業のみの単一セグメントで、研究開発費をモダリティ別には開示していません 未確定/将来。 2026年上半期(Core)の売上収益は6,633億円(前年同期比14.7%増)、営業利益は3,291億円(同21.0%増)で、 会社はロシュ向けのヘムライブラ輸出、ガルデルマ向けのNEMLUVIO(nemolizumab)輸出、ロイヤルティ収入の増加を理由に挙げています 事実。 営業利益率がほぼ50%と高いのは、自社創製品の海外販売をロシュ・ガルデルマ・リリーに任せ、輸出とロイヤルティで稼ぐ構造によるものです。
5. 創薬・DDSにかけているリソース
| リソースの種類 | 内容 | 区分 |
|---|---|---|
| 人(研究拠点・人員) | 連結7,872人(2025年末)。創薬研究は中外ライフサイエンスパーク横浜(900人)、工業化技術の研究は浮間研究所、海外ではシンガポールの中外ファーマボディ・リサーチが創薬研究を担う。中分子や抗体改変に従事する人数は非開示 | 事実 |
| 金(研究開発費) | 2025年12月期 1,801億円(Core、売上収益の14.3%) | 事実 |
| 金(研究・中分子の設備) | 中外ライフサイエンスパーク横浜 1,288億円(2022年竣工)。中分子の治験薬・生産設備として藤枝のFJ2 191億円(2022年)・FJ3 555億円(2024年)。浮間にUKX(低・中分子およびバイオ医薬品の製法開発機能、投資予定800億円、2026年4月着手〜2028年8月完成予定) | 事実 |
| 金(抗体の設備) | 宇都宮に中後期治験〜初期商用のバイオ原薬製造棟UT3(374億円、2026年5月完成予定)、浮間のバイオ原薬製造棟UK3の改造(203億円、2027年6月完成予定)。2025年の設備投資額は全社で634億円 | 事実 |
| 外部への出資・買収・導入 | 米国のコーポレートベンチャーキャピタル中外ベンチャー・ファンド(2023年設立、2024年1月から活動)。2025年11月にレナリスファーマを買収しsparsentanの日本・韓国・台湾の権利を取得。国内の開発品・製品の多くはロシュから導入 | 事実 |
| 大学・研究機関・AI企業 | 大阪大学免疫学フロンティア研究センター(IFReC)と包括連携契約(2016年)、Preferred Networksと深層学習の包括的パートナーシップ(2018年)。中分子の製法ではアカデミアとの共同研究で一部の非天然アミノ酸のコストを3分の1以下に削減 | 事実 |
| 製造の外部委託 | 中分子の原薬で国内外10社以上のCDMOと協働(社名は非開示)。LUNA18の原薬はCDMOと共同で50kgスケールの供給を達成 | 事実 |
中外製薬が中分子の創薬から生産までの一連の設備として示した投資額(横浜の研究所を含む)は、 LSP 1,288億円、浮間のE68 45億円、UKX 800億円(予定)、藤枝のFJ1 70億円、FJ2 191億円、FJ3 555億円です 事実。 このうち中分子の治験薬・生産設備と製法開発機能(FJ1・FJ2・FJ3・E68・UKX)だけで合計1,661億円になり 本稿の計算、 2025年の研究開発費(1,801億円)に匹敵する額を、まだ上市品のないモダリティの作り方に投じていることになります。
6. これまでの取り組み
| 時期 | できごと | 意味 |
|---|---|---|
| 2001年12月 | ロシュと戦略的アライアンスの基本契約を締結。2002年には日本ロシュとの合併に伴う開発品・既存品の包括導入契約 | ロシュが過半数を持ち、中外製薬は上場を維持する形 |
| 2003年 | 藤枝に合成原薬の設備FJ1(70億円) | のちに中分子の治験薬製造にも使われる |
| 2014年 | ロシュに抗体改変技術と、二重特異性抗体(のちのヘムライブラ)を導出 | 自社の抗体技術そのものがロシュへの導出対象になった |
| 2016年 | 大阪大学IFReCと包括連携契約。ガルデルマにnemolizumab(抗IL-31受容体A抗体)を導出 | 免疫学研究と、皮膚科領域での導出 |
| 2018年 | Preferred Networksと深層学習の包括的パートナーシップ。イーライリリーに非ペプチド型の経口GLP-1受容体作動薬を導出 | AI創薬の取り組みと、肥満・糖尿病領域での導出 |
| 2022年 | 中外ライフサイエンスパーク横浜(1,288億円)と藤枝のFJ2(191億円)が竣工 | FJ2は気中濃度0.05μg/m³以下の封じ込めを達成し、ISPEの2023年Facility of the Year Awardsを受賞 |
| 2023年 | 富士御殿場研究所と鎌倉研究所を閉鎖(3月)。中外ベンチャー・ファンドを設立(7月) | 研究拠点を横浜に集約 |
| 2024年 | 藤枝にFJ3(555億円)が竣工 | 中分子の第3相〜初期商用に対応する設備 |
| 2025年5月 | ロシュから導入したAAV遺伝子治療「エレビジス」(デュシェンヌ型筋ジストロフィー)が、日本で再生医療等製品として条件及び期限付承認 | 対象は3歳以上8歳未満の歩行可能な方で、抗AAVrh74抗体が陰性の方など |
| 2025年 | 初の中分子であるRAS阻害剤LUNA18の自社開発を中止。スイッチ抗体STA551、SOF10、トリスペシフィック抗体SAIL66、リサイクリング抗体AMY109の自社開発も中止 | 「データとポートフォリオの状況を勘案」した経営判断と会社は説明 |
| 2025年11月 | ロシュ導入のRNAi治療薬RG6615(高血圧)と、抗アミロイドβ/TfR1融合蛋白RG6102(アルツハイマー病)の第3相国際共同治験が始まる | 核酸医薬と、血液脳関門を越えるための工夫をした抗体が国内でも後期開発へ |
| 2026年4〜5月 | 次世代の二重特異性抗体NXT007(血友病A)の第3相試験を2本開始 | ヘムライブラに続く自社創製の抗体 |
| 2026年5月 | 3つ目の中分子AQUA07(ALK陽性肺がん、アロステリック阻害)が米国FDAのファストトラック指定を取得し、第1相へ | LUNA18の中止後も中分子の臨床入りは続く |
| 2026年第2四半期 | イーライリリーの経口肥満症薬FOUNDAYO(orforglipron)のロイヤルティ収入の計上を開始 | 中外製薬創製の低分子が、他社の製品として収益に |
進行中の主な臨床試験
| 試験(NCT番号) | フェーズ・対象 | 比較対照 | 主要評価項目 |
|---|---|---|---|
| ZEBRHA 1(NCT07416526) | 第3相。血友病A(NXT007) | 血液凝固第VIII因子製剤による定期補充療法 | 治療を要した出血の年間出血率(ABR) |
| ZEBRHA 2(NCT07416604) | 第3相。血友病A(NXT007) | エミシズマブ(ヘムライブラ)による定期投与 | 治療を要した出血の年間出血率(ABR) |
いずれもスポンサーはロシュで、結果はまだ公表されていません 未確定/将来。 自社品(ヘムライブラ)を比較対照にした試験を自ら組んでいる点は、次世代品への切り替えを見据えた設計と読めます。
7. 今後の計画
自社グローバル品毎年上市会社の目標
中分子の製薬については、会社は「〜2020年:基礎技術の開発」「〜2025年:製薬プラットフォーム構築」「〜2027年:製薬プラットフォームの高度化」の3段階を示し、 基本的な生産基盤と製薬プラットフォームの構築は完了したとしています 事実。 今後は、パイプラインの増加に備えて製造コストの大幅な削減と開発スピードの向上を目指すと説明しています。
次はいずれも本稿で確認した一次資料に記載がありません 未確定/将来。
研究開発費のモダリティ別内訳/中分子の最初の承認時期(LUNA18は自社開発中止、AQUA07は第1相の段階)/ LUNA18を導出するかどうか/FOUNDAYOのロイヤルティ率と金額/協働するCDMOの社名。 「中外製薬の中分子市場○億円」といった調査会社の推計は採用しません。
8. この会社は創薬・DDSで何を目指しているか
ここは会社が直接には述べていない部分を含みます。一次情報から読み取れる範囲の推測として、根拠とともに書きます。
| 読み取れること | 根拠となる一次情報 | 区分 |
|---|---|---|
| 中分子は1品目の成否より「製薬プラットフォーム」として続ける | 初の中分子LUNA18の自社開発を中止した後も、3つ目の中分子AQUA07を臨床入りさせ、浮間に800億円のUKXを着工する | 推測 |
| 中分子は作り方を自社で握る方針 | 固相合成から独自の液相合成法に切り替え、高活性物質の封じ込め設備(FJ2)を日揮・ロシュと協業で建設。一方で原薬はCDMO10社以上とも協働 | 推測 |
| ロシュ以外への導出で収益源を広げている | リリー(経口GLP-1)、ガルデルマ(nemolizumab)への導出品が、輸出とロイヤルティで2026年上半期の増収を牽引 | 事実 |
| 抗体では自社品を自社の次世代品で置き換える準備をしている | NXT007の第3相でヘムライブラを比較対照にした試験(ZEBRHA 2)を実施 | 推測 |
| 2025年は自社の早期品を大きく整理した | LUNA18、STA551、SOF10、SAIL66、AMY109の自社開発中止を1年で決めている | 事実 |
中外製薬が示す「中外型環状ペプチド」は、9〜11残基の環状ペプチドで、過半数が非天然アミノ酸、分子量は低分子の約3倍、高い薬理活性を持ち、経口製剤化が可能という設計です 事実。 同社は最初、ペプチドで一般的な固相合成を使っていましたが、製造コストが高く大量生産が難しいとして、 非天然アミノ酸が多く脂溶性が高い(有機溶媒に溶ける)という性質を逆手に取り、低分子と同じ液相合成で断片を並行して作ってつなぐ方法を開発しました。 その結果、LUNA18の原薬を純度99.1%で得る工程を確立し、最新の分子では製造工程数を半減させたと説明しています。 LUNA18そのものは2025年に自社開発を中止しましたが、この製法と設備は次の中分子にそのまま使えるため、 本稿は中外製薬の中分子への投資を「1品目への賭け」ではなく「作り方のプラットフォームへの投資」と読みます 未確定/将来。 ただし中分子で承認された製品はまだなく、この投資が回収されるかどうかは今後の臨床次第です。
9. 創薬・DDS分野の提携マッピング
10. 提供している技術・製品・サービス
| 技術・品目 | モダリティ | 状況(有価証券報告書・説明会資料の記載) |
|---|---|---|
| ヘムライブラ(エミシズマブ) | 二重特異性抗体(第IXa因子と第X因子に結合し、第VIII因子の機能を代替) | 承認済み。自社創製・ロシュへ導出。2025年のロシュ向け輸出3,393億円 |
| NXT007(zemocimig) | 次世代の二重特異性抗体 | 開発中(第3相、2026年開始) |
| エンスプリング(サトラリズマブ) | pH依存的結合性の改変抗体(抗IL-6受容体) | 承認済み。自社創製 |
| RAY121/GYM329 | リサイクリング抗体(抗補体C1s)/スイーピング抗体(抗潜在型ミオスタチン) | 開発中(第1相/第2相) |
| AQUA07ほか | 中分子(環状ペプチド) | AQUA07は第1相。LUNA18は2025年に自社開発中止 |
| orforglipron(FOUNDAYO) | 非ペプチド型の経口GLP-1受容体作動薬(低分子) | 自社創製・イーライリリーへ導出。2026年第2四半期からロイヤルティ収入 |
| エレビジス | AAV遺伝子治療(再生医療等製品) | ロシュからの導入品。日本で条件及び期限付承認(2025年5月) |
| RG6615/RG6102 | RNAi治療薬/抗アミロイドβ・TfR1融合蛋白 | ロシュからの導入品。いずれも第3相国際共同治験(2025年11月開始) |
ペプチド医薬品の原薬は、樹脂にアミノ酸の片端を固定して1つずつつないでいく固相合成が一般的です。 中外製薬も最初はこの方法を使っていましたが、会社の説明によれば、大量のアミノ酸と試薬が必要で製造コストが高く、大量生産が難しく、高活性の低分子向けに持っている液相合成の設備やノウハウが使えないという課題がありました 事実。 そこで同社は、中外型環状ペプチドが非天然アミノ酸を多く含み脂溶性が高く、一般的な低分子と同じように有機溶媒に溶ける点に着目し、 断片(フラグメント)を並行して液相で合成してからつなぎ、最後に環化・結晶化で精製する方法を開発しました。 結晶化で精製できると、クロマトグラフィー精製に頼る場合より大量生産に向きます。
もう1つの要点は封じ込めです。中分子は薬理活性が高いため、作業者を守りながら大量に扱う必要があり、 FJ2では日揮のアイソレーター技術を使って気中濃度0.05μg/m³以下という封じ込めを達成したとしています 事実。 材料・装置メーカーの視点では、非天然アミノ酸の供給(共同研究でコストを3分の1以下に)、液相合成の縮合剤と溶媒、結晶化の条件、高封じ込めのアイソレーターが、中分子の量産で効いてくる領域です。 本シリーズの技術解説『ペプチド医薬とGLP-1』『GMP』も参照してください。
11. この企業が抱えるリスク
| リスク | 内容 | 区分 |
|---|---|---|
| ロシュへの依存 | 親会社ロシュが議決権の61.12%を持ち、自社創製品の日本国外での開発・販売の第一選択権を持つ。ヘムライブラのロシュ向け輸出が海外売上の大きな部分を占める | 事実 |
| 輸出単価の低下 | 2026年上半期の決算説明で、会社は輸出単価の低下を減収要因に挙げている | 事実 |
| 国内の薬価改定と後発品 | 国内売上は薬価改定と後発品浸透の影響を受けていると会社が説明 | 事実 |
| 自社早期品の相次ぐ中止 | 2025年にLUNA18、STA551、SOF10、SAIL66、AMY109の自社開発を中止した | 事実 |
| 中分子投資の回収 | 中分子の製法開発・生産設備に合計1,661億円規模を投じているが、承認された中分子はまだない | 本稿の計算 |
| 主力品の世代交代 | NXT007がヘムライブラを比較対照にした試験を行っており、成功すれば自社の主力品と競合する可能性がある | 推測 |
12. 用語集
- 中分子
- 低分子(飲み薬の多く)と抗体の中間の大きさの薬。中外製薬のものは9〜11残基の環状ペプチドで、経口化をめざす。
- 二重特異性抗体
- 1つの抗体で2種類の標的に結合できるように改変した抗体。ヘムライブラが代表例。
- リサイクリング抗体
- 細胞内で抗原を離して再び血中に戻り、繰り返し抗原に結合できるように改変した抗体。
- スイーピング抗体
- 血中の抗原を細胞内に取り込ませて除去する(掃き出す)ように改変した抗体。
- 固相合成/液相合成
- 固相は樹脂上でアミノ酸をつないでいく方法、液相は溶液中で反応させる方法。後者は大量生産に向く場合がある。
- 第一選択権
- 相手の開発候補品を、ほかの会社より先に導入するかどうか決められる権利。
- CDMO
- Contract Development and Manufacturing Organization。医薬品の製法開発と製造を受託する企業。
- 条件及び期限付承認
- 再生医療等製品について、有効性が推定され安全性が確認された段階で、条件と期限を付けて認める日本の承認制度。
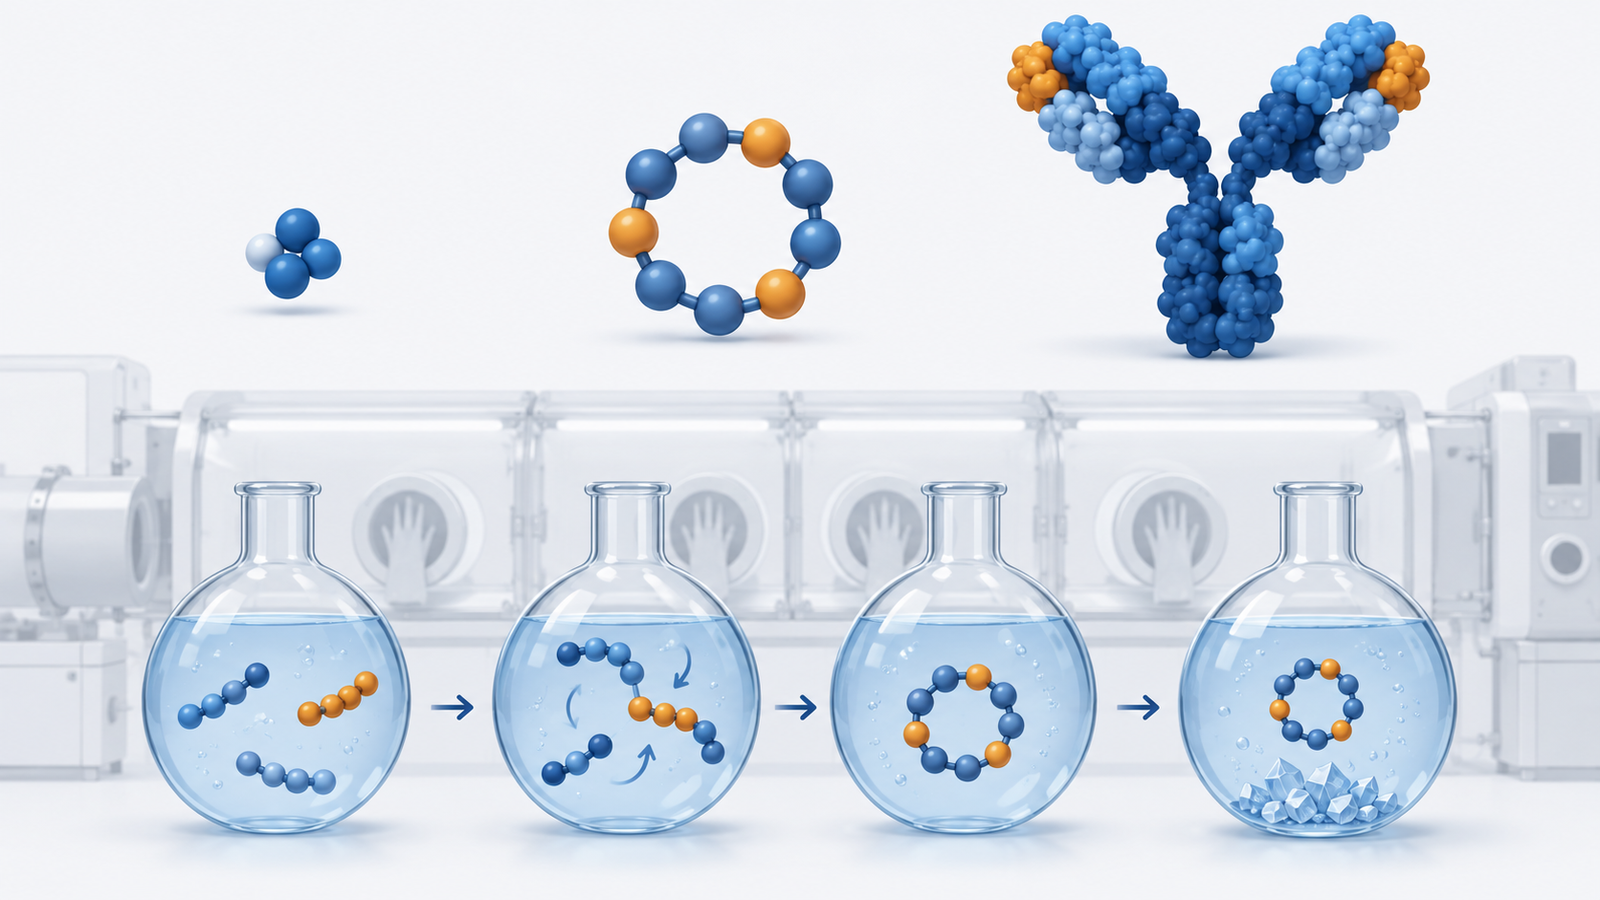 AI生成による概念図
13. 出典
- 中外製薬 有価証券報告書(事業年度2025年1月1日〜12月31日、2026年3月25日提出)。経営指標、従業員数、親会社の議決権比率、ロシュとの基本契約と第一選択権、技術導出入契約、大学・AI企業との契約、研究開発活動と開発中止品、設備投資と設備計画、沿革。 https://www.chugai-pharm.co.jp/cont_file_dl.php?f=FILE_1_76.pdf&src=%5B%250%5D,%5B%251%5D&rep=127,76
- 中外製薬 2025年12月期 決算説明会資料(2026年1月29日)。2026年業績予想、ヘムライブラのロシュ向け輸出、開発の進捗。 https://www.chugai-pharm.co.jp/cont_file_dl.php?f=FILE_5_74.pdf&src=%5B%250%5D,%5B%251%5D&rep=119,74
- 中外製薬 2026年12月期 第2四半期決算説明会資料(2026年7月24日)。上半期の業績、FOUNDAYO・NEMLUVIO、AQUA07、NXT007の第3相開始。 https://www.chugai-pharm.co.jp/cont_file_dl.php?f=FILE_5_77.pdf&src=%5B%250%5D,%5B%251%5D&rep=119,77
- 中外製薬 サステナビリティ説明会資料「中分子医薬品の製薬プラットフォーム構築」(2025年11月27日)。中外型環状ペプチドの特徴、固相合成から液相合成への転換、LUNA18原薬、CDMOとの協働、FJ2の封じ込め、設備投資の一覧。 https://www.chugai-pharm.co.jp/cont_file_dl.php?f=FILE_1_167.pdf&src=%5B%250%5D,%5B%251%5D&rep=117,167
- ClinicalTrials.gov ZEBRHA 1(NCT07416526)。 https://clinicaltrials.gov/study/NCT07416526
- ClinicalTrials.gov ZEBRHA 2(NCT07416604)。 https://clinicaltrials.gov/study/NCT07416604
- 中外製薬 公式サイト(社名表記とロゴ画像の取得元)。 https://www.chugai-pharm.co.jp/
14. 主張と出典の対応表
| 本文の主張 | 区分 | 出典 |
|---|---|---|
| 正式名称、本社・本店所在地、上場市場、従業員7,872人、中外ライフサイエンスパーク横浜の従業員900人 | 事実 | 出典1 https://www.chugai-pharm.co.jp/cont_file_dl.php?f=FILE_1_76.pdf&src=%5B%250%5D,%5B%251%5D&rep=127,76 |
| ロシュ・ホールディングの議決権61.12%、基本契約(2001年)、相互の第一選択権、上場維持の協力義務 | 事実 | 出典1 https://www.chugai-pharm.co.jp/cont_file_dl.php?f=FILE_1_76.pdf&src=%5B%250%5D,%5B%251%5D&rep=127,76 |
| 売上収益・研究開発費(Core)・営業利益(2024・2025年12月期)、設備投資額634億円、UT3・UK3・UKXの計画 | 事実 | 出典1 https://www.chugai-pharm.co.jp/cont_file_dl.php?f=FILE_1_76.pdf&src=%5B%250%5D,%5B%251%5D&rep=127,76 |
| 2026年業績予想(売上収益13,450億円・Core営業利益6,700億円)、ヘムライブラのロシュ向け輸出3,393億円 | 事実 | 出典2 https://www.chugai-pharm.co.jp/cont_file_dl.php?f=FILE_5_74.pdf&src=%5B%250%5D,%5B%251%5D&rep=119,74 |
| 2026年上半期の売上収益6,633億円・営業利益3,291億円、FOUNDAYOのロイヤルティ計上開始、NEMLUVIO、輸出単価の低下 | 事実 | 出典3 https://www.chugai-pharm.co.jp/cont_file_dl.php?f=FILE_5_77.pdf&src=%5B%250%5D,%5B%251%5D&rep=119,77 |
| AQUA07のファストトラック指定と第1相入り、NXT007の第3相2本の開始 | 事実 | 出典3 https://www.chugai-pharm.co.jp/cont_file_dl.php?f=FILE_5_77.pdf&src=%5B%250%5D,%5B%251%5D&rep=119,77 |
| ロシュへの抗体改変技術・二重特異性抗体の導出(2014年)、ガルデルマ(2016年)・イーライリリー(2018年)への導出 | 事実 | 出典1 https://www.chugai-pharm.co.jp/cont_file_dl.php?f=FILE_1_76.pdf&src=%5B%250%5D,%5B%251%5D&rep=127,76 |
| 大阪大学IFReC(2016年)・Preferred Networks(2018年)との契約、中外ベンチャー・ファンド、レナリスファーマの買収 | 事実 | 出典1 https://www.chugai-pharm.co.jp/cont_file_dl.php?f=FILE_1_76.pdf&src=%5B%250%5D,%5B%251%5D&rep=127,76 |
| LUNA18・STA551・SOF10・SAIL66・AMY109の自社開発中止、エレビジスの条件及び期限付承認、RG6615・RG6102の第3相開始 | 事実 | 出典1 https://www.chugai-pharm.co.jp/cont_file_dl.php?f=FILE_1_76.pdf&src=%5B%250%5D,%5B%251%5D&rep=127,76 |
| 中外型環状ペプチドの特徴、固相合成から液相合成への転換、LUNA18原薬(純度99.1%、50kgスケール)、非天然アミノ酸のコスト削減、CDMO10社以上 | 事実 | 出典4 https://www.chugai-pharm.co.jp/cont_file_dl.php?f=FILE_1_167.pdf&src=%5B%250%5D,%5B%251%5D&rep=117,167 |
| FJ2の封じ込め(0.05μg/m³以下)・日揮とロシュとの協業・ISPE受賞、設備ごとの投資額と竣工年、製薬プラットフォームの3段階 | 事実 | 出典4 https://www.chugai-pharm.co.jp/cont_file_dl.php?f=FILE_1_167.pdf&src=%5B%250%5D,%5B%251%5D&rep=117,167 |
| 中分子の治験薬・生産設備と製法開発機能の投資額合計1,661億円 | 本稿の計算 | 出典4の設備一覧(FJ1・FJ2・FJ3・E68・UKX)の金額を本稿が合算したもの |
| ZEBRHA 1・2の比較対照と主要評価項目、スポンサーがロシュであること | 事実 | 出典5・6 https://clinicaltrials.gov/study/NCT07416604 |
| ZEBRHA試験の結果、中分子の最初の承認時期、FOUNDAYOのロイヤルティ率と金額、CDMOの社名、研究開発費のモダリティ別内訳 | 未確定/将来 | 出典1〜6に記載なし。本稿では推計しない https://clinicaltrials.gov/study/NCT07416526 |
| 創薬・DDSの3類型の区分(製薬企業/創薬バイオテック/受託開発製造・研究) | 本稿の計算 | 本稿による整理。企業名は本シリーズで扱う企業から例示 |
| 中分子を1品目の成否より製薬プラットフォームとして続けるという読み、作り方を自社で握る方針という読み | 推測 | LUNA18中止後のAQUA07の臨床入り、UKXの着工、合成法と設備の説明からの本稿の解釈 |
| 自社品を自社の次世代品で置き換える準備をしているという読み、世代交代のリスク | 推測 | ZEBRHA 2の比較対照からの本稿の解釈 |
最終更新:2026年9月26日/Troy Technical
本稿の数値はすべて中外製薬が公表した有価証券報告書・決算説明会資料・説明会資料とClinicalTrials.govの登録情報に基づきます。調査会社の推計値・報道ベースの数値は使用していません。「推測」と記した箇所は、一次情報から本稿が読み取った解釈であり、会社の公表内容ではありません。本稿は医療上の助言ではありません。