COMPANY PROFILE / ペロブスカイト太陽電池
協鑫光電(GCL Optoelectronic)
― 大面積モジュールの量産に最も早く踏み込んだ専業。ただし売上はまだ1,000万元に届かない
協鑫光電は、中国のポリシリコン大手GCL Technology(協鑫科技)が約4割を持つ、ペロブスカイト太陽電池の専業メーカーです。 江蘇省昆山市に「世界初のGW級」とうたう量産拠点を2025年6月に稼働させ、 2m²級の大型モジュールで効率の記録を更新したと発表し続けています。 一方、親会社側の監査済み財務諸表によれば、同社の2025年の売上高は728万元、純損失は3億3,283万元で、年末には債務超過でした。 本稿は「GCLのペロブスカイト事業」を、1社の記事としてまとめます。 理由は第2章で説明しますが、GCL Technologyのペロブスカイト事業は、この協鑫光電そのものだからです。
- 30秒でわかる協鑫光電と、ペロブスカイト太陽電池での立ち位置
- ロゴと社名の表記について(GCL Technologyとの関係)
- ペロブスカイト太陽電池の世界で、この会社はどこにいるか
- 会社の規模(売上は小さく、損失と資金調達で見る)
- ペロブスカイトにかけているリソース
- これまでの取り組み
- 今後の計画
- この会社はペロブスカイト太陽電池で何を目指しているか
- ペロブスカイト分野の提携マッピング
- 提供している技術・製品・サービス
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかる協鑫光電と、ペロブスカイト太陽電池での立ち位置
(大手グループ系)ペロブスカイトのモジュールだけを作る
+シリコンとのタンデムタンデムは「ペロブスカイトガラス」を貼り合わせる方式を提案
純損失 3億3,283万元GCL Technologyの年次報告書の注記
(2,042cm²)パイロットラインのモジュール。2026年中間報告書の記載
ペロブスカイト太陽電池に取り組む企業は、大きく既存の太陽電池大手・専業スタートアップ・素材や電機の異業種の3種類に分かれます。 協鑫光電は専業スタートアップですが、普通のスタートアップと違い、 ポリシリコン大手GCLのグループから生まれ、CATL・TCL・テンセント・テマセクなどから累計10億元超の戦略投資を集めています 事実。 狙っているのは研究用の小さなセルの記録ではなく、2m²級の大きなモジュールを量産ラインで作ることです。 効率の発表もほぼすべてがモジュール(2,000cm²以上)で、この点がセル記録を積み上げる既存大手とは対照的です。
2. ロゴと社名の表記について
ロゴは同社の商標です。本稿では生成画像による再現を行わず、同社公式サイトのロゴ画像を img/gcl_optoelectronic_logo.png として設置しています。ロゴの英字は「GCL PEROVSKITE」です。
表記の注意:中国語の正式名は「昆山協鑫光電股份有限公司」で、GCL Technologyの2026年中間報告書によれば旧名は「昆山協鑫光電材料有限公司」(Kunshan GCL Optoelectronic Material Co., Ltd.)です。 親会社の資料では「Kunshan GCL」「GCL Optoelectronics」、自社サイトでは「GCL Perovskite」とも書かれます。本稿の見出しは現在の英文名の短縮形 GCL Optoelectronic を使います。
GCL Technologyとの関係:GCL Technologyの決算説明資料や製品ページは協鑫光電を「subsidiary(子会社)」と書いていますが、 監査済みの年次報告書では2024年11月16日以降「associate(関連会社、持分法適用)」です。持分は2025年末42.11%、2026年6月末39.75%です 事実。 GCL Technology自身のペロブスカイト事業はこの会社を通じたものなので、本稿では2社を分けず、協鑫光電を主語にした1本の記事にまとめました。 なお設立年は、自社の英語サイトが「2019年12月24日」、GCL Technologyの製品ページが「2010年」と書いており一致しません。本稿は自社サイトの記載を採ります。
公式サイト:https://www.gcl-perovskite.com/3. ペロブスカイト太陽電池の世界で、この会社はどこにいるか
製品の形は2系統あります 事実。 1つはガラス基板の単接合モジュール(1m×2m級)で、青海省などの実証発電所にはこちらが納入されています。 もう1つはシリコンとのタンデムで、GCL Technologyの決算説明資料は、協鑫光電が「ペロブスカイトガラス(P-Glass)」を作り、 それをシリコンモジュールのメーカーが自社のセルと貼り合わせるという分業モデルを示しています。 フィルム型(フレキシブル)の製品化の発表は、本稿が確認した一次資料にはありません。
4. 会社の規模(売上は小さく、損失と資金調達で見る)
協鑫光電は非上場で、自社の財務諸表を公表していません。 ただし主要株主のGCL Technologyが、監査済みの年次報告書の注記で「重要な関連会社」として要約財務を開示しています 事実。ここではその数字を使います。単位は千元(CNY)です。
| 項目(千CNY) | 2024年11月16日〜12月31日 | 2025年12月期 |
|---|---|---|
| 売上高 | 149 | 7,282 |
| 純損失(包括損失) | 101,329 | 332,826 |
| 非流動資産(期末) | 470,261 | 1,207,617 |
| 流動資産(期末) | 492,064 | 497,596 |
| 流動負債(期末) | 798,067 | 296,288 |
| 非流動負債(期末) | 34,195 | 1,605,144 |
| 純資産(期末) | 130,063 | −196,219(債務超過) |
2024年は関連会社になった日(11月16日)以降の約1.5か月分だけで、通年の数字ではありません。
| GCL Technologyから見た協鑫光電 | 2024年12月末 | 2025年12月末 | 2026年6月末 |
|---|---|---|---|
| 持分比率 | 44.23% | 42.11% | 39.75% |
| 投資の帳簿価額 | 1,881,633千元 | 1,741,479千元 | 約1,664百万元 |
| うちのれん | 1,824,107千元 | 1,824,107千元 | ― |
2025年の売上728万元に対し、純損失は3億3,283万元で、売上の約46倍の損失です 本稿の計算。 GW級の基地が2025年6月に稼働し、同年10月に全サイズ(2400×1150mm)の初号モジュールが出た、というのが会社側の説明ですが、 2025年の時点では、量産ラインから出た製品が売上にほとんど表れていません。 また非流動資産が1年で約4.7億元から約12.1億元へ増え、非流動負債も約0.3億元から約16.1億元へ増えています。 工場を借入などで建てた結果と読めますが、負債の中身は注記に書かれていません 未確定/将来。
参考までに、主要株主のGCL Technology全体は2025年に売上144.25億元、親会社株主に帰属する損失28.68億元、従業員約8,120人(2025年末)です 事実。協鑫光電の従業員数は、本稿が確認した一次資料には書かれていません。
5. ペロブスカイトにかけているリソース
協鑫光電は専業なので、会社の支出がそのままペロブスカイトへの投入です。確認できたことと、できなかったことを分けます。
| リソースの種類 | 内容 | 区分 |
|---|---|---|
| 人 | 自社サイトは「中核の研究開発チームは10年以上、大面積ペロブスカイトに取り組んできた」と説明。董事長は范斌氏。従業員数・研究者数は非公表 | 事実(人数は非公表) |
| 金(損失=投入の目安) | 2025年の純損失3億3,283万元。研究開発費の内訳は非公表 | 事実 |
| 金(工場) | 昆山のGW級基地は総投資50億元、目標能力2GW、先行して1GWの商用モジュールライン(蘇州市政府の公表)。うち実際に投じた額は非公表 | 事実(計画額) |
| 外部からの出資 | 自社サイト:GCLグループ・テンセント・テマセク・セコイア・IDGなどが出資し、2025年7月に約7億元のC輪を完了。GCLグループの発表:C2輪で約2億元(中国信達資産管理、SAIF Partners)。2026年中間報告書:2026年8月にD1輪で1億元超、CATL・TCL・テンセント・テマセクなどから累計10億元超 | 事実 |
| 外部への出資・買収 | 協鑫光電から他社への出資・買収の記載は見当たらない | 確認できず |
| 大学・研究機関 | 蘇州実験室・蘇州大学とAI高スループット共同研究開発センターを2025年6月24日に設立(蘇州市政府の記事、決算説明資料) | 事実 |
| 宇宙分野の協力 | 中国航天科技集団(CASC)第八研究院811所との試料評価と高高度気球による近宇宙での材料検証、上海の企業(Shanghai Shangxing)との太陽電池アレイ応用の協力計画(決算説明資料)。2026年中間報告書はAZSPACE・CASC・phenosolarとの提携を記載 | 事実 |
| 公的資金 | ペロブスカイトを対象とする国家プロジェクトの採択や補助金の額は、本稿が確認した一次資料には見当たらない | 確認できず |
GCL Technologyの2026年中間報告書によれば、2024年の株主間契約で協鑫光電に出資した投資家にはプット・オプションが付いています 事実。 協鑫光電が2028年12月31日までに適格なIPOを申請しない、または2029年6月30日までに上場を完了しない場合などに、 投資家は出資額に年8〜10%を上乗せした価格での買い戻しを求められます。 つまり協鑫光電には、上場という期限付きの目標が契約で課されています。
6. これまでの取り組み
協鑫光電の発表は、ほぼすべてがモジュール(2,000cm²以上)の効率です。面積と認証を分けて整理します。
| 時期 | できごと | 面積・認証 |
|---|---|---|
| 2019年12月 | 昆山協鑫光電材料有限公司として設立(自社サイト) | ― |
| 2023年12月27日 | 昆山高新区でGW級基地を着工 | GCLグループの発表 |
| 2023年〜 | 中国華能が青海省に建てた5MWの実証基地に、1m×2mの単接合モジュール3MWを供給 | 自社サイト |
| 2024年3月 | 1m×2mの単接合モジュールで19.04% | 2m²/中国の計量機関の認証と会社が発表 |
| 2024年4月 | タンデムで26.36%。港華能源と2m²タンデムの実証で戦略提携 | 1.71m²/会社発表 |
| 2024年5月 | 1m×2m単接合がTÜVラインランドのIEC 61215・IEC 61730認証を取得 | 信頼性・安全の認証 |
| 2024年6月 | タンデムで27.34% | 2,050cm²/中国計量研究院(会社発表) |
| 2024年11月16日 | 新株主の出資でGCL Technologyの持分が47.65%から44.23%へ。子会社から関連会社へ | 監査済み年次報告書 |
| 2025年5月30日 | タンデムで29.51%(定常効率) | 2,048cm²/中国の計量機関(英文リリースは China Institute of Metrology と表記)。GCL Technologyの発表 |
| 2025年6月24日 | GW級基地が稼働。蘇州実験室・蘇州大学とのAI共同研究開発センター設立 | 蘇州市政府の記事 |
| 2025年7月 | 約7億元のC輪を完了 | 自社サイト |
| 2025年10月 | 全サイズ(2400×1150mm)の初号モジュールが量産ラインから出る。500MWのタンデムライン完成、2.76m²全サイズの量産効率が27%超 | 年次報告書・製品ページ(会社発表) |
| 2025年 | 朱雀2号Y3ロケットで軌道上での試験を実施 | 年次報告書(会社発表) |
| 2025年 | 大型タンデムモジュールがTÜVラインランドのIEC 61730認証を取得し、IEC基準の3倍の加速老化試験に合格したと説明 | 年次報告書・決算説明資料(会社発表) |
| 2025年12月 | 2m²級タンデムの定常効率27.06% | 2m²/自社サイト(会社発表) |
| 2026年上期 | GW級タンデムラインが安定稼働。パイロットラインのタンデム30.23%、剛性単接合の定常効率23.70%。MW級の商用受注を複数獲得 | 2,042cm²(単接合は面積の記載なし)/中間報告書(会社発表) |
| 2026年8月 | D1輪で1億元超を調達。累計の戦略投資は10億元超 | 中間報告書 |
協鑫光電の効率は、中国の計量研究機関(会社は「中国計量研究院」などと表記)が測定したと会社が発表したものが中心です。 NLR(旧NREL)のチャンピオンモジュール効率チャートには、本稿の確認時点で協鑫光電の名前はありません 事実。 また30.23%・23.70%・27.06%は測定機関が一次資料に書かれておらず、本稿では会社発表として扱います 未確定/将来。 「2m²級で27.06%」と「2,042cm²で30.23%」は面積が約10倍違い、同じ土俵で比べられる数字ではありません。 面積と効率の関係は、本シリーズの技術解説『変換効率と評価指標』で扱っています。
7. 今後の計画
基地について蘇州市政府は、将来は協鑫光電の「世界研究開発本部、将来の上場主体、グローバル本社」になると伝えています 事実。 親会社のGCL Technologyも2025年年次報告書で、ペロブスカイトを「第2の成長曲線」と位置づけ、GW級ラインのフル稼働を掲げています 未確定/将来。
次はいずれも本稿が確認した一次資料に記載がありません 未確定/将来。
実際の出荷量(MW)と受注額/GW級ラインの稼働率/製品価格/工場に実際に投じた額/従業員数/ P-Glass方式で提携したシリコンモジュールメーカーの社名(決算説明資料は「大手と協議中」とだけ記載)。 出荷目標などの数字は報道や調査会社によるものが多く、本稿では採用しません。
8. この会社はペロブスカイト太陽電池で何を目指しているか
ここは会社が直接には述べていない部分を含みます。一次情報から読み取れる範囲の推測として、根拠とともに書きます。
| 読み取れること | 根拠となる一次情報 | 区分 |
|---|---|---|
| シリコンと競うのではなく、シリコンメーカーに「部材」を売る立場を取りたい | 決算説明資料のP-Glassモデル:協鑫光電はペロブスカイトガラスを作り、シリコンモジュールメーカーが自社の販路でタンデムを売る | 推測 |
| 地上用で数量が出るまでのあいだ、宇宙用という高単価の市場で先に実績を作る | 「3段階の宇宙戦略」、衛星への搭載計画、CASC関連の研究所との試験 | 推測 |
| 2028年末までの上場申請が経営の強い制約になっている | 2024年の株主間契約のプット・オプション条件(年8〜10%上乗せの買い戻し) | 事実(制約の存在) |
| 効率の記録をモジュール面積で出すことを差別化にしている | 公表効率がほぼすべて2,000cm²以上。自社サイトも「高効率・大尺寸・強安定性」を3本柱に掲げる | 推測 |
| GCLグループは持分を下げながら外部資金で育てる方針 | 持分が47.65%→44.23%→42.11%→39.75%と、増資や株式報酬のたびに低下。GCL Technologyは支配を失ったが重要な影響力は維持と説明 | 推測 |
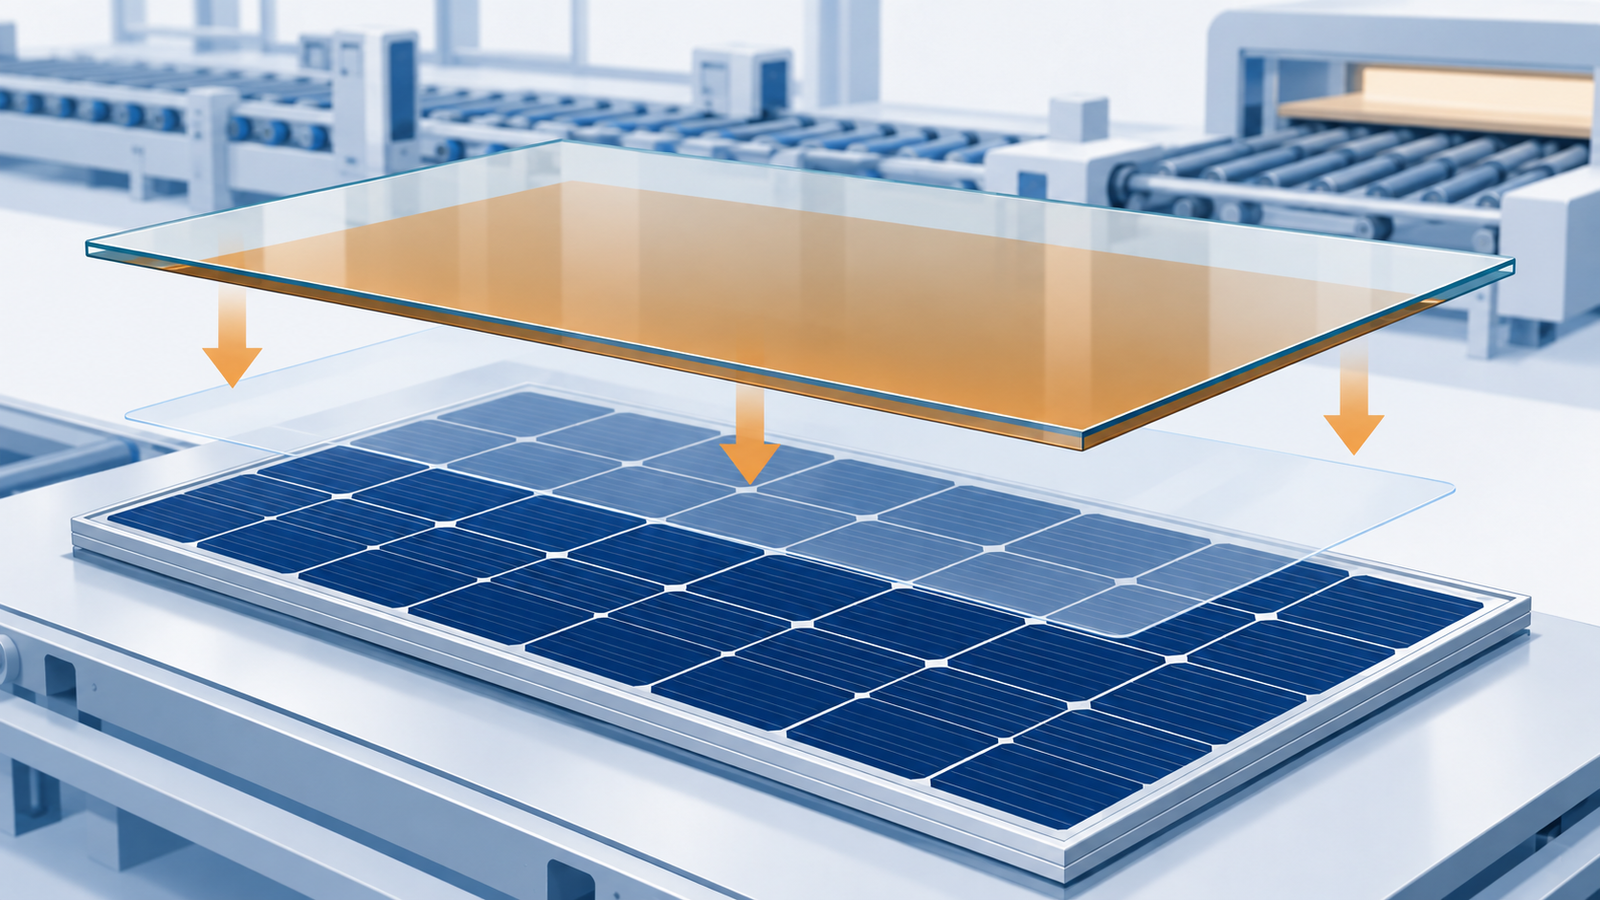
決算説明資料の「P-Glass」の図は、ガラス・ペロブスカイト・封止材・シリコンセル・封止材・ガラスの順に重ねた構造を示し、 協鑫光電の役割を「ペロブスカイトの中核技術の研究開発とP-Glassの生産」、シリコン側の役割を「既存の世界的な販路でタンデムを売ること」と書いています 事実。 これは、専業スタートアップの最大の弱点である「販路」を、シリコン大手に肩代わりさせる設計です。 同時に、シリコンセルをペロブスカイトと別々に作って最後に貼り合わせるので、 LONGiなどが研究している1枚に積み上げる2端子タンデムよりも、製造上の相互干渉が小さいという利点があります。 本稿は、協鑫光電が「自社ブランドのタンデムモジュールを大量に売る」よりも 「シリコン業界の部材メーカーになる」ほうに重心を置いていると読みます 未確定/将来。 ただし資料は「大手と協議中」と書くだけで、契約の成立は確認できていません。
9. ペロブスカイト分野の提携マッピング
10. 提供している技術・製品・サービス
| 製品・技術 | 一次資料の記述 |
|---|---|
| 単接合モジュール(ガラス型) | 1m×2m級。2m²で20.17%、2,048cm²で22.97%(製品ページ)。TÜVラインランドのIEC 61215・61730認証、3倍加速の老化試験に合格と説明 |
| タンデムモジュール | 2m²で27.06%、2,048cm²で29.51%(製品ページ)。全サイズは2400×1150mm(約2.76m²)で量産効率27%超(年次報告書) |
| P-Glass(ペロブスカイトガラス) | ペロブスカイト層を形成したガラスを部材としてシリコンモジュールメーカーに売る事業モデル(決算説明資料) |
| 宇宙用 | 単接合モジュールを軌道に送り、軌道上試験を実施。宇宙専用モジュールの量産は2027〜2028年の計画 |
| 研究開発設備 | AI+高スループットの自動試作・評価装置。1日に数千個のセルを試作・測定でき、手作業の約100倍と説明(決算説明資料) |
| 低炭素・低コストの主張 | ペロブスカイト層の炭素排出は90%超削減、製造コストは結晶シリコンの約50%まで下がる見込み(製品ページ)。会社の主張であり、第三者の検証は本稿では確認できない |
ペロブスカイトの成膜は、シリコンのような高温工程を必要とせず、平らなガラスの上に塗布や蒸着で作れるのが長所です。 ところがシリコンと1枚に積み上げる2端子タンデムにすると、 下地がシリコン表面の凹凸になり、上側の電極は低温で作らなければならず、ペロブスカイト側の自由度が大きく削られます。 P-Glassのようにガラスの上でペロブスカイトを完成させてから、シリコンセルと封止材で貼り合わせる方式なら、 ペロブスカイト側は単接合モジュールと同じ製膜ラインを流用できます 未確定/将来。
そのかわり、ガラス・封止材の界面が1組増えるので、光の反射損失と、封止材を通して入る水分への耐性が新たな課題になります。 ペロブスカイトは水分と熱に弱いので、貼り合わせに使う封止材の選択(ガラス転移、架橋条件、酸の発生の有無)が 長期信頼性を左右すると考えられます。封止の考え方は本シリーズの技術解説『封止とバリア層』を参照してください。
11. この企業が抱えるリスク
| リスク | 内容 | 区分 |
|---|---|---|
| 債務超過と大きな損失 | 2025年末の純資産は−1億9,622万元。2025年の純損失は売上の約46倍 | 事実(倍率は本稿の計算) |
| 上場の期限 | 2028年末までにIPO申請、2029年6月末までに上場できないと、投資家が年8〜10%上乗せでの買い戻しを求められる | 事実 |
| 量産の売上化が見えない | 2025年6月に基地が稼働したが、2025年の売上は728万元。出荷量・稼働率は非公表 | 事実 |
| 効率の第三者検証が限られる | 最新の30.23%などは測定機関の記載がなく、NLRのチャートにも名前がない | 未確定/将来 |
| 販路をシリコン大手に依存 | P-Glassモデルはシリコンモジュールメーカーとの提携が前提だが、提携先は未公表 | 推測 |
| 親会社側の資料との食い違い | 「子会社」と「関連会社」、設立年「2010年」と「2019年」など、グループ内の資料で表記が揃っていない | 事実 |
12. 用語集
- 単接合
- 発電層が1種類だけの太陽電池。協鑫光電の単接合はペロブスカイト層1層でガラスの上に作る。
- タンデム
- 吸収する光の波長が違う2種類の電池を重ねたもの。協鑫光電はシリコンとの組み合わせを作る。
- P-Glass
- 協鑫光電が提案する「ペロブスカイト層を形成したガラス」。シリコンモジュールに貼り合わせてタンデムにする部材。
- 定常効率
- 一定時間、最大出力点で動かし続けて安定した値。瞬間的な測定値より低くなりやすい。
- 関連会社(持分法)
- 支配はしていないが重要な影響力を持つ投資先。売上は合算せず、損益の持分だけを取り込む。
- プット・オプション
- 投資家が一定の条件で株式の買い戻しを要求できる権利。ここではIPOの期限と結びついている。
- IEC 61215/61730
- 太陽電池モジュールの信頼性(61215)と安全性(61730)の国際規格。
- 持分の希薄化
- 第三者の増資や株式報酬で発行株数が増え、既存株主の持分比率が下がること。
13. 出典
- GCL Technology Holdings Limited Annual Report 2025(香港取引所上場会社の年次報告書、2026年4月29日掲載)。協鑫光電(Kunshan GCL)の関連会社化の経緯・持分比率・要約財務(売上・損失・資産・負債)・帳簿価額とのれん、GW級基地・500MWタンデムライン・量産効率・軌道上試験・3段階の宇宙戦略、GCL Technology全体の売上・損失・従業員数。 https://media-gclpoly.todayir.com/20260429230801393112135054_en.pdf
- GCL Technology Holdings Limited Interim Report 2026(2026年中間報告書、2026年9月24日掲載)。協鑫光電の改称、GW級タンデムラインの安定稼働、30.23%・23.70%、MW級受注、中国華能との実証、D1輪と累計10億元超の戦略投資、AZSPACE・CASC・phenosolarとの提携、衛星搭載計画、持分39.75%、プット・オプションの条件。 https://media-gclpoly.todayir.com/20260924174801470512345019_en.pdf
- GCL Technology Holdings Limited 2025 Annual Results Presentation(2025年決算説明資料)。P-Glassの事業モデル、効率の推移、実証案件、AI高スループット装置、宇宙分野の試験計画と協力先。 https://media-gclpoly.todayir.com/202604010957471709718743_en.pdf
- GCL Technology Holdings Limited ニュース「29.51%! GCL's Perovskite Tandem Module Smashes Global Record Again」(2025年6月)。2,048cm²タンデムの定常効率29.51%(2025年5月30日、China Institute of Metrologyの認証と記載)、27.34%からの推移、AI高スループット試作プラットフォーム。 https://gcltech.com/en/about/newsinfo/978.html
- GCL Technology Holdings Limited 製品ページ「Perovskite PV Module」。単接合・タンデムの効率、全サイズモジュールの初出荷、炭素排出と製造コストに関する会社の主張、設立年「2010年」の記載。 https://www.gcltech.com/en/goods/produce1/73.html
- 昆山協鑫光電股份有限公司 公式サイト トップページ(中国語)。社名、2019年設立、主要出資者、2025年7月の約7億元のC輪、2m²タンデム27.06%・単接合20.17%、中国華能の青海実証基地への3MW供給、ロゴ画像の取得元。 https://www.gcl-perovskite.com/
- 昆山協鑫光電股份有限公司 公式サイト英語版トップページ。2019年12月24日設立、GCL・テンセント・テマセク・セコイア・IDGの共同出資、研究開発チームの経歴、2024年の効率。 https://www.gcl-perovskite.com/en/
- 昆山協鑫光電股份有限公司 ニュース「協鑫光電と港華能源が世界初のペロブスカイト・タンデムモジュール実証を共同建設」(中国語)(2024年4月9日)。港華能源との戦略提携、26.36%@1.71m²、董事長 范斌氏。 https://www.gcl-perovskite.com/xw/289.html
- 昆山協鑫光電股份有限公司 ニュース「またまた突破!27.34%@2050cm²」(中国語)(2024年6月27日)。2,050cm²タンデムの27.34%(中国計量研究院の認証と会社が説明)。 https://www.gcl-perovskite.com/xw/292.html
- 昆山協鑫光電股份有限公司 ニュース「ペロブスカイトは『三次元』の時代へ ― 協鑫光電がTÜVラインランドのIEC 61215・IEC 61730認証を取得」(中国語)(2024年5月30日)。1m×2m単接合モジュールの認証。 https://www.gcl-perovskite.com/xw/290.html
- GCL(協鑫集団) ニュース「GCL Optoelectronics has completed nearly 200 million yuan in Series C2 financing」。C1・C2輪の出資者、資金使途、2023年12月27日の着工、2025年6月24日の稼働、先行1GWライン。 https://www.gcl-power.com/en/about/newdetail/6012.html
- 蘇州市人民政府 記事「全球首个GW级叠层组件生产基地昆山投产」(世界初のGW級タンデムモジュール生産基地が昆山で稼働)(中国語)(2025年6月25日)。総投資50億元・目標2GW・先行1GW、将来の上場主体、蘇州実験室・蘇州大学とのAI共同研究開発センター。 https://www.suzhou.gov.cn/szsrmzf/szyw/202506/f2dcf2633f79451892845ed9d718f0cd.shtml
- NLR(米国立研究所、旧NREL) Champion Module Efficiencies chart(チャンピオンモジュール効率チャート)。本稿の確認時点で協鑫光電の記載がないことの確認に使用。 https://www.nlr.gov/docs/libraries/pv/champion-module-chart.pdf
14. 主張と出典の対応表
| 本文の主張 | 区分 | 出典 |
|---|---|---|
| 現在の正式名称と旧名、英文名 | 事実 | 出典2・6 https://media-gclpoly.todayir.com/20260924174801470512345019_en.pdf |
| 2019年12月24日設立、主要出資者(GCL・テンセント・テマセク・セコイア・IDG) | 事実 | 出典7 https://www.gcl-perovskite.com/en/ |
| GCL Technologyの製品ページが設立を「2010年」、協鑫光電を「subsidiary」と記載 | 事実 | 出典5 https://www.gcltech.com/en/goods/produce1/73.html |
| 2024年11月16日に子会社から関連会社へ(47.65%→44.23%)、2025年末42.11%、帳簿価額とのれん | 事実 | 出典1 https://media-gclpoly.todayir.com/20260429230801393112135054_en.pdf |
| 協鑫光電の売上・純損失・資産・負債(2024年11月16日〜12月31日、2025年) | 事実 | 出典1 https://media-gclpoly.todayir.com/20260429230801393112135054_en.pdf |
| GCL Technology全体の2025年売上144.25億元・損失28.68億元・従業員約8,120人 | 事実 | 出典1 https://media-gclpoly.todayir.com/20260429230801393112135054_en.pdf |
| 2026年6月末の持分39.75%と帳簿価額約16.64億元、株式報酬による希薄化 | 事実 | 出典2 https://media-gclpoly.todayir.com/20260924174801470512345019_en.pdf |
| プット・オプションの条件(2028年末までのIPO申請、2029年6月末までの上場、年8〜10%) | 事実 | 出典2 https://media-gclpoly.todayir.com/20260924174801470512345019_en.pdf |
| 2026年上期のGW級ライン安定稼働、30.23%(2,042cm²)、23.70%、MW級受注、中国華能との実証、D1輪、累計10億元超、宇宙分野の提携先、衛星搭載計画 | 事実 | 出典2 https://media-gclpoly.todayir.com/20260924174801470512345019_en.pdf |
| 2025年10月の500MWタンデムライン完成と2.76m²の量産効率27%超、朱雀2号Y3での軌道上試験、3段階の宇宙戦略、第2の成長曲線 | 事実 | 出典1 https://media-gclpoly.todayir.com/20260429230801393112135054_en.pdf |
| P-Glassの事業モデルと「大手と協議中」、AI高スループット装置、宇宙分野の試験と協力先、実証案件 | 事実 | 出典3 https://media-gclpoly.todayir.com/202604010957471709718743_en.pdf |
| 29.51%(2,048cm²、2025年5月30日、China Institute of Metrologyの認証と記載) | 事実 | 出典4 https://gcltech.com/en/about/newsinfo/978.html |
| 製品ページの効率一覧と、炭素排出・製造コストに関する会社の主張 | 事実 | 出典5 https://www.gcltech.com/en/goods/produce1/73.html |
| 約7億元のC輪(2025年7月)、27.06%・20.17%、中国華能の青海実証基地への3MW供給 | 事実 | 出典6 https://www.gcl-perovskite.com/ |
| 港華能源との戦略提携、26.36%@1.71m²、董事長 范斌氏 | 事実 | 出典8 https://www.gcl-perovskite.com/xw/289.html |
| 27.34%@2,050cm² | 事実 | 出典9 https://www.gcl-perovskite.com/xw/292.html |
| 1m×2m単接合のIEC 61215・61730認証 | 事実 | 出典10 https://www.gcl-perovskite.com/xw/290.html |
| C1・C2輪の出資者、着工日と稼働日、先行1GWライン | 事実 | 出典11 https://www.gcl-power.com/en/about/newdetail/6012.html |
| 総投資50億元・目標2GW、将来の上場主体、蘇州実験室・蘇州大学との共同研究開発センター | 事実 | 出典12 https://www.suzhou.gov.cn/szsrmzf/szyw/202506/f2dcf2633f79451892845ed9d718f0cd.shtml |
| NLRのチャンピオンモジュール効率チャートに協鑫光電の記載がないこと | 事実 | 出典13 https://www.nlr.gov/docs/libraries/pv/champion-module-chart.pdf |
| ペロブスカイト太陽電池の3類型の区分 | 本稿の計算 | 本稿による整理。企業名は本シリーズで扱う企業から例示 |
| 純損失が売上の約46倍という計算 | 本稿の計算 | 出典1の数値(332,826÷7,282)を本稿が割り算したもの |
| 出荷量・受注額・稼働率・製品価格・実投資額・従業員数・P-Glassの提携先 | 未確定/将来 | 出典1〜12に記載なし。報道・調査会社の数値は採用しない https://media-gclpoly.todayir.com/20260924174801470512345019_en.pdf |
| 30.23%・23.70%・27.06%の測定機関 | 未確定/将来 | 出典2・6に記載なし。会社発表として扱う https://www.gcl-perovskite.com/ |
| 非流動負債の中身(借入か否か) | 未確定/将来 | 出典1の注記に内訳なし。本稿では推定しない https://media-gclpoly.todayir.com/20260429230801393112135054_en.pdf |
| シリコンメーカーに部材を売る立場を取りたいという読み | 推測 | 出典3のP-Glassモデルからの本稿の解釈 |
| 宇宙用で先に実績を作るという読み | 推測 | 出典1・2・3の宇宙戦略の記述からの本稿の解釈 |
| モジュール面積での記録を差別化にしているという読み | 推測 | 公表効率の面積の分布と出典6の3本柱からの本稿の解釈 |
| GCLグループが持分を下げながら外部資金で育てる方針という読み | 推測 | 出典1・2の持分推移からの本稿の解釈 |
| P-Glass方式の製造上の利点と、界面・封止材の課題 | 推測 | 出典3の構造図からの本稿の解説 |
| 販路をシリコン大手に依存するリスク | 推測 | 出典3の記述からの本稿の解釈 |
最終更新:2026年9月25日/Troy Technical
本稿の数値は、GCL Technology Holdingsが香港取引所上場会社として公表した年次報告書・中間報告書・決算説明資料、協鑫光電とGCLグループの公式サイト、蘇州市政府の公表記事に基づきます。調査会社の推計値・報道ベースの数値は使用していません。「推測」と記した箇所は、一次情報から本稿が読み取った解釈であり、会社の公表内容ではありません。