COMPANY PROFILE / 半導体後工程
マイクロン・テクノロジー
― CoWoSパッケージに「載せられる側」の主役、HBMを作る会社
マイクロンはDRAMとNANDを自社で設計し自社の工場で作る、米国唯一のメモリ専業メーカーです。 後工程の記事にこの会社が頻繁に登場するのは、AI半導体のパッケージに必ず入る HBM(広帯域メモリ)の数少ない供給元のひとつだからです。 パッケージを組み立てる側ではなく、パッケージの中に入る側。その違いを、 同社が米国SECに提出した書類の数字だけで整理します。
- 30秒でわかるマイクロン(基本データ)
- ロゴと社名の表記について
- 何をしている会社か ― 「IDM」という business model
- 企業規模 ― 過去5年の売上高
- 企業カテゴリーと、後工程業界での立ち位置
- 拠点と工場のある国
- 半導体後工程における主力製品とそのシェア
- 直近の投資計画
- 提携している大手企業
- 今後のこの分野における存在感
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるマイクロン
グローバルセレクト市場 MU1株あたり額面0.10ドルの普通株式
(IDM=垂直統合型)設計から前工程・後工程まで自社で持つ
マイクロンは後工程の受託会社ではありません。 他社のチップを組み立てる仕事はしておらず、自社のDRAMを自社で積層して HBMという製品にし、それを顧客に売っています。 つまりこの会社はCoWoSのようなパッケージの「中に入る部品」を作る側です。 後工程の文脈でマイクロンの名前が出てくるときは、 「誰がパッケージを組むか」ではなく「そのパッケージに載せるHBMを誰が供給できるか」という話をしている、 と読み替えると位置関係がずれません。
2. ロゴと社名の表記について
マイクロンのロゴおよび「Micron」「Crucial」は同社の登録商標です(10-Kに明記)。
表記の注意:日本語では「マイクロン」と略されますが、 国内には旧エルピーダメモリを引き継いだマイクロンメモリジャパンという別法人があり、 広島工場はこの法人の拠点です。ニュースで「マイクロン広島」と出てきたときは、 米国本社ではなく日本法人の話をしていることが多いので注意してください。
公式サイト:https://www.micron.com/about/our-company3. 何をしている会社か ― 「IDM」という business model
半導体の会社の型で言うと、マイクロンはIDM(垂直統合型デバイスメーカー)です。 自社で設計し、自社のウェハ工場で作り、自社の組立・検査拠点で仕上げて、自社ブランドで売ります。 ファウンドリにもOSATにも仕事を出しますが、あくまで補助的な使い方です 事実。
| 製品 | 中身 | 2025年度の売上高 |
|---|---|---|
| DRAM | 電源を切ると内容が消える高速メモリ。HBM、DDR5、LPDDR、GDDRを含む | US$285億8千万 |
| NAND | 電源を切っても内容が残る記憶素子。SSDやスマートフォンの内蔵ストレージ | US$85億0千万 |
| NOR ほか | 起動コードなどを置く小容量の不揮発メモリ | 差額(約US$3億) |
※DRAMとNANDの金額は10-Kの本文に記載された値。NOR等は総売上US$373億78百万との差額 本稿の計算。
会社は2025年度の第4四半期に組織を作り替え、 顧客の市場ごとに4つのビジネスユニットを置く形にしました 事実。HBMはこのうちCMBUに入ります。
- CMBU
- Cloud Memory Business Unit。大手クラウド事業者向けのメモリと、データセンター顧客向けHBMの全てを担当する。
- CDBU
- Core Data Center Business Unit。中堅クラウド・企業・OEMのデータセンター向けメモリと、データセンター向けストレージ。
- MCBU
- Mobile and Client Business Unit。スマートフォンとPC向け。
- AEBU
- Automotive and Embedded Business Unit。車載・産業機器・民生機器向け。
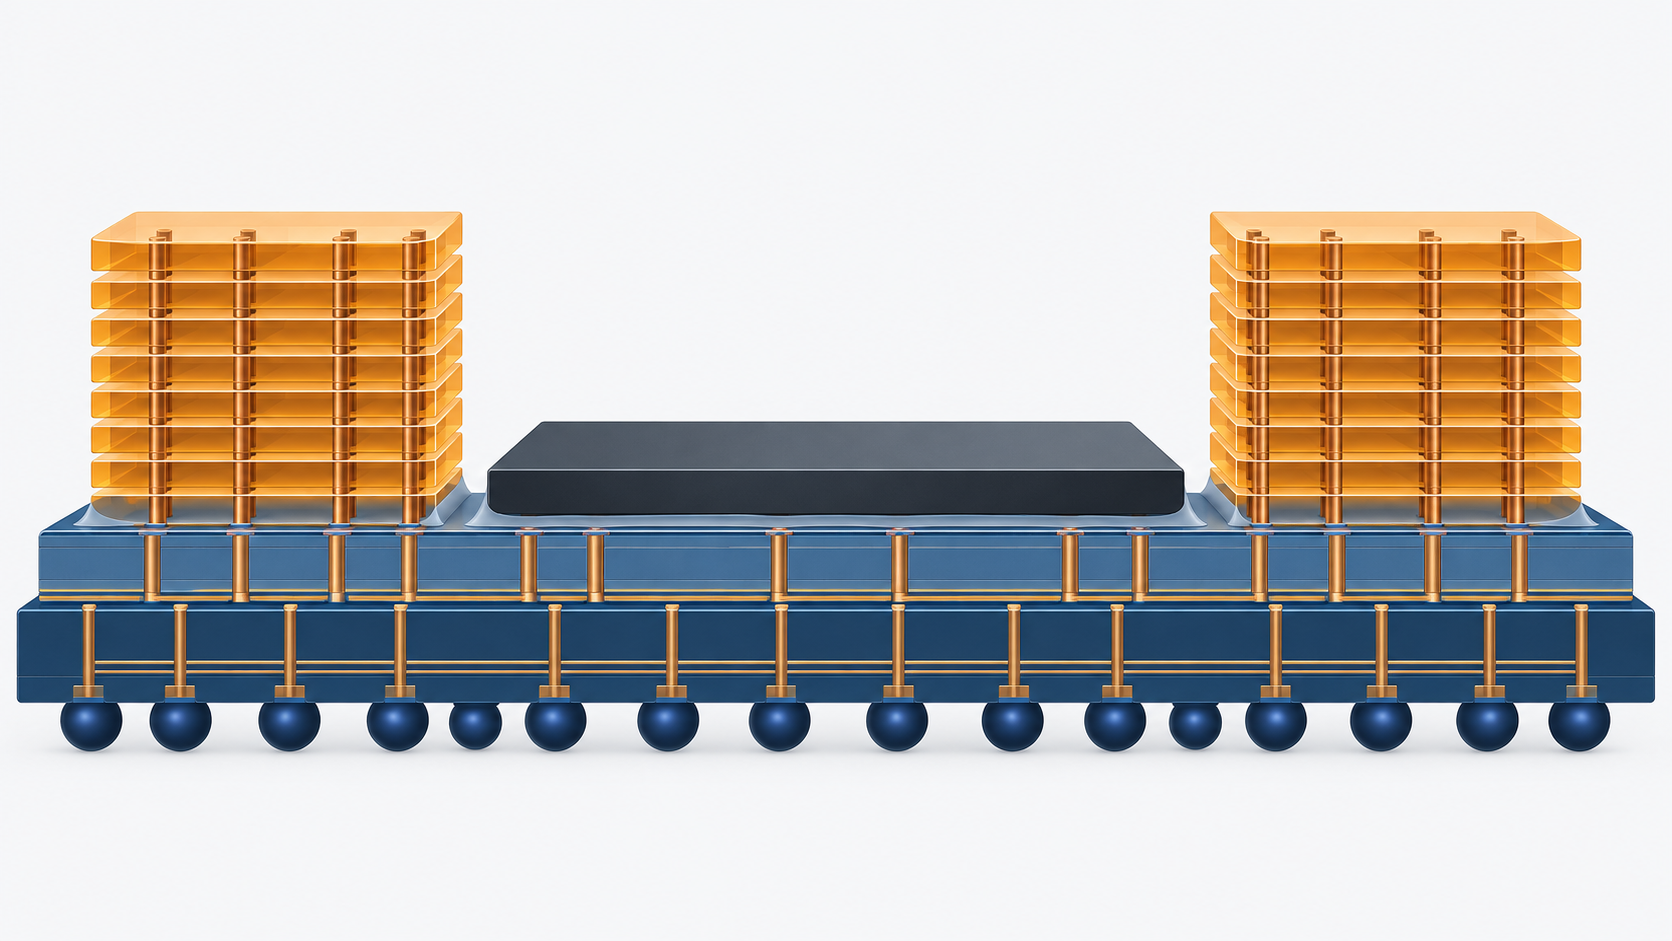
HBMは会社の説明では「TSV(シリコン貫通電極)でつないだ3次元積層DRAM」です 事実。 つまり単体のチップではなく、DRAMのダイを何段も重ねて縦に配線した小さな積層パッケージであり、 その組立てはマイクロン自身が自社の後工程拠点で行っています。 材料の側から見ると、ここで効いてくるのは ウェハの薄化、TSVの埋め込み、ダイ間の接合(マイクロバンプまたはハイブリッドボンディング)、 積層体の隙間を埋めるアンダーフィル、そして積層体全体の反りと熱です。 「HBMの歩留まり」という言葉が指しているのは前工程の欠陥密度だけではなく、 この積層工程の歩留まりを多分に含んでいます。 10-Kも、HBMのようなシステムレベル製品は 「個別部品と比べて単位あたり製造コストが高く、サイクルタイムが長い」と明記しています 事実。
4. 企業規模 ― 過去5年の売上高
| 年度 | 売上高(US$百万) | 営業利益(US$百万) | 設備投資(US$百万) | 研究開発費(US$百万) |
|---|---|---|---|---|
| 2021年度 | 27,705 | 6,283 | 10,030 | 2,663 |
| 2022年度 | 30,758 | 9,702 | 12,067 | 3,116 |
| 2023年度 | 15,540 | −5,745 | 7,676 | 3,114 |
| 2024年度 | 25,111 | 1,304 | 8,386 | 3,430 |
| 2025年度 | 37,378 | 9,770 | 15,857 | 3,798 |
※設備投資は連結キャッシュフロー計算書の「有形固定資産の取得支出」。政府補助金の受取額を差し引く前の金額です。
2026年度に入ってからの急変
本稿を書いている2026年9月時点で、2026年度(2026年9月初に終了)の年次報告書はまだ提出されていません。 ただし第3四半期までの数字は提出済みで、そこで起きていることは第1〜5節の平時の姿とはまったく違います 事実。
| 指標 | 2025年度第3四半期 | 2026年度第2四半期 | 2026年度第3四半期 |
|---|---|---|---|
| 売上高(US$百万) | 9,301 | 23,860 | 41,456 |
| 売上総利益率 | 37.7% | 74.4% | 84.6% |
| 営業利益(US$百万) | 2,169 | 16,135 | 33,318 |
| 純利益(US$百万) | 1,885 | 13,785 | 28,243 |
※2026年度第3四半期は2026年5月28日に終了。会社は第4四半期の売上高を「US$500億±10億、売上総利益率およそ86%」と見通しています 未確定/将来。9か月累計の売上高はUS$789億59百万、設備投資はUS$196億2百万でした。
売上総利益率84.6%というのは、製造業の数字としては異常値です。 会社はこれを「AIの進展に牽引された需要の伸びが、当社および業界の供給拡大能力を上回っている」ためと説明しています 事実。 価格が上がっているのであって、作るのが急に安くなったわけではありません。 メモリは歴史的にこの逆(価格暴落と赤字)も起こしてきた産業で、 実際2023年度は58億ドルの純損失でした。 本稿はこの利益率が続く前提を置きません 未確定/将来。
5. 企業カテゴリーと、後工程業界での立ち位置
カテゴリーはメーカー(IDM/メモリ専業)です。 後工程の受託企業(OSAT)でも、装置メーカーでも、材料メーカーでもありません。 後工程のサプライチェーンでは、組み立てられるパッケージの中に入る部品を供給する側に立ちます。
後工程の記事でマイクロンが語られるとき、実際に問題になっているのは次の位置関係です。
6. 拠点と工場のある国
10-Kの「主要施設」一覧は、国ごとにどの工程を持っているかを次のように書いています 事実。後工程(組立・検査)を持つ国が5つあるのが特徴です。
| 国・地域 | ウェハ製造(前工程) | 組立・検査(後工程) | 備考 |
|---|---|---|---|
| 台湾 | あり | 部品・モジュールとも あり | DRAMとHBMの生産能力を近代化・拡張中。2026年3月に力晶(Powerchip)の銅鑼工場をUS$18億で取得 |
| シンガポール | あり | 部品・モジュールとも あり | HBM向け先端パッケージング工場を2025年1月に着工。2026年1月にはNAND工場群の中に追加のウェハ工場を着工 |
| 米国 | あり | なし(レチクル製造あり) | 本社はアイダホ州ボイシ。アイダホ・ニューヨーク・バージニアで工場計画が進行中 |
| 日本 | あり | なし | 広島工場を近代化中。将来のDRAMノードとAI向けメモリ生産に対応させる |
| マレーシア | なし | 部品・モジュールとも あり | 後工程専業の拠点 |
| 中国 | なし | 部品・モジュールとも あり | 後工程専業の拠点 |
| インド | なし | 部品・モジュールとも あり | グジャラート州の組立・検査工場が商業出荷を開始、2026年に量産を立ち上げる |
※工程の区分は2025年8月28日時点の10-K記載。工場の名称・棟数・各拠点の生産能力は開示されていません 未確定/将来。
この表で見落としやすいのは、米国には組立・検査の拠点が1つもないことです。 前工程はアイダホ・バージニア・ニューヨークと米国に厚みがありますが、 HBMを作る積層工程は台湾・シンガポール・マレーシア・中国・インドにしかありません。 会社も10-Qで「米国に先端HBMパッケージングの能力を持ち込む計画を公表した」と書いていますが、 立地も時期も金額も示されていません 未確定/将来。 材料や装置を納める立場からいえば、 HBM関連の引き合いは当面アジアの後工程拠点から来るという前提が、 少なくとも2027年の第1四半期までは変わらないということになります。
7. 半導体後工程における主力製品とそのシェア
HBMとは何か
HBM(High Bandwidth Memory / 広帯域メモリ)について、会社の10-Kの定義はこうです 事実。
「TSV(シリコン貫通電極)による接続を用いた3次元積層DRAMアーキテクチャであり、 他のメモリと比べて消費電力を抑えながら高い帯域幅を実現できる。 そのためAIや高性能計算のような、高いデータ処理量とエネルギー効率を要する用途に適している」。
ふつうのDRAMは基板の上に平たく並べますが、HBMはDRAMのダイを縦に積み、 チップを上下に貫通する電極でつなぎます。 配線が短くなるぶん一度に運べるデータ量が増え、消費電力も下がる。 その代わり、積層と接合という後工程の難しさを丸ごと引き受けることになります。
製品世代の現状
| 世代 | 状況(2026年6月24日時点の会社発表) | ベースになるDRAMノード |
|---|---|---|
| HBM4 | 主要顧客のプラットフォーム向けに大量出荷中。複数のエンドカスタマーに認定用サンプルを出荷済み | 1β(1-beta) |
| HBM4E | 開発が進行中。量産は2027年暦年を予定 未確定/将来 | 1γ(1-gamma) |
| 256GB DDR5 RDIMM | 先進的な3次元ダイ積層を使った製品として、主要なサーバーエコシステム企業に認定用サンプルを出荷 | 1γ(1-gamma) |
※「主要顧客」「エンドカスタマー」の企業名は開示されていません 未確定/将来。
シェアについて ― ここは正直に書きます
マイクロンはHBMの売上高も、HBMの世界シェアも、生産能力も公式には開示していません。 「HBMのシェアは○%」「2026年のHBM売上は○億ドル」といった数字は調査会社や報道の推計であり、 一次情報ではありません。本稿はそれらを採用しません 未確定/将来。 一次情報から確実に言えるのは次の3点だけです。
- HBMを含むCMBUの売上は2024年度の3,792百万ドルから2025年度の13,524百万ドルへ3.6倍になった (ただしCMBUにはHBM以外のDDR・LPDDR・GDDRも含まれる)本稿の計算
- 2025年度は1社の顧客が全社売上の17%を占め、それは主にCMBUに属していた ― 2024年度の最大顧客比率は10%、2023年度は10%以上の顧客なし 事実
- シンガポールでHBM向け先端パッケージング工場が2025年1月に着工し、2027年暦年前半から能力が立ち上がる 事実
2つめは地味ですが重要です。「10%以上の顧客なし」から「1社で17%」へ2年で変わったということは、 HBMという製品が特定の顧客に強く結びついていることを、 会社が自ら会計上の集中リスクとして認めたことを意味します 本稿の計算。
競合として会社が実名を挙げている相手
10-Kはメモリ市場の競合として次の6社を名指ししています 事実。 HBMを作れるのはこのうち一部に限られますが、会社はHBMの競合だけを切り出して列挙してはいません。
| 企業 | 本社 |
|---|---|
| Samsung Electronics Co., Ltd. | 韓国 |
| SK hynix Inc. | 韓国 |
| Kioxia Holdings Corporation | 日本 |
| Sandisk Corporation | 米国 |
| ChangXin Memory Technologies, Inc.(CXMT) | 中国 |
| Yangtze Memory Technologies Co., Ltd.(YMTC) | 中国 |
8. 直近の投資計画
進行中の案件(会社が列挙しているもの)
| 場所 | 内容 | 時期 |
|---|---|---|
| シンガポール | HBM向け先端パッケージング工場。全体の先端パッケージング能力を大きく増やす | 2025年1月着工/2027年暦年前半から能力立ち上げ |
| シンガポール | 既存NAND工場群の中に追加のウェハ工場(クリーンルーム増設) | 2026年1月着工/2028年暦年後半に稼働 |
| 台湾 | 力晶科技から銅鑼(苗栗県)のウェハ工場を取得(US$18億)。既存棟に加えて同規模の第2クリーンルームを建設中 | 2026年3月取得完了/2027年暦年半ばから本格出荷 |
| インド | グジャラート州の組立・検査工場 | 商業出荷を開始、2026年に量産立ち上げ |
| 日本 | 広島工場の近代化。将来のDRAMノードとAI向けメモリ生産に対応 | 進行中 |
| 米国アイダホ | 第1工場(2023年10月着工)と第2工場(2025年6月に計画公表) | 第1工場のDRAM初出荷は2027年暦年後半の見込み |
| 米国ニューヨーク | クレイに最大4工場を20年以上かけて建設。第1工場は2026年1月着工 | 2030年以降の供給を担う |
上の表のうち、後工程そのものの増強にあたるのはシンガポールのHBMパッケージング工場とインドの組立・検査工場だけです。 残りはウェハ工場、つまり前工程です。 マイクロンが設備投資を3倍近くに増やしても、 そのうちHBMの積層能力に回る分がいくらなのかは公表されていません 未確定/将来。 したがって「マイクロンのHBM能力が何倍になる」と一次情報から言うことはできません。 言えるのは「2027年暦年前半に増える」という時期だけです。
顧客との長期契約(2026年度に始まった新しい動き)
2026年度の第3・第4四半期に、マイクロンは戦略的顧客契約(Strategic Customer Agreements) と呼ぶ複数年契約を結び始めました 事実。 内容は会社の説明によれば次のとおりです。
- テイク・オア・ペイ型(引き取らなくても代金を払う義務がある)で、複数年にわたる数量を拘束する
- 価格は固定か、上限と下限を設ける形が多い。最大級の契約では、既存製品の上限価格をおおむね2026年暦年第2四半期の市場価格に置いている
- これまでに締結した契約について、US$220億の現金預り金および関連する資金コミットメントを受け取る見込み。うち約US$180億が現金預り金
- 2026年5月28日時点で、残存履行義務に配分された取引価格は約US$50億(最低数量・最低価格ベース)
「US$220億」は売上予約ではなく、預り金と資金コミットメントの合計です。 会社自身が「残存履行義務の開示は最低数量・最低価格に基づくもので、 これらの契約による将来の売上を示すものではない」と断っています 事実。 相手先の企業名は開示されていません 未確定/将来。
9. 提携している大手企業
ここは、この会社について書くうえでいちばん率直に書かねばならない部分です。
マイクロンの2025年度Form 10-Kおよび2026年度第3四半期Form 10-Qには、 NVIDIA、TSMC、その他いかなる顧客・パートナーの企業名も一度も出てきません。 本稿で両書類の全文を検索して確認しました。 会社が実名を挙げているのは「競合他社」(第7節の6社)と、 特許訴訟の相手方、そして政府機関だけです。 したがって本稿は、「マイクロンのHBMがどのAIチップに載っているか」という関係を 提携として記載しません 未確定/将来。
一次情報から言える関係は、次の表に尽きます。
| 種類 | 相手 | 内容 | 一次情報の有無 |
|---|---|---|---|
| 政府 | 米国商務省 | CHIPS法の直接補助契約(2024年12月締結、2025年6月に改定)。最大US$64億 | 10-K/10-Qに記載 事実 |
| 政府 | ニューヨーク州 | 最大US$55億の支援枠。法的拘束力のないタームシートの段階 | 10-Qに記載 事実 |
| 政府 | インド中央政府・グジャラート州 | 組立・検査工場への支援(10-Kの政府インセンティブ注記に区分がある) | 10-Kに記載 事実 |
| 企業取引 | 力晶科技(Powerchip) | 台湾・銅鑼のウェハ工場をUS$18億で取得(2026年3月完了)。提携ではなく資産の買収 | 10-Qに記載 事実 |
| 顧客 | 非開示(1社で売上の17%) | 2025年度。主にCMBU(HBMを含む事業)に属する | 10-K注記28 事実 |
10. 今後のこの分野における存在感
ここは予測になるので、判断の根拠となる事実と、そこから導かれる見通しを分けて書きます。
事実として確定していること
| 事実 | 後工程への含意 |
|---|---|
| HBM4が主要顧客向けに大量出荷中、HBM4Eは2027年暦年に量産予定 | 積層段数と接合方式がさらに進む。後工程側の要求仕様が世代ごとに書き換わる |
| シンガポールのHBM先端パッケージング工場が2027年暦年前半から立ち上がる | HBMの供給制約が積層工程にあることを、会社の投資行動が裏づけている |
| 2026年度の設備投資は約US$270億(補助金控除後) | 会社自身が需要の継続を前提に置いている |
| 2025年度は1社で売上の17%、上位10社でおよそ半分 | HBMの需要は少数の顧客の設計判断に連動する |
| テイク・オア・ペイ型の複数年契約を締結し始めた | 価格変動を契約で抑えにいく構造転換。材料・装置の発注も平準化される可能性がある |
| 米国に先端HBMパッケージング能力を持ち込む計画を公表(詳細は未公表) | 後工程の地理的分散が計画として存在する |
見通し
未確定/将来 上の事実から素直に読めば、マイクロンの後工程における存在感は「HBMの供給者として」当面さらに強まる方向です。 理由は単純で、AIアクセラレータを作る側にとってHBMは代替のきかない構成部品であり、 それを量産できる会社が世界に数社しかないためです。 そしてHBMは前工程だけで作れる製品ではなく、積層と接合という後工程の能力を伴います。
未確定/将来 ただし、この構図が崩れるとすれば次の2つの方向が考えられます。 ひとつは供給が需要に追いついた場合で、2026年度の異常な利益率は価格が押し上げているものですから、 供給が揃えば真っ先に剥がれます。2023年度の赤字が実際に起きた過去です。 もうひとつはHBMの積層方式そのものが変わる場合で、 マイクロンの現行の積層方式(世代ごとの詳細は非開示)が業界標準から外れると、 築いた能力がそのまま優位に直結しなくなります。 後工程の材料・装置を扱う立場からは、 「HBMの数量が伸びる」ことと「マイクロンの数量が伸びる」ことを分けて見る必要があります。
11. この企業が抱えるリスク
マイクロン自身が法定開示書類で挙げているリスク要因のうち、後工程の文脈で重要なものを整理します 事実。
| リスク | 内容 | 裏づけとなる数字 |
|---|---|---|
| 市況の循環性 | メモリは価格が需給で大きく動く。会社も業界の需給が業績を左右するとリスクに明記 | 2022年度30,758→2023年度15,540(−49.5%)、営業損益は+9,702→−5,745 本稿の計算 |
| 顧客集中 | 2025年度は1社で売上の17%、上位10社でおよそ半分。この構成はHBMの伸びとともに強まった | 10-K注記28の開示値 |
| システム製品のコスト | HBMのようなシステムレベル製品は「単位あたり製造コストが高く、サイクルタイムが長い」と会社が明記。顧客仕様に合わせた開発が必要で、その顧客への依存が深まる | 10-K「Risk Factors」に記載 |
| 設備投資の回収 | 2026年度の設備投資計画は約US$270億。2023年度のような局面が来れば固定費が重くのしかかる | 9か月累計の設備投資US$196億2百万 |
| 補助金の条件 | CHIPS法の補助は条件達成とコンプライアンス要件に服し、減額・打ち切り・返還(クローバック)の対象になりうる | 10-K/10-Qに記載 |
| 通商規制・地政学 | 輸出管理、関税、中国当局(CAC)の規制などを会社がリスクとして列挙。後工程拠点の一部は中国にある | 10-Kのリスク要因一覧 |
| 特許訴訟 | Netlist社がHBM製品を対象に含む特許侵害訴訟を提起中。別件では陪審が4億2,500万ドルと2,000万ドルの支払いを評決(マイクロンは控訴を通知) | 10-Q注記10 |
材料や装置を納める側にとって、マイクロンで追うべき数字は売上高ではありません。 四半期ごとのCMBUの売上と営業利益率、そして設備投資額です。 CMBUはHBMを含む事業で、会社は四半期決算のプレスリリースで 4つのビジネスユニットそれぞれの売上・売上総利益率・営業利益率を開示しています。 もうひとつ見るべきは「設備投資のうちどれだけが後工程に向かうか」ですが、 これは開示されていません。代わりの手がかりになるのが、 シンガポール・インドといった後工程拠点に関する記述が 10-K/10-Qの「進行中の投資」欄にどう書かれるかです。 この欄の文言は四半期ごとに更新されており、 2025年度10-Kから2026年度第3四半期10-Qの間にも、 シンガポールの記述が1件から2件に増えています。
12. 用語集
- HBM
- High Bandwidth Memory。DRAMのダイをTSVで縦に積み、帯域を稼いだメモリ。AIアクセラレータの横に置かれる。
- TSV
- Through-Silicon Via(シリコン貫通電極)。チップを上下に貫く電極で、積層したダイどうしを最短距離でつなぐ。
- IDM
- Integrated Device Manufacturer。設計・前工程・後工程を自社で持つ垂直統合型のメーカー。マイクロン、Samsung、Intelなど。
- DRAM
- 電源を切ると内容が消える高速メモリ。常に書き換え続けることで内容を保つ。
- NAND
- 電源を切っても内容が残る記憶素子。SSDやスマートフォンの内蔵ストレージに使われる。
- 1β/1γ
- マイクロンのDRAM製造世代の呼び名。1γは同社が初めてEUV露光を使った世代で、2025年度から出荷が始まった。
- テイク・オア・ペイ
- 買い手が引き取らなくても代金の支払い義務が生じる契約形態。売り手側の数量が固定される。
- 10-K/10-Q
- 米国上場企業が米国証券取引委員会(SEC)に提出する年次/四半期報告書。記載内容に法的責任が伴う。
 AI生成・概念図
13. 出典
- Micron Technology Form 10-K for the fiscal year ended August 28, 2025(米国SEC提出、2025年10月3日)。売上高、営業利益、研究開発費、設備投資、従業員数、ビジネスユニット区分と区分別業績、DRAM/NAND別売上、主要施設の国別一覧、顧客集中度、競合他社名、CHIPS法の補助内容、リスク要因、HBMの定義。https://www.sec.gov/Archives/edgar/data/723125/000072312525000028/mu-20250828.htm
- Micron Technology Form 10-Q for the quarterly period ended May 28, 2026(米国SEC提出、2026年6月25日)。2026年度第3四半期および9か月累計の業績、2026年度の設備投資見込み(約US$270億)、戦略的顧客契約の内容、シンガポール・台湾・インド・日本・米国の投資案件、CHIPS法およびニューヨーク州の支援、特許訴訟の状況。https://www.sec.gov/Archives/edgar/data/723125/000072312526000015/mu-20260528.htm
- Micron Technology 2026年度第3四半期 決算発表(Form 8-K 添付資料 Ex-99.1、2026年6月24日)。四半期のビジネスユニット別売上・利益率、第4四半期の見通し(売上高US$500億±10億)、HBM4の大量出荷とHBM4Eの量産時期、製品の進捗。https://www.sec.gov/Archives/edgar/data/723125/000072312526000013/a2026q3ex991-pressrelease.htm
- 米国SEC EDGAR XBRL company facts API(CIK 0000723125)。2021〜2025年度の売上高・営業利益・純利益・設備投資・研究開発費(各年度のForm 10-Kから抽出された値)。https://data.sec.gov/api/xbrl/companyfacts/CIK0000723125.json
- Micron Technology 公式サイト「Our Company」(設立年・創業の経緯の確認用)。https://www.micron.com/about/our-company
14. 主張と出典の対応表
最終更新:2026年9月21日/Troy Technical
本稿の数値はすべてMicron Technology, Inc.が米国証券取引委員会(SEC)に提出した法定開示書類および同社の公式発表に基づきます。調査会社の推計値・報道ベースの数値は使用していません。