COMPANY PROFILE / 半導体後工程
ラムリサーチ
― 「穴を掘って銅を詰める」会社が、TSVとRDLの入口にいる
Lam Researchはエッチング(削る)、成膜(積む)、洗浄を専門にする半導体製造装置メーカーです。 前工程の会社であることは間違いありませんが、 後工程で欠かせないTSV(シリコン貫通電極)を掘る装置と、 その穴に銅を詰め、バンプや再配線層(RDL)を作るめっき装置を持っています。 チップを縦に積むにはまず穴を開けて銅を通さなければならず、 そこがこの会社の担当になります。何が公表されていて何が非開示なのかを、SEC提出書類だけで整理します。
- 30秒でわかるLam Research(基本データ)
- ロゴと社名の表記について
- 何をしている会社か ― 削る・積む・洗う
- 企業規模 ― 過去5年の売上高
- 企業カテゴリーと、後工程業界での立ち位置
- 拠点と工場のある国
- 半導体後工程における主力製品とシェア
- 直近の投資計画
- 提携している大手企業
- 今後のこの分野における存在感
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるラムリサーチ
ティッカー LRCXSEC提出者番号 000-12933
(半導体製造装置)報告セグメントは1つだけ。ウェハ処理装置の製造とサービス
Lam Researchは報告セグメントを1つしか持っていません 事実。 「ウェハ処理用半導体製造装置の製造とサービス」という、たった1行です。 ということは、後工程向けの売上を分けて取り出すことは原理的にできません 未確定/将来。 それでもこの記事でLamを扱うのは、 後工程の中核工程であるTSVの形成とRDL・バンプのめっきに、 この会社の製品ファミリーが名指しで対応していることが10-Kに書かれているからです。 売上は見えないが、工程での役割ははっきり書かれている ― それがLamの特徴です。
2. ロゴと社名の表記について
Lam Researchのロゴは同社の登録商標です。
表記の注意:法人名は Lam Research Corporationですが、 同社のプレスリリースでは2回目以降を Lam の一語で受けます。 製品名には SABRE、Syndion、Kiyo、ALTUS、VECTOR、Striker のように登録商標記号(®)が付くものが多く、 引用する際はこれらが商標であることに注意してください。
公式サイト:https://www.lamresearch.com/3. 何をしている会社か ― 削る・積む・洗う
Lam Researchの装置は、大きく4つの工程を担当します 事実。 10-Kに載っている製品一覧をそのまま整理すると、次のようになります。
| 工程 | 技術 | 製品ファミリー |
|---|---|---|
| 成膜(金属) | 電解めっき(ECD、銅ほか)/CVD・ALD(タングステン、モリブデン) | SABRE ファミリー/ALTUS ファミリー |
| 成膜(絶縁膜) | プラズマCVD(PECVD)/ALD | VECTOR ファミリー/Striker ファミリー |
| エッチング | 導体エッチング/絶縁膜エッチング/TSV用の深掘りエッチング/選択エッチング | Kiyo、Versys Metal、Akara/Flex、Vantex/Syndion/Argos、Prevos、Selis |
| 洗浄 | ウェット洗浄/ベベル(端面)のドライプラズマ洗浄 | EOS、DV-Prime、Da Vinci、SP シリーズ/Coronus ファミリー |
| ドライレジスト | EUV露光・高NA EUV露光向けのレジストとパターン転写 | Aether ファミリー |
売上の性格は2つに分かれます 事実。 FY2026はシステム売上US$148億8,549万(64%)と、 カスタマーサポート関連の売上US$83億4,720万(36%)です 本稿の計算。 後者には保守サービス、スペア部品、アップグレード、 そして先端ではないノード向けの装置(Reliant製品ライン)が含まれます。
そして本稿の主題である後工程について、会社は10-Kでこう書いています 事実。
「当社はバックエンドのウェハレベルパッケージング(WLP)向けの工程にも対応している。 WLPは従来のワイヤボンディングに代わる方式で、より小さな形状、より速く広帯域な相互接続、 より低い消費電力といった利点を提供しうる。」
「当社はファンアウト型のパネルレベルパッケージングを支える先端パッケージングソリューションを提供している。 これは従来のシリコンウェハの数倍の大きさの大判基板シートからチップやチップレットを切り出す工程であり、 歩留まりを上げて無駄を減らす。 またHBM(広帯域メモリ)の3D積層のニーズに応えるソリューションも提供している。」
つまり会社は、WLP・パネルレベルパッケージング・HBM積層の3つを、 自社が対応する領域として明記しています。
Lamが後工程に出てこられる技術的な根拠ははっきりしています。 銅のダマシン配線(前工程でチップ内部の銅配線を作る工程)で使う電解めっき技術が、 そのままバンプ・RDL・TSV充填に使えるからです。 10-Kは SABRE ECDファミリーについて 「銅の相互接続への移行を切り拓くのに貢献した」と書いたうえで、 先端パッケージング向けには SABRE 3D ファミリーが 「導電性バンプの形成、再配線層、TSVの充填、ウェハレベル接合」に対応すると明記しています 事実。 材料の側から見ると、これはめっき液(電解銅めっき液と添加剤)の要求が前工程から後工程へ地続きで広がる ということです。 ただし条件は同じではありません。TSVは深さ数十〜百µmの深穴で、 ボイドなしに埋めるには添加剤(促進剤・抑制剤・平坦化剤)の設計が前工程の配線とは別物になります。 「同じ装置メーカーが担当する」ことと「同じ薬液で済む」ことは別だ、という点は押さえておく価値があります。
4. 企業規模 ― 過去5年の売上高
| 会計年度(期末) | 売上高(US$千) | 営業利益(US$千) | 純利益(US$千) | 研究開発費(US$千) |
|---|---|---|---|---|
| FY2022(2022年6月26日) | 17,227,039 | 5,381,822 | 4,605,286 | 1,604,248 |
| FY2023(2023年6月25日) | 17,428,516 | 5,174,860 | 4,510,931 | 1,727,162 |
| FY2024(2024年6月30日) | 14,905,386 | 4,263,913 | 3,827,772 | 1,902,444 |
| FY2025(2025年6月29日) | 18,435,591 | 5,900,968 | 5,358,217 | 2,096,387 |
| FY2026(2026年6月28日) | 23,232,690 | 8,199,795 | 7,265,396 | 2,375,873 |
※FY2026の売上総利益はUS$117億2,531万で、売上総利益率は50.5%、営業利益率は35.3%、純利益率は31.3%です 本稿の計算。研究開発費は売上の10.2%。設備投資は10-Kの連結キャッシュフロー計算書で「設備投資および無形資産」としてFY2026 US$9億6,641万、FY2025 US$7億5,919万、FY2024 US$3億9,667万が計上されています。
この会社の特徴は研究開発費が減収期にも止まらないことです。 売上がFY2023からFY2024へ−14%落ちた年も、研究開発費はUS$17億2,716万からUS$19億244万へ10%増やしています 本稿の計算。 装置メーカーは顧客の次の世代に合わせた開発を止められないため、 売上が落ちる局面で利益率が一気に悪化する構造をしています。
従業員 約23,300人の構成
| 切り口 | 内訳 |
|---|---|
| 地域 | アジア 約56%/米国 約38%/欧州 約6% |
| 職種 | 26%超が研究開発に従事 |
| 基準日 | 2026年8月4日時点(10-Kの提出日近辺の数字であり、会計年度末の数字ではない) |
5. 企業カテゴリーと、後工程業界での立ち位置
カテゴリーはメーカー(半導体製造装置)です。 立ち位置を理解するには、報告セグメントが1つしかないことの意味を押さえる必要があります。
Lam Researchの後工程向け売上高は、構造上そもそも開示されません 未確定/将来。 会社は「ウェハ処理用半導体製造装置の製造とサービス」という単一の報告セグメントで運営しており、 経営者が見ている利益指標もセグメント全体の売上総利益だけです。 10-Kには「のれんを除き、当社は営業セグメント別に資産を区分していない」とも明記されています 事実。 製品ファミリー別の売上も、後工程向けの売上も、公表されていません。
ただし、市場別の構成比は開示されています 事実。 ここが後工程を読むうえでの手がかりになります。
メモリ向けが39%あることの意味は小さくありません。 HBMを積むにはDRAMのダイにTSVを掘り、銅を詰め、貼り合わせる必要があり、 この工程はLamが名指しで対応領域として挙げているものだからです。 ただし「メモリ39%のうちHBM関連が何%か」は公表されていません 未確定/将来。
6. 拠点と工場のある国
| 機能 | 所在地(10-Kの記載) |
|---|---|
| 本社・主要な事業/研究開発拠点 | 米国カリフォルニア州フリーモントおよびリバモア/米国オレゴン州テュアラティン/韓国・京畿道龍仁/インド・ベンガルール/オーストリア・ザルツブルクおよびフィラッハ |
| 製造・倉庫施設 | 米国(カリフォルニア州・オハイオ州・オレゴン州)/オーストリア/韓国/マレーシア/台湾 |
| 自社所有の施設 | フリーモント、リバモア、テュアラティンの大部分と、オレゴン州シャーウッド・オハイオ州・マレーシアの製造施設 |
| サービス・技術支援・営業 | 米国、中国、欧州、インド、日本、韓国、東南アジア、台湾 |
売上を顧客の工場所在地で分けると、地図は次のようになります 事実。
FY2024からFY2026にかけて、台湾向けは3.1倍、韓国向けは1.6倍になりました 本稿の計算。 一方で中国向けは横ばい、米国向けも1.4倍にとどまっています。 Lamの装置はエッチングと成膜、つまり工程が増えれば台数が要るタイプです。 台湾の伸びは先端ロジックの工程数の増加、韓国の伸びはHBMのDRAM積層の増加と対応していると読むのが自然ですが、 会社は地域別の伸びの理由を説明していません 未確定/将来。 材料側から見ると、この2地域でエッチング用ガスとめっき液の需要が同時に立ち上がっている可能性が高く、 供給計画を立てるうえでの一次情報としては十分使えます。
7. 半導体後工程における主力製品とそのシェア
後工程に名指しで対応している2つの製品ファミリー
| 製品ファミリー | 技術 | 後工程での役割(10-Kの記載) |
|---|---|---|
| SABRE 3D | 電解めっき(ECD) | 先端パッケージング向けに、導電性バンプの形成、再配線層(RDL)、TSVの充填、ウェハレベル接合に対応。SABRE Electrofill技術をベースにし、複数のめっきセルと前後処理セルを組み合わせられるモジュール構成。HBMを含む各種のパッケージング用途に対応するとしている |
| Syndion | 深掘りシリコンエッチング(Deep RIE) | シリコンを深くまで削るプロセス。CMOSイメージセンサの深い溝、パワーデバイスの溝、パッケージング向けのTSV、その他の高アスペクト比構造に使われる。従来の単一ステップのエッチングと、損傷を抑えて深さの均一性を出す交互プロセスの両方に対応 |
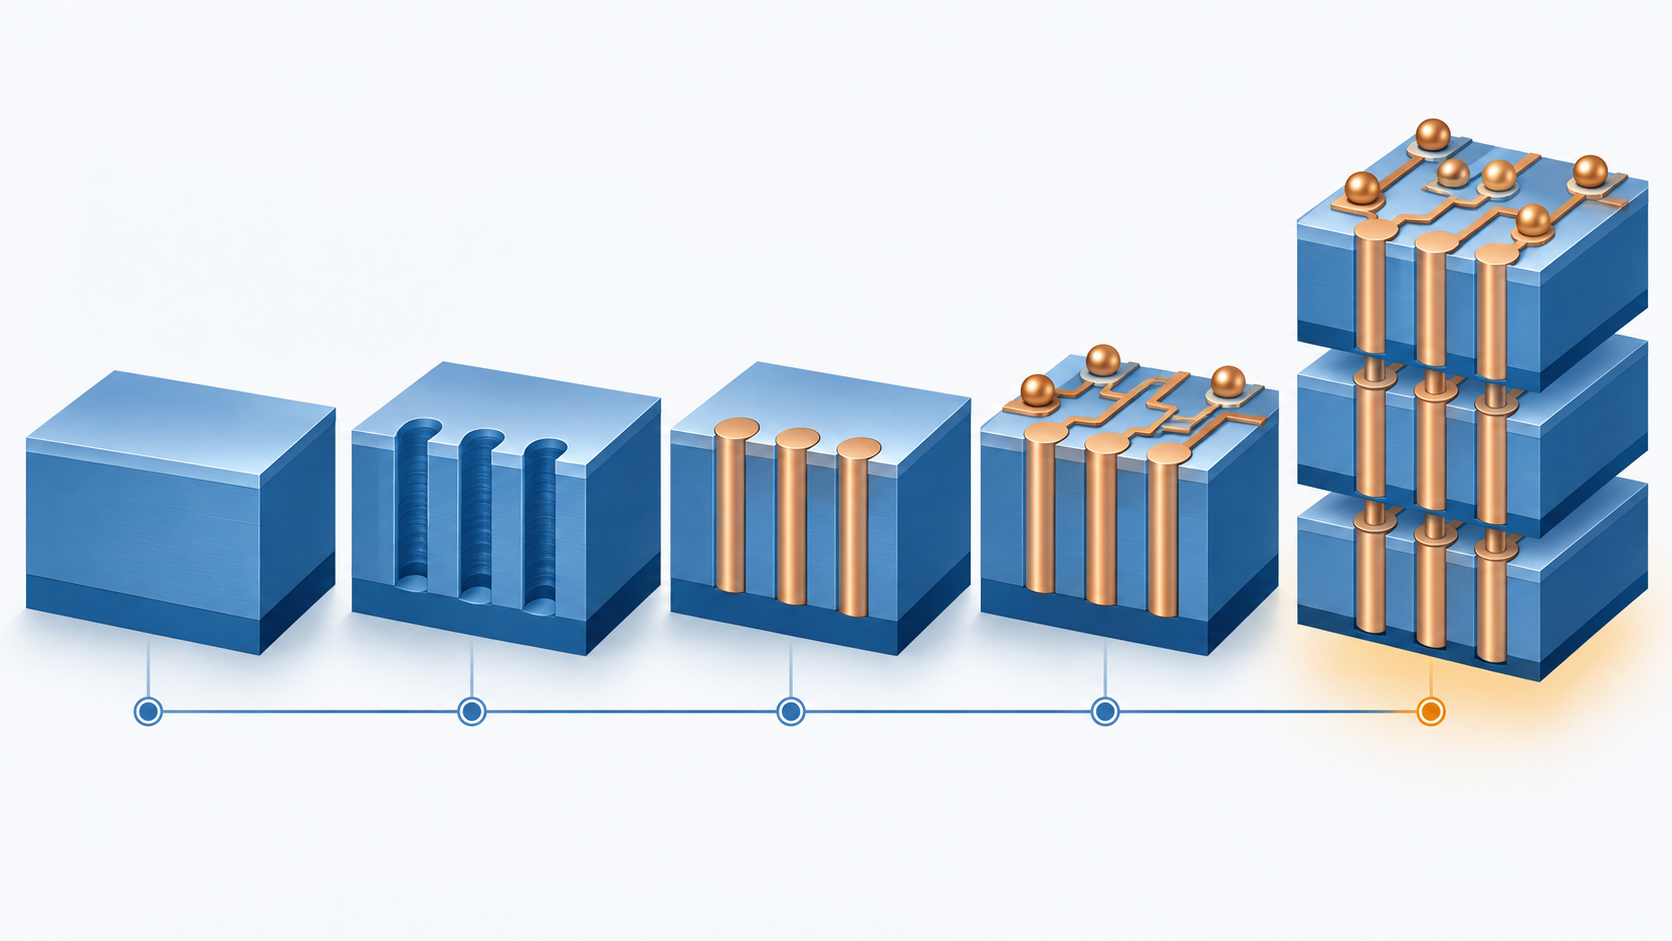
この2つを並べると、Lamが後工程で担当している範囲がそのまま出てきます。 Syndionで穴を掘り、SABRE 3Dでその穴に銅を詰め、同じ装置でバンプと再配線層も作る。 チップを縦に積むための「配線の通り道」を用意する工程です。
加えて10-Kは、ファンアウト型パネルレベルパッケージングとHBMの3D積層を 自社の対応領域として明記しています(第3節)事実。
シェアについて
Lam ResearchのTSVエッチングやめっきにおけるシェアを示す一次情報は見つかりませんでした 未確定/将来。 会社はエッチング市場や成膜市場でのシェアも開示していません。 「エッチングで世界○位」「TSVめっきのシェア○%」といった数字は調査会社の推計であり、本稿では採用しません。 製品ファミリー別の売上高も非開示です。
一次情報から言えるのは次の3点です。
- SABRE 3DとSyndionが、後工程の具体的な工程名(バンプ、RDL、TSV充填、ウェハレベル接合)に対応づけて10-Kに記載されている 事実
- WLP、ファンアウト型パネルレベルパッケージング、HBMの3D積層の3つが、会社の対応領域として明記されている 事実
- 会社は長期の成長要因のひとつとして「先端パッケージングによるチップ統合」を挙げている ― 10-Kの業績見通しの記述 事実
8. 直近の投資計画
Lamの資本配分の方針は10-Kに明記されています。 「フリーキャッシュフローの一部を、配当と自社株買いを通じて時間をかけて株主に還元することに注力する」 というものです 事実。 四半期配当を継続する意向も示しています。
Lam Researchは新工場の建設計画や生産能力の拡張規模を、金額つきでは公表していません 未確定/将来。 10-Kに書かれているのは「既存の施設は十分に維持管理され、良好な稼働状態にあると考えている」 という記述までです。 Applied Materialsのように「シンガポールにUS$5億の新キャンパス」といった具体的な発表は、 本稿で確認した一次情報の範囲では見つかりませんでした。
9. 提携している大手企業
Lam Researchも、10-Kの中で共同研究の提携先を列挙するタイプの会社ではありません。 ただし主要顧客については実名を挙げています 事実。
| 企業名 | 関係 | 一次情報の内容 |
|---|---|---|
| Micron Technology | 主要顧客 | FY2024・FY2025・FY2026の「最も重要な顧客」の1社として10-Kに実名で記載 |
| Samsung Electronics | 主要顧客 | 同上 |
| SK hynix | 主要顧客 | 同上 |
| TSMC | 主要顧客 | 同上 |
会社は社名と比率を結びつけずに、比率だけを別途開示しています 事実。
FY2026は4社がそれぞれ売上の約16%、15%、12%、12%を占めました。 FY2025は2社が約17%と15%、FY2024は1社が約17%でした。 売掛金ベースでは、2026年6月28日時点で5社が約20%、16%、15%、11%、10%を占めています。 どの社が何%かは公表されていません 未確定/将来。
実名で挙がった4社のうち3社(Micron、Samsung、SK hynix)がメモリメーカーである点は、 メモリ向けが売上の39%を占める構成と整合しています。 HBMを作る3社がそろって主要顧客になっていることは、 後工程の観点から見て重要な一次情報です。
10. 今後のこの分野における存在感
事実として確定していること
| 事実 | 後工程への含意 |
|---|---|
| SABRE 3DがTSV充填・バンプ・RDL・ウェハレベル接合に対応と10-Kに明記 | チップを縦につなぐ配線工程の装置を持っている |
| Syndionがパッケージング向けTSVの深掘りエッチングに対応と明記 | 穴を掘る側の工程も同じ会社が担当できる |
| WLP・ファンアウト型パネルレベル・HBM 3D積層の3領域を対応領域として明記 | 後工程の主要な方式を一通りカバーする姿勢を示している |
| 主要顧客にMicron・Samsung・SK hynixのHBM 3社が並ぶ | HBM積層の設備投資と直結した位置にいる |
| FY2026売上+26.0%、2026年9月期の見通しはUS$81億±4億 | 会社は成長の加速を前提に置いている |
| 長期の成長要因として「先端パッケージングによるチップ統合」を10-Kに明記 | 後工程を一時的な追い風ではなく構造要因として扱っている |
見通し
未確定/将来 上の事実から素直に読めば、後工程におけるLam Researchの存在感は強まる方向です。 理由は工程の性質にあります。 チップを縦に積む方式が主流になるほど、TSVの本数とRDLの層数が増え、 エッチングとめっきの工程数そのものが増えるからです。 装置メーカーにとって工程数の増加は台数の増加に直結します。
未確定/将来 一方で、見落とせない構造的な弱点が2つあります。 ひとつは中国依存です。売上の34%が中国向けで、 会社自身が「輸出ライセンス要件とその他の規制変更、 または米中の通商関係における政府の行動によって、 重大かつ悪影響を受ける可能性が高い」とリスク要因の見出しに書いています 事実。 もうひとつはハイブリッドボンディングへの移行です。 バンプを使わずに銅面同士を直接貼り合わせる方式が広がると、 バンプめっきの需要そのものが減る可能性があります。 Lamの10-Kにはハイブリッドボンディングへの言及はありません 未確定/将来。
11. この企業が抱えるリスク
| リスク | 内容 | 裏づけとなる数字・記載 |
|---|---|---|
| 中国依存と輸出規制 | 会社がリスク要因の見出しで「中国の顧客への販売は影響を受けており、輸出ライセンス要件等により重大かつ悪影響を受ける可能性が高い」と明記。米国政府は中国の先端半導体製造を制限する規則を導入している | 中国向け売上比率は FY2026 約34%、FY2025 約34%、FY2024 約42% |
| 顧客集中 | FY2026は4社で売上の約55%。売掛金では5社で約72% | 16%・15%・12%・12%(売上)、20%・16%・15%・11%・10%(売掛金)本稿の計算 |
| 業界の循環性 | 顧客の設備投資の増減が売上に直結する。FY2024には実際に−14%の減収 | FY2023 US$174億2,852万 → FY2024 US$149億538万 本稿の計算 |
| 関税・供給網コスト | 関税やインフレによる供給網コストの上昇が利益率に影響していると明記。顧客への価格転嫁が成功しない可能性にも言及 | 10-Kのリスク要因に記載 |
| PFAS規制 | 自社製品に組み込まれる部品・材料に広く使われるPFAS(有機フッ素化合物)への規制強化が、供給網に悪影響を与えうると明記。代替品が同等のコストで手に入る保証はないとしている | 10-Kのリスク要因に記載。材料メーカーにとって直接関係する項目 |
| セグメント情報の粗さ | 報告セグメントが1つのため、どの事業が伸びて/縮んでいるかを外部から検証できない | 10-Kの注記19に記載 未確定/将来 |
10-KのリスクにPFASが名指しで出てくるのは、装置メーカーとしてはやや珍しい記載です。 半導体製造装置はチャンバー内のシール材、Oリング、配管ライナー、 プラズマに晒される部品などにフッ素樹脂を多用します。 会社は「検討中の規制案は、PFASを含む製品からの移行を求める可能性があり、 事業・操業・売上・コスト・競争上の地位に悪影響を与えうる」と書いています 事実。 後工程の材料を扱う立場から見ると、これは「装置の部材規制が、 工程で使う材料の規制より先に来る」可能性を示しています。 自社の薬液がPFASフリーでも、その薬液を流す装置の部品が規制対象なら、 工程全体が止まりうる。サプライチェーンを見るときの盲点になりやすい部分です。
12. 用語集
- TSV
- Through Silicon Via(シリコン貫通電極)。チップを垂直に貫く配線。HBMのように複数のDRAMを積む構造では、この穴が上下のチップをつなぐ。
- RDL
- Redistribution Layer(再配線層)。チップの電極の位置を、パッケージ側で扱いやすい位置に引き直すための配線層。
- バンプ
- チップとパッケージ基板をつなぐ、はんだや銅の小さな突起。微細化したものをマイクロバンプと呼ぶ。
- ECD
- Electrochemical Deposition(電解めっき)。めっき液に浸して電気で金属を析出させる。深い穴を埋めるには添加剤の設計が要になる。
- エッチング
- 不要な部分を削り取る工程。プラズマを使うドライエッチングと薬液を使うウェットエッチングがある。
- WLP
- Wafer Level Packaging。ウェハを切り分ける前の状態でパッケージを作る方式。従来のワイヤボンディングに代わる方法として10-Kに位置づけられている。
- ファンアウト
- チップの外側にも配線を広げてパッケージを作る方式。チップより大きな領域に端子を配置できる。
- 10-K
- 米国上場企業が米国証券取引委員会(SEC)に提出する年次報告書。監査済みで、記載内容に法的責任が伴う。
 AI生成・概念図
13. 出典
- Lam Research Form 10-K for the fiscal year ended June 28, 2026(米国SEC提出、2026年8月7日)。売上高・営業利益・純利益・研究開発費・設備投資、システム/サービスの内訳、市場別構成比、地域別売上、顧客集中度と主要顧客名、従業員数と構成、製品ファミリー一覧、SABRE 3DとSyndionの後工程での役割、WLP・パネルレベル・HBM積層の記述、拠点、資本配分方針、リスク要因。 https://www.sec.gov/Archives/edgar/data/707549/000070754926000037/lrcx-20260628.htm
- Lam Research 2026年6月28日終了四半期の決算発表(Form 8-K 添付資料 Ex-99.1、2026年7月29日)。四半期売上US$67億2,224万、売上総利益率51.7%、営業利益率37.4%、希薄化後EPS $1.81、地域別構成、2026年9月期の見通しUS$81億±4億、CEOコメント。 https://www.sec.gov/Archives/edgar/data/707549/000070754926000033/lrcx_exhibitx991xq4x2026.htm
- Lam Research Form 10-K for the fiscal year ended June 29, 2025(米国SEC提出、2025年8月11日)。FY2025および過年度の売上高・営業利益・純利益・研究開発費。 https://www.sec.gov/Archives/edgar/data/707549/000070754925000075/lrcx-20250629.htm
- 米国SEC EDGAR XBRL company facts API(CIK 0000707549)。FY2022〜FY2026の売上高・営業利益・純利益・研究開発費(各年度の10-Kから抽出された値)。 https://data.sec.gov/api/xbrl/companyfacts/CIK0000707549.json
14. 主張と出典の対応表
| 本文の主張 | 区分 | 出典 |
|---|---|---|
| 正式名称、本社住所、設立年(1980年)、デラウェア州法人、NASDAQ上場(LRCX) | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/707549/000070754926000037/lrcx-20260628.htm |
| 会計年度は6月の最終日曜日締め。FY2026は2025年6月30日〜2026年6月28日 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/707549/000070754926000037/lrcx-20260628.htm |
| FY2022〜FY2026の売上高・営業利益・純利益・研究開発費 | 事実 | 出典4・出典3 https://data.sec.gov/api/xbrl/companyfacts/CIK0000707549.json |
| 前年比増減率、売上総利益率50.5%、営業利益率35.3%、純利益率31.3%、研究開発費比率10.2%、システム/サービスの構成比、地域別構成比、顧客比率の合計 | 本稿の計算 | 出典1・4の数値から算出 https://data.sec.gov/api/xbrl/companyfacts/CIK0000707549.json |
| FY2026の売上総利益US$117億2,531万、システム売上US$148億8,549万、サービス等US$83億4,720万、設備投資・無形資産US$9億6,641万、営業キャッシュフローUS$58億5,766万 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/707549/000070754926000037/lrcx-20260628.htm |
| 報告セグメントが1つであること、資産をセグメント別に区分していないこと | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/707549/000070754926000037/lrcx-20260628.htm |
| 市場別構成比(FY2026 ファウンドリ54%/メモリ39%/ロジック・IDM 7%ほか) | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/707549/000070754926000037/lrcx-20260628.htm |
| 地域別売上(中国7,860/台湾5,223/韓国4,505 ほか、単位US$百万) | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/707549/000070754926000037/lrcx-20260628.htm |
| 従業員 約23,300人、地域構成、26%超が研究開発 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/707549/000070754926000037/lrcx-20260628.htm |
| 製品ファミリー一覧(SABRE、ALTUS、VECTOR、Striker、Kiyo、Syndion ほか) | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/707549/000070754926000037/lrcx-20260628.htm |
| SABRE 3Dのバンプ・RDL・TSV充填・ウェハレベル接合への対応、SyndionのTSV深掘りエッチングへの対応 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/707549/000070754926000037/lrcx-20260628.htm |
| WLP、ファンアウト型パネルレベルパッケージング、HBMの3D積層への対応の記述 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/707549/000070754926000037/lrcx-20260628.htm |
| 主要顧客4社の実名(Micron、Samsung Electronics、SK hynix、TSMC)と顧客比率 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/707549/000070754926000037/lrcx-20260628.htm |
| 拠点と製造施設の所在地、施設の状態に関する記述、資本配分方針 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/707549/000070754926000037/lrcx-20260628.htm |
| 中国向け売上比率(FY2026約34%)と輸出規制に関するリスク記述、PFAS規制、関税 | 事実 | 出典1 https://www.sec.gov/Archives/edgar/data/707549/000070754926000037/lrcx-20260628.htm |
| 2026年6月期の四半期業績と2026年9月期の見通し、CEOコメント | 事実 | 出典2 https://www.sec.gov/Archives/edgar/data/707549/000070754926000033/lrcx_exhibitx991xq4x2026.htm |
| 後工程(先端パッケージング)向けの売上高 | 未確定/将来 | 単一報告セグメントのため構造上開示されない。本稿では数字を書かない |
| 製品ファミリー別の売上高 | 未確定/将来 | 非開示。本稿では記載しない |
| TSVエッチング・めっき・エッチング市場でのシェア | 未確定/将来 | 一次情報が存在しないため本稿では記載しない |
| メモリ向け売上39%のうちHBM関連の比率 | 未確定/将来 | 区分が公表されていないため本稿では記載しない |
| 顧客比率(16%・15%・12%・12%)と社名の対応 | 未確定/将来 | 会社は社名と比率を結びつけていない。本稿では推測しない |
| 地域別売上の増減理由(台湾3.1倍・韓国1.6倍の背景) | 未確定/将来 | 会社は説明していない。本稿では断定しない |
| 新工場の建設計画、生産能力の拡張規模 | 未確定/将来 | 金額つきの公表は本稿で確認できなかった |
| ハイブリッドボンディングへの対応方針 | 未確定/将来 | FY2026の10-Kに言及がない。本稿では推測しない |
| 今後の存在感に関する見通し(第10節「見通し」) | 未確定/将来 | 本稿による解釈。事実欄の6項目から導出 |
最終更新:2026年9月21日/Troy Technical
本稿の数値はすべてLam Researchが米国証券取引委員会(SEC)に提出した法定開示書類および同社の公式発表に基づきます。調査会社の推計値・報道ベースの数値は使用していません。