主要成果
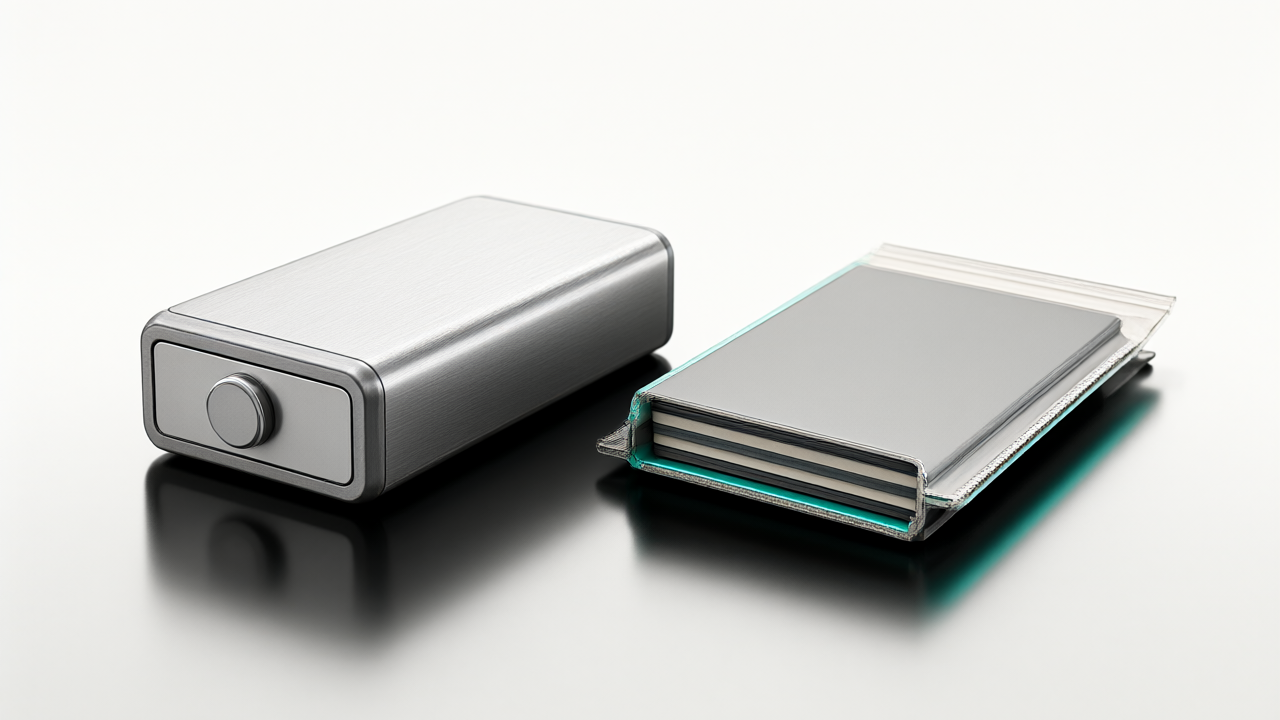
2026年における次世代電池の状況は、ナトリウムイオン電池が商用規模に達し、全固体電池は「半固体(semi-solid)」形式での出荷に留まっているという対照的な結果となった。EVTankの2026年7月31日付ホワイトペーパーによると、2025年の全固体電池出荷量は前年比51.9%増の8.0 GWhに達したが、そのすべてが液体電解質を一部保持するハイブリッド設計の半固体セルであった。一方、ナトリウムイオン電池は量産段階に入ったが、コスト面では依然として既存のリン酸鉄リチウム(LFP)電池に劣後している。
技術・詳細
ナトリウムイオン電池の展開はCATLが主導しており、2026年半ばまでに投入予定の乗用車向け「Naxtra」セルは最大175 Wh/kgのエネルギー密度を実現している。また、CATLは2026年末までに蓄電システムで累計1 GWhの出荷を目標としており、Fudingで年間40 GWhの能力を追加したほか、HyperStrong社と60 GWhの供給契約を締結している。また、HiNa BatteryとTonlyが納入した676 kWh搭載の鉱山用トラックや、FAW Jiefangの重機用トラック(−40 °Cで容量を90%以上維持)など、低温環境や重負荷用途での実証が進んでいる。
全固体電池に関しては、WeLion(NIO車に150 kWhパックを搭載)やQingtao(SAIC MG4に搭載)が2025年の出荷市場の約半分を占めたが、これらはすべて半固体セルである。中国の規制当局は、これらを完全な全固体電池と混同させないため「固体-液体電池(solid-liquid batteries)」と改称する準備を進めている。
背景・業界の文脈
両技術ともに量産スケジュールの遅延が常態化している。トヨタは全固体電池の計画を2020年から2023年、2026年へと変更し、現在は2027〜2028年を目標としている。QuantumScapeは2020年時点で2024年の商用化を目指していたが、2026年2月にサンノゼにパイロットライン「Eagle」を開設し、顧客サンプル向けの製造段階にある。ナトリウムイオン分野では、米Natron Energyが資金調達に失敗し、2025年9月3日にノースカロライナ州の工場計画を断念して操業を停止した事例がある。
今後の展望
今後の焦点は「コスト」と「製造プロセス」に集約される。河北省任丘市の入札では、ナトリウムイオンシステムの平均入札価格が153ドル/kWh(1.0322元/Wh)であったのに対し、LFPは79ドル/kWh(0.5318元/Wh)と大きな差がついた。HiNaのゼネラルマネージャーは、ナトリウムイオンのコスト(74〜104ドル/kWh)がリチウム電池(45〜74ドル/kWh)に収束するのは2027年か2028年になると予測している。全固体電池については、Samsung SDIが2027年後半に蔚山で硫化物系セルの量産を開始し、BYDも2027年頃に約1,000台規模の小ロット試行を計画している。
元記事: https://battery-tech.net/why-sodium-ion-won-2026-and-all-solid-state-is-still-a-2027-bet/
毎週の技術動向レポートを無料でお届け
各分野の分析レポートを読む価値があるかどうか一目で判断できるインフォグラフィックをメールで受け取れます。
📢 メールマガジンに無料登録(週刊・技術動向レポート)
ご登録いただくと、Troy-Technical から週刊で技術動向レポート(メールマガジン)をお届けします。
- 取得したメールアドレス・選択分野は配信目的にのみ使用します。
- 第三者へ提供することはありません。
- 配信はいつでも解除できます(各メール下部のリンクから)。
詳しくはプライバシーポリシーをご覧ください。
登録は1分・いつでも解除できます