TECHNOLOGY EXPLAINER
OSATとは何か
― 後工程を請け負う企業と、崩れはじめた分業の境界
半導体を「作る」会社と「組み立てる」会社は、長く別々でした。 その分業が、AI向け先端パッケージの登場でいま組み替えられています。 材料メーカーにとっては、売り先が誰なのかが変わる話でもあります。
- OSATとは何か(3行でつかむ)
- なぜ分業が成立したのか
- OSATは何をしてくれるのか
- 境界が崩れはじめた ― TSMCとAmkorの10年契約
- 素材技術者の視点:誰が材料を選ぶのか
- 地理の再編
- 課題
- 用語集/参考資料/出典対応表
事実=各社の公表資料に記載のある内容(出典リンクあり)
本稿の計算=明示した前提をもとに本記事が算出した値
未確定/将来=計画であり、実績が確認できていない事項
このほか、業界構造の整理や見通しは「解説」として区別しています。
1. OSATとは何か(3行でつかむ)
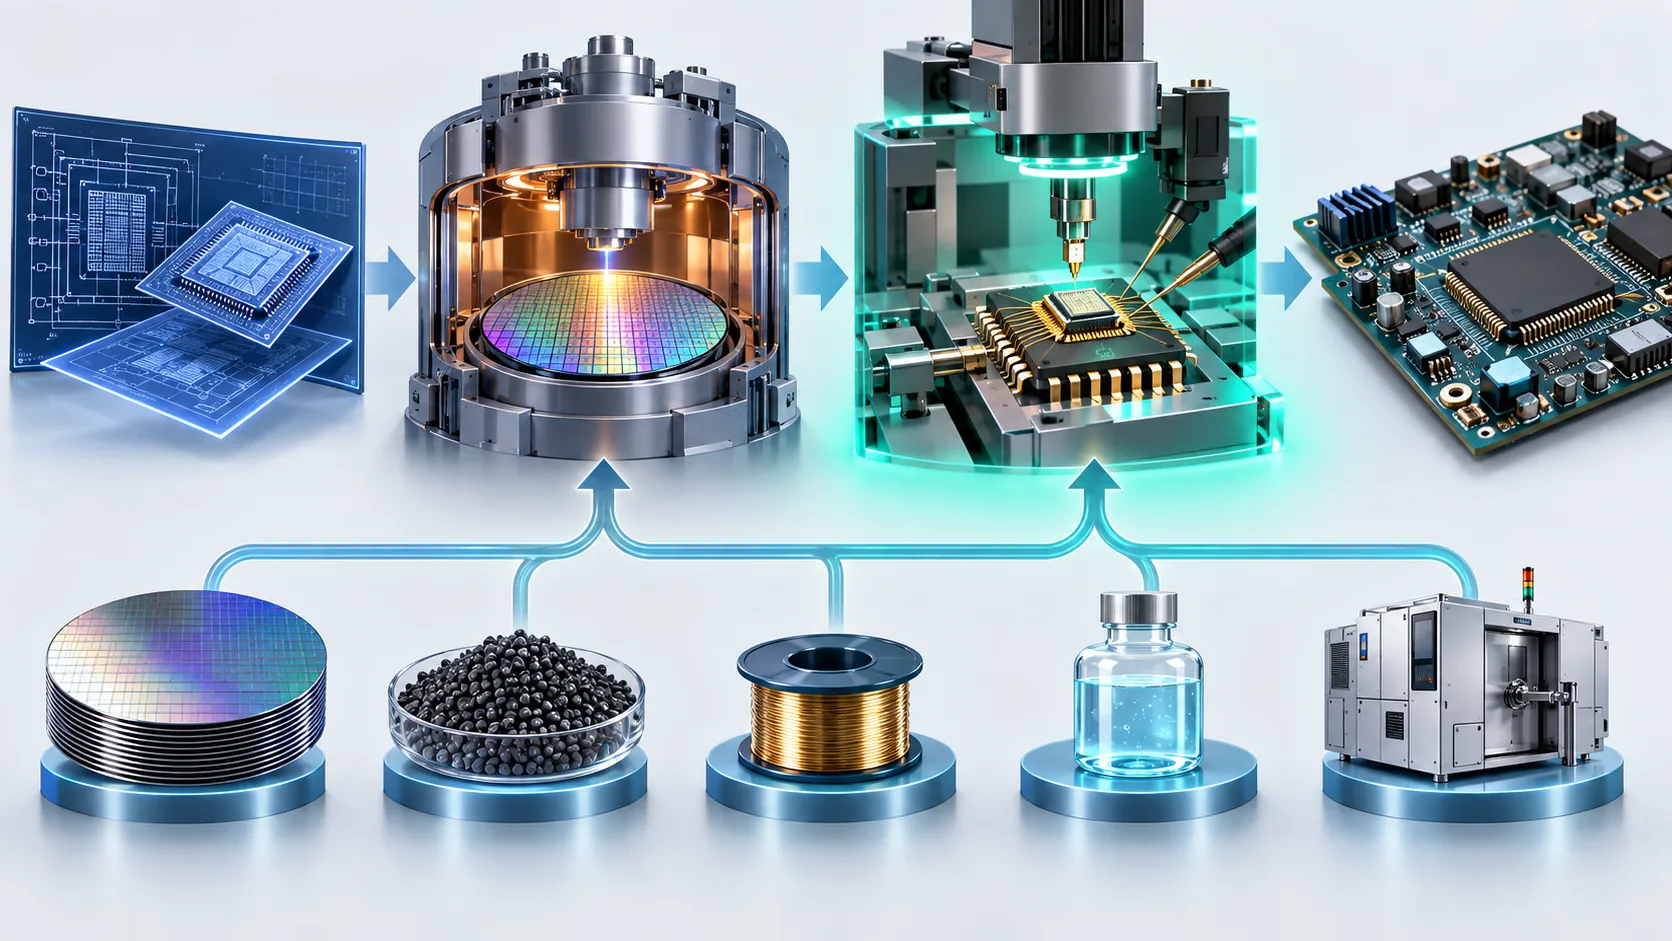
OSAT(Outsourced Semiconductor Assembly and Test)とは、 「半導体の組立とテストを、専業で請け負う企業」のことです。 日本語では「後工程受託」「組立・テスト受託」などと呼ばれます。
- 請け負う範囲:ウェハを受け取り、切り出し、パッケージに実装し、検査して出荷する
- 誰から請け負うか:半導体の設計会社、IDM(自社で設計も製造も行う企業)、そしてファウンドリ
- なぜ外注するのか:後工程は設備も工程も前工程とは別物で、自社で持つと固定費が重いから
Amkorは自社を「米国に本社を置く最大のOSATであり、受託半導体パッケージング・テストサービスのグローバルリーダー」と説明しています事実。 ASEは「半導体パッケージングおよびテストサービスの主要な提供者」としています事実。
2. なぜ分業が成立したのか
半導体の製造は、大きく前工程と後工程に分かれます。 前工程はウェハの上に回路を作り込む工程、後工程はそれを切り出して製品の形にする工程です。
この2つは、必要な設備も、扱う寸法も、求められる清浄度も違います。 前工程に巨額の投資をしている企業が、性格の違う後工程まで自前で抱えるのは効率が悪い。 だから後工程を専業で請け負う企業が成立しました。
設計と製造が分離してファウンドリが生まれたのと同じように、 製造の中でも前工程と後工程が分離してOSATが生まれた——分業の二段構えだと捉えると分かりやすくなります。
3. OSATは何をしてくれるのか
ASEは、バンピングサービスの説明のなかで自社の提供範囲をこう述べています事実。
「基板設計、基板製造、ウェハソート、バンピング、裏面研削、裏面マーキング、 フリップチップ組立、最終テストといったASEの他の製造サービスと組み合わせることで、 フリップチップおよびウェハレベルパッケージングにおいて比類のないターンキーソリューションを顧客に提供する」 (ASE)
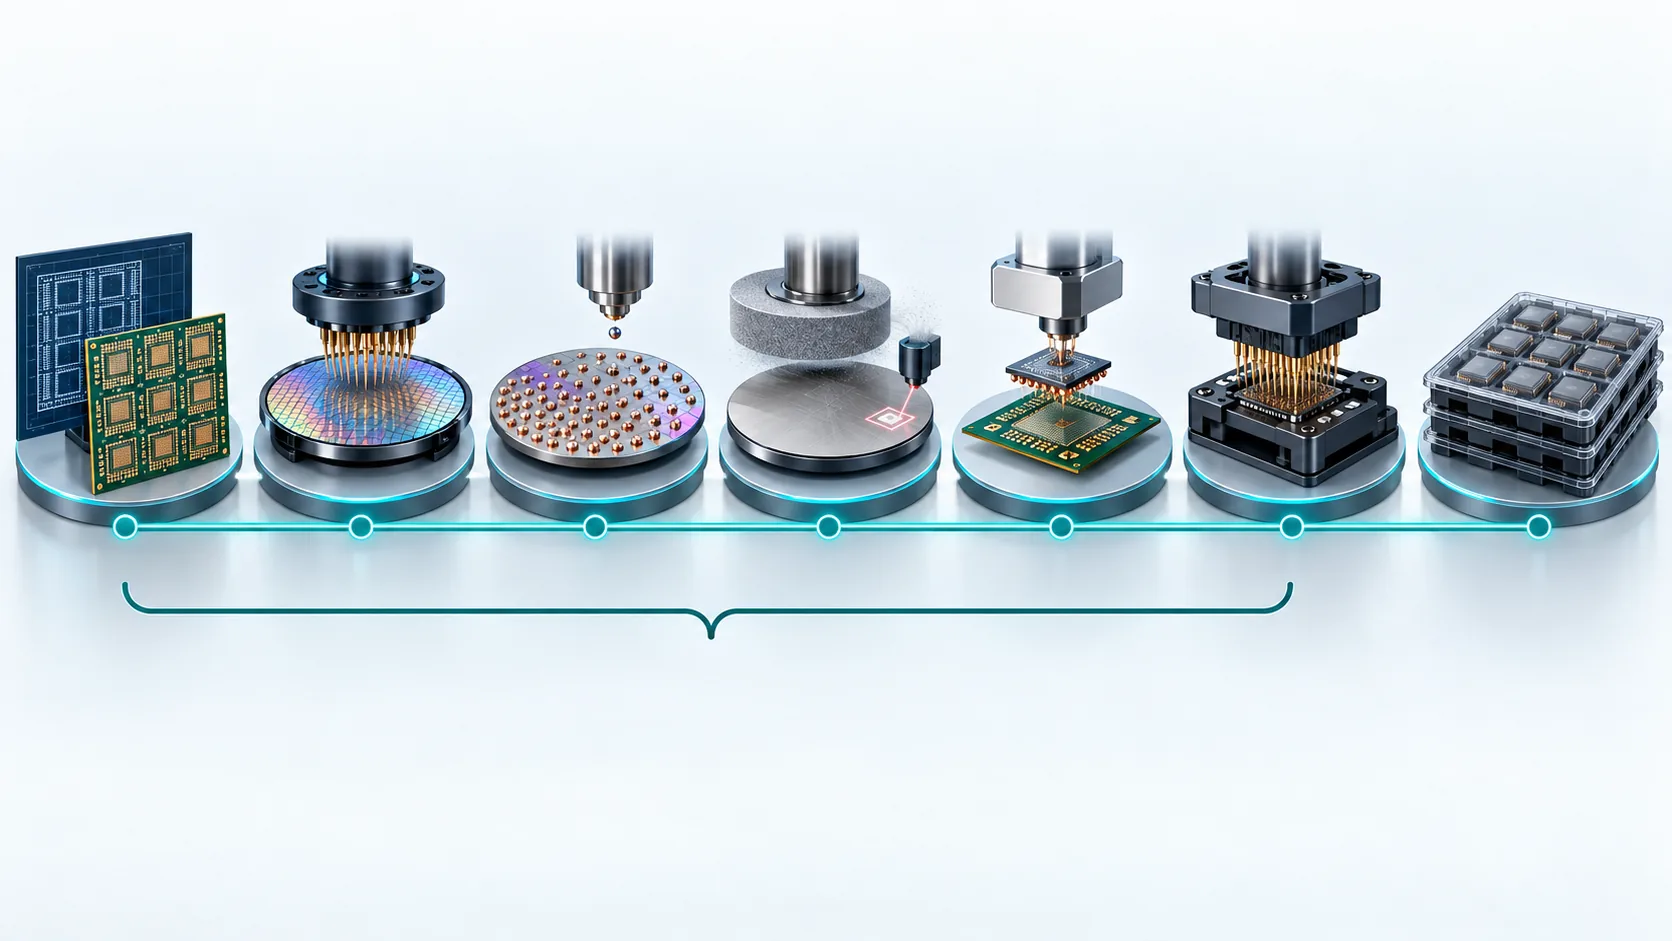
ASEは1984年設立、世界の従業員数48,000人、スマートファクトリー50か所以上と公表しています事実。 また自社を「異種統合(HI)の主要な設計者」と位置づけ、HIを 「別々に製造された部品を、より上位の組立体(System-in-Package)へ統合し、 全体として機能の向上と動作特性の改善をもたらす技術」と定義しています事実。
「異種統合」編で引用したIEEE EPSのHeterogeneous Integration Roadmap(HIR)の定義と、 ほぼ同じ文言です。 HIRはIEEE EPS、SEMI、IEEE EDSらが共同で支援するロードマップであり、 OSATが業界共通の定義を自社の看板として掲げていることになります。 受託加工業者ではなく、統合技術の担い手である——という自己規定が読み取れます。
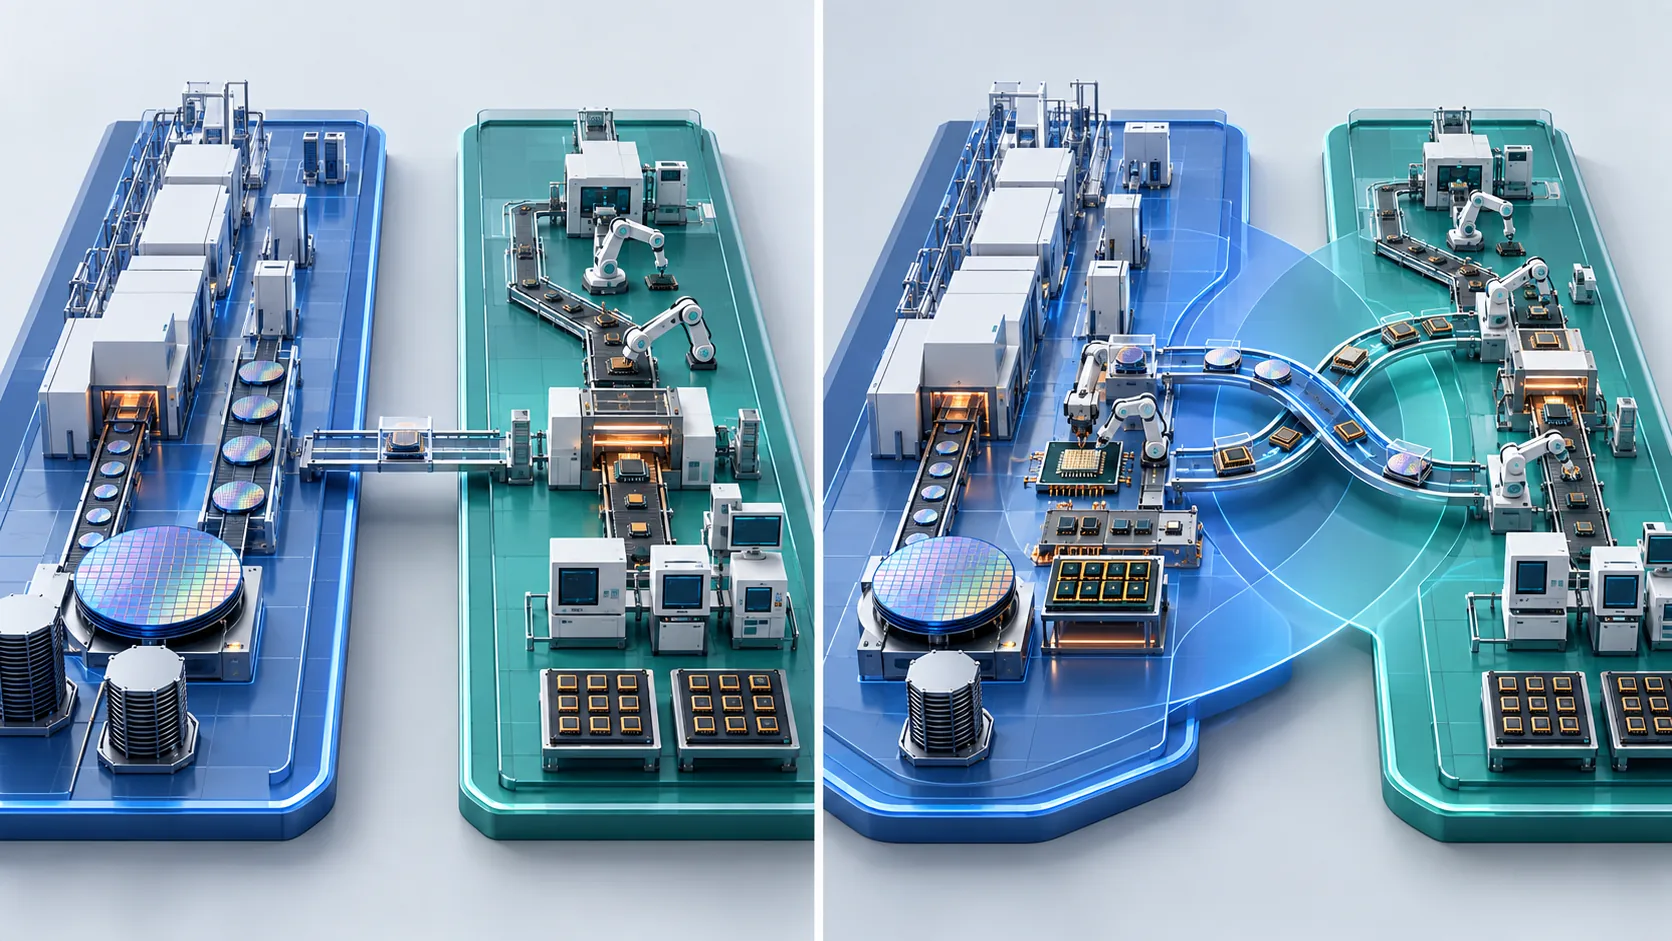
4. 境界が崩れはじめた ― TSMCとAmkorの10年契約
ここからが、いま最も動いている部分です。
AI向けの先端パッケージングでは、ファウンドリ自身が後工程を手掛ける動きが進みました。 TSMCのCoWoSがその代表で、同社は2012年からこのプラットフォームを量産しています事実 (「CoWoS」編で詳述)。
ところが2026年6月16日、そのTSMCとAmkorが10年契約を結んだと発表されました事実。
両社は「アリゾナにおける先端半導体パッケージング能力を強化する10年契約」を締結。 この契約は「TSMCがAmkorから先端パッケージングおよびテストサービスを調達するための協業枠組みを確立する」ものです事実。
TSMCのKevin Zhang氏(シニアバイスプレジデント兼デピュティCo-COO)は 「先端パッケージングでAmkorとグローバルに協業してきた長い経験がある」と述べ、 AmkorのKevin Engel CEOは 「先端シリコン製造からテスト済みパッケージデバイスまで、完全な米国サプライチェーンを顧客に提供する」 と述べています事実 (Amkor, 2026年6月16日)。
5. 素材技術者の視点:誰が材料を選ぶのか
ここまでの話は、一見すると業界再編のニュースです。 しかし材料を作る側から見ると、もっと直接的な意味を持ちます。
封止材、基板、アンダーフィル、一時接着材、めっき薬液—— これらを「誰が選び、誰が買うのか」は、後工程を誰が担うかで変わります。
OSATが担うなら:採用の判断はOSATにあり、材料メーカーの商談相手はOSATです。
ファウンドリが担うなら:判断はファウンドリへ移り、前工程と同じ調達基準や品質要求が持ち込まれます。
設計会社が仕様を指定するなら:実際に使う会社の上流で決まります。
第4章で見た境界の組み替えは、材料メーカーにとっては「誰に営業するか」が動くことを意味します。
OSATは顧客であり、同時に作り手でもある
さらに複雑なのは、OSAT自身が部材を作っていることです。 第3章で見たとおり、ASEは自社サービスの範囲に基板設計と基板製造を含めています事実。
材料メーカーにとってOSATは、 大口の顧客であると同時に、基板のような一部の部材では自ら作る主体でもあります。
だからこの業界では、単に材料を売るだけの関係が成り立ちにくい。 「パッケージ基板」編や「PLP」編で見たように、 レゾナックがコンソーシアム(JOINT3)を組んで材料・装置・設計ツールを一緒に開発する形をとっているのは、 こうした構造への対応としても読めます事実。
材料単体ではなく、工程として提案する。 後工程の材料ビジネスが共創型になりやすいのは、顧客の顔ぶれがこういう構造だからです。
6. 地理の再編
後工程は長く、台湾・中国・東南アジアに集中してきました。 そこに北米への大型投資が加わっています。
Amkorのアリゾナ・キャンパス
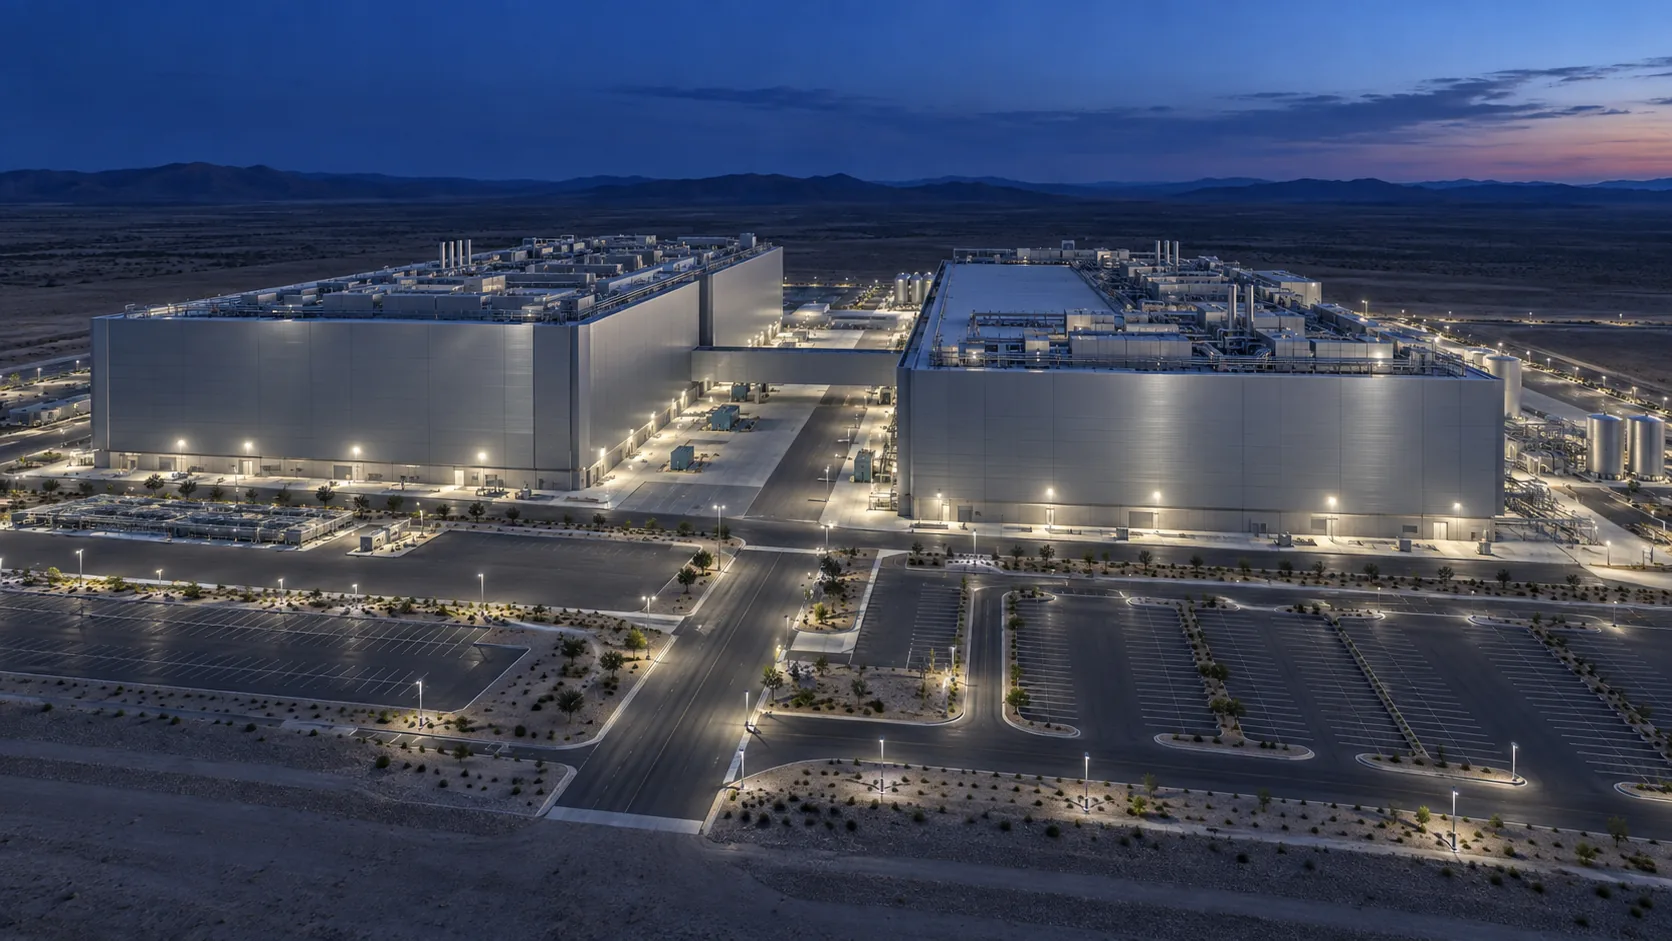
Amkorは2025年10月6日、アリゾナ州の新キャンパスの起工と投資拡大を発表しました事実。
| 項目 | 公表内容 |
|---|---|
| 投資額 | 2フェーズ合計で70億ドル(従来計画から50億ドル超の増額) |
| 位置づけ | 米国初の大量生産型の先端パッケージング施設となる |
| 規模 | 両フェーズ完了時点でクリーンルーム75万平方フィート超、最大3,000人の雇用 |
| 時期 | 第1棟は2027年半ば完成予定、2028年初頭に生産開始 |
| 顧客 | AppleとNVIDIAを含む主要顧客を支援 |
| 位置づけ | TSMCの前工程ウェハ製造を補完し、エンドツーエンドの半導体製造を実現する |
| 支援 | CHIPS for America プログラム、先端製造投資税額控除、州・地方自治体の支援を受ける |
すべて事実(Amkor 2025年10月6日)。
Amkorのアリゾナ・キャンパスは、TSMCのアリゾナ工場と同じ地域にあります。 2026年6月の10年契約の発表でも、両社は「TSMCの前工程ファブとAmkorの後工程施設が近接していること」に触れています事実。
これは材料供給の観点でも意味を持ちます。 後工程が新しい土地へ移るということは、そこへ材料を届ける体制も必要になるということです。 「ビルドアップフィルム」編で見た味の素の新工場がBCP(事業継続計画)の観点を挙げていたように、 供給網の地理的な配置そのものが、材料メーカーの投資判断に入ってきています事実。
7. 課題
(1) 先端パッケージへの投資負担
かつての後工程は、前工程ほどの設備投資を必要としませんでした。 しかしCoWoSやハイブリッドボンディングの水準になると、前工程に近い装置と清浄度が要求されます (「ハイブリッドボンディング」編で詳述)。 Amkorのアリゾナ投資が70億ドル規模になっていることは、この変化を端的に示しています事実。
(2) どこまで自社でやるかの判断
ファウンドリにとっても、OSATにとっても、 どの技術を自社で持ち、どれを任せるかの判断が難しくなっています。 TSMCがCoWoSを自社で量産しながら、同時にAmkorと10年契約を結んだことは、 この判断が技術ごと・地域ごとに分かれていることを示唆します事実。
(3) 人材と立ち上げ
新しい土地に工場を建てても、動かす人がいなければ量産にはなりません。 Amkorが3,000人規模の雇用を掲げていることは、裏を返せばそれだけの人材が必要だということです事実。
8. 用語集
- OSAT
- Outsourced Semiconductor Assembly and Test。半導体の組立とテストを受託する企業。
- 前工程
- ウェハ上に回路を作り込む工程。ファウンドリが担う領域。
- 後工程
- ウェハを切り出し、パッケージに実装し、検査する工程。
- ファウンドリ
- 半導体の製造を受託する企業。設計は行わない。
- IDM
- Integrated Device Manufacturer。設計から製造まで自社で行う企業。
- ターンキー
- 一連の工程をまとめて請け負い、完成品として引き渡す形態。
- ウェハプロービング
- ウェハの状態で個々のチップの良否を電気的に検査すること。
- 最終テスト
- パッケージに実装した後に行う電気的検査。
- バンピング
- ウェハ上に接続用のバンプを形成する工程。
- 裏面研削
- ウェハの裏面を削って薄くする工程。
- フリップチップ
- チップを裏返して基板に接合する実装方式。
- 異種統合(HI)
- 別々に製造された部品を上位の組立体へ統合する技術。
- SiP
- System-in-Package。複数の部品を1つのパッケージに収めた構成。
- BCP
- 事業継続計画。災害などに備えて供給を維持するための計画。
9. 参考資料(一次情報)
- Amkor「TSMC and Amkor Technology Announce Long Term Partnership to Accelerate Advanced Packaging in the United States」2026年6月16日 — ir.amkor.com
- Amkor「Amkor Technology Breaks Ground on New Semiconductor Advanced Packaging and Test Campus in Arizona; Expands Investment to $7 Billion」2025年10月6日 — ir.amkor.com
- ASE「About ASE」 — ase.aseglobal.com
- ASE「Bumping Services」 — ase.aseglobal.com
- TSMC「CoWoS®」技術ページ — 3dfabric.tsmc.com
- レゾナック「次世代半導体パッケージのコンソーシアム27社で『JOINT3』設立」2025年9月3日 — resonac.com
- 味の素「味の素㈱、味の素ファインテクノ㈱が新工場用地を取得」2026年5月7日 — news.ajinomoto.co.jp
- IEEE EPS「Heterogeneous Integration Roadmap」 — eps.ieee.org
10. 主張と出典の対応表(監査)
| 本文の主張 | 根拠 | 区分 |
|---|---|---|
| Amkorは「米国に本社を置く最大のOSATであり、受託半導体パッケージング・テストサービスのグローバルリーダー」 | Amkor プレスリリース(2026/6/16)[参考資料 1]https://ir.amkor.com/news-releases/news-release-details/tsmc-and-amkor-technology-announce-long-term-partnership | 事実 |
| TSMCとAmkorが10年契約を締結。TSMCがAmkorから先端パッケージング・テストサービスを調達する協業枠組み。両社幹部の発言、前工程ファブと後工程施設の近接 | Amkor プレスリリース(2026/6/16)[参考資料 1]https://ir.amkor.com/news-releases/news-release-details/tsmc-and-amkor-technology-announce-long-term-partnership | 事実 |
| Amkorアリゾナ:投資総額70億ドル(50億ドル超の増額)、米国初の大量生産型先端パッケージング施設、クリーンルーム75万平方フィート超、最大3,000人雇用、第1棟2027年半ば完成・2028年初頭生産開始、Apple・NVIDIAを含む顧客、TSMCの前工程を補完、CHIPS for America等の支援 | Amkor プレスリリース(2025/10/6)[参考資料 2]https://ir.amkor.com/news-releases/news-release-details/amkor-technology-breaks-ground-new-semiconductor-advanced | 事実 |
| ASEは「半導体パッケージングおよびテストサービスの主要な提供者」。1984年設立、従業員48,000人、スマートファクトリー50か所以上。自社を「異種統合の主要な設計者」と位置づけ、HIの定義を掲げている | ASE「About ASE」[参考資料 3]https://ase.aseglobal.com/about-ase/ | 事実 |
| ASEは自社サービスとして基板設計・基板製造・ウェハソート・バンピング・裏面研削・裏面マーキング・フリップチップ組立・最終テストを挙げ、フリップチップおよびウェハレベルパッケージングのターンキーソリューションを提供すると述べている | ASE「Bumping Services」[参考資料 4]https://ase.aseglobal.com/bumping-services/ | 事実 |
| TSMCはCoWoSを2012年から量産している | TSMC CoWoS技術ページ[参考資料 5]https://3dfabric.tsmc.com/english/dedicatedFoundry/technology/cowos.htm | 事実 |
| レゾナックがJOINT3で材料・装置・設計ツールを共同開発していること | レゾナック ニュースリリース(2025/9/3)[参考資料 6]https://www.resonac.com/jp/news/2025/09/03/3596.html | 事実 |
| 味の素の新工場用地取得がBCPの観点を挙げていること | 味の素 ニュースリリース(2026/5/7)[参考資料 7]https://news.ajinomoto.co.jp/2026/05/20260507-02.html | 事実 |
| ASEのHI定義がIEEE EPSのHIRの定義とほぼ同一であること | ASE「About ASE」とIEEE EPS / HIRの文言比較[参考資料 3]https://ase.aseglobal.com/about-ase/[参考資料 8]https://eps.ieee.org/technology/heterogeneous-integration-roadmap/ | 事実 |
| 前工程と後工程の分業が成立した理由、材料の採用判断者が担い手によって変わること、後工程の材料ビジネスが共創型になりやすいこと、図4の「自社でやる部分と任せる部分を選び直している」という読み取り | 公表内容にもとづく本記事の整理・解説。各社が表明した戦略や業界で確立された分類ではない | 解説 |
最終更新:2026年9月20日/出典は一次情報(各社の公式発表および企業情報ページ)に限定しています。 本記事は産業構造の整理を含むため、それらは「解説」として出典付きの事実と区別しています。 図はすべて説明用の概念図です。ヒーロー画像と図1〜図6はAI生成イメージであり、いずれも実在の企業施設・設備・立地を描いたものではありません。元のSVG概要図は非表示で保持しています。