COMPANY PROFILE / 半導体後工程
SKハイニックス
― 先端パッケージの「中に入る側」が、自分でも後工程の工場を建て始めた
SK hynixはDRAMとNANDフラッシュだけを作るメモリ専業メーカーです。 AI向け半導体の話でこの会社の名前が出るのは、HBM(広帯域メモリ)の供給元だからで、 HBMはTSMCのCoWoSのような先端パッケージの内側に組み込まれる部品です。 つまりこの会社は本来「後工程に入れてもらう側」でした。 ところがいま、自社で先端パッケージング工場を韓国と米国に建てています。 何が起きているのかを、公表資料の数字だけで追います。
韓国には「サムスン」「SK」を冠した半導体関連企業が複数あり、後工程の文脈では次の3社が同時に登場します。 この3社はそれぞれ別の法人で、資本関係も事業も異なります。
① SK hynix(SKハイニックス/本稿の対象)= SKグループのメモリ専業メーカー。HBMの主要供給元で、先端パッケージの「中に入る側」。サムスングループではありません。
② Samsung Electronics(三星電子)= メモリ・ロジック・ファウンドリを持つIDM。メモリでもHBMでもSK hynixの競合であり、ファウンドリではTSMCの競合。
③ Samsung Electro-Mechanics(サムスン電機)= FC-BGAなどのパッケージ基板やMLCCを作る電子部品メーカー。Samsung Electronicsとは別の上場会社です。
①と②は競合関係にあり、②と③は同じサムスングループに属する別会社です。本稿は①だけを扱います。
- 30秒でわかるSK hynix(基本データ)
- ロゴと社名の表記について
- 何をしている会社か ― メモリ専業という business model
- 企業規模 ― 過去5年の売上高
- 企業カテゴリーと、後工程業界での立ち位置
- 拠点と工場のある国
- 半導体後工程における主力製品とシェア
- 直近の投資計画
- 提携している大手企業
- 今後のこの分野における存在感
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるSKハイニックス
米ナスダック SKHY(2026年7月)2026年7月に米国預託証券(ADS)をナスダックへ新規上場
(メモリ専業)DRAMとNANDだけを作る。ロジックの受託生産は行わない
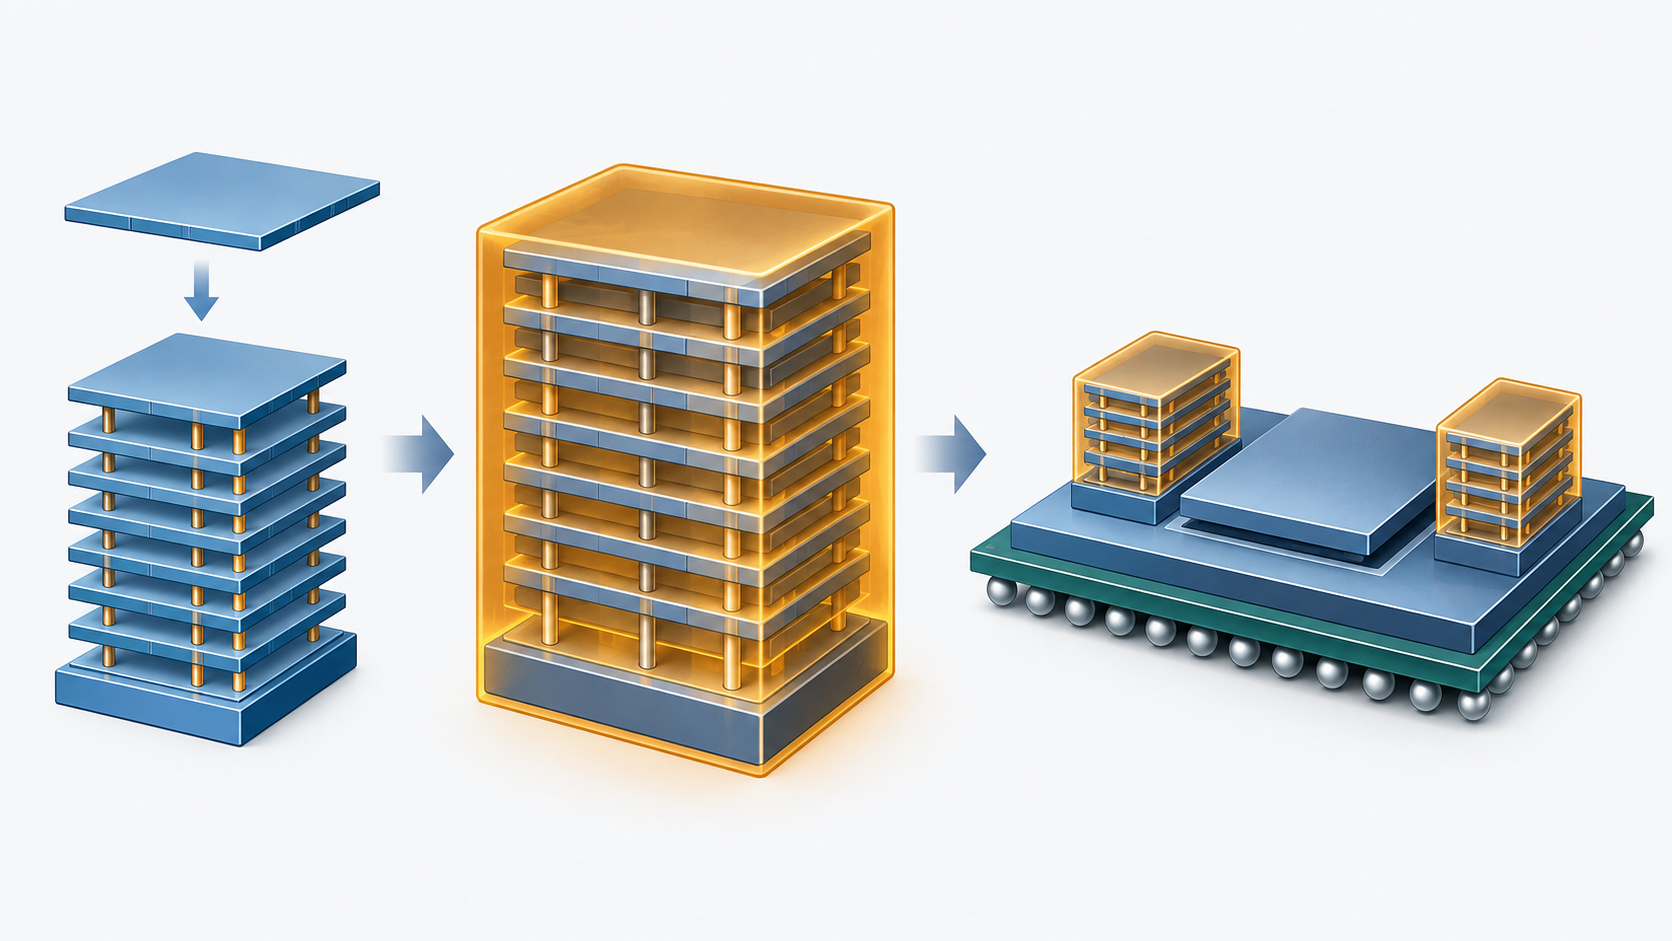
SK hynixはファウンドリでもOSAT(後工程の受託企業)でもありません。 自社ブランドのメモリだけを作る専業メーカーです 事実。 それでも後工程の主役級として扱われるのは、HBMという製品の性格によります。 HBMはDRAMを何段も縦に積み、シリコンを貫く電極(TSV)でつないだメモリで、 「積む」「つなぐ」「封止する」という工程そのものが製品の価値を決めます。 つまりHBMにおいては後工程が製品の中核であり、前工程の付属物ではありません。 会社自身も、HBMの競争力の源泉として「先進的な製造設備と先端パッケージングラインへの投資」を挙げています 事実。
2. ロゴと社名の表記について
SK hynixのロゴは同社の登録商標です。
表記の特徴:法人名は SK hynix Inc. で、 「SK」が大文字、「hynix」が小文字という混在表記が正式です。 「SK Hynix」「SKハイニクス」といった表記を見かけますが、同社自身の法定書類では一貫して SK hynix です。 SKはSKグループのブランドで、グループ内の持株会社SK squareが同社株式の20.5%を保有しています(2026年3月31日時点)。
公式サイト:https://www.skhynix.com/3. 何をしている会社か ― メモリ専業という business model
半導体の会社には大きく3つの型がありますが、SK hynixはそのどれにも完全には当てはまりません。
| 型 | 設計 | 製造 | この会社の場合 |
|---|---|---|---|
| IDM(垂直統合) | 自社 | 自社 | 該当する。ただし作るのはメモリだけ |
| ファブレス | 自社 | 他社に委託 | 該当しない |
| ファウンドリ | しない | 受託 | 該当しない。ロジックの受託生産事業は持たない |
正確にはメモリ専業のIDMです。扱う製品はDRAMとNANDフラッシュの2つだけで、 2025年の売上のうちDRAMが77.1%、NANDが21.3%を占めます 本稿の計算。 残りの1.6%はイメージセンサーや受託生産、リース収入などをまとめた「その他」です。
会社の歴史は複雑です。1983年に前身の現代電子産業が利川に最初の工場を建ててメモリ事業に参入し、 1996年12月に韓国取引所へ上場。1999年5月にLGグループの半導体メモリ事業を取得。 2001年3月にハイニックス半導体へ社名変更し、2012年2月にSKテレコムが取得、 同年3月に現在のSK hynix Inc. となりました 事実。
SK hynixは2026年7月、米国預託証券(ADS)をナスダックに新規上場しました(銘柄コード SKHY)。 発行価格は1ADS当たりUS$149.00、17,790,000株相当を発行し、手取り額は約US$262億です 事実。 これにより同社は米国SECへの法定開示義務を負う企業になりました。 本稿が主な一次情報として使っている目論見書(Form 424B4)は、この上場に伴って提出されたもので、 韓国企業としては異例なほど詳細に工場・顧客・調達リスクが記載されています。
調達資金の使途も明記されており、韓国の生産設備の建設に45.5兆ウォン、EUV露光装置の取得に約11.9兆ウォンを充てるとしています。 そのうち後工程(先端パッケージング工場)に向かう分がいくらかは、第8節で見ます。
会社の用語集には、HBMを支える2つの技術がはっきり定義されています 事実。 ひとつはTSV(シリコン貫通電極)パッケージング技術で、 「シリコンに微細な穴を開け、垂直の電極で積み重ねたチップ同士をつなぐパッケージング技術」と説明されています。 もうひとつがMR-MUF(Mass Reflow-Molded Underfill)で、 「積層したチップの隙間に液状の保護材を注入して硬化させ、回路を保護する工程。 チップごとにフィルム材を挟む方式に比べて放熱効率が高い」と定義されています。
材料側から読むと、ここは明確な分岐点です。 チップの間にフィルムを挟むのか、液状の樹脂を流し込んで固めるのか—— この選択が材料メーカーにとっての市場そのものを決めます。 会社が自社の法定開示にわざわざMR-MUFを定義として載せ、 「フィルム材を挟む方式より放熱効率が高い」と比較まで書いているのは、 積層材料の選択が競争力の一部だと会社自身が認識しているからだと読めます。
4. 企業規模 ― 過去5年の売上高
| 年 | 売上高(兆ウォン) | 営業利益(兆ウォン) | 営業利益率 |
|---|---|---|---|
| 2021年 | 42.998 | 12.410 | 29% |
| 2022年 | 44.648 | 7.007 | 16% |
| 2023年 | 32.766 | −7.73 | −24% |
| 2024年 | 66.193 | 23.467 | 35% |
| 2025年 | 97.147 | 47.206 | 49% |
※営業利益率は会社が各年の決算プレスリリースで示した値です。2024年の35%は、売上66.193兆ウォン・営業利益23.467兆ウォンから算出しました 本稿の計算。
研究開発費と設備投資
| 項目 | 2023年 | 2024年 | 2025年 | 2026年1〜3月 |
|---|---|---|---|---|
| 研究開発費 | 3兆7,510億ウォン | 4兆4,360億ウォン | 6兆4,660億ウォン | 2兆4,510億ウォン |
| 設備投資 | 8兆3,250億ウォン | 15兆9,460億ウォン | 27兆5,190億ウォン | 7兆6,570億ウォン |
| 設備投資/売上高 | 25.4% | 24.1% | 28.3% | 14.6% |
※研究開発費は開発費の資産計上分を調整した後の金額。設備投資は有形固定資産の取得に係るキャッシュアウトです。設備投資/売上高の比率は本稿で算出しました 本稿の計算。会社は「3年ローリング平均で設備投資/売上を30%台半ばに保つ」という資本配分方針を掲げており、2026年は2025年より設備投資を大幅に増やす計画だと明記しています。
従業員47,639人の中身
2026年3月31日時点で、連結ベースの正社員は47,639人、単体では35,929人です 事実。地域別の内訳が開示されているのがこの会社の特徴です。
| 地域 | 人数 | 全体に占める比率 |
|---|---|---|
| 韓国 | 35,321 | 74.1% |
| 中国 | 11,333 | 23.8% |
| 米国 | 591 | 1.2% |
| 連結合計 | 47,639 | 100% |
※比率は本稿で算出 本稿の計算。韓国・中国・米国の合計は47,245人で、連結合計との差394人はその他地域の人員とみられますが、会社は内訳を示していません。なお同社は営業利益の10%を原資とする利益分配型のインセンティブ制度を運用していると明記しています。
5. 企業カテゴリーと、後工程業界での立ち位置
カテゴリーとしてはメーカー(メモリ専業のIDM)です。 後工程の受託企業ではありませんが、自社製品の組立・検査は自社工場で行っています。 売上の内訳から、この会社の後工程がどこにあるのかを見ます。
DRAM売上74兆9,040億ウォンは、HBMだけの数字ではありません。 サーバー向けDDR5、モバイル用LPDDR、グラフィックス用GDDR7などをすべて含んだ合計です。 それでも意味があるのは、SK hynixのHBM売上の上限がここで決まるからです。
後工程の観点でより重要なのは、この会社の組立・検査工場が自社のものであるという点です。 メモリメーカーの多くがそうであるように、SK hynixはOSATに後工程を出すのではなく、 利川・清州(韓国)と重慶(中国)に自前の組立・検査拠点を持っています 事実。 HBMのように積層と封止が製品価値を決める製品では、この工程を外に出せないためです。
6. 拠点と工場のある国
工場の所在国は韓国と中国の2か国で、建設中のものを含めると米国が加わって3か国になります 事実。前工程(ウェハ製造)と後工程(組立・検査)を分けて整理します。
| 国 | 拠点 | 工程 | 内容 |
|---|---|---|---|
| 韓国 | 利川(イチョン) | 前工程+後工程 | 本社所在地。DRAMファブ M10(2005年)・M14(2015年)・M16(2021年)。組立・検査拠点も併設 |
| 韓国 | 清州(チョンジュ) | 前工程+後工程 | NANDファブ M11(2008年)・M12(2012年)・M15(2018年)。2025年10月にHBM・高性能DRAM向けの増設ファブM15Xのクリーンルームを開所。先端パッケージング工場P&T7を建設中 |
| 韓国 | 龍仁(ヨンイン) | 前工程(建設中) | 次世代ファブとR&D施設の統合団地。第1ファブは2025年2月着工、2027年第1四半期にフェーズ1クリーンルーム開所予定 |
| 中国 | 無錫(ウーシー) | 前工程+後工程(合弁) | DRAMファブ C2(2006年)・C2F(2019年)。後工程はJV「HITECH Semiconductor」(2009年11月設立、持分45.0%)の工場を利用 |
| 中国 | 大連(ダーリェン) | 前工程 | NANDファブ。2021年12月にIntelから取得 |
| 中国 | 重慶(チョンチン) | 後工程 | 自社の組立・検査拠点 |
| 米国 | インディアナ州ウェストラファイエット | 後工程(建設中) | 米国初の生産拠点。AI向けHBMの先端パッケージング専用。2028年下期に第1クリーンルーム稼働予定。研究開発・信頼性評価センターも併設 |
※工場はすべて年365日・24時間の3交代(1交代8時間)でフル稼働していると会社は記載しています。
前節のとおり、SK hynixはどの拠点が前工程で、どの拠点が後工程かを法定開示にはっきり書いています。 「利川と清州(韓国)および重慶(中国)に、自社製品の後工程処理のための組立・検査施設を保有・運営している」—— これは同業他社の開示ではなかなか見られない具体性です。
材料を納める立場からすると、この情報量の差は実務に直結します。 組立・検査の拠点が名指しされていれば、封止材・接合材の納入先と物流の想定が立つからです。 さらに、インディアナの新工場が「AI向けHBMの先端パッケージングに特化する」と明記されたことで、 2028年以降は北米に積層材料の納入先が生まれることも、一次情報から読み取れる形になりました。
7. 半導体後工程における主力製品とそのシェア
製品:HBMとその作り方
SK hynixが後工程に深く関わる理由は、HBMという製品の構造そのものにあります。 会社の用語集の定義をそのまま並べます 事実。
- HBM
- High Bandwidth Memory。複数のDRAMダイを縦に積み重ね、TSVパッケージング技術で接続することで、従来のDRAMより大幅に高い帯域を実現したメモリ。AIアクセラレータの隣に置かれる。
- TSVパッケージング技術
- Through-Silicon Via。シリコンに微細な穴を開け、垂直の電極で上下のチップをつなぐパッケージング技術。HBMの積層はこれで成り立っている。
- MR-MUF
- Mass Reflow-Molded Underfill。積層したチップの隙間に液状の保護材を注入して硬化させ、回路を保護する工程。チップごとにフィルム材を挟む方式に比べて放熱効率が高い、と会社は説明している。
- カスタムHBM
- GPUやASICの機能の一部をHBMのベースダイ(最下層のロジックチップ)に取り込み、顧客の要求に合わせて構成したHBM。会社はこれを差別化要因として挙げている。
会社は自社のHBM競争力について、「TSVパッケージング技術を使ったHBMを最初に開発した」こと、 そして「先進的な製造設備と先端パッケージングラインへの投資が、顧客の厳しい品質要求を満たしながら生産量を支えている」ことを挙げています 事実。 HBM3Eを2024年に商用化、HBM4を2025年に開発し、 2025年9月に業界で初めてHBM4の量産準備を完了したとしています。
シェアについて ― ここは正直に書きます
SK hynixはHBM単独の売上高も、パッケージング工程の売上も、公式には開示していません。 開示されているのは「2025年にHBM売上が前年比で2倍以上になった」という定性的な記述までです 未確定/将来。
なお、米国SEC提出の目論見書にはHBM市場シェアの数字が記載されていますが、 その出所は調査会社IDCの推計であると本文に明記されています。 法定開示に載ってはいても数値の出所は調査会社の推計であるため、本稿ではこの数字を採用しません 未確定/将来。
一次情報から確実に言えるのは、次の3点だけです。
- HBMを含むDRAM売上は2025年で74兆9,040億ウォンが上限(第5節・図2)本稿の計算
- 清州と米インディアナの2か所で先端パッケージング工場を建設中であり、その総事業費は公表されている ― 後工程への投資規模が一次情報として読める 事実
- HBM4の量産準備を2025年9月に完了し、2026年第2四半期から本格出荷を開始した 事実
後工程にどれだけの金が向かっているか
顧客はどこに集中しているか
ここもこの会社を理解する上で外せません 事実。
| 指標 | 2025年 | 2026年 第1四半期 |
|---|---|---|
| 最大顧客が売上に占める比率 | 23.9% | 14.8% |
| 第2位顧客の比率 | 開示なし | 12.4% |
| 米国の販売子会社経由の売上比率 | 68.8% | 64.7% |
| 中国の販売子会社経由の売上比率 | 19.7% | 24.3% |
※SK hynixは顧客名を開示していません。最大顧客の比率が23.9%から14.8%へ下がったのは、顧客が減ったからではなく、2026年第1四半期に売上全体が前年同期比で約3倍に伸びた結果、相対的な比重が下がったためと読めます 本稿の計算。
8. 直近の投資計画
EUV露光装置 約11.9兆ウォンEUV装置は2027年12月までに納入予定
融資 最大US$5億7,000万インディアナ団地が対象。マイルストーン達成が条件
3年平均で30%台半ば会社が明示している規律。2026年は2025年より大幅増の計画
会社が公表している中長期の投資計画は、規模の桁が大きく分かれています。 どこまでが確定で、どこからが予備的な計画なのかを区別して読む必要があります。
| プロジェクト | 工程 | 金額 | 確定度 |
|---|---|---|---|
| 龍仁団地 第1ファブ | 前工程 | 31.0兆ウォン | 取締役会承認済み(装置の購入・設置は含まない) |
| 清州 P&T7(先端パッケージング) | 後工程 | 19.0兆ウォン | 資金使途として目論見書に明記。2030年までの追加投資額18.9兆ウォン |
| 米インディアナ(先端パッケージング) | 後工程 | 約5.9兆ウォン | 2024年12月に発表済み。CHIPS法の支援対象 |
| 龍仁団地 全体(4ファブ) | 前工程 | 約600兆ウォン | 第4ファブのクリーンルーム2033年目標。第1ファブ分を除き取締役会承認前 |
| 清州団地 全体 | 前工程+後工程 | 約100兆ウォン | 2026年6月29日発表の予備的計画。NAND新ファブ80兆+先端パッケージング施設の増強20兆 |
| 南西部 次世代団地 | 未公表 | 約400兆ウォン | 2026年6月29日発表の予備的計画。開所時期は未定 |
※会社は2026年6月29日発表分について「社内での最終決定、政府との協議、取締役会の承認を要する」「市場環境の評価次第で一部の設備投資計画は遅延または不実施となりうる」と明記しています。本稿はこれらを確定した投資額としては扱いません 未確定/将来。
会社は中長期方針として、今後5年以内にウェハ生産能力を倍増させることを目標に置いていると述べています 事実。 ただし「製品需要、メモリ業界全体の生産見通し、世界経済の状況次第」という条件つきです。
後工程の観点で重要なのは、この倍増計画が前工程だけの話ではないという点です。 HBMは1製品あたりのウェハ投入量が通常のDRAMより多く、さらに積層・封止の工程を通ります。 ウェハ能力を倍にすれば、それを受ける後工程の能力も並行して増やさなければ製品になりません。 清州P&T7と米インディアナの2工場は、その受け皿として位置づけられていると読めます 未確定/将来。
9. 提携している大手企業
SK hynixの法定開示に実名で出てくる相手先を、性格別に整理します。
| 種類 | 相手 | 内容 | 一次情報の有無 |
|---|---|---|---|
| 技術提携 | NVIDIA Corporation | 2026年6月に発表。NVIDIAのAIインフラのロードマップに合わせた次世代メモリの開発と、メモリ半導体の供給を含む。Vera Rubin、Vera CPU、RTX Spark、Jetson Thorなどのプラットフォーム向けで協業。NVIDIAのソフトウェア群(CUDA-X、PhysicsNeMo、Omniverse)を半導体設計や製造プロセスのシミュレーションに取り込む | 目論見書に記載 事実 |
| 合弁 | Wuxi Taiji Industry Co., Ltd. | 中国・無錫のHITECH Semiconductor。半導体のパッケージング・テストサービスを行う合弁会社で、2009年11月設立。SK hynixの持分は45.0%(2026年3月31日時点) | 目論見書に記載 事実 |
| 事業取得 | Intel Corporation | 2021年12月に大連のNANDフラッシュ事業を取得。現在も同社のNAND生産拠点として稼働 | 目論見書に記載 事実 |
| 材料サプライヤー | 社名は非開示 | 会社は「主要な材料サプライヤーと複数年の供給契約を締結済みで、他の主要サプライヤーとも同様の契約を結ぶ計画」と記載。相手先名は挙げていない | 目論見書に記載(社名は非開示) |
| 政府 | 米国商務省 | CHIPS法に基づく補助金・融資の相手方(第8節) | 目論見書に記載 事実 |
SK hynixのHBMがどのAI半導体メーカーに納入されているか、 積層やパッケージにどの材料メーカーのフィルム・樹脂を使っているか—— これらは同社の法定開示には社名としては出てきません。 実名で挙がっているのはNVIDIA(技術提携として)、Wuxi Taiji Industry(合弁相手として)、Intel(事業取得先として)だけです。 取引の存在自体は取引先側の開示や業界報道で語られていますが、 SK hynix側の一次情報では確認できないため、本稿では「提携」として扱いません 未確定/将来。
10. 今後のこの分野における存在感
ここは予測になるので、判断の根拠となる事実と、そこから導かれる見通しを分けて書きます。
事実として確定していること
| 事実 | 後工程への含意 |
|---|---|
| 清州に先端パッケージング工場P&T7を建設中(総事業費19.0兆ウォン、2027年末完成予定) | 後工程だけで前工程ファブに匹敵する規模の投資が動いている |
| 米インディアナに先端パッケージング専用工場を建設中(約5.9兆ウォン、2028年下期稼働予定) | HBMの後工程が初めて韓国と中国の外に出る |
| 2025年9月に業界初のHBM4量産準備を完了、2026年第2四半期から本格出荷 | 積層段数と接合技術の世代交代が実際に進んでいる |
| 2026年第2四半期の売上79兆3,187億ウォン、営業利益60兆5,426億ウォン(営業利益率76%) | 投資余力が桁違いに増えた。後工程への投資を続ける原資がある |
| 2026年7月に米国ナスダックへ上場し、約US$262億を調達 | 資金調達手段が増え、米国での開示義務も負うようになった |
| NVIDIAとの技術提携を2026年6月に公表 | 後工程の仕様が顧客側のロードマップと直結する構造になりつつある |
| 会社が「先端パッケージング材料・部品の供給者は従来メモリより限られる可能性がある」とリスクとして明記 | 後工程材料の供給制約が、経営リスクとして認識されている |
見通し
未確定/将来 上の事実から素直に読めば、SK hynixの後工程における存在感は「部品の供給者」から「後工程の当事者」へ移っていく方向です。 HBMは前工程だけでは製品にならず、積層・接合・封止の歩留まりがそのまま出荷量になります。 その工程を自社で握り、しかも顧客の近く(米国)にも置こうとしている以上、 この会社は実質的に後工程の設備投資競争に参加していると見るべきです。
未確定/将来 この構図が崩れるとすれば、方向は2つ考えられます。 ひとつはAI向けメモリの需要が一巡する場合で、 2023年に7.7兆ウォンの営業赤字を出した実績があるとおり、この事業の振れ幅は極端です。 もうひとつはHBMの供給者が増える場合で、 Samsung ElectronicsやMicronが同等の供給力を持てば、いまの価格環境は続きません。 どちらも2026年9月時点では起きていませんが、 後工程の材料・装置を扱う立場からは、2027〜2028年に清州とインディアナの2工場が同時に立ち上がるという 一次情報のスケジュールだけは、確度の高い前提として置いておける材料です。
11. この企業が抱えるリスク
SK hynix自身が米国SEC提出の目論見書で挙げているリスク要因を、後工程の文脈で重要なものに絞って整理します 事実。
| リスク | 内容 | 裏づけとなる数字 |
|---|---|---|
| メモリ市況の振れ幅 | 2023年は7.73兆ウォンの営業赤字、2025年は47.21兆ウォンの黒字。2年で55兆ウォン近く振れている | 営業利益の変動幅 54.94兆ウォン 本稿の計算 |
| 後工程材料の供給制約 | 会社自身が「HBMは従来DRAMより複雑で資源集約的であり、先端パッケージング工程で使う特殊な材料・部品を必要とする。これらのサプライヤーは従来メモリ向けより限られている可能性があり、サプライチェーンのリスクを高めうる」と明記 | 目論見書のリスク要因に記載 |
| 顧客集中 | 2025年は最大顧客1社で売上の23.9%。2026年第1四半期は上位2社で27.2% | 上位2社合計 14.8%+12.4%=27.2% 本稿の計算 |
| 米中の地政学 | 販売の68.8%が米国の販売子会社経由、19.7%が中国の販売子会社経由(いずれも2025年)。一方で生産拠点は中国(無錫・大連・重慶)にも置いている | 目論見書の開示値 |
| 補助金の条件 | CHIPS法の補助金・融資は「一定のプロジェクト・マイルストーンの達成」が条件。会社は米国の制度変更リスクにも言及 | 連邦補助金 最大US$4億5,800万、融資 最大US$5億7,000万 |
| 装置調達のリードタイム | 高性能装置の調達先は数社に限られ、需要が強い時期には発注から納入まで1年以上かかることがあると会社が明記 | 目論見書のリスク要因に記載 |
この記事で最も注目すべき一文は、リスク要因のなかにあります。 「先端パッケージング材料・部品のサプライヤーは、従来のメモリ製品向けより限られている可能性がある」—— 会社がこれを米国SECに提出する法定書類に書いたということは、 特定の材料について代替供給源が十分にないと経営陣が認識しているということです。
同時に会社は、対策として「主要な材料サプライヤーと複数年の供給契約を締結済みで、他の主要サプライヤーとも同様の契約を結ぶ計画」 「主要な海外サプライヤーの地理的分散と、韓国国内サプライヤーからの調達拡大」を挙げています 事実。
材料メーカーの側から読み替えると、 複数年契約を結べる立場に入れるかどうかが、この分野での事業の安定性をほぼ決めるということになります。 そしてその門は、清州P&T7とインディアナの2工場が立ち上がる2027〜2028年に向けて、いま開いている最中です。 ただし、SK hynixがどの材料をどの会社から調達しているかは開示されていないため、 具体的な採用状況は本稿では確認できませんでした 未確定/将来。
12. 用語集
- メモリ専業
- DRAMやNANDフラッシュといった記憶用半導体だけを作る事業形態。ロジック半導体の設計も受託生産も行わない。SK hynix、Micronなど。
- HBM
- High Bandwidth Memory。DRAMを縦に積層し、TSVでつないで帯域を稼いだメモリ。AIアクセラレータの隣に置かれ、先端パッケージの内部に組み込まれる。
- TSV
- Through-Silicon Via(シリコン貫通電極)。シリコンに微細な穴を開け、垂直の電極で積層したチップ同士をつなぐ技術。HBMの積層はこれで成り立つ。
- MR-MUF
- 積層したチップの隙間に液状の保護材を流し込んで硬化させる封止工法。チップごとにフィルムを挟む方式より放熱効率が高い、と会社は説明している。
- ベースダイ
- HBMスタックの最下層に敷くロジックチップ。積み上げたDRAMと外部との信号のやり取りを担う。ここに顧客固有の機能を取り込んだものが「カスタムHBM」。
- OSAT
- Outsourced Semiconductor Assembly and Test。後工程(組立・検査)を専門に受託する会社。SK hynixはOSATではなく、自社製品の後工程を自社工場で行っている。
- ADS/ADR
- American Depositary Share/Receipt。外国企業の株式を米国市場で取引できるようにした預託証券。SK hynixは2026年7月にナスダックでADSの取引を開始した。
- Form 424B4
- 米国で新規に証券を売り出す際、SECに提出する最終目論見書。事業内容・工場・顧客・リスク要因が詳細に記載され、記載内容に法的責任が伴う。
 AI生成・概念図
13. 出典
- SK hynix Form 424B4(最終目論見書、米国SEC提出、2026年7月10日)。正式名称・本社住所・沿革・上場、2023〜2025年および2026年第1四半期の売上高・製品別売上・研究開発費・設備投資、従業員数の地域別内訳、工場一覧(前工程ファブと後工程の組立・検査拠点)、建設中プロジェクト、投資計画、顧客集中度、CHIPS法の支援額、NVIDIAとの技術提携、HITECH Semiconductorの持分、材料・装置の調達リスク、HBM・TSV・MR-MUFの定義、IPOの発行条件。https://www.sec.gov/Archives/edgar/data/2120882/000119312526299963/d32785d424b4.htm
- SK hynix SK hynix Announces FY25 Financial Results(2026年1月28日の決算プレスリリース)。2025年の売上高97兆1,467億ウォン・営業利益47兆2,063億ウォン・純利益42兆9,479億ウォン、2024年実績、第4四半期実績、HBM売上が前年比2倍以上、HBM4の量産準備完了、清州とインディアナの先端パッケージング施設の進捗、配当と自社株消却。https://news.skhynix.com/en/sk-hynix-announces-fy25-financial-results/
- SK hynix SK hynix Announces 2Q26 Financial Results(2026年7月29日の決算プレスリリース)。2026年第2四半期の売上高79兆3,187億ウォン・営業利益60兆5,426億ウォン・営業利益率76%、HBM4の本格出荷開始、P&T7を含む中長期投資の方針。https://news.skhynix.com/en/q2-2026-business-results/
- SK hynix SK hynix Inc. Reports Fiscal Year 2021 and Fourth Quarter Results(2022年1月28日)。2021年の売上高42兆9,980億ウォン・営業利益12兆4,100億ウォン・営業利益率29%。https://news.skhynix.com/sk-hynix-inc-reports-fiscal-year-2021-and-fourth-quarter-results/
- SK hynix SK hynix Reports 2022 and Fourth Quarter Financial Results(2023年2月1日)。2022年の売上高44兆6,480億ウォン・営業利益7兆0,070億ウォン・営業利益率16%。https://news.skhynix.com/sk-hynix-reports-2022-and-fourth-quarter-financial-results/
- SK hynix SK hynix Reports Financial Results for 2023, 4Q23(2024年1月25日)。2023年の売上高32兆7,700億ウォン・営業損失7兆7,300億ウォン・営業利益率−24%。https://news.skhynix.com/en/sk-hynix-reports-fourth-quarter-2023-financial-results/
- SK hynix 公式サイト(会社概要・ブランド表記の確認用)。https://www.skhynix.com/
14. 主張と出典の対応表
最終更新:2026年9月21日/Troy Technical
本稿の数値はすべてSK hynixが米国証券取引委員会(SEC)に提出した法定開示書類および同社の公式決算プレスリリースに基づきます。調査会社の推計値・報道ベースの数値は使用していません。ウォン建ての金額は、同社が売上高・投資額をウォンで公表しているため換算せずウォンのまま記載しています。米ドル建ての金額は、同社が米ドルで公表している項目(IPO条件、CHIPS法の支援額)のみです。