COMPANY PROFILE / 半導体後工程
サムスン電子(三星電子)
― メモリもロジックも自前で持つIDMは、後工程の何を握っているのか
Samsung Electronicsは、DRAMとNANDを作るメモリ最大手であり、他社が設計したチップを受託生産するファウンドリでもあり、 スマートフォンやテレビも作る総合電機メーカーでもあります。 設計から製造・組立までを自社で抱えるIDM(垂直統合型デバイスメーカー)で、ファウンドリ事業ではTSMCの競合にあたります。 この会社が後工程で実際に何を持っているのかを、公表資料の数字だけで追います。
韓国には「サムスン」を冠した半導体関連企業が複数あり、後工程の文脈ではとくに次の3社が同時に登場します。 この3社はそれぞれ別の法人で、資本関係も事業も異なります。
① Samsung Electronics(三星電子/本稿の対象)= メモリ・ロジック・ファウンドリを持つIDM。ファウンドリではTSMCの競合。
② SK hynix(SKハイニックス)= SKグループのメモリ専業メーカー。HBMの主要供給元で、TSMCのCoWoSパッケージの「中に入る側」。サムスングループではありません。
③ Samsung Electro-Mechanics(サムスン電機)= FC-BGAなどのパッケージ基板やMLCCを作る電子部品メーカー。Samsung Electronicsとは別の上場会社です。
①と②は競合関係にあり、①と③は同じサムスングループに属する別会社です。本稿は①だけを扱います。
- 30秒でわかるSamsung Electronics(基本データ)
- ロゴと社名の表記について
- 何をしている会社か ― DX部門とDS部門の二本立て
- 企業規模 ― 過去5年の売上高
- 企業カテゴリーと、後工程業界での立ち位置
- 拠点と工場のある国
- 半導体後工程における主力製品とシェア
- 直近の投資計画
- 提携している大手企業
- 今後のこの分野における存在感
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるサムスン電子
ロンドン証券取引所(GDR)GDRと原株の交換比率は1対25。米国SECには提出していない
(IDM=垂直統合型)設計も製造も自社。加えて受託生産(ファウンドリ)も行う
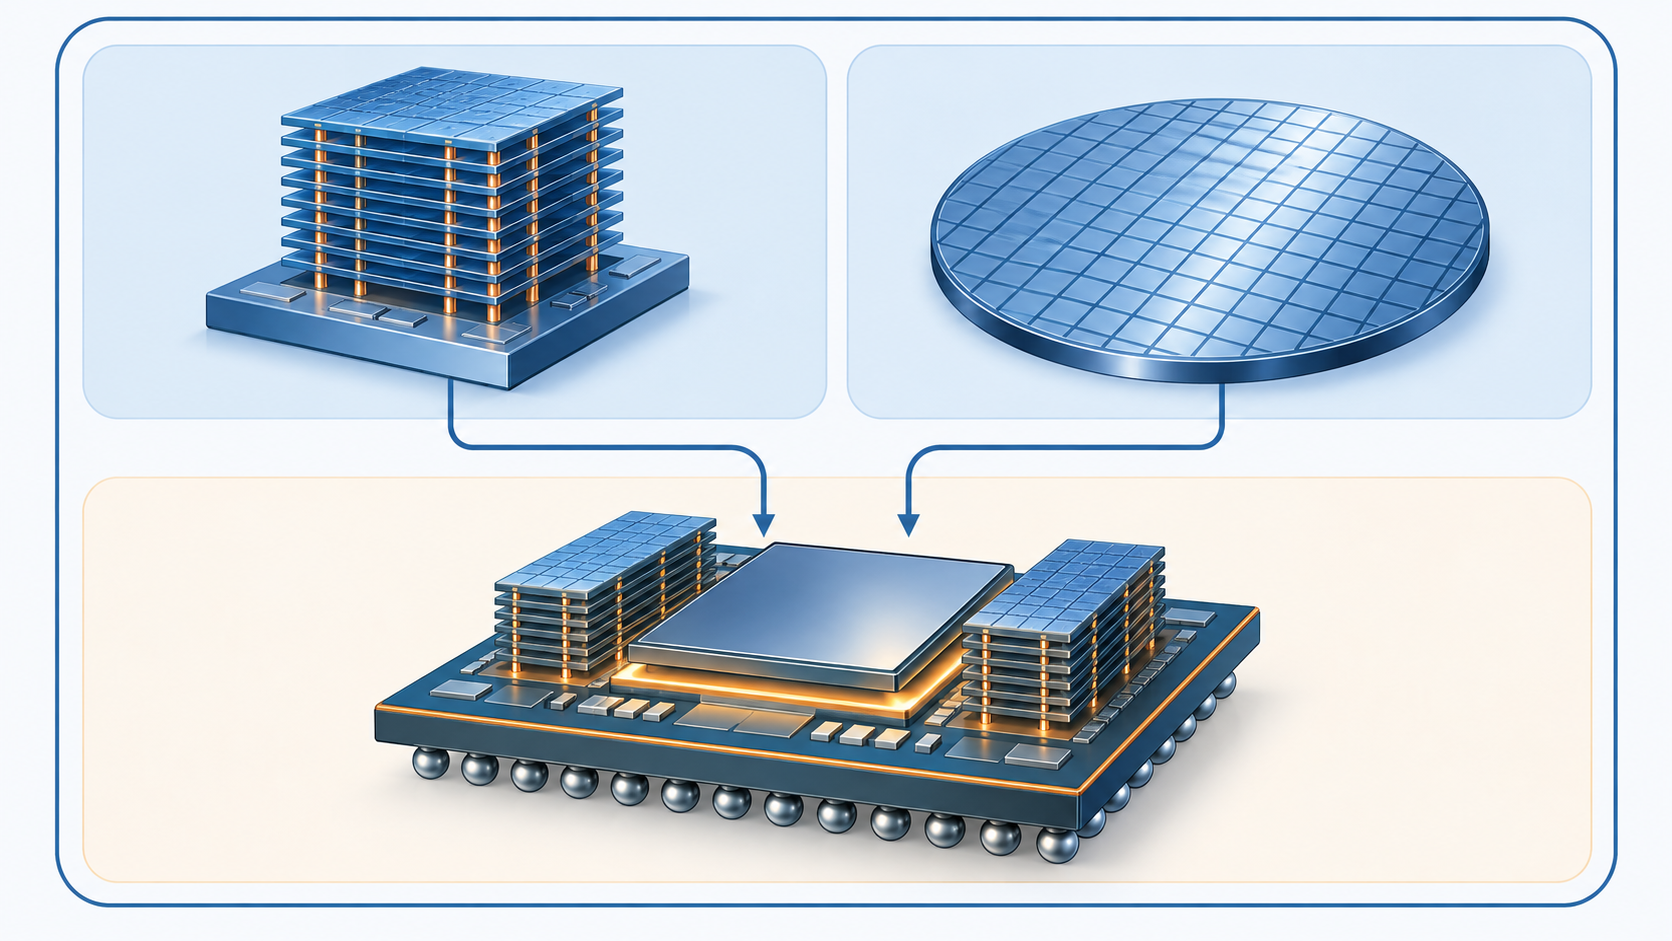
Samsung Electronicsの売上区分に「パッケージング」という項目はありません。 法定開示上の事業は DX部門(セット製品)、DS部門(半導体)、Samsung Display、Harman の4つで、 DS部門の内訳もMemory・System LSI・Foundryの3事業です 事実。 それでもこの会社が後工程の記事に登場するのは、後工程に対して2つの立場を同時に持っているからです。 ひとつはHBM(広帯域メモリ)の供給者として、他社の先端パッケージの「中に入る部品」を作る立場。 もうひとつはファウンドリとして、HBMの最下層に敷くロジックチップ(ベースダイ)を4nmで量産し、 さらに「ロジック・メモリ・先端パッケージングを統合して提供する」と自ら掲げる立場です 事実。
2. ロゴと社名の表記について
SAMSUNGのロゴは同社の登録商標です。本稿では生成画像やイラストによる再現は行わず、 掲載する場合は公式サイトから取得した正規のロゴ画像を上の枠に設置してください。 AIで「それらしく」描き起こしたロゴは、商標としても事実としても誤りになります。
表記の注意:ブランド名は全て大文字の SAMSUNG ですが、 これはグループ共通のブランドであり、本稿が扱う法人は「Samsung Electronics Co., Ltd.」1社だけです。 同じロゴを使うSamsung Electro-Mechanics(サムスン電機)やSamsung Displayは別法人です。
公式サイト:https://www.samsung.com/global/ir/3. 何をしている会社か ― DX部門とDS部門の二本立て
この会社は「半導体の会社」としても「スマートフォンの会社」としても語られますが、 法定開示での姿は次の4つの組み合わせです 事実。
| 組織 | 主な製品 | 2025年売上(億ウォン) | 構成比 |
|---|---|---|---|
| DX部門 | テレビ、モニター、冷蔵庫、洗濯機、エアコン、スマートフォン、通信網機器、PCなど | 1,879,673 | 56.3% |
| DS部門 | DRAM、NANDフラッシュ、モバイルAPなど | 1,301,282 | 39.0% |
| Samsung Display | スマートフォン向け有機ELパネルなど | 298,417 | 8.9% |
| Harman | デジタルコックピット、カーオーディオ、携帯スピーカー | 157,833 | 4.7% |
| 内部取引の消去 | 部門間の重複取引 | −301,146 | −8.9% |
※「億ウォン」は韓国の100 million won表記。1兆ウォン=10,000億ウォン。合計は3,336,059億ウォン=333兆6,059億ウォンです。
後工程に関係するのはDS部門です。DS部門はさらに3つの事業から成ります 事実。
- Memory事業 ― DRAMとNANDフラッシュを製造・販売する。2025年の売上は104兆0,812億ウォン
- System LSI事業 ― モバイルAP(スマートフォンの頭脳にあたるチップ)とカメラ用イメージセンサーを設計・販売する
- Foundry事業 ― 半導体の受託生産を担当する
ここで重要なのは、Samsung Electronicsが他社のチップを受託生産するファウンドリでありながら、 自社ブランドのメモリやモバイルAPも売っている点です。 「自社製品を持たないから顧客と競合しない」ことを価値にしているTSMCとは、この一点で立場が正反対になります。
意外に見落とされがちな事実があります。Samsung ElectronicsはDS部門のメモリ生産能力の定義を、 法定開示のなかで「換算出荷量(パッケージング後、1Gb換算)÷ 稼働率」と明記しています 事実。 つまり会社自身が、生産能力という最も基本的な指標を後工程を通過した後の数量で計測しているということです。 ウェハを何枚流したかではなく、パッケージまで終わって出荷できる形になったものが何個か、で数える。 メモリメーカーにとって後工程は「前工程のあとに付いてくる作業」ではなく、 能力そのものの計測点なのだと読めます。2025年のメモリ出力は1Gb換算で2,245,908百万個でした。
4. 企業規模 ― 過去5年の売上高
| 年 | 売上高(兆ウォン) | 営業利益(兆ウォン) | 営業利益率 |
|---|---|---|---|
| 2021年 | 279.60 | 51.63 | 18.5% |
| 2022年 | 302.23 | 43.38 | 14.4% |
| 2023年 | 258.94 | 6.57 | 2.5% |
| 2024年 | 300.87 | 32.73 | 10.9% |
| 2025年 | 333.61 | 43.60 | 13.1% |
※営業利益率は会社が決算資料で開示している「% of sales」の値です。2021年・2022年は2022年第4四半期、2023年は2023年第4四半期、2024年・2025年は2025年第4四半期の決算発表資料から取りました。
研究開発費と設備投資
| 項目 | 2024年 | 2025年 | 2026年上期 |
|---|---|---|---|
| 研究開発費(総額) | 35兆0,215億ウォン | 37兆7,548億ウォン | 本稿では未取得 |
| 売上高に対する比率 | 11.6% | 11.3% | ― |
| 設備投資(会社公表額) | 約53兆6,461億ウォン | 約52兆6,511億ウォン | 約27兆9,864億ウォン |
| うちDS部門(半導体) | 46兆2,792億ウォン | 47兆4,764億ウォン | 25兆6,030億ウォン |
※研究開発費は連結ベースの総額(政府補助金を含む)。2023年の総額は28兆3,528億ウォンで、売上比10.9%でした。
従業員128,881人の中身
Samsung Electronicsの法定開示に載る従業員数は韓国国内の別途基準で、海外子会社の人員は含まれません 事実。この点はTSMCの開示(全世界の正社員を職種別・地域別に開示)とは違うので、 単純比較はできません。
| 部門 | 男性 | 女性 | 合計 | 平均勤続年数 |
|---|---|---|---|---|
| DX部門(セット製品) | 38,119 | 12,698 | 50,817 | 男17.4年/女14.4年 |
| DS部門(半導体) | 56,154 | 21,910 | 78,064 | 男11.7年/女12.1年 |
| 合計 | 94,273 | 34,608 | 128,881 | 13.7年 |
※部門別の合計値(DX 50,817人、DS 78,064人)は男女の内訳を合算したもの 本稿の計算。国内従業員の 60.6%がDS部門 に属しており、会社の人員構成は半導体側に大きく寄っています 本稿の計算。
5. 企業カテゴリーと、後工程業界での立ち位置
カテゴリーとしてはメーカー(IDM)です。大学でも政府機関でもなく、後工程の専業受託企業(OSAT)でもありません。 ただし「IDM」という一語で済ませると、この会社が後工程で何をしているかは見えてきません。 DS部門の売上の内訳から入ります。
26兆470億ウォンはSystem LSI(モバイルAP・イメージセンサー)とFoundry(受託製造)の合計です。 先端パッケージングはFoundry事業のなかに含まれますが、その売上は単独では開示されていません。 それでもこの数字に意味があるのは、Samsung Electronicsの後工程売上の上限がここで決まるからです。 言い換えると、この会社が後工程で持っている力は売上規模ではなく、 HBMを供給できる数少ないメーカーの1社であることと、 そのHBMの土台になるロジックチップも自社のファウンドリで作れることにあります。
6. 拠点と工場のある国
半導体の生産拠点は韓国・米国・中国の3か国です 事実。 セット製品(スマートフォン・テレビ・家電)の組立拠点はベトナム、インド、ブラジル、メキシコ、ハンガリーなど さらに広く分布しますが、本稿の対象である半導体だけに絞ると次のとおりです。
| 国・地域 | 主な拠点 | 位置づけ | 2025年売上(億ウォン) |
|---|---|---|---|
| 韓国 | 水原/瑞草(ソウル)/牛眠(ソウル)/器興(龍仁)/華城/平沢/天安/温陽/牙山/亀尾1/亀尾2/光州 の12事業場 | 本社と主力工場。会社はメモリの主力生産拠点として華城・平沢を挙げている。各事業場が前工程・後工程のどちらを担うかまでは開示されていない | ―(本社単体) |
| 米国 | テキサス州オースティン(Samsung Austin Semiconductor LLC / SAS) | 半導体製造の連結子会社。テキサス州テイラーには先端ロジック工場を建設中 | 37,558 |
| 中国 | 西安(Samsung (China) Semiconductor / SCS) | 半導体製造。会社はメモリの主力生産拠点として韓国と並べて中国を挙げている | 86,357 |
| 中国 | 蘇州(Samsung Electronics Suzhou Semiconductor / SESS) | 半導体の受託加工(toll processing)と開示されている子会社。開示上、後工程に最も近い位置づけの拠点 | 主要子会社一覧に金額の記載なし |
| その他 | 米サンノゼ/独エシュボルン/中国上海/シンガポール/東京 の5地域本部 | DS部門の販売・技術サポート拠点(生産拠点ではない) | ― |
※SASとSCSの売上は、法定開示の「主要連結子会社の要約財務データ」から取りました。SESSはこの一覧に含まれていないため金額は確認できていません。
TSMCの米国SEC提出書類には、先端パッケージング工場(AP6/AP7/AP8)が台湾南部のどこにあり、 どの土地賃貸契約がいつ結ばれたかまで書かれています。 一方でSamsung Electronicsの法定開示には、12の国内事業場の名前は載っているものの、 どこが後工程(組立・検査)の拠点なのかは書かれていません 未確定/将来。 温陽(オニャン)や天安が後工程拠点として語られることは多いのですが、 それは会社の一次情報ではないため本稿では採用しません。 材料を納める立場から見ると、納入先の工程配置が公表情報からは読めないのがこの会社の特徴で、 拠点ごとの仕様要求は個別の取引関係を通じてしか把握できない、ということになります。
7. 半導体後工程における主力製品とそのシェア
サムスン電子が後工程で持っているもの
一次情報から確認できる、この会社と後工程の接点は次の3つです。
- HBM(広帯域メモリ)
- DRAMを縦に積んで帯域を稼いだメモリ。AI向けGPUの隣に置かれ、先端パッケージの中に組み込まれる。会社は2025年第4四半期に「供給量が限られるなかでHBMの販売を拡大した」と述べ、HBM4の量産供給を2026年の重点に挙げている。
- HBMベースダイ(4nm)
- HBMスタックの最下層に敷くロジックチップ。HBM4世代からここが先端ロジックプロセスの仕事になった。会社は4nmプロセスでHBM4ベースダイの量産を開始したと法定開示に明記している。
- 2.5D/3Dパッケージング対応プロセス
- 2024年11月に量産開始した第4世代4nm(HPC向け)について、会社は「先端の2.5D/3Dパッケージング技術に対応できる」と記載している。前工程のプロセスが後工程の方式を前提に設計されていることを示す記述。
この3つを並べると、Samsung Electronicsの後工程での狙いが見えてきます。 HBMを作り、その土台になるベースダイも自社ファウンドリで作り、それらを載せる先端パッケージも自社で持つ—— 会社が2026年の方針として掲げた「ロジック、メモリ、先端パッケージングを統合した最適解の提供」という一行が、 この3つをつないだ構想そのものです 事実。
シェアについて ― ここは正直に書きます
Samsung Electronicsは、後工程(パッケージング・テスト)の売上高も、HBMの生産能力も、公式には開示していません。 「HBMの世界シェアは○%」「パッケージング能力は月産○枚」といった数字は調査会社や報道の推計であり、一次情報ではありません。 本稿はそれらを採用しません 未確定/将来。
なお会社の法定開示にはDRAMの市場シェアが載っていますが、 その脚注には「データは調査会社DRAMeXchangeによるもの」と明記されています。 法定開示に載ってはいても数値の出所は調査会社の推計であるため、本稿ではこの数字も採用しません 未確定/将来。
一次情報から確実に言えるのは、次の3点だけです。
- 後工程を含む「メモリ以外」の売上は2025年で26兆470億ウォンが上限(第5節・図2)本稿の計算
- 4nmプロセスでHBM4ベースダイの量産が始まっている ― 先端ロジックと先端パッケージの結節点に自社が入っていることの一次情報 事実
- 会社が2026年の方針に「ロジック・メモリ・先端パッケージングの統合提供」を明記している 事実
間接的な傍証としては、全社に占めるDS部門(半導体)の重みがあります。 HBMもベースダイも先端パッケージングも、すべてDS部門の内側の話だからです。
直近はさらに偏りが強まっている
2026年に入ってからの数字は、この偏りをいっそうはっきりさせています 事実。
| 指標 | 2025年 通年 | 2026年 第2四半期 |
|---|---|---|
| 全社 売上高 | 333.6兆ウォン | 171.5兆ウォン |
| 全社 営業利益 | 43.6兆ウォン | 89.5兆ウォン |
| DS部門 売上高 | 130.1兆ウォン | 127.5兆ウォン |
| DS部門 営業利益 | 24.9兆ウォン | 89.2兆ウォン |
※2026年第2四半期の1四半期だけで、2025年通年の倍を超える営業利益を出しています。DS部門の営業利益率は70%。会社は「AIサーバー需要への先回り対応」と「DRAM・NANDともビット販売量が過去最高」を理由に挙げています。なお2026年上期の売上高は305兆3,729億ウォンで前年同期比+98.7%でした。
8. 直近の投資計画
米国商務省/NISTの公表によれば、Samsung Electronicsへの最大US$47億4,500万の直接補助が対象とするのは テキサス州テイラーの2nm向け先端ロジック工場2か所、同じくテイラーのR&Dファブ1か所、 オースティン既存工場のFD-SOI向け拡張です。会社側は同地域に今後US$370億超を投じるとされています 事実。
ここに「先端パッケージング工場」は含まれていません。 TSMCが米国投資の内訳として先端パッケージング工場2か所を明記しているのと対照的で、 Samsung Electronicsの米国計画は前工程(ロジックファブ)に寄っていることになります。 なお、Samsung Electronicsは翌年度の設備投資計画額を数値で公表していません。 TSMCが「2026年はUS$520〜560億」とレンジで示すのとは開示姿勢が異なり、 2026年通年の投資額は本稿の執筆時点では未確定です 未確定/将来。
9. 提携している大手企業
Samsung Electronicsの法定開示に実名で出てくる相手先は、性格の異なる3種類に分かれます。 混同されやすいので分けて整理します。
| 種類 | 相手 | 内容 | 一次情報の有無 |
|---|---|---|---|
| 長期供給契約 | Tesla, Inc. | Foundry事業による半導体の受託製造契約。2025年7月26日締結、契約期間は2025年7月〜2033年12月。契約額はUS$16,544百万 | 2025年度Business Report 事実 |
| 主要顧客 | Alphabet、Apple、Deutsche Telekom、Hong Kong Techtronics、Supreme Electronics | 会社がアルファベット順で挙げた2025年の主要顧客5社。この5社で売上の約15%。個別の取引額は非開示 | 2025年度Business Report 事実 |
| 特許クロスライセンス | Google(2014年1月)、Ericsson(2021年5月)、Qualcomm(2022年7月)、Huawei(2022年7月)、Nokia(2023年1月) | 相互の特許を使えるようにして事業の自由度を確保する契約。契約金額は営業秘密として非開示 | 2025年度Business Report 事実 |
| ソフトウェア利用許諾 | 欧州経済領域32か国でGoogleアプリ(Playストア、YouTube等)を搭載するためのライセンス。2019年2月27日〜2026年3月31日 | 2025年度Business Report 事実 | |
| 政府 | 米国商務省(NIST) | CHIPS法に基づく補助金の相手方(第8節) | NISTの公表資料 事実 |
※Tesla契約の金額について:会社の法定開示では、第XI章「その他の情報」の表が単位を「USD mil」として16,544と記載する一方、第II章の長期契約の表は同じ16,544という数字を「KRW 100 mil」の見出しの下に置いています。英訳上の単位表記が食い違っており、本稿は米ドル建てと明記している第XI章の記載を採りました 未確定/将来。
SamsungのHBMがどのAI半導体メーカーに納入されているか、 積層やパッケージにどの材料メーカーのフィルム・樹脂を使っているか—— これらはSamsung Electronicsの法定開示には一切出てきません。 会社が実名を挙げた顧客はアルファベット順の5社とTeslaだけです。 取引の存在自体は取引先側の開示や業界報道で語られていますが、 Samsung側の一次情報では確認できないため、本稿では「提携」として扱いません 未確定/将来。
10. 今後のこの分野における存在感
ここは予測になるので、判断の根拠となる事実と、そこから導かれる見通しを分けて書きます。
事実として確定していること
| 事実 | 後工程への含意 |
|---|---|
| 4nmプロセスでHBM4ベースダイの量産を開始した | HBMの土台チップが先端ロジックの仕事になり、メモリ事業とファウンドリ事業が後工程でつながった |
| 2026年の方針に「ロジック・メモリ・先端パッケージングの統合提供」を明記 | 会社自身が、後工程を含めた一体提供を競争軸に置いている |
| 2026年第2四半期にDS部門が営業利益89.2兆ウォン(利益率70%) | 投資余力が一気に増えた。設備投資を積み増す原資はある |
| 2nm第1世代を量産開始、第2世代を2026年下期に量産予定 | 最先端ロジックを自社で持ち続ける前提で計画が組まれている |
| Tesla向けにUS$165億・2033年までの受託製造契約を締結 | ファウンドリの稼働を長期で下支えする顧客を確保した |
| 米国CHIPS補助の対象は前工程ファブとR&Dファブのみ | 後工程の米国展開は、少なくとも補助金の枠組みには入っていない |
| 会社自身が「大規模な設備投資ができる約5社がファウンドリ市場を支配している」と記述 | 後工程を含む一体提供を狙える事業者は構造的に限られる、という自己認識 |
見通し
未確定/将来 上の事実から素直に読めば、Samsung Electronicsの後工程における存在感は、「パッケージを請け負う会社」としてではなく 「HBMとベースダイを一緒に出せる会社」として強まる方向です。 CoWoSのようなパッケージ工程そのものではTSMCに対抗できていませんが、 HBMという中身とその土台を同時に供給できる事業者はごく少数しかありません。
未確定/将来 この構図が変わるとすれば、方向は2つ考えられます。 ひとつはSamsung Electronicsが「ロジック+メモリ+パッケージの一体提供」を実際に成立させる場合で、 そのときは初めてTSMCの一極構造に正面から対抗する事業者が現れることになります。 もうひとつは逆に、HBMの供給者としての地位が揺らぐ場合です。 どちらも2026年9月時点では決着しておらず、 米国での後工程拠点の計画も公表されていないため、 材料・装置を扱う立場からは「韓国国内の拠点を前提に見ておく」のが現時点で妥当な読み方になります。
11. この企業が抱えるリスク
法定開示に現れる数字のうち、後工程の文脈で重要なものに絞って整理します 事実。
| リスク | 内容 | 裏づけとなる数字 |
|---|---|---|
| メモリ市況の振れ幅 | 売上の変動は小さいのに利益の変動が極端に大きい。2023年には営業利益が6.57兆ウォンまで落ちた | 2022年43.38兆ウォン→2023年6.57兆ウォン(−84.9%)本稿の計算 |
| ファウンドリ事業の収益性 | 会社は2025年第4四半期について「売上は米中の需要で増えたが、引当費用により収益改善は限定的だった」と明記している | 2025年第4四半期決算発表資料の記述 |
| 投資負担の重さ | 2025年の設備投資は52.65兆ウォンで売上の15.8%。うち9割がDS部門に集中している | 設備投資÷売上=15.8%、DS比率90.2% 本稿の計算 |
| 単一契約への依存 | Tesla向け契約について、会社自身が「顧客需要と事業状況により契約期間・契約金額が変わりうる」と注記している | 2025年度Business Report XI章の注記 |
| 中国拠点の比重 | 半導体の生産子会社のうち、西安(SCS)は2025年に8兆6,357億ウォンを売り上げている。地域別では中国向け売上が47兆3,148億ウォン | 主要連結子会社の要約財務データ、地域別売上 |
| 補助金の条件 | 2025年に1兆7,224億ウォンの政府補助金を受領しているが、内訳と条件は開示されていない | 連結キャッシュフロー計算書(2024年は計上なし) |
後工程の材料というと、インターポーザ基板・アンダーフィル・モールド樹脂・ABF(味の素ビルドアップフィルム)が 真っ先に挙がります。これらはCoWoSのようなパッケージ組立の層で使われる材料で、 採否はTSMCのようなパッケージを組む側が決めます。
Samsung Electronicsの場合、後工程で主に動くのはHBMスタックの内側、 つまりDRAMを何段も積み重ねて接合する層です。 ここではダイアタッチ材や層間の接合材といった、パッケージ組立とは別系統の材料が要求されます。 同じ「後工程材料」という言葉でも、向き合う相手によって必要な特性がまるで違うということです。
ただし、SamsungがHBMの積層にどの接合方式・どの材料系を使っているかは 法定開示には記載がなく、本稿では確認できませんでした 未確定/将来。 材料側から見れば、採用方式が公表されない相手だという点そのものが、事業計画上の扱いにくさになります。
12. 用語集
- IDM
- Integrated Device Manufacturer。設計から製造、組立・検査までを自社で行う半導体メーカー。Samsung Electronics、Intel、Micronなど。
- ファウンドリ
- 他社が設計した半導体を受託生産する事業。Samsung ElectronicsはIDMでありながらファウンドリ事業も持つため、TSMCの競合であり、同時に自社製品も売っている。
- HBM
- High Bandwidth Memory。DRAMを縦に積層して帯域を稼いだメモリ。AI向けGPUの隣に置かれ、先端パッケージの内部に組み込まれる。
- ベースダイ
- HBMスタックの最下層に敷くロジックチップ。積み上げたDRAMと外部との信号のやり取りを担う。HBM4世代から先端ロジックプロセスで作られるようになった。
- 2.5D/3Dパッケージング
- 複数のチップを横に並べて中間基板でつなぐ方式(2.5D)と、縦に積み重ねる方式(3D)。どちらも1枚のチップの微細化では足りない性能を補うための手段。
- DS部門/DX部門
- Samsung Electronicsの2つの事業部門。DSはDevice Solutions(半導体)、DXはDevice eXperience(スマートフォン・家電などの完成品)。
- 事業報告書
- 韓国の上場企業が金融監督院の電子公示システム(DART)に提出する法定開示書類。日本の有価証券報告書、米国の10-K/20-Fにあたる。
- GDR
- Global Depositary Receipt。母国以外の市場で株式を取引できるようにした預託証券。Samsung ElectronicsはロンドンでGDRが取引されている。
 AI生成・概念図
13. 出典
- Samsung Electronics 2025 Business Report(2025年度・韓国の法定開示書類の英文版)。正式名称・設立年・本社住所・上場市場、セグメント別売上、製品別売上、地域別売上、研究開発費、設備投資、従業員数、事業場一覧、主要連結子会社の要約財務データ、生産能力の定義、主要顧客、長期契約、特許クロスライセンス、DRAMシェアの出所注記、HBM4ベースダイの量産開始。https://images.samsung.com/is/content/samsung/assets/global/ir/docs/2025_4Q_Interim_Report.pdf
- Samsung Electronics Earnings Presentation: 4Q 2025 Financial Results(2025年第4四半期・通年決算発表資料)。2024年・2025年の売上高・営業利益・営業利益率、セグメント別業績、キャッシュフロー、Foundry事業の状況と2026年方針。https://images.samsung.com/is/content/samsung/assets/global/ir/docs/2025_4Q_conference_eng.pdf
- Samsung Electronics Earnings Presentation: 4Q 2022 Financial Results。2021年・2022年の売上高・営業利益・営業利益率。https://images.samsung.com/is/content/samsung/assets/global/ir/docs/2022_4Q_conference_eng.pdf
- Samsung Electronics Earnings Presentation: 4Q 2023 Financial Results。2023年の売上高・営業利益・営業利益率。https://images.samsung.com/is/content/samsung/assets/global/ir/docs/2023_4Q_conference_eng_01.pdf
- Samsung Electronics Earnings Presentation: 2Q 2026 Financial Results。2026年第2四半期の売上高171.5兆ウォン・営業利益89.5兆ウォン、DS部門の業績、Foundry事業のベースダイ販売拡大方針。https://images.samsung.com/is/content/samsung/assets/global/ir/docs/2026_2Q_conference_eng.pdf
- Samsung Electronics 2026 Half-Year Business Report(2026年上期・法定開示書類の英文版)。2026年上期の売上高305兆3,729億ウォン、2026年上期の設備投資27兆9,864億ウォン、ファウンドリ市場についての会社の記述、DRAMシェアの出所注記。https://images.samsung.com/is/content/samsung/assets/global/ir/docs/2026_Half_Interim_Report.pdf
- Samsung Electronics 2024 Business Report(2024年度・法定開示書類の英文版)。2024年の設備投資53兆6,461億ウォンとその部門別内訳。https://images.samsung.com/is/content/samsung/assets/global/ir/docs/2024_4Q_Interim_Report.pdf
- 米国NIST(商務省) CHIPS for America ― Samsung Electronics (Texas) award summary。直接補助 最大US$47億4,500万、テイラーの先端ロジック工場2か所とR&Dファブ1か所、オースティン工場の拡張、同社の地域投資額US$370億超。https://www.nist.gov/chips/samsung-electronics-texas-taylor
- Samsung Electronics 公式IRサイト(会社概要・開示資料の所在確認用)。https://www.samsung.com/global/ir/
14. 主張と出典の対応表
最終更新:2026年9月21日/Troy Technical
本稿の数値はすべてSamsung Electronicsが韓国の法定開示制度に基づいて公表した事業報告書、同社の公式決算発表資料、および米国NIST(商務省)の公表資料に基づきます。調査会社の推計値・報道ベースの数値は使用していません。ウォン建ての金額は同社が米ドル換算値を公表していないため、換算せずウォンのまま記載しています。