COMPANY PROFILE / 半導体後工程
サムスン電機
― チップが載る「板」を作る会社が、AIの供給制約の一角になった
Samsung Electro-Mechanicsは半導体そのものを作る会社ではありません。 MLCC(積層セラミックコンデンサ)、カメラモジュール、そしてパッケージ基板を作る電子部品メーカーです。 後工程の文脈でこの会社が出てくるのは、AIアクセラレータやサーバーCPUのチップを載せるFC-BGA基板を供給しているからです。 パッケージという言葉が指す「中身」ではなく「器」の側を、公表資料の数字だけで追います。
韓国には「サムスン」「SK」を冠した半導体関連企業が複数あり、後工程の文脈では次の3社が同時に登場します。 この3社はそれぞれ別の法人で、資本関係も事業も異なります。
① Samsung Electro-Mechanics(サムスン電機/本稿の対象)= FC-BGAなどのパッケージ基板やMLCCを作る電子部品メーカー。半導体そのものは作りません。
② Samsung Electronics(三星電子)= メモリ・ロジック・ファウンドリを持つIDM。同じサムスングループですが別の上場会社で、①とは事業も決算も別です。
③ SK hynix(SKハイニックス)= SKグループのメモリ専業メーカー。HBMの主要供給元。サムスングループではありません。
①と②は同じSAMSUNGロゴを使いますが別法人です。②と③は競合関係にあります。本稿は①だけを扱います。
- 30秒でわかるSamsung Electro-Mechanics(基本データ)
- ロゴと社名の表記について
- 何をしている会社か ― 3つの事業の組み合わせ
- 企業規模 ― 過去5年の売上高
- 企業カテゴリーと、後工程業界での立ち位置
- 拠点と工場のある国
- 半導体後工程における主力製品とシェア
- 直近の投資計画
- 提携している大手企業
- 今後のこの分野における存在感
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるサムスン電機
(電子部品)半導体そのものは作らない。半導体を載せる基板と受動部品を作る
後工程(パッケージング)という言葉は、ふたつの意味を含んでいます。 ひとつはチップを切り出して積み、封止する作業そのもの。 もうひとつはそのチップを載せる「板」=パッケージ基板です。 Samsung Electro-Mechanicsが作っているのは後者で、作業ではなく部品を売る会社です 事実。
この区別は重要です。TSMCのCoWoSのような先端パッケージは、 シリコンのインターポーザの下に樹脂製の大きな基板が必ず敷かれています。 その基板がFC-BGAで、AIアクセラレータ向けでは面積が大きく層数も多いため、 作れるメーカーが世界的に限られます。 つまりこの会社は後工程の工程ではなく、後工程の部材のほうでボトルネックに関わっているということです。
2. ロゴと社名の表記について
SAMSUNGのロゴは登録商標です。本稿では生成画像やイラストによる再現は行わず、 掲載する場合は公式サイトから取得した正規のロゴ画像を上の枠に設置してください。 AIで「それらしく」描き起こしたロゴは、商標としても事実としても誤りになります。
表記の注意:この会社は「Samsung Electronics(三星電子)」とは別の上場会社です。 同じSAMSUNGブランドを使うため混同されますが、証券コードも決算も別々です。 社内・英文資料では SEMCO という略称が使われることがあります。 日本語では「サムスン電機」と書き、「サムスン電子」と1文字違いになるので注意が必要です。
公式サイト:https://www.samsungsem.com/global/about-us/company/overview.do3. 何をしている会社か ― 3つの事業の組み合わせ
この会社の事業は3つに分かれています 事実。
| 事業 | 主な製品 | 2025年売上(億ウォン) | 構成比 |
|---|---|---|---|
| Components (コンポーネント) | MLCC(積層セラミックコンデンサ)、シリコンキャパシタ、インダクタ、チップ抵抗、タンタルコンデンサ | 51,985 | 45.95% |
| Optics Solutions (オプティクス) | カメラモジュール(スマートフォン向け・車載向け) | 38,142 | 33.71% |
| Package Solutions (パッケージ) | 半導体パッケージ基板(FC-BGA、BGA) | 23,018 | 20.34% |
| 合計 | ― | 113,145 | 100% |
※「億ウォン」は韓国の100 million won表記。1兆ウォン=10,000億ウォン。構成比は会社がサステナビリティレポートで開示している値です。
後工程に関係するのはPackage Solutionsです。会社はこの事業の製品を次のように説明しています 事実。
- BGA(Ball Grid Array)
- モバイル機器やPCの中核半導体に使われる基板で、半導体とメインボードの間で電気信号を伝え、半導体を外部環境から守る。主力のFCCSPは、ワイヤボンディングの代わりにボール状のバンプでチップと基板をつなぐ方式で、チップがパッケージ面積の80%以上を占める高集積タイプ。
- FC-BGA(Flip Chip Ball Grid Array)
- バンプでチップと基板をつなぐ高集積のパッケージ基板。電気的・熱的特性が改善する。会社は「CPU基板の回路が高集積化するにつれて層数が増え、層間の微細な位置合わせ精度と、薄い基板を作る技術がいっそう重要になっている」と説明している。
- 技術の方向
- 会社が挙げる4つの開発軸は、薄型化(コアレス)、受動部品の内蔵、大面積・多層化、微細化(ファインライン&スペース)。このうち大面積・多層化がサーバー/ネットワーク向けに、薄型化がノートPC向けに対応すると図示されている。
半導体メーカーの記事を読むと、材料は工程のどこかに出てくる脇役に見えます。 ところがパッケージ基板メーカーの場合、製品そのものが材料の積層体です。 樹脂の絶縁層、銅の配線層、ビアの充填材、表面処理——これらを何十層も積み上げたものがFC-BGAです。 会社が開発軸として挙げる「薄型化」「大面積・多層化」「微細化」は、 そのまま層あたりの厚みをどこまで薄くできるか、反りをどこまで抑えられるかという材料の問題になります。
とくに大面積・多層のサーバー/AI向け基板では、 焼成や積層の熱履歴で生じる反りが歩留まりを直撃します。 会社が2025年11月に住友化学グループとパッケージ基板向け「ガラスコア」のMOUを結んだと自社の沿革に記しているのは、 この問題に対して樹脂コアからガラスコアへ材料を置き換える方向を模索していることの一次情報です 事実。
4. 企業規模 ― 過去5年の売上高
| 年 | 売上高(億ウォン) | 営業利益(億ウォン) | 営業利益率 | 研究開発費(百万ウォン) |
|---|---|---|---|---|
| 2021年 | 96,750 | 14,869 | 15.4% | 567,194 |
| 2022年 | 94,066 | 12,058 | 12.8% | 577,140 |
| 2023年 | 88,924 | 6,605 | 7.4% | 555,756 |
| 2024年 | 102,941 | 7,350 | 7.1% | 666,310 |
| 2025年 | 113,145 | 9,133 | 8.1% | 786,951 |
※営業利益率は会社が開示した売上高と営業利益から算出しました 本稿の計算(2025年の8.1%のみ会社が決算資料で明示)。研究開発費は会社のサステナビリティレポートの開示値で、売上高に対する比率は2021年5.9%→2025年7.0%と上昇しています。2023年の数値は事業の一部を非継続事業へ組み替えたことにより遡及修正されています。
従業員36,500人の中身
| 地域 | 人数 | 全体に占める比率 |
|---|---|---|
| 韓国 | 12,176 | 33.4% |
| アジア(韓国以外) | 24,229 | 66.4% |
| 米州 | 59 | 0.2% |
| 欧州 | 36 | 0.1% |
| 合計 | 36,500 | 100% |
※比率は本稿で算出 本稿の計算。従業員の3分の2が韓国以外のアジアにいるのは、中国(天津・高新)、ベトナム、フィリピンに生産子会社を置いているためです。なお会社の「Company Information」ページでは従業員数を36,490人としており、サステナビリティレポートの36,500人とわずかに異なります。基準日が異なるものとみられますが、会社はその違いを説明していません。
5. 企業カテゴリーと、後工程業界での立ち位置
カテゴリーはメーカー(電子部品)です。半導体メーカーでもファウンドリでもOSAT(後工程の受託企業)でもありません。 半導体を「作る」側ではなく、半導体を「載せる」「支える」部品を作る側です。
TSMCもSamsung ElectronicsもSK hynixも、後工程単独の売上は開示していません。 ところがSamsung Electro-Mechanicsでは、パッケージ基板事業の売上が2兆3,018億ウォンと数字で出ています。 後工程の部材を主力事業として持つ会社だからです。
ただし注意点があります。この2兆3,018億ウォンには、 AIアクセラレータやサーバー向けのFC-BGAだけでなく、スマートフォンのアプリケーションプロセッサ用のBGAも含まれます。 会社はFC-BGAとBGAを分けた売上を開示していないため、 「AI向けパッケージ基板でいくら稼いでいるか」は一次情報からは分かりません 未確定/将来。
6. 拠点と工場のある国
生産拠点は韓国・中国・ベトナム・フィリピン・メキシコの5か国です 事実。 会社は「5か国に7つの生産拠点」と説明しています。
| 国 | 拠点 | 位置づけ |
|---|---|---|
| 韓国 | 水原(スウォン)― 本社 | 生産・研究開発・マーケティング・管理の機能を統合。研究開発センターもここ |
| 韓国 | 世宗(セジョン) | 国内の中核生産拠点。会社は「次世代の半導体パッケージ基板とMLCCなどの高付加価値製品を製造している」と説明。1991年11月に多層PCB工場が完成した歴史を持つ |
| 韓国 | 釜山(プサン) | 同じく国内の中核生産拠点で、次世代の半導体パッケージ基板とMLCCを製造。太陽光の電力購入契約(PPA)も導入 |
| 中国 | 天津(TEDA) | 1994年1月に設立した製造子会社 |
| 中国 | 高新(天津市西青区) | 2001年5月に設立した製造子会社 |
| ベトナム | タイグエン省フォーイエン市 | 2013年9月に設立した製造子会社 |
| フィリピン | ラグナ州カランバ | 1997年7月に設立した製造子会社。2017年4月に新工場が完成 |
| メキシコ | ケレタロ | 製造子会社(生産拠点として会社が住所を公開) |
| インド | ベンガルール | 研究開発子会社(生産拠点ではない) |
※このほか、米州・欧州・アジアの10か国に18の販売拠点があります。研究開発センターは2か国に2拠点(水原とベンガルール)です。
会社はサステナビリティレポートで、国内3拠点のうち釜山と世宗が「次世代の半導体パッケージ基板とMLCC」の生産拠点だと明記しています 事実。 つまりFC-BGAの主力生産は韓国国内で行われている、と読むのが自然です。
ただし、FC-BGAのどのラインがどの拠点にあるかまでは公表されていません。 ベトナム工場がFC-BGAを作っているという話は業界では広く語られますが、 会社の公表資料でそれを裏づける記述は本稿では見つけられませんでした 未確定/将来。 材料を納める側から見ると、納入先の候補は韓国国内(釜山・世宗)と読んでおくのが、 一次情報だけで言える範囲ということになります。
7. 半導体後工程における主力製品とそのシェア
この会社がAI半導体に関わっている証拠
会社の沿革と決算資料には、AI向けパッケージ基板に関する記述が年を追って並んでいます 事実。
| 時期 | 会社が公表した内容 |
|---|---|
| 2006年9月 | フリップチップCSP基板の量産開始 |
| 2022年11月 | 韓国初となる、サーバー向け高性能半導体パッケージ基板(FC-BGA)の量産開始 |
| 2024年7月 | AMDと協業し、ハイパースケールデータセンター向けの高性能基板を供給 |
| 2025年6月 | AIアクセラレータ向け半導体基板の量産開始 |
| 2025年11月 | 住友化学グループとパッケージ基板向け「ガラスコア」のMOUを締結 |
| 2025年第4四半期 | 「大面積・多層の基板を、主要ビッグテック顧客のサーバーCPU/AIアクセラレータ向けに供給拡大」「新規ビッグテック顧客のAIアクセラレータ/ネットワーク向け新製品を計画どおり供給」 |
| 2026年第2四半期 | 「AI/サーバー/車載向け基板を中心にFC-BGA売上が増加」「新規顧客のAIデータセンター・ネットワーク向け新製品の本格供給を開始」 |
シェアについて ― ここは正直に書きます
Samsung Electro-MechanicsはFC-BGAの世界シェアも、FC-BGA単独の売上も、生産能力も公表していません。 パッケージ基板事業全体の売上(2兆3,018億ウォン)は開示されていますが、 そのうちFC-BGAがいくらでBGAがいくらかという内訳はありません 未確定/将来。 「FC-BGAの世界シェアは○%」といった数字は調査会社や報道の推計であり、本稿では採用しません。
また、会社が実名を挙げた顧客はAMD(2024年7月の協業)だけです。 決算資料に何度も出てくる「主要ビッグテック顧客」「新規ビッグテック顧客」が誰なのかは公表されていません 未確定/将来。
一次情報から確実に言えるのは、次の3点だけです。
- パッケージ基板事業の売上は2025年で2兆3,018億ウォン、全社の20.34%(第5節・図2)事実
- 2025年6月にAIアクセラレータ向け基板の量産を開始し、2026年第2四半期も新規顧客向けの本格供給が始まっている 事実
- 会社自身が「2026年下期にFC-BGAラインがフル稼働になる見通しで、それに備えた能力増強の検討と投資の適時実行を準備する」と述べている ― 供給が需要に追いついていないことの一次情報 事実
売上はどこへ出ているか
8. 直近の投資計画
Samsung Electro-Mechanicsは、英文IR資料で年間の設備投資額を単独の数字としては開示していません。 四半期の決算資料に「有形・無形資産の増加額」としてキャッシュフロー上の金額が載るだけです 未確定/将来。 本稿では、その四半期値と、有形資産の帳簿価額の推移を代わりの手がかりとして示しています。
参考として、2026年上期(第1・第2四半期)の有形・無形資産の増加額を合計すると 8,689億ウォンになります 本稿の計算。 2025年第4四半期の単独値は5,686億ウォンでした。 四半期ごとの振れが大きく、年間額として扱うべき数字ではない点に注意が必要です。
直近の業績 ― パッケージ事業が最も伸びている
| 指標 | 2024年 通年 | 2025年 通年 | 2026年 第2四半期 |
|---|---|---|---|
| 全社 売上高 | 10兆2,941億ウォン | 11兆3,145億ウォン | 3兆4,572億ウォン |
| 全社 営業利益 | 7,350億ウォン | 9,133億ウォン | 4,404億ウォン |
| 営業利益率 | 7.1% | 8.1% | 12.7% |
| パッケージ事業 売上 | 2兆0,347億ウォン | 2兆3,018億ウォン | 7,716億ウォン |
※2026年第2四半期のパッケージ事業売上7,716億ウォンは前年同期比+37%で、3事業のなかで最も伸び率が高い数字です。全社の営業利益率12.7%も、本稿が確認した範囲では直近5年で最も高い水準です 本稿の計算。
9. 提携している大手企業
この会社の法定開示に相当する英文資料で、実名が確認できる相手先は限られます。
| 種類 | 相手 | 内容 | 一次情報の有無 |
|---|---|---|---|
| 顧客との協業 | AMD | 2024年7月、ハイパースケールデータセンター向けの高性能基板を供給するため協業したと会社の沿革に記載。契約内容や金額は非開示 | 公式サイトの沿革 事実 |
| 材料での協業 | 住友化学グループ | 2025年11月、パッケージ基板向け「ガラスコア」に関するMOUを締結。次世代のコア材料を樹脂からガラスへ置き換える方向の協業 | 公式サイトの沿革 事実 |
| 産学連携 | ソウル大学校 | 2025年9月、「先端素材産学協力センター」を設立 | 公式サイトの沿革 事実 |
| 産学連携 | POSTECH(浦項工科大学校) | 2022年11月、素材・部品分野の人材育成に関するMOUを締結 | 公式サイトの沿革 事実 |
| 出資 | Alba Industries | 2025年12月、小型電動モーターを専門とする同社に出資 | 公式サイトの沿革 事実 |
決算資料には「主要ビッグテック顧客のサーバーCPU/AIアクセラレータ向け基板の供給を拡大」 「新規ビッグテック顧客のAIアクセラレータ向け新製品を供給」といった記述が繰り返し出てきますが、 その顧客名は一切公表されていません。 実名が確認できるのはAMDだけです。 取引の存在自体は取引先側の開示や業界報道で語られていますが、 会社側の一次情報では確認できないため、本稿では「提携」として扱いません 未確定/将来。
10. 今後のこの分野における存在感
ここは予測になるので、判断の根拠となる事実と、そこから導かれる見通しを分けて書きます。
事実として確定していること
| 事実 | 後工程への含意 |
|---|---|
| 2022年11月に韓国初としてサーバー向けFC-BGAの量産を開始し、2025年6月にAIアクセラレータ向け基板の量産を開始 | AI向け基板の供給者として、量産段階に入ってからまだ日が浅い |
| 会社が「2026年下期にFC-BGAラインがフル稼働になる見通し」と明言 | 需要に対して能力が足りない状態が続いている |
| パッケージ事業の2026年第2四半期売上が前年同期比+37%で、3事業中で最大の伸び | 全社の成長を後工程向けの部材が牽引している |
| 2025年11月に住友化学グループとガラスコアのMOUを締結 | 次世代基板のコア材料を置き換える動きが始まっている |
| 会社の開発軸に「大面積・多層化」が明示され、サーバー/ネットワーク向けと紐づけられている | AI向け基板の技術課題を会社自身が特定している |
| 研究開発費の売上比が2021年5.9%→2025年7.0%へ上昇 | 利益率が下がった時期も研究開発は削っていない |
| 2026年第2四半期の営業利益率12.7% | 投資余力が回復している |
見通し
未確定/将来 上の事実から素直に読めば、Samsung Electro-Mechanicsの後工程における存在感は、 「AI向けFC-BGAを作れる限られたメーカーの1社」として当面強まる方向です。 大面積・多層のFC-BGAは、材料と工法と歩留まりのすべてが揃わないと作れず、 新規参入が短期間には起きにくい領域だからです。 会社自身が「2026年下期にフル稼働」と言っている以上、当面は供給側が主導権を持つ構図が続きます。
未確定/将来 この構図が変わるとすれば、方向は2つ考えられます。 ひとつは能力増強が間に合わない場合で、 会社は能力増強を「検討する」段階にあると述べているだけで、具体的な投資額も時期も公表していません。 もうひとつはガラスコアへの移行が本格化する場合で、 従来の樹脂コアで築いた製造技術の優位が、材料世代の交代でリセットされる可能性があります。 住友化学グループとのMOUは、会社自身がその移行に備えている証拠とも読めますが、 MOU以上の内容(投資額、量産時期、適用製品)は公表されていません。
11. この企業が抱えるリスク
公表資料から読み取れる数字のうち、後工程の文脈で重要なものに絞って整理します 事実。
| リスク | 内容 | 裏づけとなる数字 |
|---|---|---|
| 利益率の変動 | 売上の振れ幅は小さいのに、営業利益は2021年の1兆4,869億ウォンから2023年の6,605億ウォンまで56%減った | 営業利益率 15.4%→7.4% 本稿の計算 |
| 中国への売上依存 | 2025年の地域別売上のうち中国向けが4兆4,418億ウォンで最大の39.3%。生産子会社も天津・高新の2か所が中国にある | 中国向け比率 39.3% 本稿の計算 |
| 能力制約 | 会社自身が「2026年下期にFC-BGAラインがフル稼働になる見通し」と述べている。需要が続けば機会損失になり、能力を増やしすぎれば稼働率が落ちる | 2026年第2四半期のパッケージ事業売上 前年同期比+37% |
| 顧客の不透明さ | 決算資料に繰り返し出てくる「主要ビッグテック顧客」の名前も、依存度も公表されていない。顧客集中の程度が外部から評価できない | 実名開示はAMDのみ |
| 投資計画の不透明さ | 年間の設備投資額も、FC-BGA増設の投資額・時期も公表されていない | 四半期の有形・無形資産増加額のみ開示 |
| 3事業のばらつき | パッケージ事業が+37%で伸びる一方、オプティクス事業は2026年第2四半期に前四半期比−4%。事業間で方向が揃っていない | 2026年第2四半期の事業別前四半期比 |
FC-BGAの中心には「コア」と呼ばれる芯材があり、その両面にビルドアップ層を積み上げていきます。 従来は樹脂(ガラス繊維入りの絶縁板)が使われてきましたが、 AI向けの大面積・多層になるほど、反りと寸法安定性が壁になります。 ガラスをコアに使えば熱膨張率を半導体に近づけられ、反りを抑えられる——これがガラスコアの狙いです。
Samsung Electro-Mechanicsが2025年11月に住友化学グループとMOUを結んだと自社で公表したことは、 材料メーカー側にとって決定的な意味を持ちます。 コア材が樹脂からガラスに置き換われば、 積層に使うプリプレグ、ビア形成の工法、表面処理まで一式が変わるからです。
ただし、このMOUがどの製品にいつ適用されるのか、投資規模はいくらなのかは公表されておらず、 本稿では確認できませんでした 未確定/将来。 現時点で一次情報として言えるのは「MOUを結んだ」という事実までです。
12. 用語集
- パッケージ基板
- 半導体チップを載せ、チップとメインボードの間で電気信号をやり取りさせ、同時にチップを機械的に支える板。後工程で使われる部材の中心。
- FC-BGA
- Flip Chip Ball Grid Array。チップをひっくり返してバンプ(突起)で基板につなぐ高集積のパッケージ基板。サーバーCPUやAIアクセラレータに使われ、面積が大きく層数が多い。
- BGA/FCCSP
- Ball Grid Array。裏面に格子状のはんだボールを並べたパッケージ形式。FCCSPはそのうちチップがパッケージ面積の80%以上を占める高集積タイプで、スマートフォンのAPに使われる。
- コアレス
- パッケージ基板の芯材(コア)を使わずに作る構造。基板を薄くできるためノートPCなど薄型機器向けに使われる。会社の開発軸のひとつ。
- ガラスコア
- パッケージ基板の芯材にガラスを使う次世代構造。熱膨張率を半導体に近づけて反りを抑えられるとされる。会社は2025年11月に住友化学グループとMOUを締結した。
- MLCC
- Multilayer Ceramic Capacitor(積層セラミックコンデンサ)。誘電体と電極を交互に積んだチップ部品で、回路の電流を一定に保ち、部品間の電磁干渉を防ぐ。この会社の最大の事業。
- 受動部品内蔵
- コンデンサなどの受動部品をパッケージ基板の内部に埋め込む技術。実装面積を減らし電気特性を改善できる。会社の開発軸のひとつ。
- サステナビリティレポート
- 企業が環境・社会・ガバナンスの取り組みと関連データを毎年まとめて公表する報告書。この会社は従業員数・研究開発費・地域別売上をここで開示している。
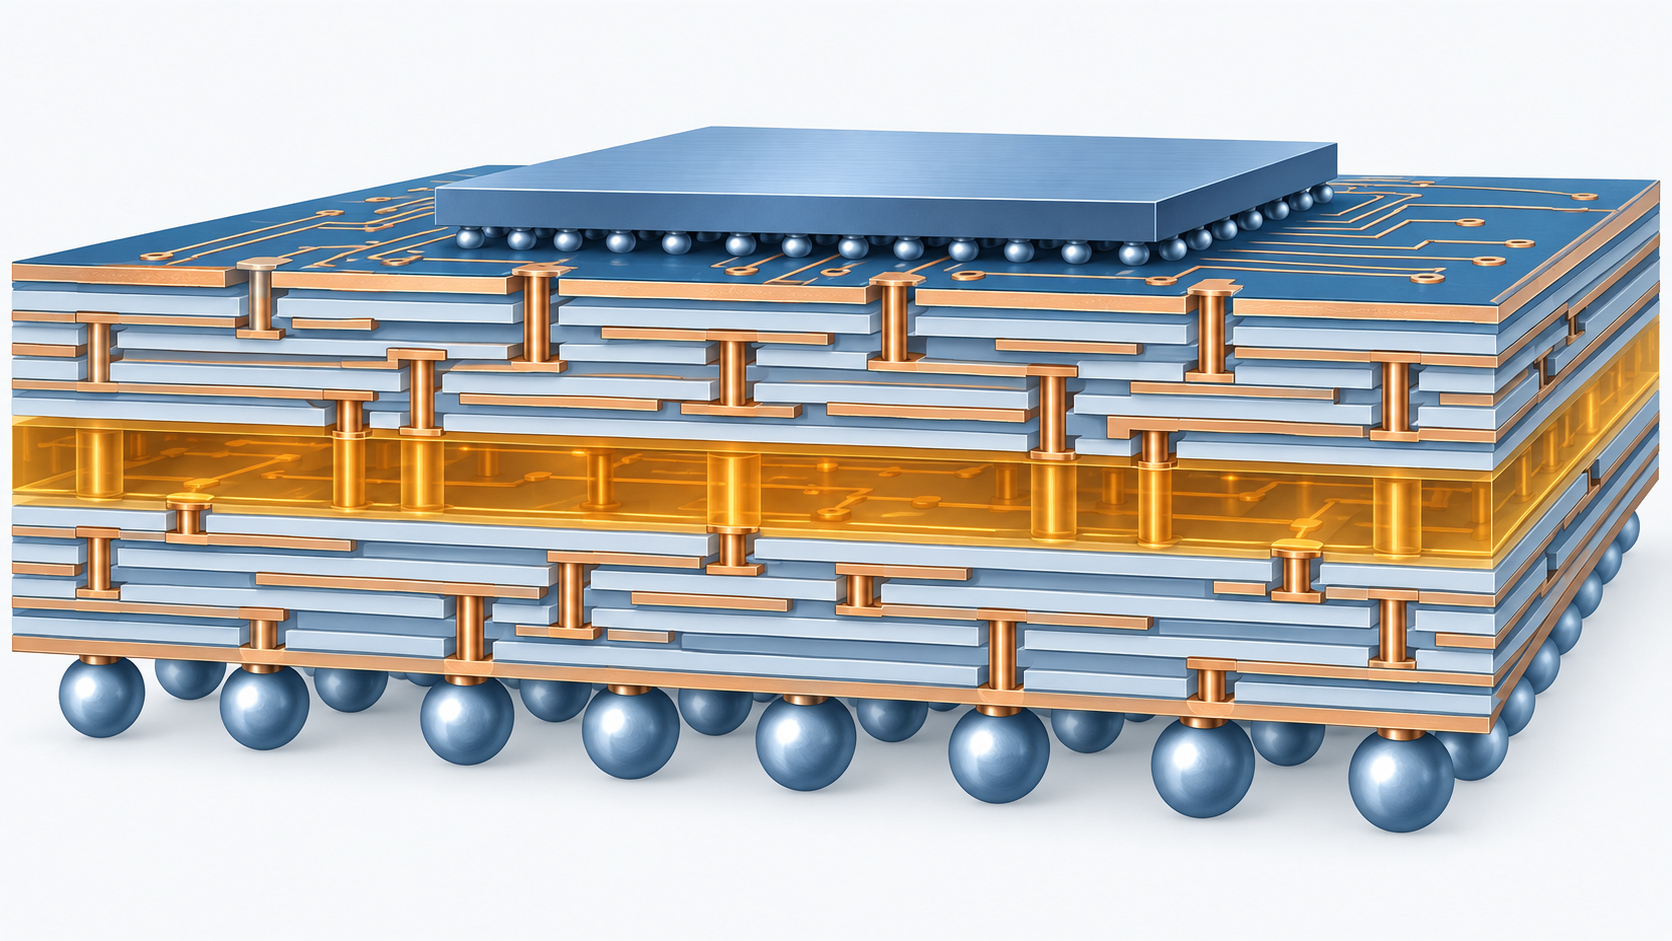 AI生成・概念図
13. 出典
- Samsung Electro-Mechanics Q4 2025 Earnings Result(2026年1月23日の決算発表資料)。2025年通年および第4四半期の売上高・事業別売上・営業利益・純利益、財政状態、キャッシュフロー、配当計画、FC-BGAの需給と2026年の見通し。https://www.samsungsem.com/resources/file/global/ir/earnings_release/4Q25_Earnings_Release_eng.pdf
- Samsung Electro-Mechanics Q2 2026 Earnings Result(2026年第2四半期の決算発表資料)。2026年第2四半期の売上高3兆4,572億ウォン・営業利益4,404億ウォン・営業利益率12.7%、事業別売上、キャッシュフロー、パッケージ事業の状況。https://www.samsungsem.com/resources/file/global/ir/earnings_release/2Q26_Earnings_Release_eng.pdf
- Samsung Electro-Mechanics Q4 2024 Earnings Result(2024年通年の決算発表資料)。2024年の売上高10兆2,941億ウォン、事業別売上、営業利益7,350億ウォン。https://www.samsungsem.com/resources/file/global/ir/earnings_release/4Q24_Earnings_Release_eng.pdf
- Samsung Electro-Mechanics 公式IRサイト「Financial Information」。2021〜2025年の要約財務諸表(売上高・売上原価・営業利益・純利益・総資産・有形資産など)。https://www.samsungsem.com/global/about-us/investor-relations/financial-information.do
- Samsung Electro-Mechanics 2025-2026 Sustainability Report。従業員数と地域別内訳、地域別売上高、事業別売上と構成比、研究開発費と売上比(2021〜2025年)、国内3拠点の役割、生産拠点・販売拠点・研究開発拠点の数、製品説明(BGA/FC-BGA/開発軸)。https://www.samsungsem.com/resources/file/global/sustainability/report/SEM_SR2025_EN.pdf
- Samsung Electro-Mechanics 公式サイト「Company Information」。設立年(1973年)、従業員数、総資産、売上高、事業領域。https://www.samsungsem.com/global/about-us/company/overview.do
- Samsung Electro-Mechanics 公式サイト「History & Awards」。1973年8月の設立、1979年2月の韓国証券取引所上場、1987年2月の社名変更、海外製造子会社の設立年、2006年のフリップチップCSP基板量産、2022年11月のサーバー向けFC-BGA量産開始、2024年7月のAMDとの協業、2025年6月のAIアクセラレータ向け基板量産開始、2025年11月の住友化学グループとのガラスコアMOU。https://www.samsungsem.com/global/about-us/company/history.do
- Samsung Electro-Mechanics 公式サイト「Global Network」。生産拠点・販売拠点・研究開発拠点の所在地と住所。https://www.samsungsem.com/global/about-us/company/location.do
- Samsung Electro-Mechanics 公式IRサイト「Stocks」。証券コード009150、発行済株式数74,693,696株、額面5,000ウォン。https://www.samsungsem.com/global/about-us/investor-relations/stock.do
- Samsung Electro-Mechanics ニュースルーム「Samsung Electro-Mechanics Announces 2025 Q4 Business Performance」(2026年1月23日)。2025年通年の売上高11兆3,145億ウォン(過去最高)・営業利益9,133億ウォン、第4四半期の事業別実績と2026年の方針。https://www.samsungsem.com/global/newsroom/news/view.do?id=10042
14. 主張と出典の対応表
| 本文の主張 | 区分 | 出典 |
|---|---|---|
| 設立1973年8月、1979年2月の韓国証券取引所上場、1987年2月の現社名への変更、海外製造子会社の設立年 | 事実 | 出典7https://www.samsungsem.com/global/about-us/company/history.do |
| 証券コード009150、発行済株式数74,693,696株 | 事実 | 出典9https://www.samsungsem.com/global/about-us/investor-relations/stock.do |
| 2025年の売上高11兆3,145億ウォン(前年比+10%)、営業利益9,133億ウォン(+24%)、営業利益率8.1% | 事実 | 出典1・出典10https://www.samsungsem.com/global/newsroom/news/view.do?id=10042 |
| 2021〜2025年の売上高・営業利益・総資産・有形資産の帳簿価額 | 事実 | 出典4https://www.samsungsem.com/global/about-us/investor-relations/financial-information.do |
| 2021〜2024年の営業利益率(15.4%/12.8%/7.4%/7.1%)と2021→2023年の営業利益56%減 | 本稿の計算 | 出典4の売上高と営業利益から算出https://www.samsungsem.com/global/about-us/investor-relations/financial-information.do |
| 2024年の売上高10兆2,941億ウォン、事業別売上、営業利益7,350億ウォン | 事実 | 出典3https://www.samsungsem.com/resources/file/global/ir/earnings_release/4Q24_Earnings_Release_eng.pdf |
| 事業別売上(コンポーネント5兆1,985億/オプティクス3兆8,142億/パッケージ2兆3,018億ウォン)と構成比 | 事実 | 出典5https://www.samsungsem.com/resources/file/global/sustainability/report/SEM_SR2025_EN.pdf |
| 従業員36,500人と地域別内訳(韓国12,176/アジア24,229/米州59/欧州36)、研究開発費と売上比(2021〜2025年) | 事実 | 出典5https://www.samsungsem.com/resources/file/global/sustainability/report/SEM_SR2025_EN.pdf |
| 従業員の地域別比率(韓国33.4%ほか) | 本稿の計算 | 出典5の人数から算出https://www.samsungsem.com/resources/file/global/sustainability/report/SEM_SR2025_EN.pdf |
| 地域別売上(中国4兆4,418億/韓国3兆6,268億/東南アジア2兆3,688億/米州4,223億/欧州3,711億/日本837億ウォン) | 事実 | 出典5https://www.samsungsem.com/resources/file/global/sustainability/report/SEM_SR2025_EN.pdf |
| 地域別売上の比率(中国39.3%ほか) | 本稿の計算 | 出典5の金額から算出https://www.samsungsem.com/resources/file/global/sustainability/report/SEM_SR2025_EN.pdf |
| BGA・FC-BGAの製品説明、開発軸(薄型化・部品内蔵・大面積多層・微細化)、国内3拠点の役割、生産拠点7か所・5か国 | 事実 | 出典5https://www.samsungsem.com/resources/file/global/sustainability/report/SEM_SR2025_EN.pdf |
| 生産拠点・販売拠点・研究開発拠点の所在地 | 事実 | 出典8https://www.samsungsem.com/global/about-us/company/location.do |
| 2022年11月の韓国初サーバー向けFC-BGA量産、2024年7月のAMDとの協業、2025年6月のAIアクセラレータ向け基板量産開始、2025年11月の住友化学グループとのガラスコアMOU | 事実 | 出典7https://www.samsungsem.com/global/about-us/company/history.do |
| 2026年下期にFC-BGAラインがフル稼働になる見通しと能力増強の検討、第4四半期のビッグテック顧客向け供給拡大 | 事実 | 出典1https://www.samsungsem.com/resources/file/global/ir/earnings_release/4Q25_Earnings_Release_eng.pdf |
| 2026年第2四半期の売上3兆4,572億ウォン・営業利益4,404億ウォン・営業利益率12.7%、パッケージ事業売上7,716億ウォン(前年同期比+37%) | 事実 | 出典2https://www.samsungsem.com/resources/file/global/ir/earnings_release/2Q26_Earnings_Release_eng.pdf |
| 2026年上期の有形・無形資産増加額 合計8,689億ウォン | 本稿の計算 | 出典2のキャッシュフロー(第1四半期2,650億+第2四半期6,039億ウォン)を合算https://www.samsungsem.com/resources/file/global/ir/earnings_release/2Q26_Earnings_Release_eng.pdf |
| 2025年第4四半期の有形・無形資産増加額5,686億ウォン | 事実 | 出典1https://www.samsungsem.com/resources/file/global/ir/earnings_release/4Q25_Earnings_Release_eng.pdf |
| 設立年1973年、従業員数36,490人、総資産、売上高(会社概要ページの記載) | 事実 | 出典6https://www.samsungsem.com/global/about-us/company/overview.do |
| FC-BGA単独の売上高とBGAとの内訳 | 未確定/将来 | 非開示。パッケージ事業全体の売上のみ公表されており、本稿はその2兆3,018億ウォンを上限として示すにとどめる |
| FC-BGAの世界シェア、生産能力 | 未確定/将来 | 一次情報が存在しないため本稿では記載しない |
| 「主要ビッグテック顧客」「新規ビッグテック顧客」の社名と依存度 | 未確定/将来 | 非開示。実名が確認できるのはAMDのみ。本稿では推測で補わない |
| ベトナム工場がFC-BGAを生産しているかどうか | 未確定/将来 | 会社の公表資料に該当する記述を確認できなかったため、本稿では記載しない |
| 年間の設備投資額、FC-BGA増設の投資額と時期 | 未確定/将来 | 会社は英文IR資料で年間額を単独開示していない。本稿は四半期値のみを記載する |
| 住友化学グループとのガラスコアMOUの適用製品・時期・投資規模 | 未確定/将来 | MOU締結の事実のみが公表されており、本稿もそこまでにとどめる |
| 従業員数が36,490人と36,500人で食い違う理由 | 未確定/将来 | 基準日の違いとみられるが会社は説明していないため、本稿では両方の数字を併記する |
| 今後の存在感に関する見通し(第10節「見通し」) | 未確定/将来 | 本稿による解釈。事実欄の7項目から導出した見通しであり、確定した事実ではない |
最終更新:2026年9月21日/Troy Technical
本稿の数値はすべてSamsung Electro-Mechanicsが公表した決算発表資料、公式IRサイトの要約財務データ、サステナビリティレポート、および公式の会社情報・沿革ページに基づきます。調査会社の推計値・報道ベースの数値は使用していません。ウォン建ての金額は、同社が米ドル換算値を公表していないため換算せずウォンのまま記載しています。