COMPANY PROFILE / 半導体後工程
パワーテック・テクノロジー(力成科技)
― メモリを詰める会社が、パネルに手を伸ばしている
Powertech Technology(PTI/力成科技)は台湾のOSAT(後工程の受託企業)です。 設立は1997年、はじめからDRAMとフラッシュメモリの検査で立ち上がった会社で、 いまもメモリのパッケージングとテストが本業です。 ところがここ数年、同社が最も強く打ち出しているのは FOPLP(ファンアウト・パネルレベルパッケージ)という、 丸いウェーハではなく角いパネルの上でパッケージを作る技術のほうです。 何が確定していて、どこからが会社の言い分なのかを、公表資料だけで切り分けます。
- 30秒でわかるPowertech(基本データ)
- ロゴと社名の表記について
- 何をしている会社か ― OSATという受託業
- 企業規模 ― 過去5年の売上高
- 企業カテゴリーと、後工程業界での立ち位置
- 拠点と工場のある国
- 半導体後工程における主力製品とそのシェア
- 直近の投資計画
- 提携している大手企業
- 今後のこの分野における存在感
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるPowertech
(OSAT=後工程の受託企業)自社製品は持たず、他社のチップを組み立てて検査する
工場を取得(2025年12月)先端パッケージングの増強用。取得額は非開示
PTIはチップを設計しませんし、ウェーハも作りません。 顧客から預かったウェーハを切って、基板に載せて、封止して、検査して返す会社です。 売上の大半はメモリ(DRAMとNANDフラッシュ)のパッケージングとテストから来ています。 この記事で重要なのは、そのメモリ専業に近かった会社が、いまロジック向けの大型パッケージへ軸足を広げようとしているという点です。 会長は2025年度の株主向け報告で、FOPLPの生産能力が 「顧客の需要をはるかに下回っている」と述べ、大規模な設備投資を始めたと説明しています 事実。
2. ロゴと社名の表記について
Powertech Technologyのロゴは同社の商標です。
表記の注意:英語表記は Powertech Technology Inc.、略称は PTI、 中国語の正式名称は力成科技股份有限公司です。日本語の記事では「力成科技」「パワーテック」の両方が使われます。 なお韓国にある同名の別企業や、電源装置メーカーの「Powertech」各社とは無関係です。 証券コードは台湾証券取引所の 6239 で、2024年12月16日にルクセンブルク証券取引所のGDR(預託証券)は上場廃止になっています。
公式サイト:https://www.pti.com.tw/en/3. 何をしている会社か ― OSATという受託業
半導体の工程は、大きく前工程と後工程に分かれます。 前工程はウェーハに回路を作り込むところまで。後工程はそこから先です。
| PTIが受け持つ工程 | やること |
|---|---|
| IC組立(アセンブリ) | ウェーハを切って個々のチップにし、基板やリードフレームに載せ、ワイヤやバンプでつなぎ、樹脂で封止して1個の部品にする |
| 最終テスト | 常温・高温・低温の環境に置いて動作を確かめ、顧客の指定条件で選別する |
| バーンイン | 厳しい条件で強制的に動作させ、初期不良を先にあぶり出す |
| レーザーマーク | 製品表面に社名や型番を刻印する |
PTIはこの4つをまとめて一括で引き受ける(ターンキー)ことを売りにしています 事実。 顧客からすれば、ウェーハを渡せば検査済みの製品として戻ってくるので、 複数の会社に工程を分けて発注する手間と輸送コストが消えます。
設立は1997年5月です。同年8月にPowerchipのDRAMとMacronixのフラッシュメモリの テスト受注を得てメモリIC検査サービスを開始した、というのが会社自身が公表している出発点です 事実。 最初からメモリの会社だったという出自は、いまの売上構成にもそのまま残っています。
PTIのアニュアルレポートには、主要原材料とそのサプライヤー名が実名で載っています 事実。 後工程の会社でここまで書く例は多くありません。2025年版に挙がっているのは次のとおりです。
リードフレーム=新光電気工業、Chang Wah Technology、日電精密工業。 基板=Kinsus、新光電気工業、Simmtech、サムスン電機ほか。 ダイアタッチフィルム(DAF)=レゾナック・セミコンダクターマテリアル台湾、日東電工、リンテック、ヘンケルコリア。 金線=日鉄マイクロメタル、田中貴金属工業。 封止材=Chao Young、レゾナック、京セラ、Chang Wah Technology。
並べてみると日本と韓国の材料メーカーが中心で、 リードフレーム・DAF・金線・封止材のいずれにも日系企業が入っています。 材料を出す側からは、OSATの調達リストは「その会社がどの材料世代にいるか」を読む手がかりになります。 たとえば金線とリードフレームの供給元が現役で並んでいることは、 ワイヤボンディングを使う従来型パッケージがまだ量の主力であることを示します。
4. 企業規模 ― 過去5年の売上高
| 年 | 連結売上高(NT$百万) | 前年比 |
|---|---|---|
| 2021年 | 83,794 | +9.99% |
| 2022年 | 83,927 | +0.16% |
| 2023年 | 70,441 | −16.07% |
| 2024年 | 73,315 | +4.08% |
| 2025年 | 74,929 | +2.20% |
利益はむしろ減っている
| 項目(NT$千) | 2024年 | 2025年 | 増減率 |
|---|---|---|---|
| 売上高 | 73,315,042 | 74,929,320 | +2.20% |
| 売上総利益 | 13,991,440 | 12,729,191 | −9.02% |
| 営業利益 | 9,382,266 | 8,131,839 | −13.33% |
| 税引前利益 | 10,677,286 | 8,792,152 | −17.66% |
| 当期純利益(連結) | 8,499,407 | 7,220,542 | −15.05% |
| 親会社株主帰属純利益 | 6,788,000 | 5,536,000 | −18.45% |
| 1株当たり利益(EPS) | NT$9.09 | NT$7.48 | −17.7% 本稿の計算 |
※親会社株主帰属純利益は会社が「NT$55.36億/NT$67.88億」と億単位で公表した数値をNT$千に換算したものです。会社は減益の理由を「製品構成の変化と、先端技術への継続的な投資」と説明しています。2025年度の配当は1株NT$4.50(利益の約62%)を提案しています。
研究開発と人員
| 項目 | 2024年 | 2025年 | 2026年3月31日時点 |
|---|---|---|---|
| 研究開発費 | ― | NT$2,807百万(売上の3.74%) | 2025年並みを計画 |
| 管理職 | 606 | 600 | 603 |
| 技術職 | 2,915 | 2,877 | 3,171 |
| 事務職 | 425 | 412 | 435 |
| オペレーター(製造現場) | 7,412 | 7,294 | 8,460 |
| 合計 | 11,358 | 11,183 | 12,669 |
注目すべきは2026年に入ってからの増員です。2025年末の11,183人から、 2026年3月末には12,669人へ、3か月で1,486人増えています 本稿の計算。 増分のほとんどは現場オペレーター(+1,166人)で、工場の立ち上げが進んでいることを示します。 学歴構成は修士8.26%、大卒72.93%(2025年)で、TSMCのような研究開発型の構成とはかなり違います 事実。 OSATは装置を並べて人が回す労働集約の側面を残した業態です。
5. 企業カテゴリーと、後工程業界での立ち位置
カテゴリーはメーカー(OSAT)です。自社ブランドの半導体を持たず、 前工程も行わず、後工程だけを受託します。
PTIは顧客名を開示していませんが、上位3社の比率は公表しています 事実。 2025年は第1位が21.08%、第2位が19.88%、第3位が10.04%で、 合計51.0%になります 本稿の計算。 さらに第2位の顧客は「関係会社」と明記されており、 資本関係のある相手との取引が売上の2割を占める構造です。 会社自身も「上流のメモリIC市場の集中度が高まるほど、 川下のパッケージング・テスト業者の売上も集中する」とリスク要因に挙げています。
6. 拠点と工場のある国
工場はすべて台湾の新竹(ヒンチュウ)地域にあります 事実。 海外の生産子会社は、2023年から2024年にかけて整理されました。
| 拠点 | 所在地 | 位置づけ |
|---|---|---|
| 本社/第3工場 | 新竹県湖口郷 新竹工業区 大同路10・15・26号ほか | 本社機能と主力工場。2013年に新工場(3C)へ本社を移転 |
| 第1工場 | 新竹県新埔鎮 文山路 | 2000年6月完成の初期工場 |
| 第2・第9・第10工場 | 新竹工業区(三民路・文化路・新興路) | 組立・テストの量産拠点 |
| サイエンスパーク第1・第2・第3工場 | 新竹サイエンスパーク 力行3路/力行4路 | 先端パッケージングの拠点。第3工場(P11)は増強中 |
| サイエンスパーク第5工場 | 新竹サイエンスパーク 力行路23号 | 2025年12月に取得。会長によればAUOの旧L3C工場 |
| グループ会社 | 台湾 | Greatek Electronics、Tera Probe、TeraPower Technologyの3社 |
PTIはかつて中国と日本に生産拠点を持っていましたが、いずれも整理されています 事実。
蘇州子会社(PTI-Suzhou)は米中貿易摩擦の激化を理由に2023年6月の取締役会で70%の持分売却を決議し、 この取引は2023年にEPSでNT$3.5ぶんの寄与を生みました。 西安子会社(PTI-Xi'an)はMicron Technologyとの契約に基づいて設立されたもので、 契約満了とMicronの買取権行使により2024年6月28日に資産移管が完了しています。 日本の秋田工場(Powertech Technology Akita)はMicronから買収したものでしたが、 業績不振を理由に2020年8月の取締役会で事業終了を決め、2024年9月に清算を完了しました。 結果として、いまPTIの生産能力は台湾に集中しています。
図3は劇的に見えますが、読み方に注意が要ります。PTIの工場はすべて台湾にあるので、 これは製造地の移動ではなく、請求先(顧客の登記地)の移動です 本稿の計算。 シンガポール向けがNT$183億からNT$27億へ落ち、 同じ規模が台湾国内向けに移っている形は、 顧客側の契約主体が変わった可能性を示唆します。 ただし会社はこの入れ替わりの理由を説明していません 未確定/将来。 材料を納める立場では、こうした「売上地域の移動」を工場立地の変化と読み違えないことが大切です。 実際の物流と装置・材料の納入先は、依然として新竹に集中しています。
7. 半導体後工程における主力製品とそのシェア
製品群
- メモリ系パッケージ
- TSOP、BGA(wBGA・FBGA)、MCP、SDカード/USB、SSD、eMMC・eMCP・UFS、DRAMの積層など。PTIの出発点であり現在も主力。
- FOPLP
- Fan-Out Panel Level Packaging。角い大判パネルの上で再配線層を作り、チップを埋め込む方式。PTIは「世界で最も成熟した量産ラインを持つ」と主張している。
- フリップチップ系
- Cu Pillar Bump、FCCSP、FCBGA。100mm×100mmを超える大型FCBGAや、放熱用の金属導電性接着剤を使うFCLGAも手がける。
- TSV応用
- シリコン貫通電極。HBMの積層、CMOSイメージセンサ、CPO(コパッケージドオプティクス)向けの光エンジンに適用していると公表。
- SiP・モジュール
- 複数部品を1つに収めるシステムインパッケージと、SSDなどのモジュール組立。売上の10.77%。
- ウェーハテスト(CP)
- 切る前のウェーハ段階での検査。子会社Tera Probeもこの領域。
シェアについて ― 正直に書きます
PTIは自社の市場シェアの数値を公表していません。 アニュアルレポートには「世界の主要なパッケージング・テスト企業の中でPTIのシェアは上昇を続けうる」 「2026年もシェアは上昇すると見込む」という定性的な記述があるだけで、 何%という数字は出てきません 未確定/将来。 「メモリ後工程で世界○位」といった順位も、本稿では採用しません。 また同レポートに載っている市場規模の数字(WSTS、IEK、Gartner、IDCなど)は いずれも外部機関の推計なので、本稿では使いません。
代わりに、会社が自分で出している数量の計画値を見るのが実務的です。 PTIは2026年の生産・販売数量の見込みを次のように公表しています 事実。
| 工程 | 2026年の見込み数量 |
|---|---|
| 組立(アセンブリ) | 118億個 |
| 最終テスト | 78億個 |
| ウェーハレベルパッケージ | 111万枚 |
| ウェーハ検査(CP) | 139万枚 |
| SSD+SiP | 2億9,300万個 |
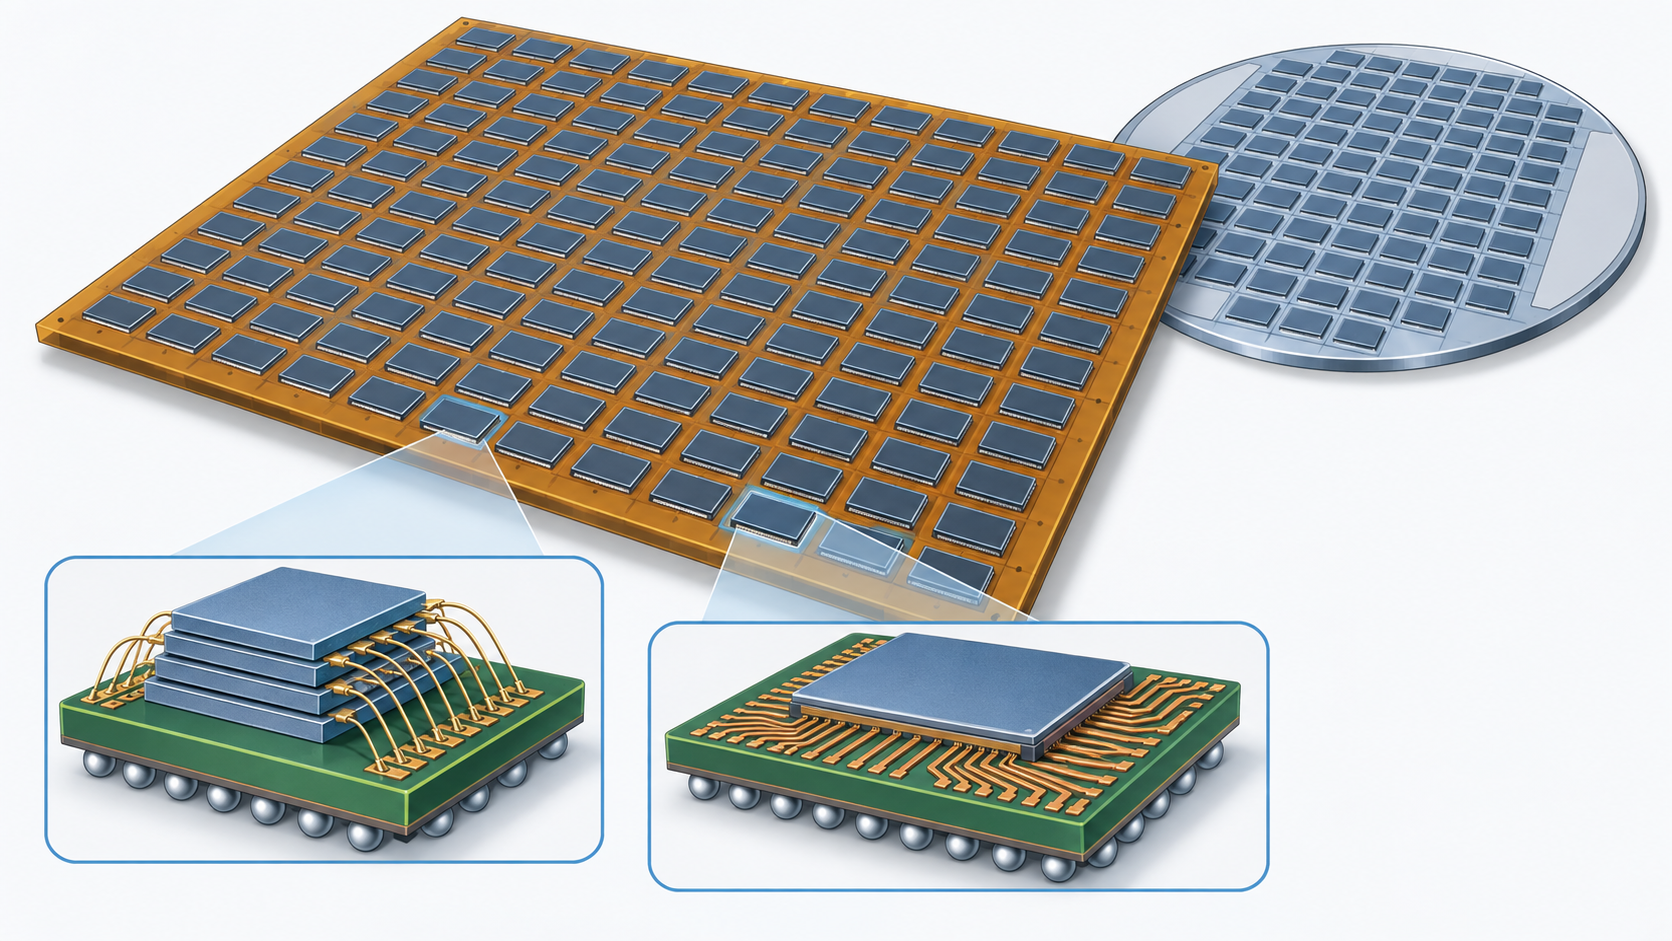
PTIが最も強く主張しているのがFOPLPの量産ラインです 事実。 会社の説明では、FOWLP(丸いウェーハ上で作るファンアウト)より 面積が大きくコストが低いため、AIチップを安くする経路になるとしています。 2025年に公表した技術成果には、 「ライン/スペース 3µm/3µm の再配線層をFOPLPで実現し、高性能計算向けICへ適用した」 「チップミドル工程でSoCとHBMをFOPLPに統合した」といった項目が並びます。
材料側から見ると、パネル化で問われる物性は丸ごと入れ替わります。 再配線層の感光性絶縁材料の解像度と厚みムラ、 大判化に伴う反りと熱膨張係数の不整合、 埋め込み用モールド樹脂のフィラー分散と硬化収縮、 そして銅シード層との密着性。 ウェーハで通った処方がパネルでそのまま通る保証はありません。 ただしPTIはFOPLPの売上額も能力枚数も公表していません 未確定/将来。 現時点で分かるのは「会社が最優先で投資していると言っている」ところまでです。
8. 直近の投資計画
所有権移転完了2025年11月の取締役会で取得を決議。取得額は非開示
2025年の投資キャッシュフローは−NT$260億23百万で、 同年の営業キャッシュフロー(+NT$166億98百万)を大きく上回りました 事実。 差は銀行借入(財務CF +NT$41億97百万)で埋めています。 有形固定資産は1年でNT$565億88百万からNT$704億12百万へ24.43%増加し、 長期負債はNT$191億42百万からNT$281億13百万へ46.86%増えました。 借り入れて工場を増やしている局面です。
2025年度の株主向け報告で、会長は次のように述べています 事実。 「既存のFOPLP技術は世界をリードする位置にあり、生産能力が顧客の需要をはるかに下回っている。 そのため大規模な設備投資に着手し、新竹サイエンスパークのサイエンスパーク第5工場 (もとはAUOのL3C工場)を購入し、サイエンスパーク第3工場(P11工場)の能力増強を加速している。 今年の目標は年末までに工場拡張計画を予定どおり完了することである。」
ただし取得額も投資総額も公表されていません 未確定/将来。 アニュアルレポートの「工場拡張計画」の項には 「印刷日時点で重大な工場拡張計画はない」と書かれたうえで、 2025年11月の取締役会決議と12月の所有権移転の事実だけが記載されています。 報道されている金額は本稿では採用しません。
9. 提携している大手企業
PTIの場合、「提携」として公表されているのは資本関係とグループ会社が中心です。 技術提携の相手先はほとんど実名で出てきません。
| 種類 | 相手 | 内容 | 一次情報の有無 |
|---|---|---|---|
| 大株主 | Kingston Technology Corporation(米国) | 投資口座名義で29,875,000株(3.94%)を保有。会社は「著名な株主」として社名を挙げている | 2025年アニュアルレポートに記載 事実 |
| 大株主 | 台湾東芝半導体(Taiwan Toshiba Semiconductor) | 会社が「主要株主に含まれる著名企業」として社名を挙げている。持株比率は上位10位の表には現れない | 2025年アニュアルレポートに記載 事実 |
| 大株主(機関) | 各種ETF、Cathay Life Insurance、労働者退職基金 | 最大はCapital Tip Customized Taiwan Select High Dividend ETFの5.55% | 2025年アニュアルレポートに記載 事実 |
| グループ会社 | Greatek Electronics(超豊電子) | 2012年2月に公開買付けで44%を取得。PTI株も2.68%保有する相互持合の関係 | 沿革および大株主一覧に記載 事実 |
| グループ会社 | Tera Probe, Inc.(日本) | 2017年4月にMicron Technologyから株式を取得。ウェーハ検査 | 沿革に記載 事実 |
| グループ会社 | TeraPower Technology | グループ3社のひとつとして会社が公表 | 公式サイトに記載 事実 |
| 過去の取引相手 | Micron Technology(米国) | 2014年12月に西安での半導体製造投資契約を締結。契約満了により2024年6月28日に資産移管が完了し、関係は終了 | 2025年アニュアルレポートに記載 事実 |
PTIのアニュアルレポートでは、主要顧客は「A」「B」「C」という記号で示されるだけです 事実。 金額と比率は開示されますが、社名は伏せられています。 第2位顧客が「関係会社(Related Party)」と注記されていることから 資本関係のある相手だと分かりますが、本稿では社名を推定しません 未確定/将来。
10. 今後のこの分野における存在感
ここは予測になるので、判断の根拠となる事実と、そこから導かれる見通しを分けて書きます。
事実として確定していること
| 事実 | 後工程への含意 |
|---|---|
| 2026年1〜8月の累計売上がNT$612億58百万、前年同期比+30.83% | 2025年までの横ばいから、明確に増勢へ転じた |
| 2026年3月末の従業員が12,669人。3か月で1,486人増 | 能力増強が人員面でも進んでいる |
| 2025年12月にサイエンスパーク第5工場の所有権移転が完了 | 先端パッケージング用の建屋を確保した |
| 2025年の投資活動キャッシュフローが−NT$260億23百万 | 営業CFを超える投資を借入で実行している |
| FOPLPで3µm/3µmの再配線層を実現し、高性能計算向けICへ適用したと公表 | メモリ以外の領域へ技術を広げている |
| 2026年の組立数量計画は118億個 | 数量ベースでは依然として大量生産型の事業 |
| 上位3顧客で売上の51.0%、うち1社は関係会社 | 顧客構成は分散していない |
見通し
未確定/将来 後工程に限れば、PTIの存在感は「メモリ専業に近いOSATが、ロジックの大型パッケージへ入り込めるか」に集約されます。 2026年に入ってからの売上の伸び(前年同期比+30%台)と、 借入を伴う設備投資、そして3か月で1,500人近い増員は、 いずれも会社が需要の増加を確信して動いていることを示す数字です。
未確定/将来 一方で、慎重に見るべき点も同じ資料から読めます。 2025年は売上が2.20%増えたのに営業利益は13.33%減り、 会社はその理由を「製品構成の変化と先端技術への投資」と説明しました。 新しい技術に投資している段階では、売上が伸びても利益は先に削られるという、 ごく普通の構図です。FOPLPの売上額も能力も公表されていない以上、 「PTIがパネルレベルパッケージで勢力図を変える」と書ける根拠は、 現時点の一次情報には存在しません。
11. この企業が抱えるリスク
PTI自身がアニュアルレポートで挙げているリスク要因を、後工程の文脈で重要なものに絞って整理します 事実。
| リスク | 内容 | 裏づけとなる数字 |
|---|---|---|
| 顧客集中 | 上位3社で売上の51.0%。会社自身が「上流メモリ市場の集中が進むほど川下も集中する」と明記 | 21.08%+19.88%+10.04% 本稿の計算 |
| メモリ市況の循環 | 2023年に売上が前年比16.07%減った。メモリ比率が高いぶん振れ幅が大きい | NT$83,927百万→NT$70,441百万 |
| 資本集約と金利 | 会社が「当社の業種は資本集約的で、資金の主な出どころは銀行借入」と明記。金利変動が収益性に効く | 長期負債が1年で46.86%増 |
| 為替 | 輸出が売上の58.99%。装置と原材料の購入は米ドルと日本円が中心 | 2025年の為替差損 約NT$82百万 |
| 人手不足 | 会社がリスク要因として明記。自動化の導入と産学連携、外国人労働者の技能者育成で対応すると説明 | 2026年3月末に1,486人増員 本稿の計算 |
| 後工程への新規参入 | 「ファウンドリとPCBメーカーがパッケージング分野へ一斉に参入している」と会社自身が記述 | アニュアルレポートのリスク分析 |
| 利益率の低下 | 2025年は増収なのに売上総利益が9.02%、営業利益が13.33%減少 | 会社の開示値 |
| 地理的な集中 | 工場がすべて台湾の新竹地域にある。海外拠点は2023〜2024年に整理済み | 工場一覧と投資方針の記述 |
12. 用語集
- OSAT
- Outsourced Semiconductor Assembly and Test。後工程(組立・検査)を専門に受託する会社。PTIはその1社。
- ターンキー
- 組立から検査、梱包までを1つの発注でまとめて引き受けるサービス形態。顧客は工程ごとに発注先を分けずに済む。
- FOPLP
- Fan-Out Panel Level Packaging。角型の大判パネル上で再配線層を作り、チップを埋め込むパッケージ方式。
- FOWLP
- Fan-Out Wafer Level Packaging。同じ考え方を丸いウェーハ上で行う方式。面積効率はパネルに劣る。
- TSV
- Through-Silicon Via(シリコン貫通電極)。チップを縦に貫く配線。HBMの積層などに使う。
- DAF
- Die Attach Film。チップを基板や他のチップに貼り付けるためのフィルム状接着材。
- CP(チッププロービング)
- ウェーハを切る前の段階で、針を当てて各チップの良否を判定する検査。
- MOPS
- Market Observation Post System(公開資訊觀測站)。台湾の上場企業が法定開示を行う公式システム。
 AI生成・概念図
13. 出典
- Powertech Technology Inc. 2025 Annual Report(英語版、印刷日2026年4月28日。台湾MOPSおよび同社IRサイトで公開)。売上高・利益・EPS、株主向け報告、サービス別および地域別の売上構成、主要顧客の比率、主要原材料とサプライヤー名、従業員数と学歴構成、工場・事業所一覧、資本と株式、主要株主、配当、キャッシュフロー、設備投資、海外子会社の整理、2026年の数量計画、リスク分析。 https://www.pti.com.tw/Handlers/CompanyAnnualReportDownload.ashx?lang=en&id=e76204b6-f4bd-4549-8abe-d6f37f7a0261
- Powertech Technology Inc. 月次売上(Monthly Revenue)。2026年1月〜8月の月次連結売上と累計、前年同月比・前年同期比。 https://www.pti.com.tw/en/ir/financial/monthly
- Powertech Technology Inc. 沿革(PTI's Milestone)。1997年5月の設立と同年8月のメモリICテスト受注開始、2003年4月の店頭市場上場、2004年11月の台湾証券取引所上場、2000年の新埔工場完成、2013年の第3C工場と本社移転、2012年のGreatek株式取得、2017年のTera Probe株式取得。 https://www.pti.com.tw/en/about/histories
- Powertech Technology Inc. IR 財務情報(Fact Sheet)。2025年売上のパッケージング/テスト/SiP・モジュールの3区分、2020〜2025年の連結売上推移。 https://www.pti.com.tw/en/ir/financial
- Powertech Technology Inc. 年報一覧ページ(各年度アニュアルレポートの所在確認用)。 https://www.pti.com.tw/en/ir/financial/annual
- Powertech Technology Inc. 公式サイト(会社概要・グループ会社・ブランド表記の確認用)。 https://www.pti.com.tw/en/
14. 主張と出典の対応表
最終更新:2026年9月21日/Troy Technical
本稿の数値はすべてPowertech Technology Inc.が公表したアニュアルレポート、月次売上公告、および同社IRサイトの記載に基づきます。調査会社の推計値・報道ベースの数値は使用していません。