COMPANY PROFILE / 半導体後工程
KLA Corporation
― 「作る」のではなく「見つける」ことだけで売上1.4兆円
KLAは半導体の検査と計測を専門にする装置メーカーです。 回路を作る装置は(一部を除き)作っていません。作られたものを見て、欠陥と寸法のずれを見つける。それだけの会社です。 ところがチップを積み重ねる後工程では、見えない欠陥が完成品をまるごと不良にするため、 この「見つける」仕事の価値が跳ね上がりました。 3社の装置メーカーの中で、KLAが後工程向けの製品ラインを最も明示的に持っている理由を、公表資料だけで追います。
- 30秒でわかるKLA(基本データ)
- ロゴと社名の表記について
- 何をしている会社か ― 「プロセス制御」という商売
- 企業規模 ― 過去5年の売上高
- 企業カテゴリーと、後工程業界での立ち位置
- 拠点と工場のある国
- 半導体後工程における主力製品とシェア
- 直近の投資計画
- 提携している大手企業
- 今後のこの分野における存在感
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるKLA
ティッカー KLAC2026年6月11日に1株を10株に分割
(検査・計測装置)3つの報告セグメントを持ち、いずれにも後工程向けの製品がある
3社の中でKLAだけが、製品一覧の中に「Packaging Manufacturing(パッケージング製造)」という項目を独立して立てています 事実。 ウェハレベルパッケージング(WLP)、パネルレベルパッケージング(PLP)、IC基板向けの検査・計測・薬液管理の装置が、 型番つきでずらりと並んでいます。 つまりKLAにとって後工程は「前工程のついで」ではなく、最初から一つの事業領域として名前がついているということです。 ただしその売上高は開示されていません 未確定/将来。
2. ロゴと社名の表記について
KLAのロゴは同社の登録商標です。本稿では生成画像やイラストによる再現は行いません。 掲載する場合は公式サイトから取得した正規のロゴ画像を上の枠に設置してください。 AIで描き起こしたロゴは、商標としても事実としても誤りになります。
表記の注意:2019年以前の資料では「KLA-Tencor」というハイフン入りの旧社名で出てきます。 法定書類では現在 KLA Corporation で統一されていますが、 2014年発行の社債の契約書など古い書類には旧社名が残っています。 日本語では「ケーエルエー」と読み、「クラ」ではありません。
公式サイト:https://www.kla.com/3. 何をしている会社か ― 「プロセス制御」という商売
半導体工場の装置は、大きく2種類に分かれます。
| 種類 | 役割 | ウェハに手を加えるか | 代表例 |
|---|---|---|---|
| プロセス装置 | 膜を積む、削る、光を当てる、めっきする | 加える | Applied Materials、Lam Research、ASML、東京エレクトロン |
| プロセス制御装置 | 出来上がったものを見て、欠陥と寸法を測る | 加えない | KLA、Onto Innovation、日立ハイテク |
KLAは2つめの代表格です。同社は自社の事業を 「プロセス制御(process control)」と「歩留まり管理(yield management)」のソリューションと説明しています 事実。 ウェハ、レチクル(露光用の原版)、IC、IC基板、PCB(プリント基板)、そしてパッケージ ― これらすべてについて「不良を見つける」装置を売る会社です。
報告セグメントは3つです 事実。
| セグメント | 中身 | FY2026 売上高 | 構成比 | 前年比 |
|---|---|---|---|---|
| Semiconductor Process Control | 半導体の検査・計測・薬液管理・ソフトウェア。会社の本体 | US$122億4,473万 | 90% | +12% |
| Specialty Semiconductor Process | SPTSブランドの真空成膜・エッチング装置。ここだけは「作る」装置 | US$5億8,406万 | 4% | −1% |
| PCB and Component Inspection | Orbotechブランドの基板描画・検査と、ICOSブランドのパッケージ済みIC検査 | US$7億5,042万 | 6% | +21% |
※構成比は本稿の計算 本稿の計算。セグメント売上は社内配賦と為替変動の影響を除いた数字のため、合計は連結売上高と1万ドル単位でわずかに異なります。
もうひとつ、KLAの性格を決めている数字があります。売上の23%がサービス収入です 事実。 会社はこれを「サブスクリプション的な(subscription-like)契約から生じる」と説明しています。 装置を売り切って終わりではなく、納めた装置が動いている限り保守料が入り続ける構造です。 FY2026のサービス収入はUS$31億2,594万で、前年比+16%でした。
前工程なら、ウェハ1枚の途中で不良が見つかっても、失うのはそのチップ1個ぶんです。 ところが後工程では、すでに完成した良品のチップを何個も1つのパッケージに載せてから問題が見つかります。 HBMを2スタック積んだAIアクセラレータなら、1つの接合不良で 高価な良品ダイを十数個まとめて捨てることになる。 「積む前に確かめる」ことの経済価値が、前工程とは桁違いなのです。 材料側から見ても同じで、アンダーフィルのボイド、モールド樹脂の充填不良、めっき膜の膜厚ばらつきは、 封止してしまえば外から見えません。 KLAの薬液モニタリング装置(QualiSurf、Quali-Fill Libraなど)が WLP・PLP・IC基板で使う「ウェット薬液」を分析・監視するものとして製品一覧に並んでいるのは、 この「見えなくなる前に測る」という需要が実在するからです 事実。
4. 企業規模 ― 過去5年の売上高
| 会計年度(期末) | 売上高(US$千) | 純利益(US$千) | 研究開発費(US$千) | 設備投資(US$千) |
|---|---|---|---|---|
| FY2022(2022年6月30日) | 9,211,883 | 3,321,807 | 1,105,254 | 307,320 |
| FY2023(2023年6月30日) | 10,496,056 | 3,387,277 | 1,296,727 | 341,591 |
| FY2024(2024年6月30日) | 9,812,247 | 2,761,896 | 1,278,981 | 277,384 |
| FY2025(2025年6月30日) | 12,156,162 | 4,061,643 | 1,360,334 | 335,259 |
| FY2026(2026年6月30日) | 13,579,476 | 4,830,771 | 1,532,118 | 375,945 |
※KLAの損益計算書には「営業利益」の行がなく、売上から費用を引いて直接「税引前利益」に進む形式のため、本表では純利益を掲げています。FY2024の減益にはのれんと無形資産の減損US$2億3,910万が含まれます。
この会社の特徴は利益率の高さです。FY2026の売上総利益率は61.3%、純利益率は35.6%でした 本稿の計算。 装置を「作る」会社より「測る」会社のほうが利益率が高いのは、 測定装置が顧客の歩留まりという金額換算しやすい価値に直結するためです。 研究開発費は売上の11.3%、設備投資は2.8%で、 Applied Materials(設備投資8.0%)と比べると自社工場への投資は軽い構造になっています 本稿の計算。
従業員 約17,000人の構成
| 切り口 | 内訳 |
|---|---|
| 地域 | アジア 約50%/米国 約31%/欧州・中東 約19% |
| 職種 | カスタマーサービス 約27%/研究開発 約27%/製造 約21%/その他 約21%/営業・マーケティング 約4% |
| 労働組合 | 組合に代表される従業員はいない。ただしベルギーには労働組合の代表団があり、ドイツの2事業部門には従業員代表委員会がある |
※2026年6月30日時点。カスタマーサービスの人数が研究開発と同数である点は、サービス収入が売上の23%を占める構造と整合しています。
5. 企業カテゴリーと、後工程業界での立ち位置
カテゴリーはメーカー(検査・計測装置)です。 後工程での立ち位置がApplied MaterialsやLam Researchと決定的に違うのは、 3つのセグメントすべてが後工程に接している点です。
KLAの後工程(先端パッケージング)向け売上高は開示されていません 未確定/将来。 10-Kで会社が書いているのは次の3つの定性的な記述までです。
- 「AI・HPC向けを中心に半導体パッケージの複雑さと価値が増していることが、当社の先端パッケージング事業の大きな成長を牽引している」 事実
- Semiconductor Process Controlの+12%成長について、「先端パッケージング製品が顧客に強く採用されたこと」が寄与要因のひとつと説明 事実
- PCB and Component Inspectionの+21%成長について、「先端パッケージング技術に投資する顧客からの需要増が主因」と説明 事実
製品カテゴリー別の売上は開示されているので、参考までに掲げます 事実。 ただしこのどのカテゴリーにも後工程向けが混ざっており、分離はできません。
| 製品カテゴリー | FY2024 | FY2025 | FY2026 | FY2026構成比 |
|---|---|---|---|---|
| ウェハ検査 | 4,333,296 | 6,198,815 | 6,630,813 | 49% |
| パターニング(レチクル・計測) | 2,054,442 | 2,196,347 | 2,706,763 | 20% |
| サービス | 2,329,568 | 2,683,308 | 3,125,939 | 23% |
| Specialty Semiconductor Process | 470,565 | 517,201 | 502,519 | 4% |
| PCB・コンポーネント検査 | 291,161 | 355,891 | 460,320 | 3% |
| その他 | 333,215 | 204,600 | 153,122 | 1% |
※単位はUS$千。構成比は10-Kの記載値。
6. 拠点と工場のある国
| 機能 | 主な国 | 備考 |
|---|---|---|
| 本社 | 米国 | カリフォルニア州ミルピタス |
| 主要な製造拠点 | 米国・シンガポール・イスラエル・中国・欧州各地 | Applied Materialsと違い中国にも製造拠点がある |
| 主要な研究開発拠点 | 米国・英国・インド・中国・シンガポール・イスラエル | 英国拠点はSPTS(Specialty Semiconductor Process)の本拠 |
| 販売・サービス拠点 | 主要な半導体製造地域すべて | 従業員の27%がカスタマーサービス職 |
※会社は「多くの施設が複数の事業と技術を支えているため、資産をセグメント別に区分・配賦していない」と明記しています 事実。
FY2026で目立つのは台湾+13.7%と韓国+26.2%です 事実。 会社は台湾の伸びを「ファウンドリ/ロジック、メモリ、先端パッケージングへの先端投資」、 韓国の伸びを「HBMと先端DRAMのロードマップを支えるメモリ顧客の投資」と説明しています。 この2つはどちらも、材料側から見ればインターポーザとHBM積層まわりの需要です。 逆に中国は横ばいで、その理由も会社がはっきり書いています。 つまり地域別売上の増減は、材料の需要地がどこへ移っているかを読む手がかりとしてそのまま使えます。
7. 半導体後工程における主力製品とそのシェア
「Packaging Manufacturing」として一覧に載っている製品
10-Kの製品一覧で、KLAは Semiconductor Process Control セグメントの中に Chip Manufacturing / Wafer Manufacturing / Reticle Manufacturing と並べて 「Packaging Manufacturing」という行を立てています 事実。 そこに書かれた技術と製品は次のとおりです。
| 技術の種類 | 会社の説明 | 製品名 |
|---|---|---|
| ウェハ検査・計測 | 先端ウェハレベルパッケージング向け。パッケージング事業者が異常を検出・解決・監視し、品質をより良く管理できるようにする | Kronos シリーズ、Micro-SR、CIRCL-AP、irArcher シリーズ、PWG5(XTオプション付)、eDR7xxxAP、OmniMap RS-xxx シリーズ |
| 薬液プロセス制御 | WLP(ウェハレベルパッケージング)、PLP(パネルレベルパッケージング)、IC基板で使うウェット薬液を分析・監視する | QualiSurf シリーズ、Quali-Fill Libra シリーズ、QualiLab Elite シリーズ |
| その場プロセス管理 | 製造中のウェハ環境(温度など)を直接測る | SensArray 製品群 |
さらに他の2セグメントにも後工程向けがあります 事実。
| セグメント | 後工程での役割 | 製品名 |
|---|---|---|
| Specialty Semiconductor Process | エッチング、プラズマダイシング、成膜などのウェハ処理技術。プラズマダイシングはウェハを刃物ではなくプラズマで切り分ける、後工程そのものの工程 | SPTS Omega/Sigma/Delta/Osprey シリーズ、Primaxx シリーズ、Xactix シリーズ、SPTS Mosaic シリーズ、MVD シリーズ |
| PCB and Component Inspection(PCB側) | PCBとIC基板市場向けの直接描画、検査、光学的成形、インクジェット・アディティブ印刷 | Orbotech Corus/Infinitum/Nuvogo/Diamond/Sprint/Neos 各シリーズ、Serena、Lumina、Frontline 製品群ほか |
| PCB and Component Inspection(Component側) | 先端および従来型の半導体パッケージング市場における品質管理と歩留まり改善のための検査・計測 | ICOS F26x、ICOS Tx シリーズ、Zeta-5xx/6xx |
シェアについて
プロセス制御市場や後工程検査市場におけるKLAのシェアを示す一次情報は見つかりませんでした 未確定/将来。 「プロセス制御で世界シェア○%」という数字は調査会社の推計であり、本稿では採用しません。 会社自身の表現は「当社の既存市場の多くにおける競争上の地位の強さは、 主として当社の先進的な技術によるものである」という、 シェアの数値を伴わない記述にとどまります 事実。
一次情報から確実に言えるのは次の3点です。
- FY2024・FY2025・FY2026の3年とも、売上の10%を超える顧客はTSMC 1社だけである 事実。KLAは3社の中で唯一、顧客名を実名で開示している
- 「Packaging Manufacturing」が製品一覧の独立した行として立っている ― 会社が後工程を独立した事業領域として扱っていることの一次情報 事実
- FY2026のR&Dの主な活動として「前工程半導体および先端パッケージング向けのプロセス制御・プロセス実現ソリューションの開発」が挙げられている 事実
8. 直近の投資計画
FY2026の研究開発費US$15億3,212万に対し、設備投資はUS$3億7,595万。 一方で株主還元はUS$33億5,000万と、研究開発費と設備投資の合計を上回っています 本稿の計算。 自社で大きな工場を持つ必要がないビジネスなので、稼いだ現金は研究開発と株主に回る構造です。 なお会社は10-Kで、既存の製造能力について 「計画中の拡張と運用改善と合わせて、現在の要件と見込まれる短期的な成長を満たすのに十分である」 と述べています 事実。 新工場の建設計画は公表されていません 未確定/将来。
9. 提携している大手企業
KLAは法定開示書類の中で、具体的な提携先企業をほとんど挙げていません 未確定/将来。 Applied Materialsのように共同研究の相手を四半期ごとに実名発表する会社とは、情報開示の性格が違います。 本稿で一次情報から確認できた企業関係は、下の表の内容がすべてです。
| 相手 | 関係の種類 | 一次情報の内容 |
|---|---|---|
| TSMC | 顧客 | FY2024・FY2025・FY2026の各年度で、売上の10%超を占めた唯一の顧客として10-Kに実名で記載。主にSemiconductor Process Controlセグメント。具体的な比率と取引額は非開示 |
| 旧Orbotech | 買収済みブランド | PCB and Component Inspectionセグメントの製品名に「Orbotech」ブランドが多数残る。IC基板の直接描画・検査を担う |
| 旧SPTS | 買収済みブランド | Specialty Semiconductor Processセグメントの製品名が「SPTS」ブランド。英国の研究開発拠点と結びついている |
| 旧Tencor Instruments | 合併相手 | 1997年4月にKLA Instrumentsと合併し、KLA-Tencor Corporationとなった。Tencorの事業開始は1976年 |
後工程のサプライチェーンでKLAと結びつけて語られる企業(OSAT各社、基板メーカー、材料メーカー)については、 KLA側の一次情報に名前が出てこないため、本稿では提携として扱いません 未確定/将来。
10. 今後のこの分野における存在感
事実として確定していること
| 事実 | 後工程への含意 |
|---|---|
| 10-Kが「先端パッケージング事業の大きな成長」を明記 | 会社自身が後工程を成長領域として位置づけている |
| 製品一覧に「Packaging Manufacturing」が独立した行として存在 | 後工程は付随事業ではなく、名前のついた製品ラインである |
| PCB and Component Inspectionが+21%成長、主因は先端パッケージングへの顧客投資 | IC基板とパッケージ済みIC検査の需要が実際に増えている |
| 台湾+13.7%、韓国+26.2%。理由として先端パッケージングとHBMを明示 | 後工程の主戦場である2地域が伸びている |
| 3年連続でTSMCが唯一の10%超顧客 | 最先端パッケージングの発注元と直結している |
| FY2027第1四半期の売上見通しはUS$40億±2億 | 会社は成長の継続を前提に置いている |
見通し
未確定/将来 上の事実から素直に読めば、後工程におけるKLAの存在感は強まる方向です。 理屈は単純で、後工程で積む層が増えるほど、 1つのパッケージに閉じ込められる価値が上がり、失敗したときの損失も上がるからです。 検査装置は「保険」に似ていて、守るべき資産の価値に比例して需要が増えます。 CEOのRick Wallaceも第4四半期の発表で 「AIインフラの構築は、KLAの市場をリードするプロセス制御製品群が有利な位置にある 先端パッケージングでも新しい成長機会を生んでいる」と述べています 事実。
未確定/将来 一方で、検査装置には構造的な弱点もあります。 検査は「省ける工程」であるということです。 会社自身が10-Kのリスク要因で、 「製造プロセスの変更が顧客にとって非常に高コストになる場合、 顧客は一部技術の検査・計測のサンプリング率を下げることでプロセス制御装置の予算を削りうる」 と書いています 事実。 歩留まりが安定してくれば、全数検査は抜き取り検査に変わる。 先端パッケージングの歩留まりが今後どこまで安定するかが、この事業の天井を決めます。
11. この企業が抱えるリスク
| リスク | 内容 | 裏づけとなる数字・記載 |
|---|---|---|
| 対中輸出規制 | 米商務省BISの規則が中国顧客への販売・サービス提供能力に影響する。エンティティリスト、直接製品規則、先端ノード工場向けの許可要件などが列挙されている | FY2026の中国向け売上はUS$40億4,836万で全体の29.8%。会社は「輸出規制が先端技術の一部取引に影響した」と明記 |
| 関税と貿易制限 | 関税、報復的な貿易措置、関税の権限・実施・還付手続の不確実性をリスクとして列挙 | 10-Kの冒頭リスク一覧に記載 |
| 顧客集中 | 3年連続でTSMC 1社が売上の10%超。比率自体は非開示 | 10-Kの記載 未確定/将来 |
| 検査の「省略」 | プロセス変更が高コストになると、顧客が検査のサンプリング率を下げて予算を削る可能性を会社が明記 | 10-Kのリスク要因に記載。検査専業ゆえの固有リスク |
| AIによる自社事業の陳腐化 | AI駆動の設計・検証・テスト、チップレット、先端パッケージング、新材料が、検査・計測の要件を変え、既存製品ラインやIPの価値を下げうると会社が明記 | 10-Kのリスク要因に記載。先端パッケージングが機会であると同時にリスクとしても挙がっている点が特徴 |
| 業界の循環性 | 顧客の設備投資計画に売上が左右される。FY2024には実際に減収している | FY2023 US$104.96億 → FY2024 US$98.12億(−7%)本稿の計算 |
10-Kの同じリスク項目の中に、「先端パッケージング」が陳腐化リスクの要因として並んでいるのは印象的です。 会社の言い分は、AI駆動の設計や新しいパッケージ方式が 検査・計測の要件そのものを変えてしまうかもしれない、というものです。 材料の側でも同じことが起きます。 はんだバンプからハイブリッドボンディングへ移れば、フラックスもアンダーフィルも要らなくなる工程が出てくる。 後工程の技術転換は、装置メーカーにとっても材料メーカーにとっても、 需要の拡大と既存製品の消滅が同時に来るという構造をしています。 KLAがそれをリスク要因として明文化しているのは、むしろ誠実な開示だと言えます。
12. 用語集
- プロセス制御
- 製造した半導体を検査・計測し、欠陥や寸法のずれを見つけて工程にフィードバックすること。ウェハに手を加えないのが特徴。
- 歩留まり
- 投入した材料のうち、良品として出てきた割合。半導体の収益性を最も左右する指標。
- WLP
- Wafer Level Packaging。ウェハを切り分ける前の状態でパッケージを作る方式。丸いウェハの上で処理する。
- PLP
- Panel Level Packaging。丸いウェハではなく四角い大型基板の上でパッケージを作る方式。1枚から取れる個数が増える。
- IC基板
- チップを載せてプリント基板とつなぐための中間基板。ABFフィルムなどのビルドアップ材が使われる。
- プラズマダイシング
- 回転刃ではなくプラズマでウェハを切り分ける方法。チッピング(欠け)が出にくく、極薄のチップを切るのに向く。
- レチクル
- 露光装置に入れる回路パターンの原版。ここに欠陥があると、焼き付けたウェハすべてが不良になる。
- 10-K
- 米国上場企業が米国証券取引委員会(SEC)に提出する年次報告書。監査済みで、記載内容に法的責任が伴う。
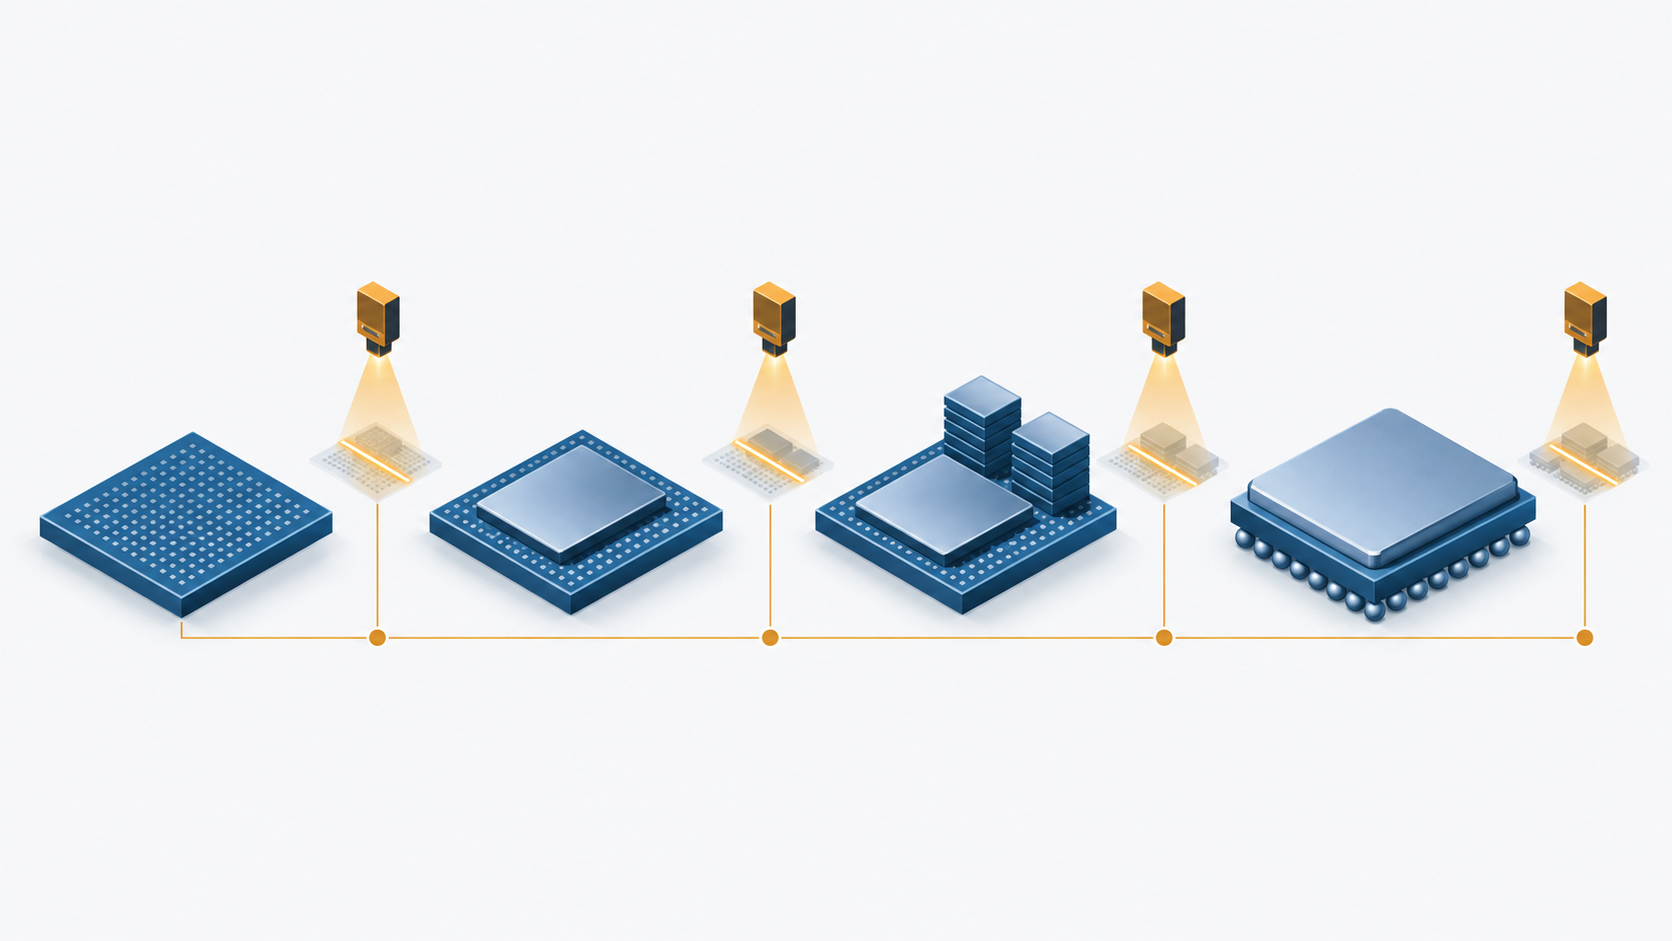 AI生成・概念図
13. 出典
- KLA Corporation Form 10-K for the fiscal year ended June 30, 2026(米国SEC提出、2026年8月6日)。売上高・純利益・研究開発費・設備投資、セグメント別売上、製品カテゴリー別売上、地域別売上、従業員数と構成、顧客集中度(TSMC)、製品一覧(Packaging Manufacturingを含む)、拠点、株式分割、配当、リスク要因。 https://www.sec.gov/Archives/edgar/data/319201/000031920126000027/klac-20260630.htm
- KLA Corporation FY2026 第4四半期・通期決算発表(Form 8-K 添付資料 Ex-99.1、2026年7月28日)。第4四半期売上US$36.58億、通期売上US$135.8億、株主還元額、FY2027第1四半期の見通し、CEOコメント、10対1の株式分割。 https://www.sec.gov/Archives/edgar/data/319201/000031920126000024/exhibit991earningsrelease7.htm
- KLA Corporation Form 10-K for the fiscal year ended June 30, 2025(米国SEC提出、2025年8月8日)。FY2025および過年度の売上高・純利益・研究開発費・設備投資。 https://www.sec.gov/Archives/edgar/data/319201/000031920125000024/klac-20250630.htm
- 米国SEC EDGAR XBRL company facts API(CIK 0000319201)。FY2022〜FY2026の売上高・純利益・売上原価・研究開発費・設備投資(各年度の10-Kから抽出された値)。 https://data.sec.gov/api/xbrl/companyfacts/CIK0000319201.json
14. 主張と出典の対応表
最終更新:2026年9月21日/Troy Technical
本稿の数値はすべてKLA Corporationが米国証券取引委員会(SEC)に提出した法定開示書類および同社の公式発表に基づきます。調査会社の推計値・報道ベースの数値は使用していません。