COMPANY PROFILE / 半導体後工程
キンサス(景碩科技)
― 台湾3番手のパッケージ基板メーカーが、AIの波にどう乗っているか
Kinsusは台湾のICパッケージ基板(サブストレート)メーカーです。 同社は自社の年報で、サーバー向けの高多層ABF基板が 「イビデン、UMTC(Unimicron)、Kinsusのような企業に集中しつつある」と書いています ――つまり自らを、この分野の少数の当事者のひとつとして位置づけています。 味の素のABFを買って基板を作る側であり、チップを基板に載せるOSATとも違う。 その立ち位置を、同社の年報・月次売上・法人説明会資料の数字だけで追います。
- 30秒でわかるKinsus(基本データ)
- ロゴと社名の表記について
- 何をしている会社か ― 基板事業と光学事業
- 企業規模 ― 過去5年の売上高
- 企業カテゴリーと、後工程業界での立ち位置
- 拠点と工場のある国
- 半導体後工程における主力製品とそのシェア
- 直近の投資計画
- 提携している大手企業と、開示されている顧客
- 今後のこの分野における存在感
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるキンサス
(39,351百万NT$)前年比+28.9%。当期純利益 NT$27億(2,717百万NT$)
(ICパッケージ基板)売上の82.1%が基板事業、17.9%が光学事業
Kinsusはこの3社(イビデン・Unimicron・Kinsus)のなかで最も規模が小さく、業績の振れ幅が最も大きい会社です。 売上はAIブーム前の2022年にNT$424億でピークを打ち、2023年にNT$268億へ36.8%落ち、 2025年にNT$394億まで戻しました 本稿の計算。 しかも2025年は増収なのに売上総利益率は28.4%→21.1%へ下がっています 本稿の計算。 「AI需要で基板メーカーは全部儲かっている」という単純な話ではない、ということが この会社の数字からは読めます。理由は第4節と第7節で見ます。
2. ロゴと社名の表記について
Kinsusのロゴは同社の登録商標です。本稿では生成画像やイラストによる再現は行わず、 掲載する場合は公式サイトから取得した正規のロゴ画像を上の枠に設置してください。 AIで「それらしく」描き起こしたロゴは、商標としても事実としても誤りになります。
表記の注意:中国語の正式社名は景碩科技股份有限公司、 英文社名は KINSUS INTERCONNECT TECHNOLOGY CORP. です。 日本語では「景碩科技」または「キンサス」と書かれますが、 定訳がないため本稿では「Kinsus(景碩科技)」を用います。 「碩」は日本語の常用漢字にない字なので、記事中での表記ゆれに注意してください。
公式サイト:https://www.kinsus.com.tw/en3. 何をしている会社か ― 基板事業と光学事業
2025年の連結売上の内訳は、会社の区分で2つだけです 事実。
| 事業部門 | 売上高(千NT$) | 構成比 |
|---|---|---|
| 基板事業(Division of substrates) | 32,311,845 | 82.11% |
| 光学事業(Division of Optics) | 7,039,251 | 17.89% |
| 合計 | 39,351,096 | 100.00% |
※半導体に関係するのは基板事業のほうです。光学事業は台湾・桃園にある子会社PegaVision(晶碩光學)が担っていますが、その製品内容はKinsus側の一次情報では確認できませんでした 未確定/将来。
基板事業の製品は、ICパッケージ基板の各種です。年報が挙げている現行製品を、噛み砕くとこうなります 事実。
- PBGA/MCM-BGA
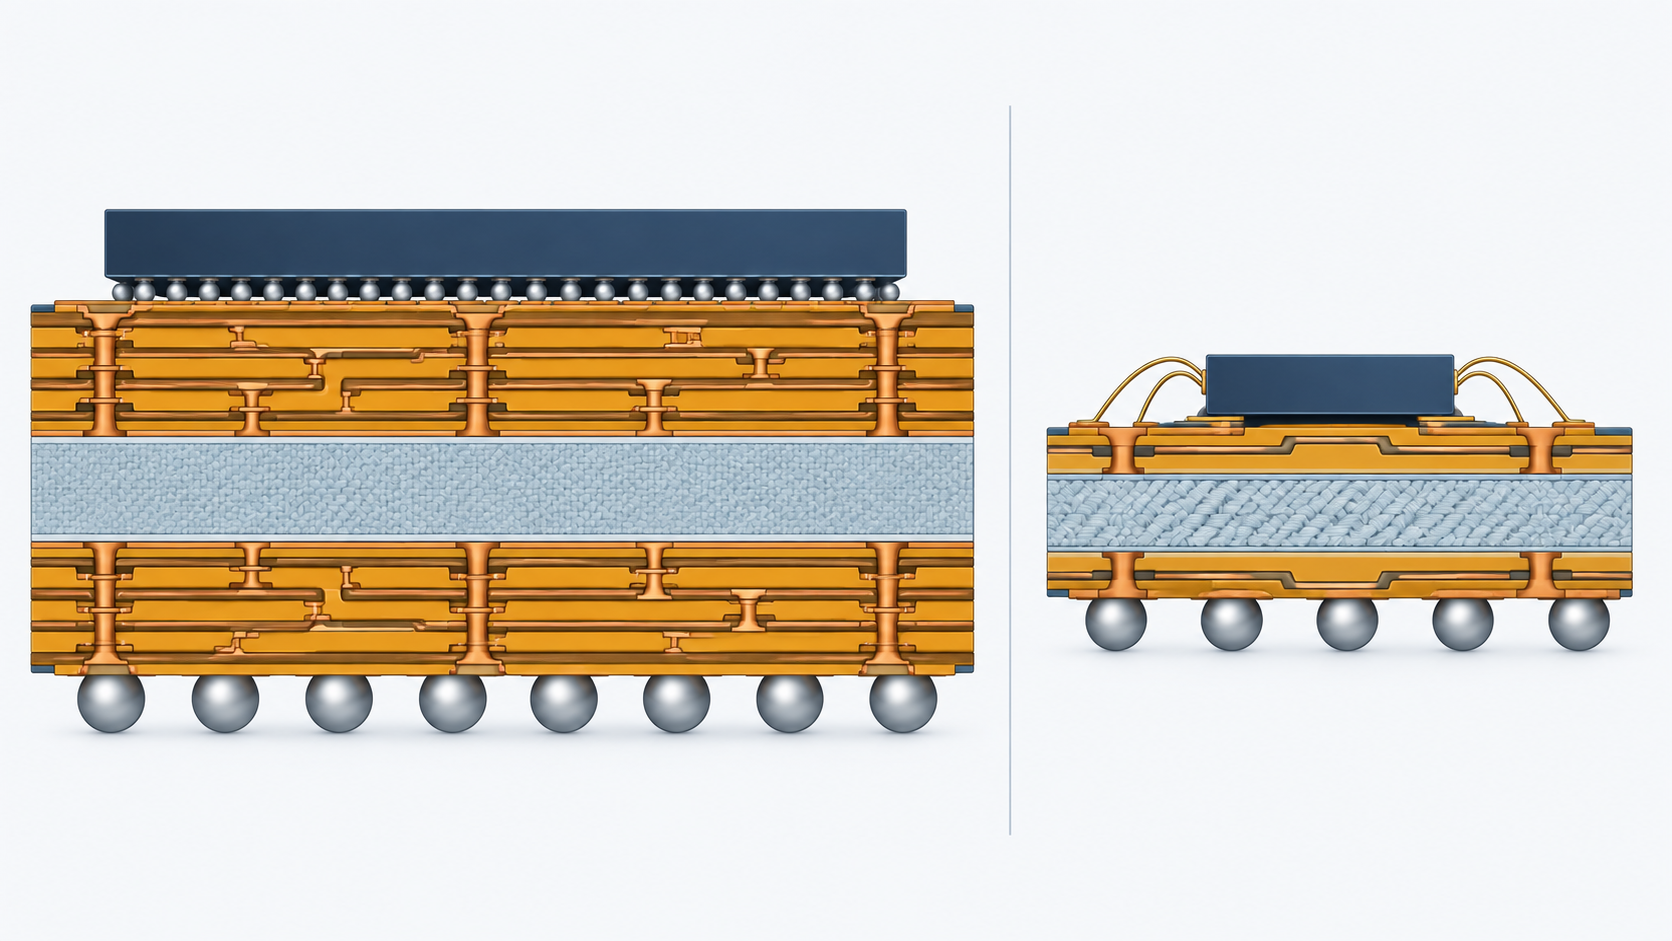
- チップを樹脂基板に載せ、裏面にはんだボールを格子状に並べたパッケージ用の基板。MCMは複数チップを1つに載せるもの。
- FCBGA(=ABF基板)
- チップを裏返して基板に直接接合するタイプ。大型・高発熱のチップ向けで、層間絶縁材にABF系材料を使う。AIサーバーで問題になるのはこれ。
- FCCSP/CSP
- チップとほぼ同じ大きさに収めた小型パッケージ用の基板。スマートフォンなどに使う。
- コアレス基板
- 基板の中心にある硬い芯材(コア)を使わずに作る薄型基板。薄さが必要な用途向け。
- 部品内蔵基板
- 受動部品や能動部品を基板の内部に埋め込んだもの。表面の実装面積を減らせる。
- COF(Chip on Flex)
- フレキシブル基板の上にチップを実装する形式。ディスプレイのドライバICなどに使う。
年報の「競争上の強み」の項に、こう書かれています。 「当社は全工程を自社で持つ専門工場を有し、ABF基板とBT基板の双方についてワンストップのソリューションを提供できる。 加えてAIによる工程モニタリング技術も導入している」 事実。
ABFとBTは層間絶縁材の系統が違い、材料も工程条件も別物です。 ABFはフィルムを真空ラミネートして積層するのに対し、BTはガラス繊維入りのプリプレグを使う。 同じ工場で両方を回すには、設備も品質保証の体系も二重に持つ必要があります。 それを「強み」として書くということは、顧客が世代や製品ごとに材料系統を使い分けているということであり、 材料を納める側から見れば、ABFへの一本足ではない需要がまだ残っているという意味でもあります。
4. 企業規模 ― 過去5年の売上高
| 年 | 売上高(千NT$) | 売上総利益(千NT$) | 売上総利益率 | 営業利益(千NT$) | 当期純利益(千NT$) |
|---|---|---|---|---|---|
| 2021年 | 35,672,763 | 10,525,845 | 29.5% | 5,004,566 | 4,492,108 |
| 2022年 | 42,441,054 | 15,711,556 | 37.0% | 9,576,339 | 7,933,470 |
| 2023年 | 26,832,187 | 6,757,506 | 25.2% | 1,042,247 | 1,170,402 |
| 2024年 | 30,534,979 | 8,667,725 | 28.4% | 1,095,419 | 1,331,050 |
| 2025年 | 39,351,096 | 8,314,409 | 21.1% | 2,669,813 | 2,717,328 |
※売上総利益率は本稿の計算 本稿の計算。2025年は増収・増益でありながら、利益率は5年で最低の水準です。なお当期純利益には非支配株主持分(光学事業の子会社など)が含まれており、親会社株主に帰属する金額はこれより小さくなります。
読み方はこうです。2022年の営業利益NT$95億76百万・営業利益率22.6%が、この会社の「良かったとき」の姿 本稿の計算。 2023年にスマートフォン・パソコン向けが崩れて営業利益は10分の1近くまで落ち、 2025年に売上はかなり戻したものの、営業利益はまだNT$26億70百万(6.8%)にとどまります。
2026年はさらに増えています。月次売上公告によれば、2026年1〜8月の累計はNT$329億60百万で、 前年同期のNT$249億53百万から+32.1% 本稿の計算。 8月単月はNT$48億10百万で、前年同月比+40.6%でした 事実。
5. 企業カテゴリーと、後工程業界での立ち位置
カテゴリーはメーカー(基板メーカー)です。 Kinsusの法人説明会資料には、半導体サプライチェーンの図が英中2言語で載っていて、 そこでの並びがそのまま答えになっています 事実。
| 会社資料での呼び方 | やっていること | 代表的な企業 |
|---|---|---|
| IC Design(Fabless) | チップを設計する。工場は持たない | NVIDIA、AMD ほか |
| Foundry | ウェハを作る(前工程) | TSMC、UMC ほか |
| Substrate house (Kinsusはここ) | 材料を買い、チップを載せる基板を作る | Kinsus、Unimicron、イビデン ほか |
| OSAT | 基板にチップを載せ、封止し、検査する | ASE Group、Amkor ほか |
※会社の図では、Foundryから「Wafer」が、Substrate houseから「Substrate」が、それぞれOSATへ流れ、OSATが「IC Packaging」を行うという構造で描かれています。
OSATは基板を作りません。買ってきた基板にチップを載せるのが仕事です。 だから基板が届かなければ、OSATの設備がいくら空いていてもパッケージは完成しません。 年報の表現を借りれば、パッケージ基板は 「半導体パッケージング産業にとっての原材料、あるいはキャリア部品」 であり、Kinsusの販売先は「国内外のICパッケージング業者、設計業者、システム業者」です 事実。
そしてAI向けの基板は、大型化・高多層化が進むほど1枚あたりの工程数が増え、 同じ設備で作れる良品の枚数が減ります。 増設には工場の建屋から必要で、数年単位の時間がかかる。 需要が伸びる速さに対して、供給が構造的に遅れる――これが「基板がボトルネック」と言われる中身です。
6. 拠点と工場のある国
製造拠点は台湾と中国の2か国、これに米国カリフォルニア州の販売子会社が加わります 事実。
| 拠点 | 国 | 位置づけ |
|---|---|---|
| 石磊(Shih-Lei)工場 | 台湾(桃園市新屋区) | 本社所在地。ICパッケージ基板 |
| 清華(Tsing-Hua)工場 | 台湾(桃園市新屋区) | ICパッケージ基板 |
| 新豊(Xing-Feng)工場 | 台湾(新竹県新豊郷) | ICパッケージ基板 |
| 楊梅(Youth)工場 | 台湾(桃園市楊梅区) | 2021年に取得。今後の高付加価値品の生産拠点と会社が明記 |
| 統碩科技(Kinsus Suzhou) | 中国(江蘇省蘇州市) | 輸出加工区内の製造子会社 |
| Piotek Computer(蘇州) | 中国(江蘇省蘇州市) | 同じ輸出加工区内のグループ会社 |
| Kinsus USA | 米国(カリフォルニア州サンタクララ) | 販売・技術サポート拠点(製造なし) |
| PegaVision(晶碩光學) | 台湾(桃園市) | 光学事業を担う子会社 |
※法人説明会資料では、台湾のIC基板工場を「第1・第2工場」「第5・第6工場」と呼んでいます。各拠点の生産能力は公表されていません 未確定/将来。
Kinsusは米国カリフォルニア州サンタクララに子会社を置いています。ここに工場はありません。 にもかかわらず拠点を構える理由は、顧客であるファブレス半導体企業の設計部門がそこにいるからです。 パッケージ基板は、チップの設計が固まる前から基板側の設計制約(層数、配線ピッチ、反り、熱膨張)を すり合わせないと成立しません。 販売地域別で米国向けが24.7%と台湾向け(25.6%)に匹敵するのは、その結果です 事実。 材料を納める側から見れば、採用の判断が台湾の工場ではなく米国の設計現場で先に動くことがある、 ということを意味します。
7. 半導体後工程における主力製品とそのシェア
会社自身が書いている競争構造
Kinsusの年報には、パッケージ基板市場についてこう書かれています 事実。
「世界のIC基板市場は日本・台湾・韓国が占めており、3者でほぼ均等に分け合っている。 サーバー向けの高多層ABF基板は、イビデン、UMTC(Unimicron)、Kinsusのような企業に、ますます集中しつつある。 加えてメモリ分野では、韓国のSIMMTECHがグループ会社SK hynixの支援を受けて高いシェアを持つ。 注目すべきは、ローエンドのABF基板とBT基板が現在供給過剰にあることである。 中位から下位の基板製品については、一部の競合が市場から退出するにつれ、 規模の経済を持つ既存企業に受注が集まりつつある」
ここが重要です。会社自身が「高多層ABF基板は集中が進む」一方で「ローエンドABFとBTは供給過剰」だと書いている。 つまり同じ「パッケージ基板」でも、上と下で市況がまったく違うということです。 2025年に売上が+28.9%伸びながら売上総利益率が21.1%へ下がった理由も、この構造で説明がつきます 本稿の計算。
シェアについて ― ここは正直に書きます
Kinsusは自社の市場シェアを数値で開示していません。 年報にある「日本・台湾・韓国で3等分」「CAGR 10.9%」といった市場の数字は、 いずれも調査会社Prismarkのレポートを出所として明記したものであり、一次情報ではありません。 本稿はこれらを採用しません 未確定/将来。 採用するのは、会社自身の観察として書かれた競争構造の記述(上のボックス)と、 実際の売上・利益の数字だけです。
開発中の技術
年報とトップメッセージが挙げている開発項目は、次のとおりです 事実。
| 開発項目 | ねらい |
|---|---|
| ABF FC-BGA基板の能力拡大 | 多層化・高周波高速化への中長期の対応。会社が「重要な生産販売方針」の筆頭に挙げている |
| ガラスコア基板と光電共封止(CPO) | 顧客の研究開発に継続的に参加し、必要な材料系と工程を作り込む |
| 超低膨張・高Tg・高ヤング率の基材の導入 | 大型化に伴う反りと熱応力への対応 |
| 超微細配線(8µm未満)、接点ピッチ30µm未満 | チップ側の微細化に基板側を追随させる |
| 超微細ビア(直径30µm以下)、ビアフィリング | 層間接続の高密度化 |
| 高多層コアレス基板、部品内蔵基板 | 薄型化と実装密度の向上 |
8. 直近の投資計画
投資の中心は楊梅(Youth)工場です。年報の「重要な設備投資の影響」の項には、 「当社は2021年にYouth工場を取得し、順次工場棟の建設と生産設備の購入を進めてきた。 この施設は今後数年間、高付加価値品の生産拠点となる」と書かれています 事実。
資金面では、2026年3月に7,000万株の現金増資を実施しました。 払込資本金はNT$45億6,926万からNT$52億6,926万へ増えています 事実。 発行済株式数は456,926千株から526,926千株となり、株式数が15.3%増えた計算になります 本稿の計算。
Kinsusは工場別の投資額も、増設によって生産能力が何倍になるかも公表していません 未確定/将来。 また、2026年3月の現金増資の使途についても、年報は 「資金調達計画の執行状況はMOPS(公開資訊觀測站)を参照のこと」として、 年報本体には記載していません 事実。 したがって「増資資金がABF基板の増設に充てられる」と断定することは、本稿ではしません。
9. 提携している大手企業と、開示されている顧客
資本関係:実質的な親会社はEMSのPegatron
Kinsusの大株主上位3社は、いずれも和碩聯合科技(Pegatron Corporation)の100%子会社である投資会社です 事実。
| 株主 | 持株数 | 持株比率 | 親会社 |
|---|---|---|---|
| Asus Investment Co., Ltd. | 67,037,104株 | 12.72% | Pegatronグループ |
| Asustek Investment Co., Ltd. | 64,924,007株 | 12.32% | Pegatron Corp.(100%) |
| Asuspower Investment Co., Ltd. | 61,939,567株 | 11.76% | Pegatron Corp.(100%) |
| 上位3社の合計 | 193,900,678株 | 36.80% | ― |
※2026年3月29日時点。年報は Asustek Investment と Asuspower Investment について「Pegatron Corp. 100.00%」と明記しています。Asus Investment については年報の同じ表に記載がないため、Pegatronの完全子会社かどうかは本稿では断定しません 未確定/将来。合計比率は本稿の計算 本稿の計算。会長のLiao, Sih-Jheng氏はPegatron Corp.のCOO、その他の取締役にもPegatron幹部が並びます。
顧客:記号で開示される
| 区分 | 2024年 | 2025年 |
|---|---|---|
| 最大顧客 | A NT$3,273百万(10.72%) | A NT$7,677百万(19.51%) |
| 第2位顧客 | B NT$2,990百万(9.79%) | B NT$3,633百万(9.23%) |
| 第3位顧客 | D NT$1,759百万(5.76%) | C NT$2,051百万(5.21%) |
| 最大仕入先 | A NT$1,380百万(仕入の12.76%) | A NT$2,194百万(仕入の14.23%) |
※顧客・仕入先の実名は開示されていません。記号は年ごとに付け替えられる可能性があるため、「2024年のA」と「2025年のA」が同一企業かどうかも一次情報からは確定できません 未確定/将来。
Kinsusは年報でABF基板という語を繰り返し使っていますが、 味の素(Ajinomoto)という企業名は年報・法人説明会資料のいずれにも出てきません。 主要仕入先も記号で開示されるだけです。 会社が述べているのは、主要原材料として 「金(カリウム金)、基材、透明フィルム、銅箔、化学薬品」を購入しており、 「いったん材料が承認されると材料を変更することは起こりにくいため、 サプライヤーは2〜3社しか維持していない」というリスク記載までです 事実。 したがって本稿では、個別の材料メーカーとの取引関係は扱いません 未確定/将来。
10. 今後のこの分野における存在感
ここは予測になるので、判断の根拠となる事実と、そこから導かれる見通しを分けて書きます。
事実として確定していること
| 事実 | 後工程への含意 |
|---|---|
| 2025年の売上は前年比+28.9%、2026年1〜8月はさらに+32.1% | 需要の回復はこの会社にも及んでいる |
| 同じ2025年に売上総利益率は28.4%→21.1%へ低下 | 増えた売上が高採算品だけではない。製品ミックスの問題が残る |
| 会社自身が「ローエンドABFとBTは供給過剰」と明記 | 基板といっても上と下で市況が分かれている |
| 最大顧客の比率が10.7%→19.5%(金額2.3倍) | 伸びは特定顧客から来ており、集中が進んでいる |
| 楊梅工場を「高付加価値品の生産拠点」と位置づけ | 上位市場へ軸足を移す意思がある |
| 2026年3月に7,000万株の現金増資(株式数+15.3%) | 借入だけでなく資本でも資金を手当てした |
見通し
未確定/将来 上の事実から素直に読めば、Kinsusの位置は「AI基板の当事者であるが、まだ主役ではない」あたりです。 高多層ABF基板の分野で自社をイビデン・Unimicronと並べて語れる技術と実績はあり、 売上も2026年に入って加速しています。 一方で、規模は同じ台湾のUnimicronの3割程度(NT$393億対NT$1,312億)にとどまり 本稿の計算、 利益率はまだ2022年の水準に戻っていません。
未確定/将来 分かれ目は製品ミックスを上へ動かしきれるかです。 会社が言うとおりローエンドABFとBTが供給過剰なら、そこにいる限り利益率は戻りません。 楊梅工場の立ち上げと、最大顧客との取引拡大が、その移動を実現できるかどうか。 逆に、上位市場の増設が同業他社でも同時に進むため、 2028年以降に高多層ABFまで供給過剰になるシナリオも排除できません。 いずれも一次情報からは確定できない領域です。
11. この企業が抱えるリスク
Kinsus自身が年報のリスクの項で挙げている内容を、後工程の文脈で重要なものに絞って整理します 事実。
| リスク | 内容 | 裏づけとなる数字 |
|---|---|---|
| 材料の供給元集中 | 会社は「いったん材料が承認されると変更は起こりにくく、サプライヤーは2〜3社しか維持していない」と明記。主要原材料は金、基材、透明フィルム、銅箔、化学薬品 | 年報「製品の売買に伴うリスク」の記載 |
| 原材料価格 | 2025年後半からガラスクロスや銅箔の不足が出始め、銅・金価格の上昇が2026年の増収と粗利を圧迫すると会長が明記。対策は新規サプライヤーの開拓と価格改定 | 2025年 Annual Report 株主への報告 |
| 利益率の低下 | 増収でありながら売上総利益率は5年で最低の21.1%。売上原価は+41.9%と売上の伸び(+28.9%)を上回った | 売上総利益率 28.4%→21.1% 本稿の計算 |
| 顧客集中 | 会社は「ICパッケージ基板は国内外の主要IC設計企業に販売しており、用途が広いため販売集中のリスクからは自由である」と記載しているが、最大顧客の比率は1年で10.7%から19.5%へ上昇している | 年報の顧客別開示 本稿の計算 |
| 業績の振れ幅 | 2022年から2023年にかけて売上が36.8%減、営業利益は89.1%減という実績がある | 2023年 Annual Reportの5年要約 本稿の計算 |
| 為替・金利 | 輸出の見積通貨は米ドル、長期借入と主要な輸入品も米ドル建て。2025年の為替差益は売上の0.10%、支払利息は税引前利益の12.68% | 年報のリスク評価 |
Kinsusを追うときに最も情報量が多いのは、月次売上と売上総利益率の組み合わせです。 月次売上は毎月公表され、四半期の連結財務諸表で粗利率が分かります。 売上が伸びているのに粗利率が下がっている期間は、下位製品で数量を取りに行っている期間。 2025年はまさにそれでした。逆に粗利率が上がり始めたら、楊梅工場の高付加価値品が効き始めた合図になります。
材料の観点では、会社が挙げている「超低膨張・高Tg・高ヤング率の基材」「超微細ビア30µm以下」 「接点ピッチ30µm未満」が、そのまま要求スペックの方向です 事実。 ABF一本ではなくBTも並行して持つ体制なので、2系統の材料に対する評価が同じ会社の中で走る点も、 提案する側には効いてきます。
12. 用語集
- ICパッケージ基板
- 半導体チップを載せ、外部の回路基板とつなぐ小さな多層基板。年報では「パッケージング産業の原材料、またはキャリア部品」と説明されている。
- FCBGA/ABF基板
- チップを裏返して基板に直接接合する形式の基板。層間絶縁材にABF(味の素ビルドアップフィルム)系の材料を使うため、業界では「ABF基板」と呼ばれる。AI用GPUやサーバーCPU向け。
- BT基板
- ビスマレイミド・トリアジン樹脂系の材料を使う基板。スマートフォン用プロセッサやメモリなど、比較的小型のチップ向け。
- PBGA
- Plastic Ball Grid Array。樹脂基板の裏面にはんだボールを格子状に並べたパッケージ。ワイヤーでチップと基板をつなぐ方式が多い。
- コアレス基板
- 基板中央の硬い芯材を使わない薄型基板。薄くできる一方、反りの制御が難しい。
- Tg(ガラス転移温度)
- 樹脂が硬い状態から軟らかい状態へ変わる温度。高いほど高温の実装工程に耐える。
- CPO(光電共封止)
- Co-Packaged Optics。光の送受信部品をチップと同じパッケージに収め、配線の消費電力と遅延を下げる技術。Kinsusの開発項目に挙がっている。
- MOPS(公開資訊觀測站)
- 台湾の法定開示システム。上場企業の年報・財務諸表・資金使途の執行状況などが提出される。Kinsusの年報も参照先として明記している。
 AI生成・概念図
13. 出典
- KINSUS INTERCONNECT TECHNOLOGY CORP. 2025 Annual Report(英文サマリー版、2026年4月22日発行)。株主への報告(2025年の連結売上・純利益、原材料不足と価格上昇)、事業内容と事業部門別売上、現行製品と開発予定製品、市場シェアに関する記述、販売地域別売上、主要顧客・主要仕入先(記号開示)、従業員構成、財務状況・経営成績、キャッシュフロー、設備投資、リスク評価、資本金の変遷と主要株主、工場一覧。英文版は中国語版の要約訳であり、正式なものは中国語版である旨が同報告書に明記されています。kinsus.com.tw/upload/media/ir/…/2025 Annual Report.pdf
- KINSUS INTERCONNECT TECHNOLOGY CORP. 2023 Annual Report(英文サマリー版)。「過去5会計年度の要約連結貸借対照表および要約連結包括利益計算書」(2019〜2023年の売上高・売上総利益・営業利益・当期純利益・1株当たり利益)。kinsus.com.tw/upload/media/ir/…/2023 Annual Report.pdf
- KINSUS INTERCONNECT TECHNOLOGY CORP. 月次売上公告(Monthly Revenue、公式サイト)。2024年・2025年・2026年1〜8月の月次連結売上高と前年同月比。https://www.kinsus.com.tw/en/annual/monthly_revenue
- KINSUS INTERCONNECT TECHNOLOGY CORP. 法人説明会資料(2026年2月)。半導体サプライチェーンにおけるSubstrate houseの位置、会社の基本情報(2000年9月設立、2004年11月上場、資本金NT$45.69億=US$1.45億)、拠点一覧、IC実装の階層、先端パッケージと光電共封止の解説。kinsus.com.tw/upload/media/ir/Investor/1150310法說會.pdf
- KINSUS INTERCONNECT TECHNOLOGY CORP. Global Locations(公式サイト)。台湾4工場、中国蘇州の2社、米国サンタクララ子会社の所在地。https://www.kinsus.com.tw/en/html/global_locations/index
- 台湾証券取引所 公開資訊觀測站(MOPS)。Kinsusの年報が、法定開示情報および資金調達計画の執行状況の参照先として明記しているシステム。https://mops.twse.com.tw/
- KINSUS INTERCONNECT TECHNOLOGY CORP. 公式サイト(社名表記とロゴの確認用)。https://www.kinsus.com.tw/en
14. 主張と出典の対応表
| 本文の主張 | 区分 | 出典 |
|---|---|---|
| 正式名称、本社所在地、上場市場(台湾証券取引所3189)、発行済株式数526,925,960株 | 事実 | 出典1kinsus.com.tw/…/2025 Annual Report.pdf |
| 2000年9月設立、2004年11月1日上場、資本金NT$45.69億(会社による米ドル換算 US$1.45億) | 事実 | 出典4・1kinsus.com.tw/…/1150310法說會.pdf |
| 2025年 売上高39,351,096千NT$(+28.87%)、当期純利益2,717,328千NT$(+104.15%)、親会社単体売上32,349,689千NT$ | 事実 | 出典1kinsus.com.tw/…/2025 Annual Report.pdf |
| 2021〜2023年の売上高・売上総利益・営業利益・当期純利益 | 事実 | 出典2「過去5会計年度の要約連結包括利益計算書」kinsus.com.tw/…/2023 Annual Report.pdf |
| 5年分の売上総利益率(29.5%/37.0%/25.2%/28.4%/21.1%)、2023年の減収率36.8%、営業利益89.1%減 | 本稿の計算 | 出典1・2の金額から算出kinsus.com.tw/…/2023 Annual Report.pdf |
| 2026年1〜8月の累計売上32,959,684千NT$、8月単月4,809,631千NT$(前年同月比+40.58%) | 事実 | 出典3kinsus.com.tw/en/annual/monthly_revenue |
| 2026年1〜8月が前年同期比+32.1% | 本稿の計算 | 出典3の月次値を本稿で合計し比較kinsus.com.tw/en/annual/monthly_revenue |
| 事業部門別売上(基板32,311,845千NT$/82.11%、光学7,039,251千NT$/17.89%) | 事実 | 出典1kinsus.com.tw/…/2025 Annual Report.pdf |
| 販売地域別構成(台湾25.63%、米国24.74%、中国16.48%、日本12.63%、その他20.52%) | 事実 | 出典1kinsus.com.tw/…/2025 Annual Report.pdf |
| 現行製品の一覧(PBGA、MCM-BGA、FCBGA、FCCSP、コアレス、部品内蔵、COFほか)と開発予定製品 | 事実 | 出典1「事業の内容」kinsus.com.tw/…/2025 Annual Report.pdf |
| 「サーバー向け高多層ABF基板はイビデン、UMTC、Kinsusのような企業に集中しつつある」「ローエンドABFとBTは供給過剰」という記述 | 事実 | 出典1「市場シェア」の項kinsus.com.tw/…/2025 Annual Report.pdf |
| 「ABF基板とBT基板の双方についてワンストップのソリューションを提供できる」という記述 | 事実 | 出典1「競争上の強み」kinsus.com.tw/…/2025 Annual Report.pdf |
| サプライチェーン図(IC Design/Foundry/Substrate house/OSAT)と、基板が「パッケージング産業の原材料・キャリア部品」であるという記述 | 事実 | 出典4・1kinsus.com.tw/…/1150310法說會.pdf |
| 拠点一覧(台湾4工場、蘇州2社、サンタクララ子会社、PegaVision)と、楊梅工場が2021年取得・高付加価値品の生産拠点であること | 事実 | 出典5・1・4kinsus.com.tw/en/html/global_locations/index |
| 従業員6,735人とその職種・学歴構成、平均年齢35歳 | 事実 | 出典1kinsus.com.tw/…/2025 Annual Report.pdf |
| 有形固定資産41,936,711千NT$、設備前渡金8,000,746千NT$、投資活動によるCF −7,868,506千NT$、2026年の研究開発費見込み1,914,000千NT$ | 事実 | 出典1kinsus.com.tw/…/2025 Annual Report.pdf |
| 投資活動によるCFが売上の20.0%にあたること | 本稿の計算 | 出典1の金額から算出kinsus.com.tw/…/2025 Annual Report.pdf |
| 2026年3月の現金増資7,000万株、払込資本金がNT$45億6,926万→NT$52億6,926万 | 事実 | 出典1「資本金の変遷」kinsus.com.tw/…/2025 Annual Report.pdf |
| 株式数が15.3%増えたこと | 本稿の計算 | 出典1の株式数から算出kinsus.com.tw/…/2025 Annual Report.pdf |
| 大株主上位3社の持株数・比率、AsustekとAsuspowerがPegatron Corp.の100%子会社であること、会長がPegatronのCOO出身であること | 事実 | 出典1kinsus.com.tw/…/2025 Annual Report.pdf |
| 上位3社の合計36.80% | 本稿の計算 | 出典1の持株比率を本稿で合算kinsus.com.tw/…/2025 Annual Report.pdf |
| 顧客別・仕入先別の金額と比率(記号開示) | 事実 | 出典1「主要顧客・主要仕入先」kinsus.com.tw/…/2025 Annual Report.pdf |
| 最大顧客Aの金額が2.3倍、上位3社合計が26.3%→34.0% | 本稿の計算 | 出典1の開示金額から算出kinsus.com.tw/…/2025 Annual Report.pdf |
| リスク(原材料の供給元2〜3社、ガラスクロス・銅箔の不足、銅・金価格の上昇、為替・金利、顧客集中に関する会社見解) | 事実 | 出典1「株主への報告」「リスク評価」kinsus.com.tw/…/2025 Annual Report.pdf |
| KinsusとUnimicronの売上規模の比較(NT$393億対NT$1,312億、約3割) | 本稿の計算 | 出典1の売上高とUnimicronの公表売上高(131,241百万NT$)を本稿で比較。いずれも台湾ドル建てのため為替換算は行っていないkinsus.com.tw/…/2025 Annual Report.pdf |
| IC基板の市場規模、市場シェア、市場成長率(CAGR) | 未確定/将来 | 年報に記載はあるが、出所は調査会社Prismarkの推計であると年報自身が明記している。本稿では採用しない |
| 最大顧客A・第2位顧客Bおよび主要仕入先の実名、年をまたいだ記号の同一性 | 未確定/将来 | 台湾の年報は記号で開示する。本稿では特定しない |
| 味の素・ABFの供給元など個別の材料メーカーとの取引関係 | 未確定/将来 | Kinsus側の一次情報に企業名の記載がない。本稿では取引先として扱わない |
| 楊梅工場の投資額、増設による生産能力の増加倍率、2026年3月の増資の使途 | 未確定/将来 | いずれも年報本体に記載がない。本稿では推定しない |
| 光学事業(PegaVision)の製品内容 | 未確定/将来 | Kinsus側の一次情報では「Division of Optics」としか記載がない。本稿では断定しない |
| Asus Investment Co., Ltd. の親会社 | 未確定/将来 | 年報の institutional shareholder 一覧に記載がない。本稿では断定しない |
| 今後の存在感に関する見通し(第10節「見通し」) | 未確定/将来 | 本稿による解釈。事実欄の6項目から導出 |
最終更新:2026年9月21日/Troy Technical
本稿の数値はすべてKINSUS INTERCONNECT TECHNOLOGY CORP.が公表した年報・月次売上公告・法人説明会資料に基づきます。調査会社の推計値・報道ベースの数値は使用していません。金額は台湾ドル(NT$)表示で、本稿では為替換算を行っていません(資本金の米ドル換算値のみ、会社が公表した数値を併記しています)。