COMPANY PROFILE / 半導体後工程
アプライド・マテリアルズ(アプライド マテリアルズ)
― 前工程の最大手が、そのまま後工程に降りてきた
Applied Materialsは半導体製造装置の世界最大手です。本来はウェハに回路を作り込む「前工程」の会社で、 同社自身も売上の大半を前工程装置で稼いでいます。 にもかかわらず後工程(パッケージング)の記事に必ず名前が出るのは、 チップを積んだり並べたりするのに要る成膜・研磨・めっき・検査の装置を、同じ会社が作っているからです。 どこまでが公表された事実で、どこからが非開示なのかを、SEC提出書類と公式発表の数字だけで整理します。
- 30秒でわかるApplied Materials(基本データ)
- ロゴと社名の表記について
- 何をしている会社か ― 「材料工学の会社」という自己定義
- 企業規模 ― 過去5年の売上高
- 企業カテゴリーと、後工程業界での立ち位置
- 拠点と工場のある国
- 半導体後工程における主力製品とシェア
- 直近の投資計画
- 提携している大手企業
- 今後のこの分野における存在感
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるアプライド・マテリアルズ
ティッカー AMATSEC提出者番号 000-06920
(半導体製造装置)大学でも研究機関でもない。チップ自体は作らず、チップを作る機械を売る
US$5億2026年8月発表のTampinesキャンパス。FY2025の設備投資実績はUS$22億6,000万
Applied Materialsは「後工程向け売上がいくらか」を公表していません 未確定/将来。 先端パッケージング向けの装置は Semiconductor Systems という一つのセグメントの中に埋まっており、 製品別・工程別の内訳は開示されていないからです。 この記事で「後工程で何%」という数字が出てこないのは、書き漏らしではなく会社が出していないからです。 代わりに確認できるのは、どの装置を後工程向けとして発表したかという製品レベルの事実で、 こちらは四半期ごとの決算発表(8-K添付のプレスリリース)に具体名で載っています。
2. ロゴと社名の表記について
Applied Materialsのロゴは同社の登録商標です。
表記の特徴:法人名は Applied Materials, Inc.(カンマとInc.まで含む)ですが、 同社自身のプレスリリースでは2回目以降を Applied の一語で受けます。 日本語では「アプライド マテリアルズ」と中黒を入れずに書くのが同社の表記です。
公式サイト:https://www.appliedmaterials.com/(URLはForm 10-Kおよび公式プレスリリース中の記載による)3. 何をしている会社か ― 「材料工学の会社」という自己定義
Applied Materialsは自社を「materials engineering solutions(材料工学のソリューション)」の会社と説明しています 事実。 装置メーカーなのに「材料」と名乗るのは、同社の装置がやっているのが ウェハの上に薄い膜を積む/削る/平らにする/不純物を打ち込むという、 要するに材料を操作する仕事だからです。 露光機(ASML)のような「光で絵を描く」装置は作っていません。
報告セグメントは2つだけです 事実。
| セグメント | 中身 | FY2025 売上高 | 構成比 | 営業利益率 |
|---|---|---|---|---|
| Semiconductor Systems | 半導体を作る装置そのもの。成膜、エッチング、平坦化(CMP)、イオン注入、計測・検査、そして先端パッケージング | US$207億9,800万 | 73% | 35.5% |
| Applied Global Services(AGS) | 既に納めた装置の保守・部品・工場自動化ソフト。装置が動き続ける限り入ってくる収入 | US$63億8,500万 | 23% | 28.1% |
| Corporate and Other | ディスプレイ製造装置など。FY2025のディスプレイ売上はUS$10億6,000万 | US$11億8,500万 | 4% | ― |
※FY2026第1四半期から、200mmウェハ用装置の事業はAGSからSemiconductor Systemsへ移管されました。上の数字はFY2025時点の区分です。
後工程はどこにあるかというと、1行目のSemiconductor Systemsの中です。 会社は10-Kで、自社の製品が「materials engineering、process control、advanced packaging」の各工程をカバーすると書き、 先端パッケージング装置については 「複数のチップをヘテロジニアス・インテグレーションによってつなぎ、1チップの限界を超えさせる」 と説明しています 事実。
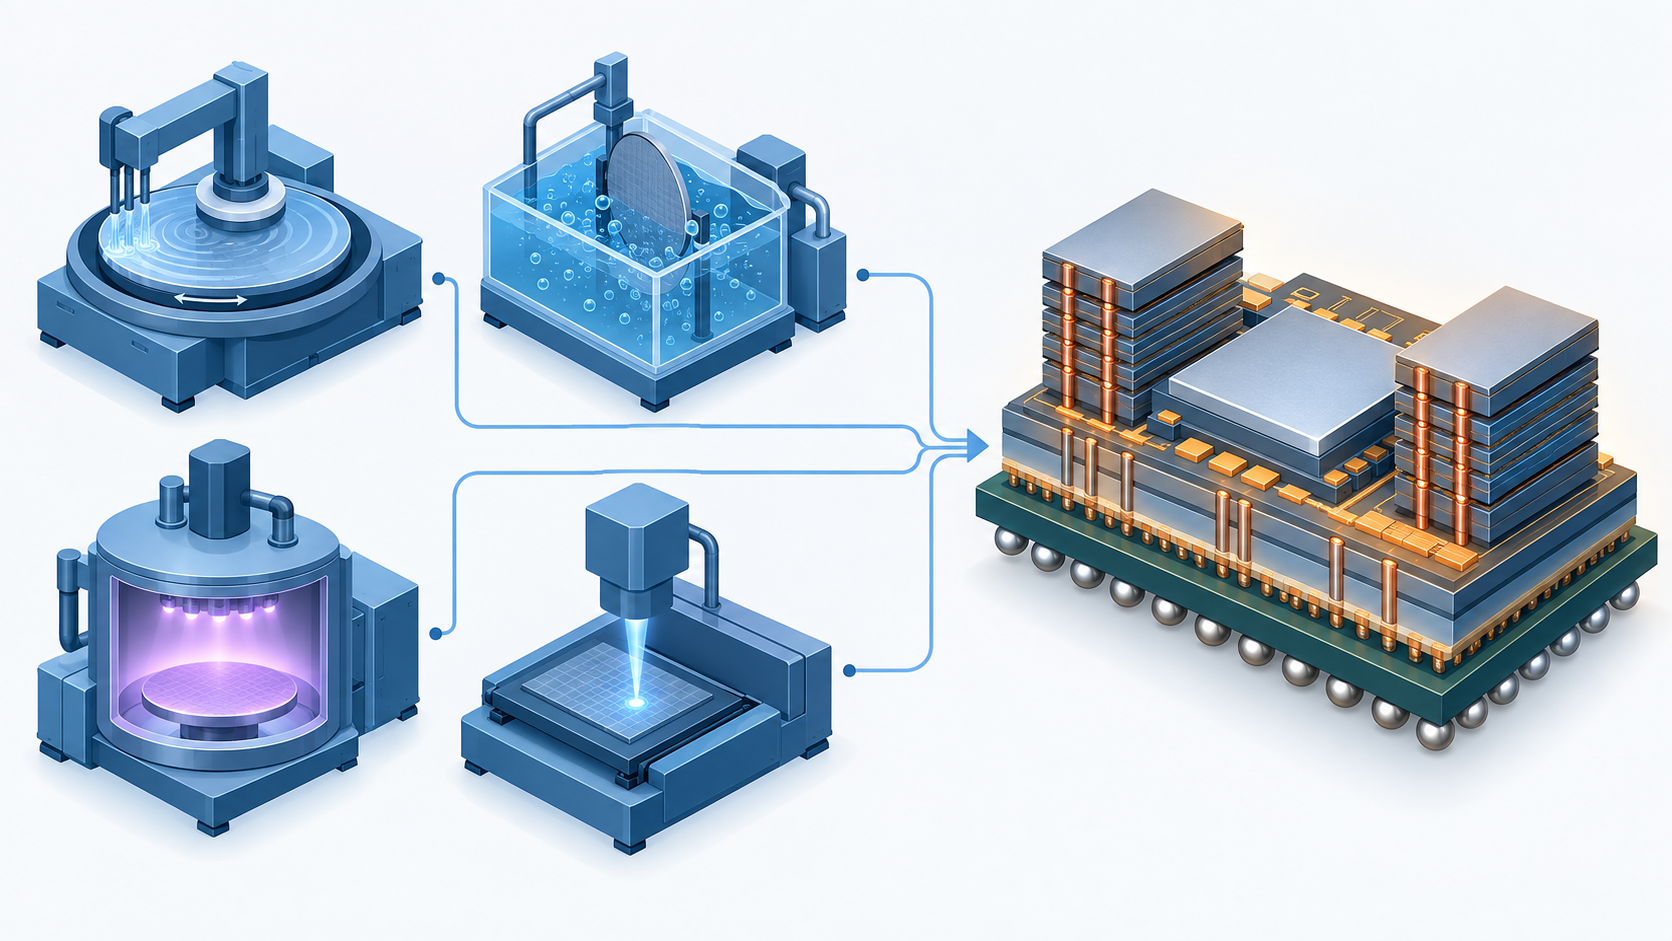
後工程というと昔はダイシング(切断)・ワイヤボンディング・樹脂封止といった、 比較的ラフな機械加工の世界でした。ところがTSVやハイブリッドボンディングが入ってくると、 求められるのは数µm〜サブµmの平坦度、膜厚、めっき膜の均一性です。 これはまさに前工程の装置が数十年かけて磨いてきた能力で、 Applied Materialsが後工程に出てこられるのはこのためです。 実際、同社が2026年に後工程向けとして出した製品は CMP(研磨)、ECD(電解めっき)、PECVD(プラズマ成膜)、eBeam計測・欠陥レビューという、 前工程で使い込まれた4つの技術の応用です。 材料側から見ると、研磨スラリー、めっき液、前駆体ガスといった前工程用の消耗材が、 そのまま後工程の要求スペックに晒されることを意味します。 基板がシリコンから有機基板・ガラス基板に変わるぶん、密着性と熱膨張の条件は前工程より厳しくなります。
4. 企業規模 ― 過去5年の売上高
| 会計年度(期末) | 売上高(US$百万) | 営業利益(US$百万) | 研究開発費(US$百万) | 設備投資(US$百万) |
|---|---|---|---|---|
| FY2021(2021年10月31日) | 23,063 | 6,889 | 2,485 | 668 |
| FY2022(2022年10月30日) | 25,785 | 7,788 | 2,771 | 787 |
| FY2023(2023年10月29日) | 26,517 | 7,654 | 3,102 | 1,106 |
| FY2024(2024年10月27日) | 27,176 | 7,867 | 3,233 | 1,190 |
| FY2025(2025年10月26日) | 28,368 | 8,289 | 3,570 | 2,260 |
※売上高・営業利益・研究開発費・設備投資はいずれもSECのXBRLデータ(各年度の10-Kから抽出された値)。FY2025の設備投資US$22億6,000万は前年のUS$11億9,000万から1.9倍で、5年前の3.4倍にあたります 本稿の計算。
読みどころは2つあります。ひとつは売上の伸びが緩やかなこと。 FY2021からFY2025までの年平均成長率は5.3%で 本稿の計算、 同時期に3倍近くまで伸びた一部の半導体企業とは性格が違います。 装置メーカーは顧客が工場を建てる周期に合わせて売るので、チップの需要より1〜2年遅れて効いてくるためです。
もうひとつは設備投資の急増です。FY2025だけで前年比1.9倍になっています。 装置メーカー自身が工場を増やすということは、これから装置を大量に出荷する前提で動いているということです。 実際FY2026に入ると売上は一気に伸び、第3四半期(2026年7月26日締め)の売上は US$91億1,500万・前年同期比+25%と四半期として過去最高を記録しました 事実。
従業員 約36,500人の分布
| 地域 | 構成比 | 備考 |
|---|---|---|
| アジア太平洋 | 約46% | シンガポール・台湾・中国・韓国・日本・インドなど |
| 北米 | 約42% | 本社(サンタクララ)と主力の研究開発拠点 |
| 欧州・中東 | 約12% | イスラエルの製造・開発拠点を含む |
※2025年10月26日時点の正社員、計25か国。TSMCのような学歴別・職種別の内訳は10-Kには載っていません 未確定/将来。
5. 企業カテゴリーと、後工程業界での立ち位置
カテゴリーはメーカー(半導体製造装置)です。 半導体業界の中での位置は、チップを作る会社(TSMC、Samsung、Micron など)のひとつ上流にあたります。 後工程の専業受託企業(OSAT)から見ても上流で、OSATもApplied Materialsの顧客になりえます。
Applied Materialsの後工程向け売上高は、法定開示書類にも決算発表にも出てきません 未確定/将来。 「先端パッケージング市場でシェア○%」「後工程装置の売上US$○億」といった数字は、 調査会社の推計か報道であり、一次情報ではないため本稿では採用しません。 会社が言っているのは「leading-edge logic、DRAM、advanced packagingで主導的な地位にある」という 定性的な表現までです 事実。
代わりに、Semiconductor Systems売上の市場別の内訳は開示されています 事実。 HBM(広帯域メモリ)はDRAMに分類されるため、後工程需要の一部はここに現れます。
| Semiconductor Systems の市場別構成比 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|
| ファウンドリ・ロジックほか | 77% | 68% | 67% |
| DRAM(HBM向け投資を含む) | 17% | 28% | 26% |
| NAND型フラッシュメモリ | 6% | 4% | 7% |
※DRAM比率が2年で17%→26%へ上がっています。ただし会社はこの増加のうちどれだけがHBM関連かを分けていません 未確定/将来。
6. 拠点と工場のある国
装置メーカーなので「ファブ」ではなく、組立・統合・試験を行う工場と研究開発拠点が世界に散っています 事実。
| 機能 | 主な国 | 10-Kの記載 |
|---|---|---|
| 本社 | 米国 | カリフォルニア州サンタクララ |
| 製造(主力) | 米国・シンガポール・台湾・イスラエル | 「製品は主として米国、シンガポール、台湾、イスラエルで製造される」 |
| 製造・調達(全体) | 米国・シンガポール・日本・中国・韓国・台湾・イスラエルほか | 分散型の製造モデルを採り、複数国で製造とサプライチェーン活動を行う |
| 製品開発・エンジニアリング | 米国・インド・イスラエル | 開発の中心はこの3か国 |
| 顧客向け実証(デモ) | 米国・中国・台湾・イスラエル・韓国 | 顧客が自社のウェハで装置を試す場所 |
| 不動産 | 米国・シンガポール・台湾・イスラエル・中国・インド | 自社所有 約910万平方フィート/賃借 約530万平方フィート。ほかに約279エーカーの建設可能用地を保有 |
売上を「どこの工場に納めたか」で分けると、地図はもっとはっきりします 事実。
売上の地域構成は顧客の工場がどこにあるかを示した地図です。 中国30%・台湾24%・韓国20%で、この3地域だけで74%を占めます 本稿の計算。 後工程の材料(めっき液、CMPスラリー、アンダーフィル、モールド樹脂)を納める側から見ると、 装置が入る場所と材料が要る場所は同じです。 したがって装置メーカーの地域別売上は、材料の需要地を先読みする指標として使えます。 ただし中国向けは米国の輸出規制の対象になりうる部分を含むため、 「30%がそのまま続く」と読むのは危険です(第11節)。
7. 半導体後工程における主力製品とそのシェア
2026年に後工程向けとして発表された装置
ここが本稿で一番具体的に書ける部分です。 会社は四半期ごとの決算発表(8-K添付のプレスリリース)で新製品を実名で挙げており、 2026会計年度第3四半期の発表では「DRAMと先端パッケージング向けに6機種を投入した」と明記しています 事実。
| 製品名 | 技術の種類 | 後工程での役割(会社の説明) |
|---|---|---|
| Opta Quad CMP | 化学機械研磨 | 先端パッケージング専用に設計。研磨中のウェハ状態を常時監視して実時間で調整し、ウェハ面内の均一性と総厚ばらつきを改善する。ハイブリッドボンディングに特に重要と説明している |
| Nokota VMax 2 ECD | 電解銅めっき | 3D積層向けのTSV(シリコン貫通電極)埋め込みから、マイクロバンプのような微細ピッチ配線までを1台でカバー。電界を動的に整形してレイアウト起因のばらつきを補正する機能を搭載 |
| Producer Avila 2 PECVD | プラズマ成膜 | 極薄のDRAMダイの機械的安定性を高める。TSVの周囲に応力を釣り合わせた誘電体膜を成膜し、12段・16段・さらに多層のHBMを積めるようにする |
| VeritySEM 7AP | eBeam寸法計測 | 厚くて材料が混在し、大きく反った基板の上の寸法を測る。HBMやチップレット構造で生じる反りに対応し、10nm未満の感度を持つとしている |
| SEMVision G7AP | eBeam欠陥レビュー | eBeamによる欠陥レビューを先端パッケージングへ拡張。シリコン/有機/ガラスの各基板で高分解能のレビューと自動分類を行う |
| Centris Spectral SiN ALD ほか | 原子層堆積・エッチング | こちらは前工程(ロジック・3D NAND)向け。後工程向けと同じ発表の中で並んでいるため混同されやすい |
※いずれも2026年8月13日の第3四半期決算発表(8-K添付のプレスリリース)に記載された会社自身の説明です。性能値の第三者検証は行われていません。
さらに2026年5月には、ASMPT の NEXX 事業を買収する契約を締結したと発表しました 事実。 NEXXは大面積の先端パッケージング向け成膜装置の会社で、 会社はこの買収を「パネルレベル先端パッケージング技術の品揃えを広げる」ものと説明しています。 ただし買収金額と完了時期は本稿で確認できた一次情報には記載がありません 未確定/将来。
シェアについて
後工程装置におけるApplied Materialsのシェアを示す一次情報は見つかりませんでした 未確定/将来。 会社は装置種別ごとのシェアも、先端パッケージング向けの売上高も開示していません。 一次情報から言えるのは次の3点だけです。
- 先端パッケージングは10-Kの「業界の変化要因」に明記された項目である ― 会社は「AIコンピューティングにとっての先端パッケージングの重要性」を、対応を誤れば業績に重大な悪影響が出うる要因として列挙している 事実
- 2026年に入って毎四半期、先端パッケージングを成長分野として名指ししている ― 第1四半期は「leading-edge logic、HBM、advanced packagingが高い成長率」、第3四半期は「DRAM、先端ロジック、先端パッケージングで下期も強い成長を見込む」 事実
- 後工程に的を絞った専用機種を新規に投入している ― 上の表のとおり 事実
8. 直近の投資計画
装置メーカーの「投資」には、ファウンドリのような巨大な工場投資は出てきません。 代わりに効いてくるのが研究開発費と、装置を作るための生産能力です。
研究開発費はFY2021のUS$24億8,500万からFY2025のUS$35億7,000万へ、5年で約1.4倍になりました 本稿の計算。 売上比では12.6%で、これは半導体メーカーの平均より高い水準です。
生産能力については、2026年第1四半期の決算発表でCFOが 「この数年で装置の製造能力をほぼ倍にし、サプライチェーンを強化し、在庫を積み増してきた」と述べています 事実。 第3四半期には「10年代末までの需要見通しを支えるため、さらに製造能力への投資を行う」としていますが、 その金額も時期も公表されていません 未確定/将来。
EPIC Centerはシリコンバレーに置かれた共同研究拠点で、 会社は「初期研究から量産までの商業化にかかる時間を劇的に短縮する」ことを目的に掲げています。 2026年2月にSamsung Electronicsが参加を表明したのを皮切りに、 5月にTSMC・SK hynix・Micron・Advantest・大学3校、 8月にBroadcom・SCREEN SPE・カリフォルニア大学バークレー校が加わり、 第3四半期時点で連携は11件になりました 事実。 後工程の観点で重要なのはBroadcomとAdvantestの参加です。 Broadcomは「次世代AIシステムに不可欠な先端パッケージング技術の開発加速」を目的として、 Advantestは「前工程の製造技術とチップ・パッケージの後工程テストの結びつきを強める」ために参加しています。 ただしEPIC Centerへの投資額、建物の規模、具体的な所在地は公表されていません 未確定/将来。
9. 提携している大手企業
Applied Materialsの「提携」は、TSMCのような資本提携(合弁)ではなく、 共同開発と共同研究が中心です。会社自身が決算発表で実名を挙げたものだけを並べます 事実。
| 相手 | 種類 | 内容 | 発表時期 |
|---|---|---|---|
| Samsung Electronics | EPIC Center パートナー | EPIC Centerへの参加を最初に表明した半導体メーカー | 2026年2月 |
| TSMC | EPIC Center イノベーションパートナー | 材料工学・装置・プロセス統合の共同開発。データセンターからエッジまでの電力効率を狙う | 2026年5月 |
| SK hynix | 長期協業契約 | 次世代DRAMとHBM。両社の技術者がEPIC Centerで並んで働き、材料・プロセス統合・3D先端パッケージングを進める | 2026年5月 |
| Micron Technology | 共同開発 | 次世代DRAM・HBM・NAND。EPIC Center(シリコンバレー)とMicronのボイシ拠点を結ぶ | 2026年5月 |
| Advantest | EPIC Center イノベーションパートナー | 前工程の製造技術と、チップおよびパッケージの後工程テストを結びつける | 2026年5月 |
| Broadcom | EPIC Center イノベーションパートナー | 次世代AIシステムに不可欠な先端パッケージング技術の開発加速 | 2026年8月 |
| SCREEN Semiconductor Solutions | EPIC Center イノベーションパートナー | ウェハ洗浄技術と材料工学を組み合わせた共同最適化 | 2026年8月 |
| ASMPT | 事業買収(契約締結) | 同社のNEXX事業(大面積先端パッケージング向け成膜装置)を取得する契約。金額・完了時期は非開示 | 2026年5月 |
| スタンフォード大学ほか | 研究パートナー | アリゾナ州立大学、レンセラー工科大学、スタンフォード大学、カリフォルニア大学バークレー校がEPIC Centerに参加 | 2026年5月・8月 |
| Synopsys、NVIDIA | 共同研究 | 材料モデリングの高速化によるAI・量子化学の研究推進。後工程とは直接関係しない | 2026年5月 |
| EssilorLuxottica | 長期共同開発契約 | スマートグラス向け光学系。半導体後工程とは別領域 | 2026年8月 |
Applied Materialsは顧客名を開示していません。 10-Kに書かれているのは「FY2025は2社がそれぞれ売上の約19%と約15%を占めた」という比率だけで、 社名は伏せられています 未確定/将来。 上の表に出てくるTSMC・Samsung・SK hynix・Micronは、 共同研究の相手として会社が実名で発表したから載せているのであって、 取引額や購入した装置の内訳は一切わかりません。
10. 今後のこの分野における存在感
ここも事実と見通しを分けます。
事実として確定していること
| 事実 | 後工程への含意 |
|---|---|
| FY2026第3四半期の売上はUS$91億1,500万で前年同期比+25%、四半期として過去最高 | 装置需要の局面が明確に変わった。後工程向けもこの中に含まれる |
| 第4四半期の売上見通しはUS$102億5,000万±5億 | 会社自身が加速を前提に置いている |
| 2026年に後工程専用の装置を6機種投入(CMP・めっき・成膜・計測・欠陥レビュー) | 前工程の技術を後工程へ振り向ける動きが製品として形になった |
| ASMPTのNEXX事業買収契約(パネルレベル先端パッケージング成膜) | ウェハより大きな「パネル」への対応を自社開発ではなく買収で補った |
| EPIC CenterにBroadcom(先端パッケージング)とAdvantest(後工程テスト)が参加 | 前工程と後工程をつなぐ場を自社が用意している |
| FY2025の設備投資は前年比1.9倍 | 装置の供給能力そのものを先に積んでいる |
見通し
未確定/将来 上の事実から素直に読めば、後工程におけるApplied Materialsの存在感は当面強まる方向です。 理由は、後工程が「機械加工」から「薄膜プロセス」に変質しつつあり、 その領域の装置を最も幅広く持っているのが同社だからです。 ハイブリッドボンディングは要するに平坦化と清浄度の勝負であり、 TSVは深い穴への銅めっき、HBMの多段化は応力制御された薄膜の問題です。 いずれも同社が前工程で30年以上やってきたことの延長線上にあります。
未確定/将来 一方で、この見立てが外れる可能性もはっきりしています。 第一に接合装置そのものは同社の製品ではないこと。 ボンダー(貼り合わせ機)はASMPTやBesiといった専業メーカーの領域で、 Applied Materialsが投入したのはその前後の工程の装置です。 第二に、後工程は前工程ほど装置1台あたりの単価が高くないこと。 第三に、需要の大半がAI向けに集中しており、AI投資が減速すれば 2023年のような踊り場が再び来ること。 会社自身も10-Kで「AIは急速に変化しており、AI関連の投資の時期と規模は大きく変わりうるため、 AI関連の需要を正確に予測することは難しい」と述べています 事実。
11. この企業が抱えるリスク
会社が10-Kで挙げているリスク要因のうち、後工程の文脈で重要なものに絞ります 事実。
| リスク | 内容 | 裏づけとなる数字・記載 |
|---|---|---|
| 対中輸出規制 | 米国政府による対中輸出規制が、中国の国内装置メーカーの成長を助け、また規制を受けない海外競合に有利に働きうると会社自身が記載 | FY2025の中国向け売上はUS$85億2,900万で全体の30% 本稿の計算 |
| 当局の調査 | 2022年以降、中国顧客向け出荷と輸出管理の順守に関して、米司法省・米商務省産業安全保障局・米証券取引委員会から複数の召喚状を受領。追加の召喚状も受け取っており、今後も受ける可能性があると記載 | 10-Kの記載。結論・影響額はいずれも未確定 未確定/将来 |
| 顧客集中 | FY2025は2社で売上の約34%。この比率は年によって大きく動く | FY2025は19%と15%、FY2024は12%と11%、FY2023は19%と15% |
| 業界の循環性 | 顧客が工場を建てる周期に売上が左右される。会社は「需要の変化は業績に大きく影響する」と明記 | FY2023・FY2024の増収率はそれぞれ+3%・+2%まで鈍化 本稿の計算 |
| AI需要の予測困難性 | AIが最大の需要ドライバーである一方、その投資の時期と規模は大きく変動しうると会社が明記 | 10-Kのリスク要因の冒頭に記載 |
| 在庫と供給能力の先行 | 需要を見込んで在庫と製造能力を先に積んでいる。需要が想定を下回れば評価損になる | FY2025の設備投資は前年比1.9倍 本稿の計算 |
装置の輸出規制は、その装置で使う材料の需要地も一緒に動かします。 中国向けが売上の30%という構造は、 「中国の工場に装置が入らなくなれば、そこで使われるはずだったスラリーもめっき液も要らなくなる」 ということです。逆に中国国内の装置メーカーが育てば、 そちらに適合した材料の仕様が別系統で立ち上がります。 材料メーカーにとっては同じ用途に対して2系統の仕様を維持する必要が出るという、 地味ですが重い負担になります。 後工程の材料は前工程より規制対象になりにくい傾向がありますが、 装置が止まれば結果は同じです。
12. 用語集
- 前工程/後工程
- 前工程はウェハの上に回路を作るまで。後工程はウェハを切って、積んで、封止して、検査するまで。この記事の主題は後工程。
- CMP
- Chemical Mechanical Polishing(化学機械研磨)。スラリー(研磨液)とパッドで表面をナノメートル単位で平らにする。ハイブリッドボンディングの前提条件。
- ECD
- Electrochemical Deposition(電解めっき)。めっき液に浸して電気で銅を析出させる。TSVの穴埋めやマイクロバンプの形成に使う。
- PECVD
- Plasma Enhanced Chemical Vapor Deposition。プラズマで反応を助けながら薄膜を積む方法。低い温度で膜を作れるため、熱に弱い後工程でも使える。
- TSV
- Through Silicon Via(シリコン貫通電極)。チップを垂直に貫く配線。上下に積んだチップ同士をつなぐ。
- ハイブリッドボンディング
- バンプ(はんだの粒)を使わず、銅と絶縁膜の面同士を直接貼り合わせる接合方法。接合面の平坦度と清浄度が命になる。
- パネルレベルパッケージング
- 丸いウェハではなく四角い大型基板(パネル)の上でパッケージを作る方式。1枚から取れる個数が増え、大きなAIチップを載せやすい。
- 10-K
- 米国上場企業が米国証券取引委員会(SEC)に提出する年次報告書。監査済みで、記載内容に法的責任が伴う。
 AI生成・概念図
13. 出典
- Applied Materials Form 10-K for the fiscal year ended October 26, 2025(米国SEC提出、2025年12月12日)。売上高・営業利益・セグメント別業績、従業員数と地域構成、地域別売上、顧客集中度、市場別構成比、拠点と製造国、先端パッケージング装置の説明、リスク要因。 https://www.sec.gov/Archives/edgar/data/6951/000162828025056742/amat-20251026.htm
- Applied Materials FY2025 第4四半期・通期決算発表(Form 8-K 添付資料 Ex-99.1、2025年11月13日)。FY2025通期の売上高US$283.68億・前年比+4%、セグメント別売上と営業利益、ディスプレイ売上。 https://www.sec.gov/Archives/edgar/data/6951/000162828025051998/exhibit991q42025earningsre.htm
- Applied Materials FY2026 第3四半期決算発表(Form 8-K 添付資料 Ex-99.1、2026年8月13日)。四半期売上US$91.15億・前年同期比+25%、第4四半期見通し、後工程向け新製品6機種、EPIC Center連携11件、Broadcom・SCREEN SPE・UCバークレーの参加、シンガポールTampinesキャンパスUS$5億。 https://www.sec.gov/Archives/edgar/data/6951/000162828026056699/exhibit991q32026earningsre.htm
- Applied Materials FY2026 第2四半期決算発表(Form 8-K 添付資料 Ex-99.1、2026年5月14日)。TSMC・SK hynix・Micron・Advantest・大学3校のEPIC Center参加、ASMPT NEXX事業の買収契約、Synopsys・NVIDIAとの協業、配当15%増。 https://www.sec.gov/Archives/edgar/data/6951/000162828026035071/exhibit991q22026earningsre.htm
- Applied Materials FY2026 第1四半期決算発表(Form 8-K 添付資料 Ex-99.1、2026年2月12日)。Samsung ElectronicsのEPIC Center参加、製造能力をこの数年でほぼ倍にしたとのCFO発言、200mm事業のセグメント移管。 https://www.sec.gov/Archives/edgar/data/6951/000162828026007661/exhibit991q12026earningsre.htm
- 米国SEC EDGAR XBRL company facts API(CIK 0000006951)。FY2021〜FY2025の売上高・営業利益・研究開発費・設備投資(各年度の10-Kから抽出された値)。 https://data.sec.gov/api/xbrl/companyfacts/CIK0000006951.json
14. 主張と出典の対応表
最終更新:2026年9月21日/Troy Technical
本稿の数値はすべてApplied Materialsが米国証券取引委員会(SEC)に提出した法定開示書類および同社の公式発表に基づきます。調査会社の推計値・報道ベースの数値は使用していません。