COMPANY PROFILE / 半導体後工程
アムコー・テクノロジー
― 米国に本社を置く唯一の大手OSATが、7,000億円を賭ける
Amkorは半導体の後工程だけを請け負うOSATです。売上規模ではASEグループに次ぐ2番手ですが、 米国に本社を置く大手OSATは事実上この1社だけという特異な立場にあります。 いまその立場を使って、アリゾナ州に総額US$70億の先端パッケージ工場を建てています。 なぜ後工程の会社が米国に工場を建てるのか、そこにTSMCがどう関わるのかを、 同社が米国証券取引委員会に提出した法定開示書類の数字だけで追います。
- 30秒でわかるAmkor(基本データ)
- ロゴと社名の表記について
- 何をしている会社か ― 「純粋なOSAT」という business model
- 企業規模 ― 過去5年の売上高
- 企業カテゴリーと、後工程業界での立ち位置
- 拠点と工場のある国
- 半導体後工程における主力製品とシェア
- 直近の投資計画 ― アリゾナ工場
- 提携している大手企業
- 今後のこの分野における存在感
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるAmkor
(OSAT専業)後工程だけ。EMSも前工程も持たない
Amkorは後工程しかやらない純粋なOSATです。ASEグループが売上の4割をEMS(電子機器の受託生産)に持つのに対し、 Amkorの売上はすべてパッケージングとテストで、2026年第2四半期の内訳は パッケージング88%、テスト12%です 事実。 したがってAmkorの売上高は、そのまま後工程の事業規模として読めます。 この記事の数字がASE記事より比較しやすいのは、そのためです。
2. ロゴと社名の表記について
Amkorのロゴは同社の登録商標です。本稿では生成画像やイラストによる再現は行わず、 掲載する場合は公式サイトから取得した正規のロゴ画像を上の枠に設置してください。 AIで「それらしく」描き起こしたロゴは、商標としても事実としても誤りになります。
表記の特徴:10-Kには Amkor、Amkor Technology、Micro LeadFrame、SWIFT、S-Connect が同社の商標であると明記されています 事実。 日本語では「アムコー」「アムコア」の両方が使われますが、同社の日本法人名は 本稿では確認できませんでした 未確定/将来。 社名の由来(韓国のANAM Industrialとの関係)は第3節で扱います。
公式サイト:https://amkor.com/3. 何をしている会社か ― 「純粋なOSAT」という business model
Amkorの仕事は、顧客から預かったウェハを、使えるかたちの部品に仕立てることです。 10-Kが列挙する工程は次のとおりです 事実。
| 工程 | 何をするか |
|---|---|
| ウェハバンプ | ウェハ上の端子に、はんだの小さな突起(バンプ)を作る |
| ウェハプローブ | 切り分ける前に、ウェハの状態で1チップずつ電気検査する |
| ウェハ裏面研削 | ウェハを薄く削る。積層や薄型パッケージの前提工程 |
| パッケージ設計 | 顧客のチップに合わせて、基板の配線と構造を設計する |
| パッケージング | チップを基板に載せ、配線し、樹脂で封じる |
| バーンイン/最終検査 | 高温で動かして初期不良を落とし、完成品として検査する |
| ドロップシップ | 検査済みの部品を、顧客が指定した先へ直送する |
ウェハそのものはAmkorのものではありません。10-Kは 「シリコンウェハは通常、顧客からの支給品である。我々は顧客支給ウェハの所有権を取得せず、 所有権と滅失リスクは顧客に残る」と明記しています 事実。 預かったものに手を加えて返す、という業態がここにはっきり出ています。
なぜ米国企業なのに工場がアジアにあるのか
Amkorの創業は1968年4月、フィラデルフィアです。同社の公式沿革によれば、 創業者は韓国のANAM Industrial(同年3月に韓国初の半導体事業として発足)の創業者の子息にあたり、 1970年から韓国での半導体生産と輸出が始まっています 事実。 つまりAmkorは、設立当初から「米国に本社、韓国に工場」という形で始まった会社です。 その後もフィリピン(1989年、AMDの工場を取得)、日本(2009年以降、東芝・富士通・ルネサスの工場を承継)、 ポルトガル(2017年、NANIUM買収)と、他社の後工程工場を引き取る形で広がりました。
沿革を見ると、Amkorの拠点の多くは新設ではなく、 IDM(自社で設計も製造もする半導体会社)が手放した後工程工場です。 AMDのフィリピン工場、東芝・富士通・ルネサスの日本工場、 そしてポルトガルのNANIUM(旧Infineonのファブ由来)——いずれもそうです。 これは材料メーカーにとって重要な含意を持ちます。 引き取られた工場は、元のIDMが作り込んだ材料仕様・認定プロセスを引き継ぐことが多く、 「Amkorの標準」ではなく「その工場の歴史」で材料が決まっているケースがあるからです。 同じAmkorでも、韓国の先端ライン、日本の車載ライン、ポルトガルのセンサラインでは、 封止材や基板の要求仕様が別物になりうる。拠点単位で当たるのが実務的です。
4. 企業規模 ― 過去5年の売上高
| 年 | 売上高(US$百万) | 営業利益(US$百万) | 当期純利益(US$百万) | 研究開発費(US$百万) | 設備投資(US$百万) |
|---|---|---|---|---|---|
| 2021年 | 6,138 | 763 | 643 | 166 | 780 |
| 2022年 | 7,092 | 897 | 766 | 149 | 908 |
| 2023年 | 6,503 | 470 | 360 | 177 | 749 |
| 2024年 | 6,318 | 438 | 354 | 163 | 744 |
| 2025年 | 6,708 | 467 | 374 | 167 | 905 |
※研究開発費は売上の2.5%(2025年)で、ASEグループの5.1%の半分以下です 本稿の計算。2025年の売上総利益率は14.0%で、ASEの後工程事業(2026年第2四半期で27.3%)より大幅に低い水準にあります。
2026年に入って局面が変わった
2026年第2四半期の売上高はUS$18.98億で前年同期比+26%、 売上総利益率は12.0%から16.8%へ、営業利益率は6.1%から10.5%へ改善しました 事実。 会社はこの四半期を「過去最高の第2四半期」と呼び、 コンピューティングと車載・産業の両分野で四半期最高売上を記録したとしています。 5年間横ばいだった会社が、AI向けの先端パッケージで明確に動き始めた—— これが2026年時点のAmkorの状況です。
5. 企業カテゴリーと、後工程業界での立ち位置
カテゴリーはメーカー(OSAT専業)です。 後工程業界での序列を、一次情報の数字だけで並べると次のようになります。
3社の数字は定義がそろっていません。 TSMCの「ウェハ以外」にはマスク製造も設計サービスもロイヤリティも入っており、後工程だけの数字ではありません。 ASEのATMはパッケージングとテストの合計で、EMSを除いたものです。 Amkorだけが、全社の売上=後工程です。 それでも並べる意味があるのは、「後工程の受託だけで食べている会社の最大規模がUS$121億、その次がUS$67億」 という桁感がつかめるからです。1社で数百億ドルを売るファウンドリとは、そもそも産業の大きさが違います。
Amkorが他の2社と決定的に違う点
| 観点 | Amkor | ASEグループ |
|---|---|---|
| 本社 | 米国(アリゾナ州テンピ) | 台湾(高雄) |
| 事業範囲 | 後工程のみ | 後工程+EMS(EMSが売上の約4割) |
| 従業員数 | 30,800人 | 105,947人 |
| 顧客の集中度 | 最大顧客で売上の29.8%、上位10社で72%。顧客名(Apple、Qualcomm)を実名開示 | 上位5社で46.5%。顧客名は非開示 |
| 製品構成 | 先端製品が売上の82.8% | 方式別の内訳は非開示 |
| 米国での製造 | アリゾナに建設中(US$70億) | 米国拠点はテスト施設のみ |
特に目を引くのが顧客の集中度です。Amkorは10-Kで 「Appleへの直接売上が売上高の29.8%、Qualcommへの直接売上が11.1%を占めた」と 実名で開示しています 事実。 半導体の受託企業で顧客を実名開示するのは珍しく、 TSMCもASEも比率しか出しません。 裏を返せば、Amkorの業績は1社の製品サイクルに強く連動するということでもあります。
6. 拠点と工場のある国
製造・研究開発拠点は8か国にあり、建設中のアリゾナを含めると9か国になります 事実。
| 国 | 床面積(千sq.ft.) | 全体に占める比率 | 有形固定資産(純額、US$百万) |
|---|---|---|---|
| 韓国 | 4,481 | 35.5% | 2,098 |
| 日本 | 1,775 | 14.1% | 142 |
| ベトナム | 1,467 | 11.6% | 518 |
| 中国 | 1,398 | 11.1% | 256 |
| フィリピン | 1,322 | 10.5% | 187 |
| 台湾 | 1,173 | 9.3% | 353 |
| ポルトガル | 583 | 4.6% | 163 |
| マレーシア | 434 | 3.4% | 47 |
| 米国 | 建設中 | ― | 106 |
※床面積の合計は12,633千sq.ft.(うち自社所有11,778千、賃借855千)。比率は本稿で算出 本稿の計算。有形固定資産は2025年12月31日時点の純額で、合計US$3,871百万。
この表で最も重要なのは韓国です。床面積で35.5%、有形固定資産では54.2%を占めています 本稿の計算。 Amkorは米国企業ですが、資産の半分以上は韓国にあります。 インベスターデイ資料では韓国を「先端パッケージングの中核拠点であり、研究開発の中核拠点」と位置づけ、 2025〜2026年に韓国の拠点を20%拡張するとしています 事実。
インベスターデイ資料には、拠点ごとの役割が明記されています 事実。 韓国=先端パッケージングとR&Dの中核/台湾=最先端ファウンドリの近傍でフリップチップ・プローブ・最終検査/ ベトナム=SiPとメモリの量産と低コスト/ポルトガル=車載向けの供給継続性、先端ウェハレベルとセンサ、パワーモジュール。 材料の売り込み先を考えるとき、この振り分けはそのまま「どの材料をどこに持ち込むか」の地図になります。 高密度再配線用の感光性絶縁材なら韓国と台湾、 車載パワー向けの高耐熱ダイアタッチ材ならポルトガル、 という具合に、1社の中でも窓口が分かれていると考えるのが実態に近い。
7. 半導体後工程における主力製品とそのシェア
製品は「先端」と「汎用」の2分類
Amkorは自社の製品を2つに分けて開示しています 事実。
- Advanced Products(先端製品)
- フリップチップ、メモリ、ウェハレベル処理と、それらに付随するテスト。2025年の売上はUS$5,556百万で全体の82.8%。
- Mainstream Products(汎用製品)
- ワイヤボンディングによるパッケージ、パワーデバイスのパッケージと、それらのテスト。2025年の売上はUS$1,152百万で17.2%。
- HDFO
- High-Density Fan-Out。微細な再配線層の中間基板や、シリコンブリッジを樹脂に埋めた中間基板を使う方式。Amkorが2.5Dと並ぶ主力platformと位置づける。
- 2.5D
- シリコンインターポーザとTSV(シリコン貫通電極)を使い、ロジックとHBMを1つのパッケージに統合する方式。TSMCのCoWoSと同じ土俵。
- SiPh/CPO
- シリコンフォトニクスと、光素子を同じパッケージに同居させる方式。Amkorはウェハレベルパッケージの一種として提供。
- FCBGA
- Flip Chip Ball Grid Array。フリップチップで基板に接合し、裏面のはんだボールで実装する大型パッケージ。一部が2.5Dに対応。
シェアについて ― ここは正直に書きます
Amkorは自社の世界シェアを法定開示書類で数値として示していません。 10-Kにあるのは「米国に本社を置くOSATとしては世界最大」という、 比較対象を限定した自己評価だけです 事実。 「OSAT世界シェア○%」といった数字は調査会社や報道の推計であり、本稿は採用しません 未確定/将来。 なお同社のインベスターデイ資料には市場規模やCAGRの数字が出てきますが、 出典がGartnerとMcKinseyの推計と明記されているため、本稿では使いません。
一次情報から言えるのは次の3点です。
- 2025年の売上はUS$67.1億、うち先端製品が82.8% 事実
- 先端パッケージの商談相手の数が開示されている ― 2.5Dが11社、HDFO(RDL方式)が5社、HDFO(ブリッジ方式)が1社、CPOが3社。2.5DとHDFO(RDL)はそれぞれ4件が2026年に量産へ入る 事実
- 顧客の30年超の取引が全体の80%と会社が説明している 事実
8. 直近の投資計画 ― アリゾナ工場
Amkorの2026年は、事実上アリゾナ工場の年です。 10-Kと10-Qはともに「2026年の設備投資は約US$25億〜30億になる見込みで、 2025年からの増加は主にアリゾナ工場の建設による」と記載しています 事実。 2026年6月30日時点でアリゾナ工場の建設に投じた費用はUS$3.336億(うち資本化利息US$0.054億)です 事実。
| 項目 | 第1期 | 第2期 |
|---|---|---|
| 状況 | 建設中。2025年9月着工 | 用地造成中。時期は顧客のコミット次第 |
| 会社の財務目標への反映 | 反映済み | 未反映 |
| フル稼働時の売上寄与 | 約US$10億 | 未開示 |
| フル稼働時の売上総利益率 | 30%超(会社の目標) | 未開示 |
| 床面積 | 約180万sq.ft.(10-K) | 未開示 |
※第1期のフル稼働時の売上寄与US$10億と売上総利益率30%超は、2026年5月のインベスターデイで会社が示した目標です。実績ではありません 未確定/将来。
資金はどこから出るのか
会社は第1期の資金源として次を挙げています 事実。
- 現預金US$30億と与信枠US$11億(2026年3月31日時点、5月5日発行のUS$12億転換社債を織り込んだ前提)
- 政府のインセンティブ ― 投資税額控除 約US$20億、CHIPS法 約US$4億、土地の供与とその他US$0.35億
- パートナーからの共同投資
- 営業キャッシュフローと資本市場からの調達
目を引くのは、CHIPS法の直接補助(最大US$4.07億)より 投資税額控除の約US$20億のほうが5倍大きいことです。 米国の後工程投資を動かしているのは補助金そのものより税制だ、という構図が、 会社自身の資金計画から読み取れます 本稿の計算。
アリゾナ工場は2期合計でクリーンルーム面積75万sq.ft.(約7万平方メートル)です 事実。 後工程のクリーンルームは前工程ほど厳しい清浄度を必要としませんが、 ウェハバンピングと再配線層の工程だけは前工程に近い管理が要ります。 Amkorがこの工場を「バンプ/プローブ/組立/テストのフルターンキー」と説明していることを踏まえると、 フォトレジスト、現像液、めっき液、感光性絶縁材といった「前工程寄りの材料」を、 米国内で調達できる体制が要るということになります。 後工程用の封止樹脂やアンダーフィルの米国内供給網は、前工程用の薬液ほど整っていません。 2028年の稼働に向けて、材料側でも米国での供給体制づくりが必要になる—— これが本稿の読みです 未確定/将来。
9. 提携している大手企業
| 種類 | 相手 | 内容 | 一次情報の有無 |
|---|---|---|---|
| 業務提携 | TSMC | 2024年10月に覚書を締結。TSMCがAmkorのアリゾナ州ピオリア工場から、先端パッケージとテストのターンキーサービスを調達する。適用技術としてTSMCのInFOとCoWoSを両社で定義していくと明記 | TSMCの公式リリース 事実 |
| 顧客 | Apple | 2025年の売上高の29.8%を占める最大顧客。AppleのCOOはAmkorのインベスターデイ資料で「TSMCの新工場ですぐ近くで作られるAppleシリコンを、Amkorがパッケージする日が待ち遠しい」と述べている | 10-Kとインベスターデイ資料 事実 |
| 顧客 | Qualcomm | 2025年の売上高の11.1%を占める第2位顧客 | 10-Kに記載 事実 |
| 協業 | NVIDIA | NVIDIAのオペレーション担当EVPがAmkorのインベスターデイ資料で「Amkorは当社製品の性能と信頼性を支える先端パッケージ技術を提供してきた」と述べている。ただし取引額や契約内容は非開示 | インベスターデイ資料 事実 |
| 政府 | 米国商務省、アリゾナ州・ピオリア市 | CHIPS法の直接補助(最大US$4.07億)と、州・市のインセンティブ | 10-Kに記載 事実 |
| 競合 | ASE Technology、JCET Group、Powertech Technology | 10-Kが競合として実名で挙げる3社。あわせて「中国国内向けサプライチェーンを支える中国企業との競争が地政学的な貿易摩擦によって激化している」と記載 | 10-Kに記載 事実 |
TSMCの記事では「TSMCがCoWoSの供給を握っている」と書きました。 ASEの記事では「1997年以来、ASEはTSMCの優先パッケージング供給者に指定されている」と書きました。 そしてAmkorについては、TSMC自身が公式リリースで 「TSMCはピオリア工場からターンキーの先端パッケージ・テストサービスを調達する」「適用技術はInFOとCoWoS」 と述べています 事実。 つまりTSMCの先端パッケージ技術は、TSMCの工場の外でも走りうる。 OSATは「TSMCの競合」ではなく「TSMCの後工程能力を地理的に伸ばす手足」という読み方のほうが、 3社の一次情報とよく整合します。
10. 今後のこの分野における存在感
事実として確定していること
| 事実 | 後工程への含意 |
|---|---|
| 2026年第2四半期の売上が前年同期比+26%、売上総利益率が12.0%→16.8% | 5年間の停滞局面を抜けた。AI向けの先端パッケージが効き始めている |
| 2026年の設備投資計画がUS$25〜30億と、前年の約3倍 | 会社が需要の継続を前提に大きく賭けている |
| アリゾナ工場が2025年9月着工、2028年稼働予定 | 大手OSATの先端パッケージ工場が初めて米国に建つ |
| TSMCがピオリア工場からInFO/CoWoSのターンキーを調達する覚書 | TSMCの先端パッケージ技術がOSATの工場で走る前例になる |
| 2026年5月に67エーカーを追加取得(約US$3,300万) | 第2期以降の拡張余地を確保している |
| 先端製品が売上の82.8%(2023年は77.4%) | 汎用のワイヤボンディング品への依存が年々下がっている |
会社が掲げる目標(実績ではない)
| 指標 | 2025年実績 | 2028年目標 | 2030年目標 |
|---|---|---|---|
| 売上高 | US$67億 | US$90億 ±5億 | US$110億超 |
| 売上総利益率 | 14% | 17.5% ±1pt | 22%超 |
| 1株当たり利益 | US$1.50 | US$2.50 ±0.25 | US$5.00超 |
※2026年5月21日のインベスターデイで会社が示した長期目標です。実績ではなく目標であり、達成の保証はありません 未確定/将来。会社は「2027年と2028年はアリゾナの立ち上げ費用がかかり、売上の伸びは2029〜2030年に加速する」という前提を置いています。
見通し
未確定/将来 上の事実から素直に読めば、Amkorの存在感は「規模」ではなく「場所」で決まる方向です。 ASEに規模で追いつく計画はなく、会社自身が2030年でもUS$110億超という目標を置いています。 一方で、米国に先端パッケージ工場を持つ大手OSATは当面Amkorだけになります。 TSMCがアリゾナで作ったウェハを、米国内で完成品にできる唯一の外部事業者—— この位置づけが実現すれば、規模以上の影響力を持つことになります。
未確定/将来 逆にリスクも同じところにあります。 アリゾナ工場は2028年まで売上を生まない一方で、費用と減価償却は先に発生します。 会社自身が「2027年と2028年は立ち上げ費用が利益を圧迫する」と説明しており、 その間に最大顧客の発注が揺らげば、計画全体が重荷に変わりかねません。 後工程の材料・装置を扱う立場からは、 2028年の米国立ち上げを前提にした準備を進めつつ、 実際の材料需要は韓国・台湾・ベトナムが当面中心という二段構えが現実的だと考えます。
11. この企業が抱えるリスク
| リスク | 内容 | 裏づけとなる数字 |
|---|---|---|
| 顧客集中 | 最大顧客1社で売上の29.8%、第2位で11.1%、上位10社で72%。会社自身が「重要顧客の喪失、顧客同士の統合、発注減や値下げは重大な悪影響を及ぼしうる」とリスク要因に明記 | 10-Kの開示値。2024年は最大顧客30.8% |
| アリゾナ工場の実行 | 会社は「ベトナム工場とアリゾナ工場について、実際の規模・費用・便益が現在の想定と一致する保証はない」と明記。建設資材の不足や遅延も個別のリスクとして挙げている | 10-Kのリスク要因 |
| 補助金の条件 | CHIPS法の最大US$4.07億は建設と生産のマイルストーン達成が条件で、減額・打ち切り・返還の対象になりうる。商務省には監査権がある | 10-Kに記載 |
| 薄い利益率 | 2025年の売上総利益率は14.0%。ASEの後工程事業(2026年第2四半期で27.3%)の約半分の水準で、市況の変動を吸収する余地が小さい | 938.6÷6,708.0=14.0% 本稿の計算 |
| 資産の韓国集中 | 有形固定資産の54.2%が韓国にある。米国企業でありながら、生産資産の地理的分散は進んでいない | 韓国US$2,098百万/全体US$3,871百万 本稿の計算 |
| 市況の循環性 | 2023年は前年比−8.3%の減収。売上は2022年から5年近く伸びておらず、後工程が景気循環に直撃される業態であることを示している | 2022年US$70.92億→2023年US$65.03億 本稿の計算 |
12. 用語集
- OSAT
- Outsourced Semiconductor Assembly and Test。半導体の後工程(組立・検査)を専門に受託する会社。Amkor、ASE、SPILなど。
- ターンキー
- バンプ形成から最終検査・出荷まで、後工程を一括で請け負う形態。顧客は工程ごとに別の会社を手配する必要がなくなる。
- ウェハバンプ
- ウェハ上の端子に、はんだや銅の小さな突起を作る工程。フリップチップ実装の前提になる。
- 顧客支給ウェハ
- OSATが顧客から預かるウェハ。所有権も滅失リスクも顧客に残るため、OSATの資産・在庫には計上されない。
- InFO/CoWoS
- TSMCの先端パッケージ技術。InFOは再配線層でパッケージを作る方式、CoWoSはインターポーザ上にロジックとHBMを並べる方式。
- 投資税額控除(ITC)
- 設備投資額の一部を法人税から直接差し引ける制度。米国の半導体設備投資では、直接補助金より規模が大きくなることがある。
- CHIPS法
- 2022年に成立した米国の半導体産業支援法。工場建設への直接補助・融資・税額控除を定める。
- 10-K
- 米国企業が米国証券取引委員会(SEC)に提出する年次報告書。監査済みで、記載内容に法的責任が伴う。
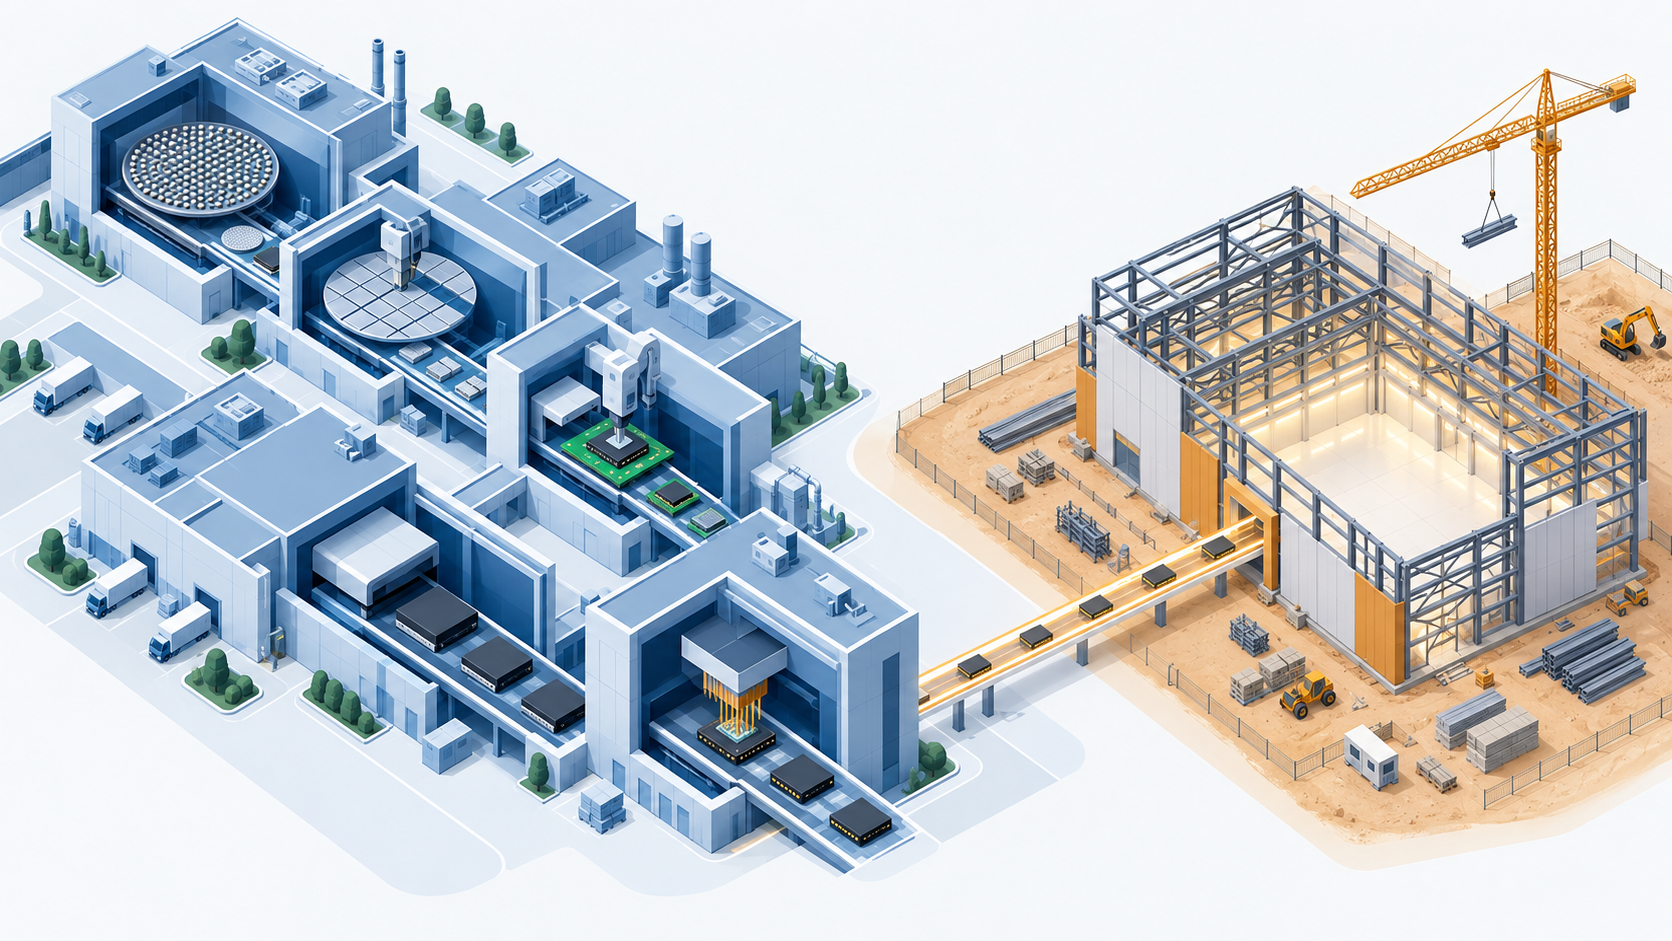 AI生成・概念図
13. 出典
- Amkor Technology Form 10-K for the fiscal year ended December 31, 2025(米国SEC提出、2026年2月20日)。正式名称・本社住所・上場市場、売上高、製品別・用途別・地域別売上、顧客集中度(Apple 29.8%/Qualcomm 11.1%)、従業員数、工場一覧と床面積、有形固定資産の国別内訳、設備投資と2026年計画、CHIPS法の補助、アリゾナ工場、競合企業名、リスク要因。https://www.sec.gov/Archives/edgar/data/1047127/000104712726000014/amkr-20251231.htm
- Amkor Technology 2026年第2四半期決算発表(Form 8-K 添付資料 Ex-99.1、2026年7月27日)。2Q26の売上US$18.98億・前年同期比+26%、売上総利益率16.8%、営業利益率10.5%、パッケージング88%/テスト12%、2026年設備投資計画US$25〜30億。https://www.sec.gov/Archives/edgar/data/1047127/000104712726000043/amkr6302026erex-991.htm
- Amkor Technology 2026 Investor Day 資料(Form 8-K 添付資料 Ex-99.1、2026年5月21日)。長期財務目標(2028年・2030年)、アリゾナ工場の総投資US$70億・クリーンルーム75万sq.ft.・第1期の売上寄与と利益率目標・資金源、拠点ごとの役割、先端パッケージの商談件数、Apple COOとTSMC幹部のコメント。https://www.sec.gov/Archives/edgar/data/1047127/000104712726000036/ex-991amkorinvestorprese.htm
- Amkor Technology Form 10-Q for the quarterly period ended June 30, 2026。アリゾナ工場の建設費用US$3.336億、67エーカーの追加取得(約US$3,300万)、2026年上期の設備投資US$6.884億。https://www.sec.gov/Archives/edgar/data/1047127/000104712726000046/amkr-20260630.htm
- 米国SEC EDGAR XBRL companyfacts API(CIK 0001047127)。2021〜2025年の売上高・営業利益・当期純利益・研究開発費・設備投資(各年度のForm 10-Kから抽出された値)。https://data.sec.gov/api/xbrl/companyfacts/CIK0001047127.json
- TSMC Amkor and TSMC to Expand Partnership and Collaborate on Advanced Packaging in Arizona(公式プレスリリース、2024年10月4日)。ピオリア工場からのターンキー調達、InFOとCoWoSの適用。https://pr.tsmc.com/english/news/3174
- Amkor Technology Company History(公式サイト)。1968年4月の創業、韓国ANAM Industrialとの関係、フィリピン・日本・ポルトガル・ベトナム・アリゾナの各拠点の取得・設立年。https://amkor.com/company-history/
- ASE Technology Holding Form 20-F for the fiscal year ended December 31, 2025。第5節・第11節でAmkorと比較したASE側の数値(ATM売上、従業員数、顧客集中度、売上総利益率)。https://www.sec.gov/Archives/edgar/data/1122411/000119312526135585/d50802d20f.htm
- TSMC Form 20-F for the fiscal year ended December 31, 2025。第5節の図2で使用したTSMC側の売上高。https://www.sec.gov/Archives/edgar/data/1046179/000162828026025362/tsm-20251231.htm
- Amkor Technology 公式サイト(会社概要・ブランド表記の確認用)。https://amkor.com/
14. 主張と出典の対応表
最終更新:2026年9月21日/Troy Technical
本稿の数値はすべてAmkor Technologyが米国証券取引委員会(SEC)に提出した法定開示書類、同社の公式サイト、およびTSMCの公式プレスリリースに基づきます。調査会社の推計値・報道ベースの数値は使用していません。