COMPANY PROFILE / 半導体後工程
AMD(アドバンスト・マイクロ・デバイセズ)
― 「チップを分割して組み直す」を最初に量産に乗せた会社
AMDもNVIDIAと同じく工場を持たない設計会社です。ただし後工程との距離は明らかに近い。 後工程の受託会社に15%出資し、その合弁会社へ2025年に20億ドルを支払ったと自ら開示しています。 1つの大きなチップを作るのをやめ、小さなチップ(チップレット)を並べて1つのパッケージに組み直す—— この設計思想を最初に主力CPUで量産した会社が、後工程とどう関わっているのかを公表資料の数字だけで追います。
- 30秒でわかるAMD(基本データ)
- ロゴと社名の表記について
- 何をしている会社か ― チップレットという設計思想
- 企業規模 ― 過去5年の売上高
- 企業カテゴリーと、後工程業界での立ち位置
- 拠点と工場のある国
- 半導体後工程における主力製品とシェア
- 直近の投資計画
- 提携している大手企業
- 今後のこの分野における存在感
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるAMD
(NASDAQ Global Select Market)ティッカー AMD。発行済株式数 16億3,041万株(2026年1月30日時点)
(34,639百万ドル)前年比 +34%。会計年度は12月最終土曜日締めで、この期は2025年12月27日に終了
(ファブレス半導体)ただし後工程の合弁会社に15%出資している
AMDは後工程の専業企業ではありません。それでも半導体後工程の記事に必ず登場する理由は2つあります。
ひとつは技術。AMDは10-Kで自社の強みを「設計、統合、そして先端パッケージングにおけるリーダーシップ」と表現し、 「カスタム対応チップレット・プラットフォーム」への投資を挙げています 事実。 微細化ではなく「分割して組み直す」で性能を稼ぐという考え方を、主力製品で量産した会社です。
もうひとつは資本関係。AMDは中国の後工程企業・通富微電(Tongfu Microelectronics)の関連会社との 合弁2社に15%出資しており、2025年にこの合弁へ20億ドルを支払ったと金額まで開示しています 事実。 設計会社が自社の後工程支払額を具体的な金額で開示する例はほとんどありません。 後工程のコストが数字として見える、数少ない設計会社だという点が、この記事の最大の価値です。
2. ロゴと社名の表記について
AMDのロゴ(「AMD Arrow logo」と呼ばれる矢印状のシンボルとワードマーク)は同社の登録商標です。 10-Kにも「AMD、AMD Arrow logo、3D V-Cache、EPYC、Infinity Fabric、AMD Instinct、Radeon、Ryzen……は Advanced Micro Devices, Inc. の商標である」と明記されています 事実。
表記の特徴:法定書類上の正式名称は Advanced Micro Devices, Inc. ですが、 製品・ブランドはすべて AMD を冠します(AMD Ryzen、AMD EPYC、AMD Instinct など)。 日本法人の名称は日本AMD株式会社です。
公式サイト:https://www.amd.com/en.html3. 何をしている会社か ― チップレットという設計思想
AMDはCPU・GPU・FPGAなどを設計し、製造は外部に委託するファブレス企業です。 ただし「何を設計しているか」の中身が、後工程と直結しています。
チップレットとは何か
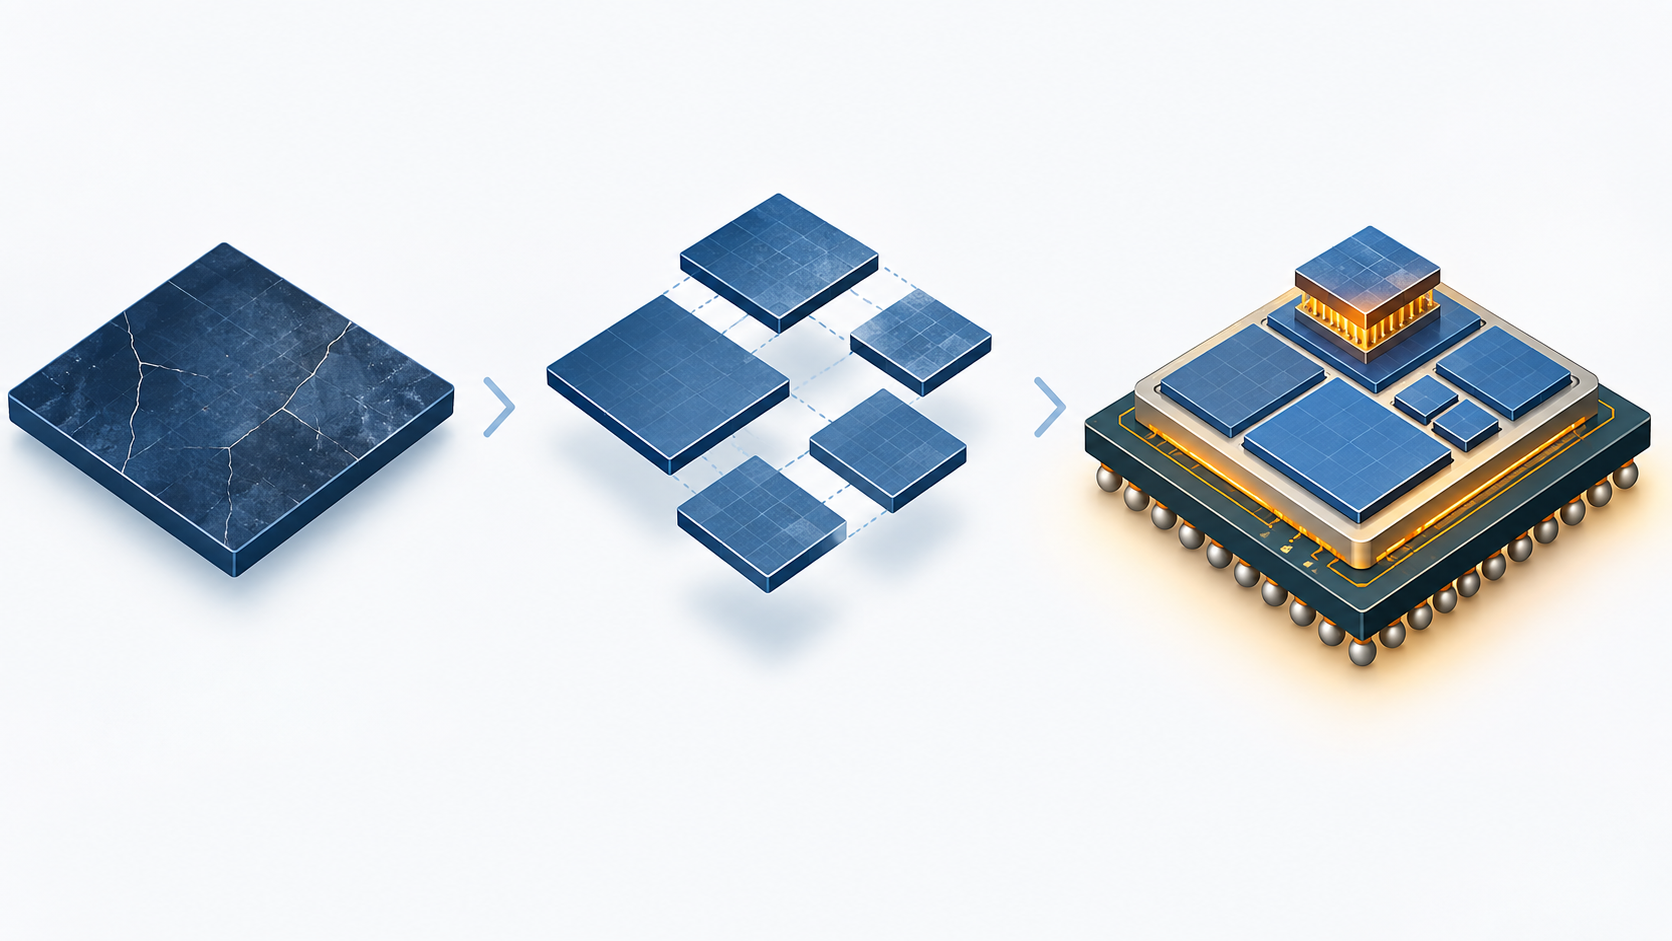
半導体は長らく、機能をすべて1枚のシリコンに詰め込む方向で進化してきました。 ところがチップが大きくなるほど、1枚のウェハから良品が取れる確率(歩留まり)は急激に下がります。 そこでAMDが選んだのが、機能ごとに小さなチップを別々に作り、後からパッケージの中で組み直すという方法です。 この小さなチップをチップレットと呼びます。
1つのチップで完結するなら、後工程は「切って、基板に載せて、封止する」だけで済みます。 ところが複数のチップレットを1つのパッケージに収めるとなると、 チップ同士をどうつなぐか(配線)、どう並べるか(配置)、どう冷やすか(熱)をパッケージの中で解かねばなりません。 つまり性能を決める設計の一部が、前工程から後工程へ移ったということです。 AMDが10-Kで「設計、統合、先端パッケージング」を3点セットで自社の強みとして挙げているのは、この事情によります 事実。
代表的な実装が 3D V-Cache です。 CPUのキャッシュメモリを別チップとして作り、演算コアのチップの上に積むという構造で、 2025年に投入された Ryzen 9 9950X3D/9900X3D は第2世代の3D V-Cacheを採用しています 事実。 横に並べる(2次元)のではなく縦に積む(3次元)ことで、 コアとキャッシュの距離を物理的に縮めるという発想です。
事業は3つのセグメントで報告されています 事実。
| セグメント | 内容 | 2025年度 売上高 | 営業利益 |
|---|---|---|---|
| データセンター | AIアクセラレータ(AMD Instinct)、サーバー向けCPU(EPYC)、GPU、DPU、AI NIC、FPGA | 16,635百万ドル | 3,603百万ドル |
| クライアント/ゲーム | デスクトップ・ノート向けCPU/APU(Ryzen)、ディスクリートGPU(Radeon)、ゲーム機向けセミカスタムSoC | 14,550百万ドル | 2,855百万ドル |
| 組込み | FPGA、アダプティブSoC、System-on-Module。産業・車載・医療・通信向け | 3,454百万ドル | 1,243百万ドル |
| 合計 | ― | 34,639百万ドル | 3,694百万ドル |
※合計の営業利益(3,694百万ドル)は、セグメントに配賦されない費用(All other、△4,007百万ドル)を差し引いた後の数字です。2025年度第1四半期から、従来のクライアントとゲームが1つのセグメントに統合されました。
AMDの10-Kには、材料側から見て見逃せない一文があります。 「当社は、後工程の製造サービス提供者が使用するための装置、材料、基板を、複数のサプライヤーから購入することがある」 事実。
普通、後工程で使う封止材や基板を買うのはOSAT側です。ところがAMDは、 後工程会社に使わせる材料を自社で調達する場合があると法定書類に書いています。 さらにリスク要因では「製品の技術的複雑さが増すにつれ、(後工程側の)第三者への依存が高まる」とも述べています。 材料メーカーにとっては、OSATだけでなく設計会社が直接の取引相手になりうるということです。 同じファブレスでも、NVIDIAの10-Kにはこの種の記述がありません。 チップレットを量産している会社ほど、材料の調達にまで手を伸ばす——という違いが開示に表れています。
4. 企業規模 ― 過去5年の売上高
| 決算期 | 売上高(百万ドル) | 研究開発費(百万ドル) | 営業利益(百万ドル) | 設備投資(百万ドル) |
|---|---|---|---|---|
| 2021年12月期 | 16,434 | 2,845 | 3,648 | 301 |
| 2022年12月期 | 23,601 | 5,005 | 1,264 | 450 |
| 2023年12月期 | 22,680 | 5,872 | 401 | 546 |
| 2024年12月期 | 25,785 | 6,456 | 1,900 | 636 |
| 2025年12月期 | 34,639 | 8,091 | 3,694 | 974 |
※営業利益が2022〜2023年に落ち込んでいるのは、Xilinx買収に伴う無形資産の償却費が年10億ドル台で計上されているためです。2025年度の純利益は4,335百万ドル、売上総利益率は50%でした。
ファブレスなので設備投資は小さい
2025年度の設備投資は974百万ドル、売上高の2.8%です 本稿の計算。 有形固定資産(純額)も2,312百万ドルにとどまります。国別の内訳は次のとおりです 事実。
| 国 | 2025年度末(百万ドル) | 2024年度末(百万ドル) | 構成比 |
|---|---|---|---|
| 米国 | 1,717 | 1,312 | 74.3% 本稿の計算 |
| シンガポール | 157 | 140 | 6.8% 本稿の計算 |
| カナダ | 142 | 104 | 6.1% 本稿の計算 |
| その他 | 296 | 246 | 12.8% 本稿の計算 |
| 合計 | 2,312 | 1,802 | 100% |
※NVIDIAが台湾に有形固定資産の31%を置いているのと対照的に、AMDの資産は約4分の3が米国にあります。台湾は単独では開示されていません。
5. 企業カテゴリーと、後工程業界での立ち位置
カテゴリーはメーカー(ファブレス半導体)です。 ただし後工程業界における立ち位置は、純粋な発注者であるNVIDIAとは少し違います。 出資者でもあり、材料の購入者でもあるからです。
念のため書いておくと、AMDにも後工程の売上はありません。後工程サービスを売っていないからです。 図2の下段は売上ではなく、逆にAMDが支払った側の金額です。 ただし注記7には、この合弁会社からの持分法による投資利益(2025年度は26百万ドル)が計上されており、 AMDは後工程事業の利益をわずかながら取り込んでいることになります 事実。 設計会社としては珍しい構造です。
6. 拠点と工場のある国
AMDも製造工場を持っていません。10-Kの「Properties」には次のように記載されています 事実。
| 区分 | 内容 |
|---|---|
| 全体 | 研究開発・エンジニアリング・管理・倉庫用に約680万平方フィート(約63万平方メートル)。うち賃借が約540万平方フィート、所有が約140万平方フィート |
| 本社 | カリフォルニア州サンタクララ |
| 主要拠点 | テキサス州オースティン、カリフォルニア州サンノゼ、中国・上海、カナダ・オンタリオ州マーカム、コロラド州ロングモント、アイルランド・ダブリン、シンガポール、インド・バンガロールおよびハイデラバード |
| 製造拠点 | 記載なし(保有していない) |
では製品はどこで作られているのか。10-Kは工程ごとに書き分けています 事実。
| 工程 | 委託先(10-Kに実名で記載) | 所在 |
|---|---|---|
| ウェハ製造(前工程) | TSMC(HPC・FPGA・アダプティブSoC向け)、GLOBALFOUNDRIES(12nm/14nmのHPC向け)、UMCおよびSamsung(プログラマブルロジック向け) | 会社は「米国・欧州・アジアの第三者ファウンドリに依存」と記載 |
| 組立・試験・刻印・封止(ATMP) | 通富微電(Tongfu Microelectronics)の関連会社との合弁2社、SPIL(矽品精密工業)、KYEC(京元電子) | 「製品の組立と最終試験のほぼすべてが中国・マレーシア・台湾の第三者運営工場で行われる」 |
| 基板実装(グラフィックスカード等) | 第三者の受託製造業者(社名は非開示) | 記載なし |
この表で最も実務に効くのは、前工程と後工程で地図が違うという点です。 ウェハは台湾・米国・欧州で作られますが、組立と試験は中国・マレーシア・台湾で行われます。 しかもATMPの過半を担っているのは中国企業との合弁です。 つまり封止材・基板・アンダーフィルの実際の納入先は中国とマレーシアに寄っているということになります。 地政学の議論は前工程(台湾)に集中しがちですが、AMD製品に限れば、 後工程のほうが中国依存度は高い構造です。 AMD自身も「中国と台湾の地政学的な変化は、台湾に拠点を置く第三者ファウンドリ、製造施設、下請業者の操業を 混乱させうる」とリスク要因に明記しています 事実。
7. 半導体後工程における主力製品とそのシェア
後工程の製品はない。あるのは技術と資本関係
AMDも後工程のサービスを売っていないため、後工程の主力製品やシェアはありません。 一次情報から確実に言えるのは次の5点です。
- 自社の強みとして「設計、統合、先端パッケージング」を挙げている ― 10-Kの事業概要に明記 事実
- 「カスタム対応チップレット・プラットフォーム」と「AMD Infinity Fabric スイッチ」に投資している 事実
- 第2世代の3D V-Cacheを搭載した製品を2025年に出荷している(Ryzen 9 9950X3D/9900X3D) 事実
- 後工程の合弁2社に15%出資し、持分法で会計処理している。投資の帳簿価額は176百万ドル 事実
- その合弁への支払額は2025年度20億ドル、2024年度17億ドル。未払残高は408百万ドル 事実
| ATMP合弁会社に関する開示項目 | 2025年度 | 2024年度 |
|---|---|---|
| AMDの出資比率 | 15% | 15% |
| 投資の帳簿価額 | 176百万ドル | 149百万ドル |
| AMDからの購入額(AMDが支払った額) | 2,000百万ドル | 1,700百万ドル |
| 期末の未払金 | 408百万ドル | 476百万ドル |
| 持分法による投資利益 | 26百万ドル | 33百万ドル |
※会社は「当社のATMPサービスの過半はこのATMP合弁が提供している」と記載しています。したがって2,000百万ドルはAMDの後工程支払の全額ではなく、過半部分にあたります 本稿の計算。また会社はこの合弁に対する出資義務を負っていないと明記しています。
AMDのチップレット/3D V-Cacheが、後工程の市場でどれだけのシェアを持つかは一次情報では確認できません。 また、3D V-Cacheの積層に使われている具体的な接合技術(ハイブリッドボンディングかどうか)も、 10-Kには書かれていません 未確定/将来。 「AMDのハイブリッドボンディングは○○社製の装置を使う」といった記述は、 AMDの法定開示書類からは裏づけられないため本稿では扱いません。
同様に、CoWoSを使っているかどうかについても、AMDの10-Kには記載がありません。 NVIDIAがCoWoSの利用を明記しているのと対照的です 未確定/将来。
8. 直近の投資計画
AMDも工場投資の計画を持ちません。開示されているのは購入コミットメントです。
10-Qの表現は 「当社の契約上の義務および購入コミットメントは、主に第三者からのウェハ、基板、部品の購入義務……に関するものである」 です 事実。 基板(substrate)が、ウェハと並んで名指しでコミットメントの対象に挙がっています。 パッケージ基板が、調達計画上ウェハと同格に扱われている—— 後工程の材料に関わる側にとって、これは重要な一次情報です。 なお2025年度の10-Kでは同じ文が「ウェハと基板」であり、2026年度第2四半期には「部品」が加わりました 本稿の計算。
投資は設備ではなく買収にも向いています。2025年度の主な動きは次のとおりです 事実。
| 時期 | 内容 | 金額 |
|---|---|---|
| 2025年3月31日 | ZT Group Int'l(ZT Systems)を買収。AI/汎用計算インフラの提供企業。設計部門の知的財産と人員を取得 | 4,400百万ドル |
| 2025年10月 | ZTのデータセンター基盤製造事業を Sanmina へ売却。AMDは設計だけを残し製造は手放した | 売却代金1,356百万ドル |
| 2025年中 | ソフトウェア能力の強化、コパッケージド光学(co-packaged optics)対応、高速推論技術の取得を目的とした複数の買収 | 個別金額は非開示 |
※ZTの製造事業を買った直後に売っている点は、AMDが「製造は持たない」という方針を維持していることを示す動きとして読めます。一方で「コパッケージド光学」への投資は、光学部品をパッケージの中に取り込む方向、すなわち後工程の領域拡大にあたります。
9. 提携している大手企業
| 種類 | 相手 | 内容 | 一次情報の有無 |
|---|---|---|---|
| 資本提携 (合弁) | 通富微電(Tongfu Microelectronics)の関連会社 | ATMP(組立・試験・刻印・封止)の合弁2社。AMDの出資比率15%、持分法適用。2025年度の購入額20億ドル | 10-K 注記7に記載 事実 |
| 製造委託 | TSMC、GLOBALFOUNDRIES、UMC、Samsung Electronics | ウェハ製造。GFとはウェハ供給契約を結び、2026年まで最低年間能力枠と価格が設定されている | 10-Kに記載 事実 |
| 後工程委託 | SPIL(矽品精密工業)、KYEC(京元電子) | ATMPサービスの提供。合弁2社と並んで実名が挙がっている | 10-Kに記載 事実 |
| 顧客契約 | OpenAI OpCo, LLC | 2025年10月、AMD GPUを6ギガワット分導入する製品購入契約を締結。最初の1ギガワットはAMD Instinct MI450シリーズ | 10-Kに記載 事実 |
| 事業売却先 | Sanmina Corporation | 2025年10月、ZTのデータセンター基盤製造事業を売却 | 10-Kに記載 事実 |
AMDは「後工程会社が使う装置・材料・基板を自ら購入することがある」と書いていますが、 購入先の企業名も金額も開示していません 未確定/将来。 ABFフィルム、封止樹脂、パッケージ基板の具体的なサプライヤー名は、 AMD側の一次情報では確認できないため本稿では扱いません。
10. 今後のこの分野における存在感
ここは予測になるので、判断の根拠となる事実と、そこから導かれる見通しを分けて書きます。
事実として確定していること
| 事実 | 後工程への含意 |
|---|---|
| 購入コミットメントが半年で122億ドル→303億ドルへ増加 | 数量が急増している。ウェハと並んで基板が明記されている点が後工程に直結する |
| データセンター売上が48.0%を占め、前年比+32% | 先端パッケージを必要とする領域が主力になった |
| ATMP合弁への支払が17億→20億ドルへ増加 | 後工程への支出は着実に増えている。ただし売上の伸び(+34%)ほどではない |
| OpenAIと6ギガワット分の製品購入契約を締結 | 数年にわたる出荷量の下支えになる。後工程の稼働にも波及する |
| コパッケージド光学の技術を買収で取得 | パッケージに光学部品を取り込む方向。後工程で扱う材料・工程が広がる |
| ZTの製造事業を取得直後に売却 | 「製造は持たない」という方針は維持されている |
見通し
未確定/将来 上の事実から素直に読めば、AMDは後工程業界にとって「規模はNVIDIAに劣るが、関与が深い相手」であり続けると考えられます。 売上はNVIDIAの約6分の1ですが、後工程会社に出資し、材料を自ら買うこともあり、 コパッケージド光学のように後工程の領域そのものを広げる投資もしています。 発注量という一点だけを見れば小さな相手ですが、技術的な要求を出してくる相手としては重いという位置づけです。
未確定/将来 不確実性が大きいのは地政学です。ATMPの過半を中国企業との合弁に依存している構造は、 米中間の規制が強まれば見直しを迫られる可能性があります。 AMD自身が「中国・マレーシア・台湾に組立と最終試験のほぼすべてが集中している」と書いており、 分散の必要性を認識していることは読み取れますが、 移転計画は10-Kにも10-Qにも記載されていません。
11. この企業が抱えるリスク
AMD自身が法定開示書類で挙げているリスク要因を、後工程の文脈で重要なものに絞って整理します 事実。
| リスク | 内容 | 裏づけとなる数字 |
|---|---|---|
| 後工程の一社依存 | 会社自身が「ATMPサービスの過半はATMP合弁が提供しており、長期の要求を満たせる保証はない」と明記。供給が遅れれば失注につながるとしている | 2025年度の支払額20億ドル。未払残高408百万ドル |
| 後工程の地理的集中 | 組立と最終試験のほぼすべてが中国・マレーシア・台湾に集中。中台間の地政学的変化が操業を混乱させうると記載 | 10-Kのリスク要因に明記 |
| 材料・基板の調達 | 装置・材料・基板が入手できなければ製造できない、と独立したリスク項目を立てている。「業界全体でメモリが不足しており価格も上昇している」とも記載 | 購入コミットメント303億ドル(2026年6月時点) |
| 輸出規制 | AMD Instinct MI308の米国輸出規制に関連し、在庫等の評価損を計上 | 約440百万ドル(2025年度、売上原価に計上) |
| 歩留まり | 「歩留まりは設計・プロセス技術・パッケージング技術の結果であり、パッケージング技術は通常、製造者固有のものである」と明記。AMDは歩留まりを直接制御できない | 10-Kのリスク要因に明記 |
| 顧客の偏り | 2025年度・2024年度は売上の10%以上を占める顧客はなかったが、売掛金では1社が約11%を占める。2023年度は1社で18%だった | 10-K 注記に記載 |
リスク要因の中に、後工程の材料を扱う人間にとって示唆的な一文があります。 「半導体の歩留まりは、製品設計・プロセス技術・パッケージング技術の結果であり、 パッケージング技術は通常、製造者固有(proprietary to the manufacturer)のものである」 事実。
つまりAMDは、チップレット構成という設計は自社で決めるが、 それを実現するパッケージング技術そのものはATMP側が握っていると認識している、ということです。 材料メーカーから見ると、この構造は意外に扱いやすい。 「誰に提案すべきか」が分かれているからです。 配置や熱設計の要求はAMD側から降りてきますが、 実際に使う材料の選定権はATMP(合弁・SPIL・KYEC)側にある可能性が高い。 AMDが「後工程会社が使う材料を自ら買うことがある」と書いているのは、 この原則に対する例外を認めている表現と読めます。
12. 用語集
- チップレット
- 大きな1枚のチップを機能ごとに分割した小さなチップ。別々に作って1つのパッケージに組み直すことで歩留まりとコストを改善する。AMDが主力CPUで量産に乗せた。
- 3D V-Cache
- AMDの商標。CPUのキャッシュメモリを別チップとして作り、演算コアの上に積層する技術。2025年の製品では第2世代が使われている。
- ATMP
- Assembly, Test, Mark and Packaging。組立・試験・刻印・封止。AMDの10-Kが後工程を指すのに使っている用語。
- OSAT
- Outsourced Semiconductor Assembly and Test。後工程を専門に受託する会社。AMDの10-Kでは「ATMPパートナー/下請業者」と表現される。
- 持分法
- 出資先に重要な影響力を持つ場合の会計処理。出資比率に応じて相手の損益を自社の損益に取り込む。AMDはATMP合弁に15%出資し、この方法を使っている。
- 基板(substrate)
- チップを載せて外部と配線するための板。パッケージの土台。AMDは購入コミットメントの対象としてウェハと並べて明記している。
- コパッケージド光学
- 光通信の部品を、チップと同じパッケージの中に取り込む技術。AMDは2025年にこの分野の企業を買収した。
- 10-K/10-Q
- 米国企業が米国証券取引委員会(SEC)に提出する年次報告書と四半期報告書。監査または限定的レビューを受け、記載内容に法的責任が伴う。
 AI生成・概念図
13. 出典
- AMD Form 10-K(2025年12月27日に終了した会計年度、米国SEC提出、2026年2月4日)。売上高、研究開発費、営業利益、純利益、セグメント別・地域別売上、従業員数、Properties、国別の有形固定資産、設備投資額、ファウンドリとATMP委託先の実名、ATMP合弁の出資比率・購入額・未払金、購入コミットメント、ZT Systems買収と製造事業売却、OpenAIとの契約、リスク要因。sec.gov/Archives/edgar/data/2488/000000248826000018/amd-20251227.htm
- AMD Form 10-Q(2026年6月27日に終了した四半期、米国SEC提出、2026年8月5日)。四半期およびセグメント別の売上高、売上総利益率、無条件購入コミットメント US$303億とその内訳の記述、ATMP合弁に関するリスク要因。sec.gov/Archives/edgar/data/2488/000000248826000123/amd-20260627.htm
- 米国SEC EDGAR XBRL companyfacts API(CIK 0000002488)。2021年度から2025年度までの売上高・研究開発費・営業利益・純利益・設備投資(各年度のForm 10-Kから抽出された値)。data.sec.gov/api/xbrl/companyfacts/CIK0000002488.json
- AMD 公式サイト(社名表記とロゴの確認用)。https://www.amd.com/en.html
14. 主張と出典の対応表
| 本文の主張 | 区分 | 出典 |
|---|---|---|
| 正式名称、本社住所、設立年(1969年5月1日)、上場市場(NASDAQ・AMD)、発行済株式数 | 事実 | 出典1sec.gov/…/amd-20251227.htm |
| 2025年度の売上高 34,639百万ドル、前年比+34%、売上総利益率50%、純利益4,335百万ドル | 事実 | 出典1sec.gov/…/amd-20251227.htm |
| 2021年度〜2024年度の売上高・研究開発費・営業利益・設備投資 | 事実 | 出典3data.sec.gov/…/CIK0000002488.json |
| 図1の前年比(+68%/+44%/−3.9%/+14%/+34%) | 本稿の計算 | 出典3の各年度の売上高から算出data.sec.gov/…/CIK0000002488.json |
| セグメント別の売上高と営業利益(データセンター16,635百万ドルほか) | 事実 | 出典1sec.gov/…/amd-20251227.htm |
| セグメント構成比(48.0%/42.0%/10.0%)、設備投資比率2.8% | 本稿の計算 | 出典1の金額から算出sec.gov/…/amd-20251227.htm |
| 従業員 約31,000人、Propertiesの面積と主要拠点 | 事実 | 出典1sec.gov/…/amd-20251227.htm |
| ATMP合弁の出資比率15%、帳簿価額176百万ドル、購入額20億ドル、未払金408百万ドル、持分法利益26百万ドル | 事実 | 出典1 注記7sec.gov/…/amd-20251227.htm |
| 2,000百万ドルが売上の5.8%、売上原価16,456百万ドルの12.2%にあたること | 本稿の計算 | 出典1の金額から算出sec.gov/…/amd-20251227.htm |
| 委託先の実名(TSMC、GLOBALFOUNDRIES、UMC、Samsung、通富微電合弁、SPIL、KYEC) | 事実 | 出典1sec.gov/…/amd-20251227.htm |
| 組立と最終試験のほぼすべてが中国・マレーシア・台湾で行われること | 事実 | 出典1sec.gov/…/amd-20251227.htm |
| 「後工程会社が使う装置・材料・基板を自ら購入することがある」という記載 | 事実 | 出典1 リスク要因sec.gov/…/amd-20251227.htm |
| 国別の有形固定資産(米国1,717ほか)とその構成比 | 本稿の計算 | 出典1の金額から構成比を算出sec.gov/…/amd-20251227.htm |
| 3D V-Cache第2世代の採用製品、チップレット・プラットフォームへの投資 | 事実 | 出典1sec.gov/…/amd-20251227.htm |
| ZT Systems買収(44億ドル)と製造事業のSanminaへの売却、OpenAIとの6ギガワット契約 | 事実 | 出典1sec.gov/…/amd-20251227.htm |
| MI308の輸出規制に伴う約440百万ドルの評価損、顧客集中度 | 事実 | 出典1sec.gov/…/amd-20251227.htm |
| 無条件購入コミットメント US$303億(2026年6月27日時点)、内訳にウェハ・基板・部品 | 事実 | 出典2sec.gov/…/amd-20260627.htm |
| コミットメントが半年で約2.5倍になったこと、2026年度に「部品」が文言に加わったこと | 本稿の計算 | 出典1と出典2の記載を比較sec.gov/…/amd-20260627.htm |
| 3D V-Cacheの接合技術(ハイブリッドボンディングか否か)と使用装置 | 未確定/将来 | 10-Kに記載がない。本稿では推定しない |
| AMDがCoWoSを使用しているかどうか | 未確定/将来 | AMDの開示書類に記載がない。本稿では断定しない |
| AMDのチップレット/先端パッケージの市場シェア | 未確定/将来 | 一次情報が存在しないため本稿では記載しない |
| AMDが購入する基板・材料のサプライヤー名と金額 | 未確定/将来 | 非開示。本稿では推定しない |
| 後工程拠点の中国依存を見直す計画の有無 | 未確定/将来 | 10-K・10-Qのいずれにも移転計画の記載がない。本稿では推定しない |
| 今後の存在感に関する見通し(第10節「見通し」) | 未確定/将来 | 本稿による解釈。事実欄の6項目から導出 |
最終更新:2026年9月21日/Troy Technical
本稿の数値はすべてAMDが米国証券取引委員会(SEC)に提出した法定開示書類に基づきます。調査会社の推計値・報道ベースの数値は使用していません。