主要成果
Fluence Energyは、国際的な契約製造パートナー施設における生産問題と、米国ヒューストンでの新施設建設の遅延に直面しており、これにより約4億ドル相当のプロジェクト収益の計上が2027会計年度に延期される見込みです。この事態を受けてBarclaysは、Fluence Energyの投資評価を「Equal Weight」から「Underweight」に、目標株価を16ドルから10ドルにそれぞれ引き下げました。
技術・臨床詳細
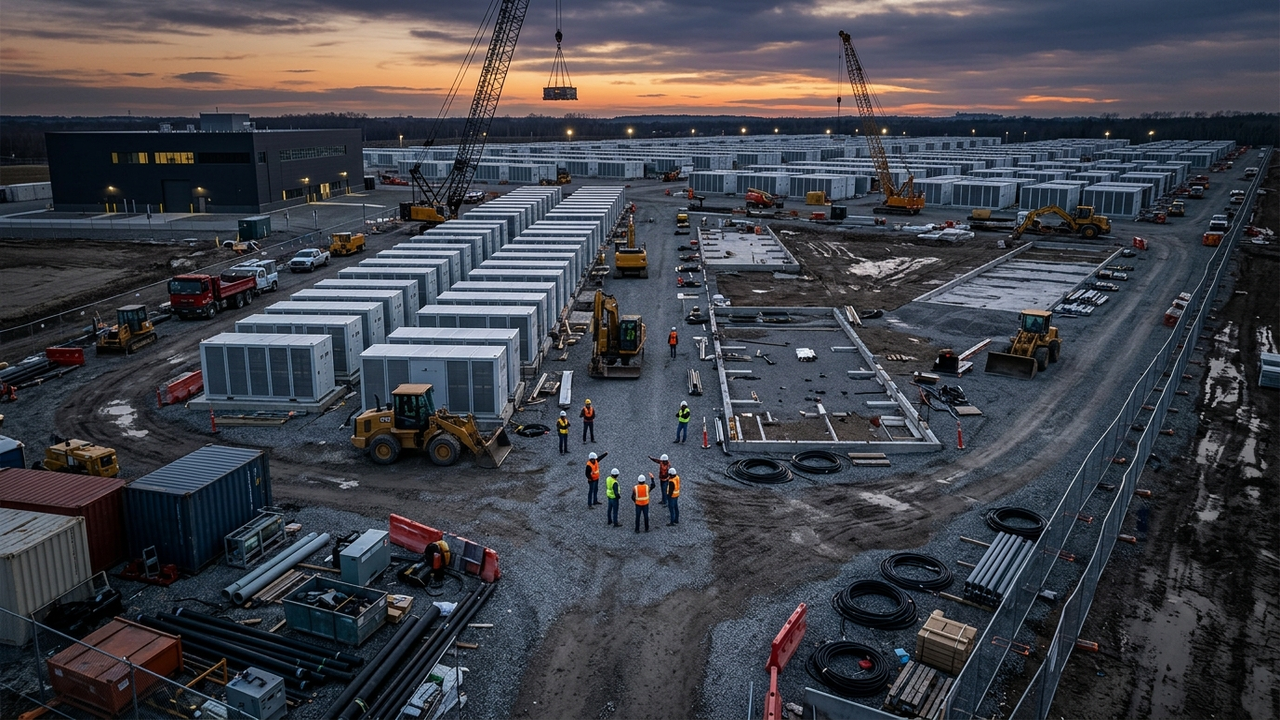
このプロジェクト遅延は、主に二つの要因によるものです。一つは、新規の国際契約製造施設における生産上のボトルネックで、これによりバッテリーエネルギー貯蔵システム(BESS)のコンポーネント供給に支障が生じています。もう一つは、米国ヒューストンに建設中の新施設における建設上の遅延です。さらに、新規の中国サプライヤーからのコンポーネントに品質問題が発生していることも報告されており、これらの複合的な問題がプロジェクトの実行を阻害しています。結果として、2026会計年度の収益予測は下方修正され、調整後EBITDAも引き下げられました。
背景・業界文脈
エネルギー貯蔵市場は急速に拡大していますが、大規模プロジェクトの計画と実行には複雑なサプライチェーン管理と建設上の課題が伴います。Fluence Energyのような大手企業であっても、グローバルな製造ネットワークと現地での大規模インフラ構築において、予期せぬ問題に直面する可能性があります。UBSは以前、Fluence Energyの2030年までの5年間複合年間収益成長率が22%に達すると予測していましたが、今回の遅延とそれに伴う株価の格下げは、同社が直面する実行関連の課題と、それらが収益化のタイミングと規模に与える影響に対する市場の懸念を明確に示しています。
今後の展望
Fluence Energyにとって、これらの遅延は短期的な収益成長を阻害し、マージンに圧力をかけ、キャッシュ変換サイクルを長期化させる可能性があります。同社はサプライチェーンの強靭化と生産能力の安定化に向けた迅速な対策が求められます。市場の信頼回復のためには、問題の解決に向けた具体的な進捗と、将来のプロジェクト実行能力に関する明確なロードマップを示すことが不可欠です。長期的な成長ポテンシャルは依然として高いものの、短期的な逆風を乗り越えるための経営戦略が今後注目されます。
元記事: https://www.zacks.com/stock/news/2982752/project-delivery-delays-hurt-fluence-energy-more-pain-ahead
毎週の技術動向レポートを無料でお届け
各分野の分析レポートを読む価値があるかどうか一目で判断できるインフォグラフィックをメールで受け取れます。
📢 メールマガジンに無料登録(週刊・技術動向レポート)
ご登録いただくと、Troy-Technical から週刊で技術動向レポート(メールマガジン)をお届けします。
- 取得したメールアドレス・選択分野は配信目的にのみ使用します。
- 第三者へ提供することはありません。
- 配信はいつでも解除できます(各メール下部のリンクから)。
詳しくはプライバシーポリシーをご覧ください。
登録は1分・いつでも解除できます