COMPANY PROFILE / 接着・封止材
ヘンケル
― 世界市場のリーダーを自任する総合接着剤メーカーが、電子材料・半導体パッケージへ広げている
接着・封止材の話題でHenkelの名前が出るのは、接着剤・シーラント・コーティングを800以上の業種に売る、事業規模の大きな総合メーカーだからです。 2025年の年次報告書によると、接着剤部門(Adhesive Technologies)の売上は106億6,700万ユーロ、調整後営業利益率は16.7%。 その中の「モビリティ&エレクトロニクス」が成長を牽引し、電子材料(Electronics)は2桁成長でした。 公式サイトには、半導体向けのダイアタッチ材・アンダーフィル・封止材、放熱材料のBergquistブランドも並びます。 本稿は、この会社が接着・封止材に何を投じ、何を買い、どこまで公表しているかを、一次資料の範囲で整理します。
- 30秒でわかるHenkelと、接着・封止材での立ち位置
- ロゴと社名の表記について
- 接着・封止材の世界で、この会社はどこにいるか
- 会社の規模
- 接着・封止材にかけているリソース
- これまでの取り組み
- 今後の計画
- この会社は接着・封止材で何を目指しているか
- 接着・封止材分野の提携マッピング
- 提供している技術・製品・サービス
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるヘンケルと、接着・封止材での立ち位置
(従:電子材料)半導体・電子材料の専業ではない
ホットメルト・表面処理電子材料では半導体封止・ダイアタッチ・放熱材
接着・封止材で扱うHenkelは「半導体材料の会社」ではなく、「接着剤そのものを世界で最も幅広く売る会社が、電子材料にも手を伸ばしている」と見るのが正確です 本稿の計算。 年次報告書が示す接着剤部門の3つの事業領域は、モビリティ&エレクトロニクス(売上38億5,300万ユーロ)、 パッケージング&コンシューマーグッズ(30億9,700万ユーロ)、職人・建設・プロ向け(37億1,600万ユーロ)で、ほぼ3等分です 事実。 半導体パッケージ向けの材料が接着剤部門の売上にどれだけ入っているかは、公表されていません 未確定/将来。
2. ロゴと社名の表記について
表記の注意:法人名は Henkel AG & Co. KGaA(合資会社の形態。無限責任社員は Henkel Management AG)で、日本語では「ヘンケル」と書きます。 接着剤の事業は社内で Adhesive Technologies(接着剤部門)と呼ばれ、もう1つの事業部門 Consumer Brands(洗剤・ヘアケアなど)とは別です。 Loctite(ロックタイト)などの製品ブランドも同社のものですが、ブランド名は法人名ではありません。 ロゴ画像は同社の公式サイト(henkel.com)で公開されているものを取得しました。
公式サイト:https://www.henkel.com/3. 接着・封止材の世界で、この会社はどこにいるか
4. 会社の規模
グループ全体は2つの事業部門からなり、接着剤部門が売上のおよそ半分を占めます 事実。本稿の主題は接着剤部門なので、会社全体は簡潔に示します。
| 指標(百万ユーロ) | 2024年 | 2025年 | 前年比 |
|---|---|---|---|
| グループ売上 | 21,586 | 20,495 | -5.1%(実質ベース+0.9%) |
| 接着剤部門の売上 | 10,970 | 10,667 | -2.8%(実質ベース+1.5%) |
| 接着剤部門の調整後営業利益 | 1,817 | 1,779 | -2.1% |
| 接着剤部門の調整後営業利益率 | 16.6% | 16.7% | +0.1ポイント |
| 接着剤部門の事業領域(2025年) | 売上(百万ユーロ) | 実質成長率 | 会社の説明 |
|---|---|---|---|
| モビリティ&エレクトロニクス | 3,853 | +3.3% | 自動車・電子・産業向け。電子材料は2桁成長(特に中国) |
| パッケージング&コンシューマーグッズ | 3,097 | -0.6% | 包装・日用品メーカー向け |
| 職人・建設・プロ向け | 3,716 | +1.3% | 建設・保守・一般消費者向け |
従業員はグループで約47,200人(2025年末)。このうち接着剤部門は約50%です(年次報告書のグラフの値で、人数としての記載はありません。 掛け算すると約23,600人ですが、これは本稿の概算です 本稿の計算)。 2026年上半期(1〜6月)は、接着剤部門の売上が55億3,400万ユーロ(実質成長率+4.5%、調整後営業利益率17.7%)、モビリティ&エレクトロニクスは実質+7.8%でした 事実。
モビリティ&エレクトロニクスの中には、自動車(接着剤部門売上の約2割。うち電気自動車向けが約2割)、電子材料、産業(Industrial)が含まれます。 電子材料や半導体向けの売上額は、年次報告書でも半期報告書でも「成長率」しか開示されていません。 本稿はその額を推計しません 未確定/将来。
5. 接着・封止材にかけているリソース
Henkelの場合、接着剤は主力事業そのものなので、金額の多くは「接着剤部門」単位で読み取れます。電子材料に限った数字はありません。
| リソース | 一次情報で確認できた内容 | 区分 |
|---|---|---|
| 人 | グループの研究開発人員は年平均約2,800人(全従業員の約6%。化学者が中心で、材料科学者・技術者を含む)。接着剤部門の顧客対応にあたる技術専門家は6,500人超。接着剤部門だけの研究開発人員は非公表 | 事実/一部非公表 |
| 金(研究開発) | グループの研究開発費は6億3,000万ユーロ(売上比3.1%)。接着剤部門の割合はグラフで57%。掛け算すると約3億6,000万ユーロ(本稿の概算) | 事実/本稿の計算 |
| 金(設備投資) | 接着剤部門の有形固定資産投資は3億5,100万ユーロ(前年3億800万ユーロ)。主な案件:中国での移転を伴う接着剤工場の建設、ブラジルの技術センター、中国のイノベーションセンター。グループ全体の2026年の投資支出は6.5億〜7.5億ユーロを見込む | 事実/見通し |
| 買収・出資 | 2023年 Critica Infrastructure、2024年 Seal for Life Industries(いずれも保守・補修向け)、2026年4月 ATP Adhesive Systems(水系の特殊テープ。取得価格9億300万ユーロ)。電子材料では2014年にThe Bergquist Company(放熱材料)を買収。スタートアップへの出資・ベンチャーキャピタルへの出資も実施と記載(社名・金額は非掲載) | 事実 |
| 大学・研究機関・公的資金 | 年次報告書は「研究機関、大学、スタートアップ」との協業を一般論として述べるのみ。具体的な大学名、共同研究プロジェクト名、公的助成の金額は確認できず | 確認できず |
| 研究拠点 | デュッセルドルフ、ムンバイ、ニュージャージー(ブリッジウォーター)、上海(2025年9月開所。投資額6,000万ユーロ、研究者・開発者500人超が顧客と協働)。ブラジルのジュンジアイは2026年初めに開所予定(年次報告書の時点。開所したかは本稿で確認していない)。電池向けの応用センターをミシガン州マディソンハイツに開設 | 事実 |
接着剤の開発は、配合(樹脂・硬化剤・フィラー・添加剤)を、顧客の工程(塗布・硬化・使用環境)に合わせて作り込む仕事です。 年次報告書は、基盤技術を中央で開発し、それを各地域の拠点で顧客別に応用する分業を説明しています 事実。 同じ会社が、構造用接着剤から半導体用の液状材料までを扱えるのは、樹脂の化学とフィラー分散、硬化反応の制御という共通の基盤があるからだと考えられます 未確定/将来。 ただし、半導体用の材料は不純物(イオン性不純物など)の管理水準が桁違いに厳しく、基盤を共有していても品質管理と評価の体制は別物になります(本シリーズの技術解説「アンダーフィル」「ダイアタッチ」を参照)。
6. これまでの取り組み
| 時期 | できごと | 意味 |
|---|---|---|
| 1876年 | 創業 | 会社の記載による |
| 2014年9月18日 | The Bergquist Companyの買収契約を発表。電子機器向けの熱管理材料の供給会社で、2013年の売上は約1億3,000万ユーロ、従業員約1,000人、生産拠点は米国5・中国1 | 放熱材料(GAP PADなど)を持つ入口。取引の金額は非公表 |
| 2023年 | Critica Infrastructureを買収 | 保守・補修・オーバーホール(MRO)への拡大 |
| 2024年 | Seal for Life Industriesを買収 | 同上。インフラ・再生可能エネルギー向けを強化 |
| 2025年 | 中国・煙台(Yantai)の新しい接着剤工場で、電子・自動車・医療・装置製造・航空宇宙向け接着剤の生産が段階的に始まる。上海のInspiration Centerが9月に開所。ミシガン州に電池向け応用センター | アジアでの生産と顧客共創の拠点を増強 |
| 2025年12月〜2026年1月 | ATP Adhesive Systemsの買収契約(年次報告書は2025年12月に署名、半期報告書は2026年1月16日の発表と記載) | 液状以外の技術(テープ)へ広げる |
| 2026年4月1日 | ATP Adhesive Systemsの買収を完了(取得価格9億300万ユーロ、債務決済を含む) | 約700人、2025年の売上は約2億7,000万ユーロの見込みと発表。製品の90%超が水系 |
| 2026年2月4日 | オランダのStahl(柔軟素材向けの特殊コーティング)を21億ユーロで買収する契約。半期報告書に完了の記載なし | 接着剤部門との関係は一次資料で確認できず |
7. 今後の計画
利益率は10%台後半会社の目標であり実績ではない
ほかに、次の計画が一次資料に書かれています 未確定/将来。
- 電池向けの応用・試験拠点の世界網(デュッセルドルフ、マディソンハイツ、2026年から上海)
- ブラジル・ジュンジアイの技術・イノベーションセンターの開所(2026年初め予定。年次報告書の時点で、開所の確認はできていない)
- 接着剤部門とConsumer Brandsを、ドイツと主要国で別々の法人に分ける計画(敏捷性を高める目的と説明。上場を分離する(スピンオフ)とは書かれていません)
- 接着剤部門の製品に含まれる高懸念物質(SVHC)について、2030年までの販売量の上限を定め、代替品の開発を進める。気候目標は2045年のネットゼロ(SBTi検証、2030年が中間目標)
半導体・電子材料に限った売上額/同研究開発費/同設備投資額/封止材(アンダーフィルなど)の生産能力/個別の新製品の発売時期/ 大学・公的機関との共同研究の具体名。いずれも年次報告書・半期報告書に記載がありません。
8. この会社は接着・封止材で何を目指しているか
会社が「目指す」と直接書いている部分と、本稿が読み取った部分を分けます。推測は一次情報から本稿が読み取った解釈です。
| 読み取れること | 根拠となる一次情報 | 区分 |
|---|---|---|
| 接着剤部門で電子材料を成長の柱と見ている | 2025年の実質成長を牽引したのはモビリティ&エレクトロニクスで、電子材料は2桁成長(特に中国)。2026年上半期も同領域が+7.8%。煙台工場の生産品目に電子向けが先頭に挙がる | 推測 |
| 電子材料の中でもAIサーバー・車載の半導体を意識している | 半導体の公式ページに「AIとHPC(高性能計算)」「大型ダイの耐久性」「車載グレードの半導体材料」の資料が並ぶ。個別の売上は非開示 | 推測 |
| 液状の接着剤からテープなどへ製品形態を広げる | ATPの買収理由を「液状技術を超えて広げ、補完的な接合ソリューションで加える」と説明 | 事実 |
| 保守・補修(MRO)とインフラ向けを厚くする | Critica(2023年)・Seal for Life(2024年)の統合を完了と記載 | 事実 |
| 事業を2つの法人に分け、意思決定を速める | 別法人化の目的を「プロセスと組織をより機敏にする」と説明。スピンオフの記載はない | 事実(目的)/推測(その先の姿) |
| 環境負荷の低い配合へ移る | SVHCの代替と2030年の販売量上限、水系・CO₂削減原料の拡大、2045年ネットゼロ | 事実(会社の目標) |
「電子材料を成長の柱と見ている」という読みの根拠は、成長率の序列です。 2025年は、接着剤部門の実質成長+1.5%のうち、モビリティ&エレクトロニクスが+3.3%、パッケージングが-0.6%、建設・職人向けが+1.3%でした 事実。 さらにモビリティ&エレクトロニクスの内側では、電子材料が2桁、産業が「非常に強い」成長、自動車はマイナスと書かれています。 つまり全体の成長の多くを、電子材料と産業が支えたと読めます。 一方、その売上額は開示されていないので、「柱」と呼べる規模かは確かめられません 未確定/将来。
9. 接着・封止材分野の提携マッピング
Henkelの年次報告書は、顧客や供給業者との協業を一般論として述べるだけで、共同開発先の社名を挙げていません。 このため、一次資料で確認できる関係は買収だけになります 事実。 ATPの売り手はArsenal Capital Partners、Stahlの売り手はフランスのWendelと、年次報告書・買収発表に書かれていますが、いずれも財務投資家であり、技術提携の相手ではありません。
10. 提供している技術・製品・サービス
Henkelは接着剤・シーラント・コーティングの3本柱を持ち、産業向けに5つの技術ブランド(Loctite、Technomelt、Bonderite、Teroson、Aquence)を展開しています 事実。電子材料に関係する公式資料の項目を整理します。性能の数値は載せません(製品ごとの技術データシートの値は、グレード・試験条件・改訂日を揃えて見る必要があるため)。
| 区分 | 公式資料に載っている内容 | ひとこと |
|---|---|---|
| 産業向けの5ブランド | Technomelt:ホットメルト接着剤/Bonderite:表面処理と工程ソリューション/Teroson:自動車車体・補修・産業組立向けの接着・シール・コーティング・補強/Aquence:水系接着剤/Loctite:接着剤・シーラント全般 | ブランドは製品群の名前で、優劣を示すものではない |
| 半導体:ワイヤボンド向け | ダイアタッチフィルム、ダイアタッチペースト、印刷できるB-stage(半硬化)ダイアタッチ接着剤 | 本シリーズの技術解説「ダイアタッチ」を参照 |
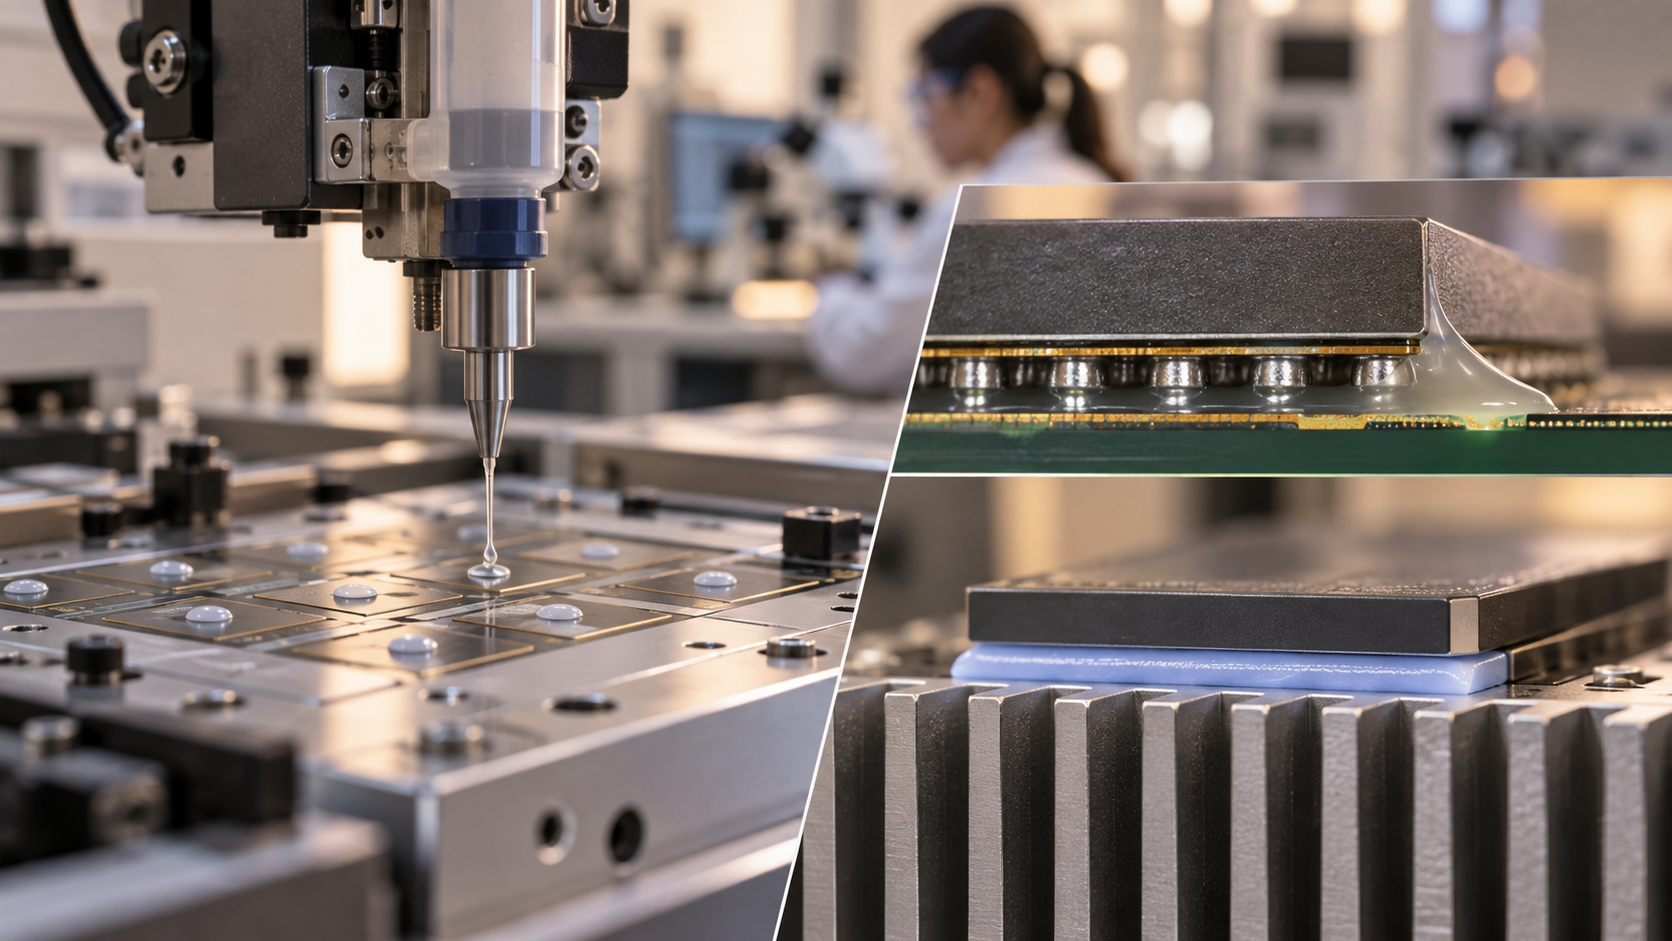
| 半導体:先端パッケージ向け | アンダーフィル、封止材(encapsulants)、リッド・スティフナー接着剤、EMIシールド、液状圧縮成形(liquid compression molding) | 技術解説「アンダーフィル」「モールディング」を参照 |
| 基板・部品レベル | 基板レベルの封止材、コンフォーマルコーティング、低圧成形、ポッティング材、導電性接着剤、アセンブリ用フィルム | 車載・産業用の電子機器の保護 |
| 熱管理材料 | BERGQUISTブランドのGAP PAD(熱伝導パッド)、SIL PAD、ギャップフィラー、サーマルゲル、グリース、相変化材料、熱伝導性接着剤・フィルム | 技術解説「熱界面材料TIM」「サーマルパッド」を参照 |
| 装置・サービス | ディスペンス(塗布)装置、UV・LED光硬化装置、ロボットシステム、Loctite Pulseなどの設備保全のIoTサービス | 材料だけでなく、塗布する工程まで一式で提供 |
半導体パッケージ向けの材料は、一般の工業用接着剤と求める性質が別物です。 アンダーフィルは、チップとの隙間に毛細管現象で入り込む流動性と、硬化後の熱膨張係数(シリコンに近づけるためのフィラー量)、 低い応力、イオン性不純物の少なさを同時に満たす必要があります。 ダイアタッチは、熱を逃がす導電・熱伝導(銀や銅フィラーの量と粒径)と、チップを反らせない低応力のバランスです。 熱伝導パッド(GAP PAD)は、熱伝導性フィラーを高充填すると硬くなって部品に負荷がかかるため、軟らかさと熱伝導率の両立が設計の中心です 未確定/将来。
Henkelの公式ページが「大型ダイの耐久性」「銅焼結(シンタリング)」といったテーマで資料を出していることは、 これらの課題が顧客の次世代パッケージ(大型化・高出力化)で厳しくなっていることを会社も認識している表れと読めます。 ただし、個別製品が何を満たしているかは、本稿では確認していません。
11. この企業が抱えるリスク
| リスク | 内容 | 区分 |
|---|---|---|
| 自動車への依存 | 接着剤部門の売上の約20%が自動車向け。2025年は欧州・北米の需要が弱く、自動車事業は全体として減収 | 事実 |
| 原材料価格 | 2026年は直接材料の価格が前年平均比で1桁台後半%上昇すると会社が見込む。接着剤の原料は石油化学由来が多く、価格変動を受けやすい | 事実(見込み)/推測(原料の性格) |
| 通商・地政学 | 関税と貿易障壁、中東情勢を会社が挙げる。「In the Region for the Region」(地域で作って地域で売る)で影響を抑える方針 | 事実 |
| 為替 | 2025年の接着剤部門は、為替で売上が-4.1%押し下げられ、名目で-2.8%減、実質で+1.5%増 | 事実 |
| 大型買収の統合 | ATP(9億300万ユーロ)の統合、Stahl(21億ユーロ)の完了と統合が続く | 推測 |
| 電子材料の外部検証の難しさ | 電子材料・半導体の売上額、利益、研究開発費がいずれも非開示のため、成長の規模を外部から確かめにくい | 未確定/将来 |
| 化学物質規制 | SVHCを含む製品は2030年までの販売量に上限を設け、代替を進める。新製品にSVHCを含める場合は経営の承認が必要。PFASなど個別の物質規制への言及は年次報告書で確認できず | 事実/未確認 |
| 半導体市況の影響 | 電子材料の需要は、顧客の半導体・電子機器の生産量に連動して変動しやすい | 推測 |
12. 用語集
- 調整後営業利益(調整後EBIT)
- 一時的な費用・収益とリストラ費用を除いた営業利益。Henkelが業績の比較に使う指標。
- 実質成長率(organic)
- 為替の影響と買収・売却の影響を除いた売上の成長率。
- アンダーフィル
- フリップチップとパッケージ基板の隙間を満たす封止用の液状樹脂。接続部の応力を分散する。
- ダイアタッチ
- 半導体チップを基板やリードフレームに固定する接着。ペースト・フィルム・焼結材などがある。
- B-stage(Bステージ)
- 熱硬化性樹脂が、完全に硬化する手前の半硬化状態。印刷後に一度乾かしてから接合に使える。
- TIM(熱界面材料)
- 発熱部品と放熱部品の隙間を埋めて熱を伝える材料。パッド、グリース、ゲルなど。
- SVHC
- 高懸念物質。EUのREACH規則で候補リストに載る、人や環境への影響が懸念される物質。
- MRO
- 保守・補修・オーバーホール。設備やインフラの維持に使う材料・サービスの分野。
13. 出典
- Henkel Annual Report 2025(2026年3月公表)。接着剤部門の売上・利益、事業領域別の売上、研究開発費と人員、設備投資、買収、研究拠点、ブランド、SVHC方針、気候目標、別法人化の方針、従業員数、上場情報。 https://www.henkel.com/resource/blob/2131544/eae43b38b5da9c89268a532af1dfbe4f/data/2025-annual-report.pdf
- Henkel Half-Year Financial Report 2026。2026年上半期の売上・利益、ATP Adhesive Systemsの買収完了と取得価格、Stahlの契約、2026年の見通しと中期目標。 https://www.henkel.com/resource/blob/2216938/fc11c44023e1fed5781ccfe4ed6ee360/data/2026-henkel-half-year-financial-report.pdf
- Henkel Investor Relations News「Henkel to acquire The Bergquist Company」(2014年9月18日)。 https://dm.henkel-dam.com/is/content/henkel/press-release-acquisition-of-the-bergquist-company
- Henkel Adhesive Technologies Semiconductor(半導体向け産業ページ)。半導体パッケージ向け製品群と資料の題名。市場規模の数値(ページ内の調査会社由来の数字)は採用しない。 https://www.henkel-adhesives.com/us/en/industries/semiconductor.html
- Henkel Adhesive Technologies Thermal GAP PAD materials(BERGQUISTブランドの熱伝導パッド)。 https://www.henkel-adhesives.com/us/en/applications/thermal-management-materials/thermal-gap-pad-materials.html
- Henkel Adhesive Technologies Technomelt(ホットメルト接着剤のブランドページ)。 https://www.henkel-adhesives.com/us/en/our-brands/technomelt.html
- Henkel Adhesive Technologies Bonderite(表面技術と工程ソリューションのブランドページ)。 https://www.henkel-adhesives.com/us/en/our-brands/bonderite.html
- Henkel Adhesive Technologies Teroson(自動車・産業組立向けのブランドページ)。 https://www.henkel-adhesives.com/us/en/our-brands/teroson.html
- Henkel Adhesive Technologies Aquence(水系接着剤のブランドページ)。 https://www.henkel-adhesives.com/us/en/our-brands/aquence.html
- Henkel 公式サイト(ロゴ画像の取得元)。 https://www.henkel.com/
14. 主張と出典の対応表
最終更新:2026年10月3日/Troy Technical
本稿の数値は、Henkelの年次報告書・半期報告書・公式発表に基づきます。調査会社の推計値・報道ベースの数値は使用していません。「推測」と記した箇所は、一次情報から本稿が読み取った解釈であり、会社の公表内容ではありません。