COMPANY PROFILE / 次世代蓄電
サムスンSDI
― 角形セルを軸に、EV・蓄電・UPS向けの電池を作る韓国のセルメーカー。次世代蓄電では、米国でのESS用セル(NCAとLFP)の現地生産が焦点
Samsung SDI(サムスンSDI)は、韓国のリチウムイオン電池メーカーです。角形(かくがた)セルを中心に、電気自動車(EV)、蓄電システム(ESS)、無停電電源装置(UPS)、データセンターのバックアップ電源(BBU)、電動工具向けの円筒形セルを作っています。ほかに半導体・ディスプレイ向けの電子材料の事業があります。韓国取引所に上場しています。
2025年12月期の連結売上はKRW 13兆2,667億、営業損益はKRW 1兆7,224億の赤字でした。2026年は第2四半期(4〜6月)に営業利益が黒字(KRW 2,038億)となり、上半期の営業利益はKRW 482億と、会社は「黒字転換」と説明しています。蓄電用の大型契約として、米国向けのLFP(リン酸鉄リチウム)セル(2027年から3年、KRW 2兆超)と、NCAからLFPへ移る供給(2026〜2029年、KRW 1.5兆)を発表しています。米国では、ステランティスとの合弁工場(StarPlus Energy)を一部、EV用から蓄電用へ切り替えていると説明しています。
本稿は、韓国の電子公示システム(DART)の事業報告書・半期報告書と、公式ニュースルームのプレスリリースを一次情報とし、何を確認でき、何を確認できなかったかを整理します。全固体電池は本シリーズの別分野で扱うため、本稿の本論には入れていません。
- 30秒でわかるSamsung SDIと、次世代蓄電での立ち位置
- ロゴと社名の表記について
- 次世代蓄電の世界で、この会社はどこにいるか
- 会社の規模
- 次世代蓄電にかけているリソース
- これまでの取り組み
- 今後の計画
- この会社は次世代蓄電で何を目指しているか
- 次世代蓄電分野の提携マッピング
- 提供している技術・製品・サービス
- この企業が抱えるリスク
- 用語集
- 出典
- 主張と出典の対応表
1. 30秒でわかるサムスンSDIと、次世代蓄電での立ち位置
(삼성SDI 주식회사)DARTの提出者名。1970年1月20日設立。社名の由来は公式資料で確認できなかった
京畿道 龍仁市器興(キフン)事業場:京畿道龍仁市器興区コンセ路150-20。研究所は水原市
1979年上場ルクセンブルク証券取引所に預託証券も上場。最大株主はSamsung Electronics(優先株を含め19.06%、2025年末)
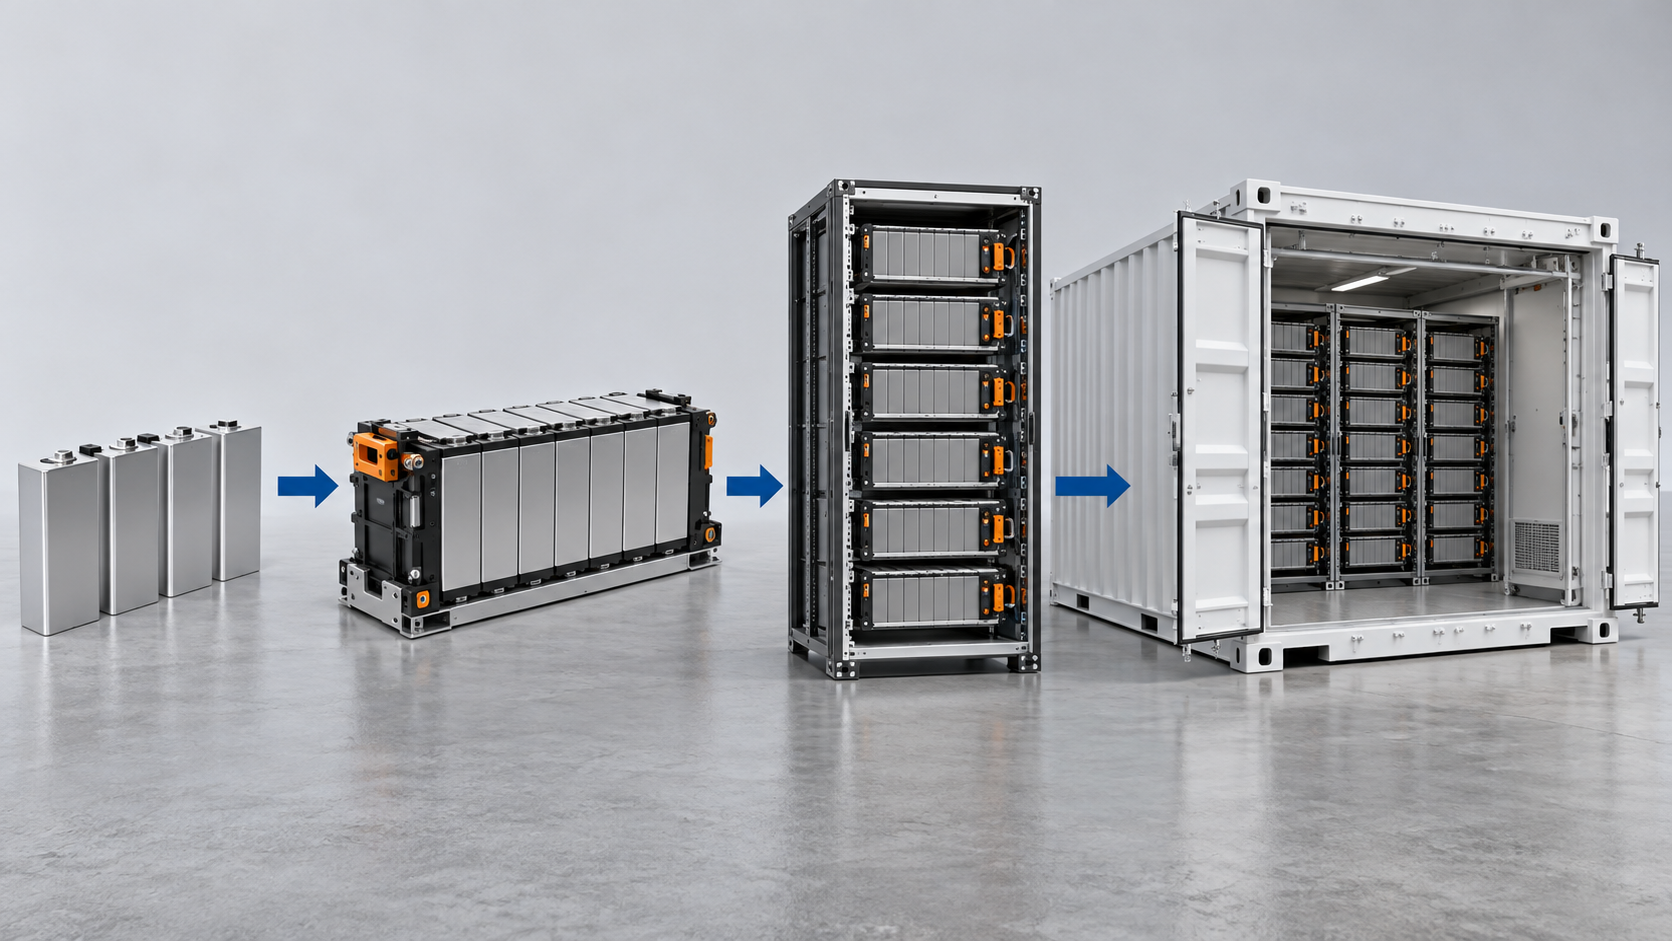
蓄電システム(従)主たる類型:角形セルと円筒形セルの製造。従たる類型:コンテナ型の蓄電システム「SBB」の提供
NCA・NCM・LFP・LMO用途で化学を使い分ける(会社の説明)。蓄電用はNCAとLFP、UPS用はLMO、EV用は高ニッケルNCM・NCA
米国・ハンガリー・マレーシアほか米国は StarPlus Energy(インディアナ州、ステランティスとの合弁)。角形セルの能力(GWh)は非公表
(韓国単体、2025年末)電池部門11,026人、電子材料部門1,800人(役員を除く)。連結の人数は確認できなかった
営業損益 −1.72兆(2025年)電池部門の売上はKRW 12.38兆(93%)、営業損益は−1.85兆。2026年上半期の営業利益はKRW 482億(黒字)
Samsung SDIの次世代蓄電での立ち位置は、EV向けに育てた角形セルの技術を、蓄電(ESS)、UPS、BBUへ振り向けている電池メーカーです。2025年は営業赤字でしたが、会社は蓄電用の電池の四半期売上が過去最高になったと説明しています(金額は非公表)事実。
ただし、角形セルの生産能力(GWh)、蓄電用セルの売上、シリコン負極の含有率は、いずれも有価証券報告書に記載がなく確認できません。米国でのLFP量産(2026年第4四半期の見込み)や、契約金額(KRW 2兆超、KRW 1.5兆)は会社の計画・発表で、実際の出荷量はこれから確認される事項です 未確定/将来。
2. ロゴと社名の表記について
ロゴは同社の公式サイト(samsungsdi.com)のヘッダーで使われている画像(SAMSUNGの楕円ロゴと「SAMSUNG SDI」の文字)を、そのまま取得して設置しています。生成画像による再現は行っていません。
表記の注意:社名は Samsung SDI(SDIは大文字)です。プレスリリースでは「SAMSUNG SDI」と全て大文字で書かれることがあります。Samsung Electronics(サムスン電子)とは別の上場会社で、同社が最大株主(優先株を含め19.06%)という関係です。本稿で単に「同社」と書く場合は Samsung SDI を指します。
公式サイト:https://www.samsungsdi.com/3. 次世代蓄電の世界で、この会社はどこにいるか
Samsung SDIの主たる類型はセル・材料メーカー、従たる類型は蓄電システムです(コンテナ型の「SBB」を自社ブランドで提供)。リサイクルは自社の閉ループの仕組みを2019年から運用していると事業報告書に書かれていますが、規模は確認できませんでした。電池の化学・形状・用途は、公式資料で確認できた範囲で次のとおりです。
| 電池の化学・形状 | 用途と位置づけ | 確認できた一次情報 | 区分 |
|---|---|---|---|
| 角形セル:NCA(高ニッケル) | 蓄電用(SBB 1.5・1.7)。インディアナ州の StarPlus Energy で、NCAから先に供給する計画 | プレスリリース(2026年3月・2025年9月) | 事実(会社の説明) |
| 角形セル:LFP | 蓄電用(SBB 2.0)。米国でLFPの供給を始める(同社は従来NCA中心と説明)。2027年から3年の供給契約 | プレスリリース(2025年12月、2026年3月) | 事実/量産は未確定/将来 |
| 角形セル:NCM(高ニッケル)・NCA | EV用。Mercedes-Benz と複数年の供給契約(2026年4月) | プレスリリース(2026年4月) | 事実 |
| 角形セル:LMO | UPS用(U8A1)。米UL Solutionsの屋内大規模火災試験に合格したと同社が発表 | プレスリリース(2026年3月・7月) | 事実(会社の説明) |
| 円筒形セル(NCA+シリコン-炭素負極) | データセンター向けBBU、電動工具、EV向け46系。BBU向けに展開と説明 | プレスリリース(2026年3月・8月) | 事実(会社の説明) |
| ナトリウムイオン電池 | AIデータセンターのUPSと大型蓄電向けに開発中。量産ロードマップを推進と説明(時期・性能は未公表) | 半期報告書、プレスリリース(2026年7月) | 未確定/将来 |
| リチウム金属電池 | コロンビア大学との共同研究(Joule誌、2026年2月)。電解質の改良で寿命と安全性を高める研究の段階 | プレスリリース(2026年2月) | 研究段階 |
| 全固体電池 | 別分野(本シリーズの全固体電池の記事)で扱う。本稿では論じない | ― | 対象外 |
4. 会社の規模
Samsung SDIは大企業のため、会社全体は簡潔にし、蓄電に関わる電池部門(エネルギーソリューション)の数値を中心に示します。数値はDARTの事業報告書・半期報告書によります 事実。
| 項目 | 確認できた内容 |
|---|---|
| 会社全体(2025年12月期、連結) | 売上 KRW 13兆2,667億(前期は16兆5,922億)。営業損益 −KRW 1兆7,224億(前期は黒字3,633億)。当期純損益 −KRW 5,849億(偏光フィルム事業の譲渡に伴う中断事業の利益 KRW 2,900億を含む)。総資産 KRW 42兆2,553億、資本総額 KRW 23兆5,701億 |
| 電池部門(エネルギーソリューション) | 売上 KRW 12兆3,841億(全体の93%)、営業損益 −KRW 1兆8,519億。米国の製造税額控除(AMPC)の予想受取額を「その他営業収益」としてKRW 2,752億認識(前期は899億) |
| 電子材料部門 | 売上 KRW 8,826億(7%)、営業利益 KRW 1,295億。半導体・ディスプレイ向けで、次世代蓄電とは別の事業。偏光フィルム事業は2025年9月1日に譲渡完了(最終譲渡額 KRW 1兆1,825億) |
| 2026年上半期(連結) | 売上 KRW 7兆3,452億(前年同期比+16%)、営業利益 KRW 482億(前年同期は赤字)。電池部門は売上 6兆8,734億、営業損益 −173億。第2四半期だけでは営業利益 KRW 2,038億(会社発表) |
| 従業員 | 12,826人(韓国単体、2025年12月31日、役員を除く)。電池部門 11,026人、電子材料部門 1,800人。連結の従業員数は事業報告書で確認できなかった |
| 本社・上場・株主 | 京畿道龍仁市。KRX上場(1979年)、預託証券をルクセンブルク取引所に上場。最大株主 Samsung Electronics(優先株を含め19.06%)。連結子会社22社 |
| 拠点 | 韓国:器興・蔚山・天安・亀尾・清州・水原。海外:米国(Auburn Hills、StarPlus Energy〔インディアナ州Kokomo〕)、ハンガリー(Göd)、オーストリア(Graz)、ベトナム(Bac Ninh)、マレーシア(Seremban)、中国(天津・西安)、ドイツ(Dresden) |
| 主な売上先 | 事業報告書は、BMW、Volkswagen Group、Samsung Electronics、Stellantis、AES などを主要な売上先として挙げる。売上先別の金額は非公表 |
| 特許 | 登録 21,887件(国内6,220、海外15,499)。全事業の合計で、角形電池に限った件数は確認できなかった(同社は「角形電池の特許数が最多」と説明するが、件数の根拠は示されていない) |
事業報告書には、小形電池の市場シェア(13%)が「市場調査会社TSRの報告書による」と記載されています。調査会社の推計のため、本稿では採用しません。また、プレスリリースの市場予測(市場調査会社SNEの米国ESS需要など)も採用していません。「世界で唯一の非中国系の角形電池メーカー」「北米で唯一の非中国系の角形ESS電池の供給者」といった表現は、同社自身の説明です。他社との順位や優劣は、本稿では判断しません。
5. 次世代蓄電にかけているリソース
4点(人・金・外部・大学や公的資金)で、確認できたか/できなかったかを整理します。
| 項目 | 確認できた内容 | 区分 |
|---|---|---|
| 人(研究開発拠点・人員) | 研究開発の組織は、研究所、生産技術研究所(極板センターを含む)、中大型・小型・電子材料の各事業部の開発室。研究所の下に海外研究所があり、米国には SDI R&D America(コロンビア大学との共同研究に参加)。研究開発人員の人数は確認できなかった。従業員は韓国単体で12,826人 | 事実/人員は確認できず |
| 金(研究開発費・設備投資) | 研究開発費 KRW 1兆4,209億(2025年、売上比10.7%)、2026年上半期 KRW 8,588億(11.7%)。設備投資 KRW 3兆2,744億(2025年。電池部門 3兆1,953億)、2026年上半期 KRW 1兆928億(電池部門 1兆809億)。2025年5月に有償増資 KRW 1兆6,549億を調達(報告書の使途計画:他社証券の取得1兆3,008億、施設資金3,541億。2025年末までの実績は他社証券取得6,381億・運転資金3,685億、未使用の6,483億は預金等で運用) | 事実 |
| 外部への出資・買収・合弁・事業売却 | (出資)Ecopro EM(正極材)40%、Pill Energy(積層設備)14%、二次電池成長ファンド 33.3%、StarPlus Energy(ステランティスとの合弁、51%)。(解消・取得)GMとの合弁の持分49.99%を2026年8月に取得。(売却)偏光フィルム事業を2025年9月に譲渡(KRW 1兆1,825億)。正極活物質を作る子会社 STM(蔚山、100%) | 事実 |
| 大学・研究機関・公的資金との連携 | 大学:コロンビア大学とリチウム金属電池の電解質を共同研究(2026年2月)。公的資金:研究開発費に対する政府補助金は、2025年は計上なし(2024年はKRW 7,400万)、2026年上半期はKRW 2億1,600万。米国のAMPC(製造税額控除)はKRW 2,752億をその他営業収益として認識(2025年)。DOEなどの助成・融資は確認できなかった | 事実/助成・融資は確認できず |
主要な製品・設備の状況
次の表は、会社の公式資料で確認できた範囲です。角形セルの生産能力(GWh/年)は、事業報告書・半期報告書・プレスリリースのいずれにも記載がなく、確認できませんでした。DARTに能力が載っているのは小形電池(円筒形などの合計)と電子材料のEMCだけです。
| 製品・設備 | 場所 | 規模 | 段階 | 日付・出典 |
|---|---|---|---|---|
| 小形電池(円筒形ほか。蔚山・天安・天津など) | 韓国・中国ほか | 年25.2億個(2025年の能力)。稼働率50%。2026年上半期は11.8億個の能力で稼働率73% | 稼働 | 事業報告書・半期報告書 |
| StarPlus Energy(ステランティスとの合弁) | 米国インディアナ州 Kokomo | GWhは非公表。2025年第4四半期から一部のラインをEV用から蓄電用へ転換中 | 稼働(転換中)。LFPの量産開始は2026年第4四半期の見込み(未確定/将来) | 2026年3月24日のリリース |
| StarPlus Energy 第2工場 | 米国インディアナ州 | 建設契約を事業報告書に記載。規模・進捗は確認できなかった | 計画/建設(段階は確認できず) | 事業報告書 |
| SynergyCells(GMとの合弁だった工場) | 米国インディアナ州 New Carlisle | 規模は非公表。同社が「建設中」と説明。完成後はまず蓄電用電池を作る | 建設中。GMの持分49.99%を2026年8月11日に取得し、同社の100%に | 2026年8月11日のリリース、半期報告書 |
| SBB 1.7/SBB 2.0の米国生産 | 米国 | SBB 1.7は6.14 MWh(20フィート・コンテナ) | 計画:2026年から米国で生産開始とされた(2025年9月時点) | 公式サイト記事(RE+ 2025) |
| 正極活物質(STM) | 韓国・蔚山 | 規模は非公表 | 稼働 | 事業報告書 |
6. これまでの取り組み
| 時期 | できごと | 意味 |
|---|---|---|
| 1970年・1979年 | 1970年に設立、1979年にKRXへ上場。2000年にリチウムイオン電池の事業を開始と説明 | 電池事業は25年超 |
| 2021〜2022年 | 2021年10月にEcopro EMの正極材工場の竣工式。2021年10月にステランティスと北米の電池合弁のMOU、2022年5月に合弁契約 | 正極材の調達先と米国の生産拠点づくり |
| 2023年 | 蓄電システムSBBを初めて発売(NCA角形セル)。7月にStarPlus Energy第2工場のMOU。10月に現代自動車と電池供給契約(2026年から7年、欧州向けEV) | 蓄電システムの製品化、供給契約の拡大 |
| 2024年8月28日 | GMと米国で電池の合弁法人を設立する本契約 | 米国のEV向けの拡大(のちに転換) |
| 2025年3月〜5月 | NextEra Energyへの蓄電用電池の供給契約(US$3.01億、3月14日に開示)。3月14日に有償増資を決議、5月に KRW 1兆6,549億を調達 | 蓄電向けの受注と、投資資金の確保 |
| 2025年9月1日 | 電子材料の偏光フィルム事業の譲渡が完了(KRW 1兆1,825億) | 電池への集中(本稿は会社の目的を断定しない) |
| 2025年12月10日 | 米国の需要家と、LFP蓄電用セルを2027年から3年供給する契約(KRW 2兆超) | 同社初のLFP蓄電用の大型契約 |
| 2026年2月2日 | 2025年の通期決算を発表。蓄電用電池の四半期売上が過去最高と説明 | 赤字の中で蓄電が増加 |
| 2026年3月 | KRW 1.5兆の米国ESS契約(3月16日)、L&FとのLFP正極材の供給契約(約KRW 1.6兆、3月24日) | 米国向けの現地調達(中国以外)を強化 |
| 2026年4月20日 | Mercedes-Benzと初のEV電池供給契約(高ニッケルNCM) | BMW、Audiに続き、ドイツの高級車3社を顧客に |
| 2026年7月14日 | UPS用電池が UL Solutions の屋内大規模火災試験(Indoor LSFT)の基準を満たしたと発表 | 試験の条件内での結果(用途はUPS) |
| 2026年7月30日 | 第2四半期の営業利益が黒字(KRW 2,038億) | 2024年第3四半期以来、7四半期ぶりと会社が説明 |
| 2026年8月11日 | GMとの合弁を終了し、持分49.99%を取得。次世代角形セルの共同開発契約を新たに締結 | New Carlisle工場を同社単独の拠点とし、まず蓄電用へ |
7. 今後の計画
(会社の見込み)NCAと並行して量産する見込みと同社が説明。量産開始と歩留まりは確認できなかった
KRW 2兆超契約相手は非公表。契約の数量・単価・納入条件は非公表
KRW 1.5兆インディアナ州で生産。NCAから始め、のちにLFPへ
まず蓄電用完成時期・規模は非公表。GMと共同開発する角形セルを将来作る可能性に言及
そのほか、会社が将来に向けて述べている事項は次のとおりです 未確定/将来。
| 事項 | 会社の説明 | 確認できなかったこと |
|---|---|---|
| 高エネルギー密度の角形セル | 700 Wh/Lの角形セル(シリコン-炭素の第3世代負極、ニッケル91%のNCA正極)が「量産に入る」と開発担当者が説明(2026年3月) | 量産開始の時期、搭載車種、生産量 |
| ナトリウムイオン電池 | AIデータセンターのUPSと大型蓄電向けに、独自技術で開発。商用化と量産のロードマップを進める(2026年7月) | 性能値、量産時期、投資額 |
| UPS・BBU向けの増産 | 高出力の円筒形の生産能力を増やす計画(2026年7月) | 増産量、投資額、時期 |
| 世界の再エネ・データセンター需要 | 蓄電用電池の需要が、再生可能エネルギーの拡大とAIデータセンターへの投資で伸びると説明 | 需要の定量(調査会社の予測は本稿で採用しない) |
次はいずれも一次資料に記載がありません 未確定/将来。
角形セルの生産能力(GWh/年)と稼働率/蓄電用セルの売上と出荷量(GWh)/LFPセルの性能値(Wh/kgなど)/契約相手の名称(2件の大型ESS契約)/契約金額に対する納入の進捗/StarPlus Energy第2工場の稼働時期/シリコン-炭素負極(SCN)のシリコン含有率/AMPCの今後の受取見込みと、米国の政策変更が収益に与える影響の定量。
8. この会社は次世代蓄電で何を目指しているか
ここは会社が直接には述べていない部分を含みます。一次情報から読み取れる範囲の推測として、根拠とともに書きます。
| 読み取れること | 根拠となる一次情報 | 区分 |
|---|---|---|
| EV向けに作った角形セルの技術を、蓄電(ESS)へ広げることが、当面の成長の軸である | 2026年のリリースは、蓄電用の米国現地生産(SBB 2.0)を「能力の最大化」と収益改善の手段と位置づけ、EV用ラインの蓄電用への転換、GM合弁工場を蓄電用から立ち上げる方針、L&Fとの調達契約、2件の大型契約がそろう | 推測 |
| 化学の幅を広げる(高ニッケルNCA・NCMに、LFP、LMO、ナトリウムイオンを加える)ことで、用途ごとの要求に合わせようとしている | 「NCA・NCMは高性能、LFPは安定性」と用途で使い分けると同社が説明(2026年5月)。UPSはLMO、BBUは円筒形NCA、蓄電はNCAとLFP | 事実(会社の説明)/結びつけは推測 |
| 中国以外の調達で米国の蓄電市場に応えることを、差別化の軸にしている | LFP正極材をL&F(韓国)から調達する契約。同社は米国の「PFE」規則(禁止された外国の事業体)に対応する材料の供給網を整えたと説明(2026年第1四半期) | 事実(会社の説明)/位置づけは推測 |
| AIデータセンターの電源(UPS・BBU)を、安全性を前面に出した高出力の新市場として開拓している | LMO角形のUPS用、BBU用の円筒形、UL Solutionsの試験に合格と発表(2026年7月)、2026年3月・8月の発表 | 事実(会社の説明)/推測 |
「蓄電が当面の軸」と読む根拠は、決算と投資の公表内容が、EV向けの弱さと蓄電向けの強さを対にしていることです。2025年の通期リリースは、米国のEV向けの需要が弱いこと(戦略顧客)を課題とし、一方で蓄電用電池が四半期の最高売上になったと書いています。2026年の第1・第2四半期のリリースも、黒字化の要因として、蓄電、UPS、BBU、電動工具の需要と、米国での蓄電用の現地生産によるAMPCを挙げています。さらに、2026年8月のGMとの合弁解消では、EV需要の伸びが想定より遅いことを理由に挙げ、工場をまず蓄電用に使うとしています。
ただし、蓄電用セルの売上や出荷量は非公表で、蓄電が売上の何割かは確認できません。これは会社の公表内容から本稿が読み取った解釈です 未確定/将来。
9. 次世代蓄電分野の提携マッピング
同社の関係の特徴は、完成車メーカーとの供給契約と合弁(Stellantis、GM)に、蓄電向けの大型契約と、中国以外の正極材の調達(L&F)を重ねていることです。契約相手の名前を公表しているのは Mercedes-Benz、NextEra Energy など一部で、米国の2件の大型契約の相手先は公式資料では確認できません 未確定/将来。全固体電池の共同開発(BMW)や、ロボット用電池のMOU(Hyundai Motor・Kia)もありますが、本稿の対象外のため図には含めていません。
10. 提供している技術・製品・サービス
以下は、同社の公式資料の記述です。数値はすべてメーカー公称で、測定条件が資料に書かれていないものは、そのことを併記しています。他社の製品との優劣を示すものではなく、条件の異なる値は並べて比べられません 事実。
| 製品(対象) | 化学・形状 | メーカー公称の値と条件 | 段階 |
|---|---|---|---|
| 700 Wh/L 角形セル(セル) | NCA(ニッケル91%)、シリコン-炭素ナノ複合(SCN)第3世代負極、直結集電構造 | 体積エネルギー密度 700 Wh/L(角形セルとして「業界最高」と同社が説明)。航続距離 800 kmと説明するが、車両・走行モード・測定条件の記載なし。InterBattery Award 2026を受賞 | 開発担当者は量産入り間近と説明(未確定/将来) |
| SBB 1.5(システム) | 高ニッケルNCA角形セル、20フィート・コンテナ | 同社が「数万個のセル」と説明。EDI(熱の広がりを防ぐ安全技術と同社が説明。方式は確認できなかった)を搭載 | 開発完了は2024年(事業報告書) |
| SBB 1.7(システム) | 高ニッケルNCA角形セル | 6.14 MWh。SBB 1.5より約17%高いエネルギー密度(同社の説明。測定条件は記載なし) | 2026年から米国生産の計画 |
| SBB 2.0(システム) | LFP角形セル、20フィート・コンテナ | セル・容量の数値は確認できなかった。同社は「独自の材料・電極技術で、LFPの低いエネルギー密度を補う」と説明 | 米国で量産の計画(未確定/将来) |
| U8A1(UPS用セル) | LMO、角形 | 従来のソリューションに比べ、スペース効率が約33%向上と説明(比較対象・条件は記載なし) | 2026年3月に展示(供給状況は確認できなかった) |
| BBU用円筒形セル(セル) | NCA、シリコン-炭素負極(SCN)、タブレス | 停電時にデータを保持できる時間を50%超延ばすと説明(比較対象・条件は記載なし) | 2026年3月に展示。BBU向けの供給契約を結んだと説明(第1四半期) |
同社が公開しているセルの設計の特徴は、次のとおりです(会社の説明)。
| 特徴 | 同社の説明 |
|---|---|
| 角形セル(PrismStack) | アルミ缶(外力に強い)、ベント(内部のガスを一方向へ逃がす)、部品点数の削減による内部抵抗の低減。端子と電極タブを直接つなぐ「直結集電構造」 |
| No TP(No Thermal Propagation) | セル間に断熱材を置き、特定のセルの温度上昇を専用の予測プログラムで測る。隣のセルへ熱が広がらないようにする仕組み |
| EDI(Enhanced Direct Injection) | SBBに組み込まれた、熱の広がりを防ぐ安全技術として説明される仕組み(詳細な方式・性能の数値は確認できなかった) |
| SBI(Samsung Battery Intelligence) | AIによる蓄電用の電池の状態診断。世界1,400か所超の蓄電サイトのデータで学習と説明(2026年3月に初公開) |
(1) 正極:ニッケルを上げると、粒子の表面が割れやすくなる。700 Wh/Lのセルでは、ニッケル91%のNCAを使うと同社は説明します。ニッケル比率を高めるとエネルギー密度は上がりますが、充放電で正極の表面が割れやすくなり、製造も難しくなる、と同社の担当者が語っています。同社は新しい構造設計で安定性と寿命を確保したと説明しますが、構造の詳細は公開されていません。詳しくは、本シリーズの技術解説『正極材料』を参照してください。一方、蓄電用のLFPでは、同社は「独自の負極材と電極工程で、低いエネルギー密度の欠点を克服した」と述べます(数値の記載なし)。正極活物質は、子会社STM(蔚山)が作り、Ecopro EMやUmicoreなどから極板材料を調達していると事業報告書にあります(購入額の58%が極板資材、調達先別の金額は非公表)。
(2) 負極:シリコンを黒鉛に混ぜ、膨張を抑える。第3世代のSCN(シリコン-炭素ナノ複合材)は、第2世代より黒鉛の量を減らして内部を緻密にし、電解液が材料の内部へ入るのを抑えて、負極の膨張を抑えると同社は説明します。シリコンの含有率、容量、サイクル寿命の数値は公開されていません。シリコン負極の割れ・SEI・プリリチウム化の考え方は、本シリーズの技術解説『シリコン負極とナノ構造電極』を参照してください。
(3) セルの構造:材料の性能を、外殻と配線で引き出す。角形では、缶の中の部品(集電部・端子)を減らすほど、活物質を入れる空間が増え、内部抵抗も下がると同社は説明します。熱が隣のセルへ広がるのを防ぐNo TPは、セルの間に置く断熱材の素材と、温度を予測するソフトウェアの組み合わせです。UPS用の火災試験は、LMOの材料、アルミ缶、ガス抜きの構造、システムの構造を組み合わせた結果と同社は説明します。詳しくは、技術解説『セル形状とセル・トゥ・パック』『熱暴走と電池の安全』を参照してください。
(4) 数値の読み方。「700 Wh/L」「800 km」「スペース効率33%向上」「データ保持が50%超」などは、すべてメーカー公称で、比較の基準や測定条件が記載されていません。他社のセルや、条件の違う値と並べて優劣を判断することはできません。LFPと高ニッケルの比較は、技術解説『次世代電池の化学と比較』を参照してください。
なお、2026年7月に同社が発表したUPS用電池の火災試験は、UL Solutionsが2026年に導入した屋内大規模火災試験(Indoor LSFT)の条件での結果です。試験では、火災を意図的に起こしたモジュールが燃え尽き、周囲のラックに延焼せず、ガスの放出・爆発・破裂は観察されなかったと同社が述べています。別の用途・規模・設置条件での安全性を示すものではありません(本稿は個別の安全性を保証しません)。
11. この企業が抱えるリスク
| リスク | 内容 | 区分 |
|---|---|---|
| 収益の回復の持続 | 2025年は営業赤字(−KRW 1兆7,224億)、純損失。2026年上半期は営業利益KRW 482億だが、第1四半期は営業赤字(−KRW 1,556億)で、第2四半期に黒字(会社は2024年第3四半期以来と説明)。収益改善の要因に、AMPCと米国の関税還付の影響が含まれると同社が説明しており、これらの継続性は確認できなかった | 事実/確認できず(継続性) |
| 設備投資の負担 | 設備投資は2025年にKRW 3兆2,744億(本稿の計算:売上の約24.7%)、2026年上半期にKRW 1兆928億(同約14.9%)本稿の計算。2025年にKRW 1兆6,549億の増資を実施。GMとの合弁工場は、同社が全持分を取得して単独で建設を続ける | 事実/本稿の計算 |
| EV需要・顧客の変化 | 同社は、米国の戦略顧客のEV需要が弱いこと、米国の政策変更を、2025年の課題として挙げた。GMとの合弁を解消した理由もEV需要の伸びの遅さ。主要な売上先(BMW、Volkswagen Group、Stellantisなど)への依存度は、売上先別の金額が非公表のため確認できない | 事実(会社の説明) |
| 米国の政策への依存 | AMPCは2025年のその他営業収益にKRW 2,752億と、損益に影響する。同社は「PFE規則」への対応を材料の調達で進める。これらの法令の段階(提案・採択・施行)と今後の変更は、本稿では確認していない | 事実(会社の説明)/確認できず |
| LFPの量産立ち上げ | LFPは同社にとって新しい化学(同社は従来NCA中心と説明)。2026年第4四半期の量産開始は会社の見込みで、歩留まり・コスト・性能は確認できない。正極材をL&Fに頼る契約(3年、延長オプション)で、調達の集中がありうる | 未確定/将来 |
| 安全に関する評価の範囲 | 同社は火災試験の合格を発表しているが、特定の条件の結果で、一般化できない。蓄電システムの火災・事故は、事故調査の公表がある場合に限って判断すべきで、本稿は原因を推測しない | 事実 |
| 事業の再編 | 偏光フィルム事業の譲渡、GMとの合弁終了と持分の取得など、事業構成が変わっている。2026年の戦略の説明は更新されうる | 事実 |
| 規制対応の負担 | 同社はEU電池規則などに備え、製品のカーボンフットプリントを算定する仕組みを整備中(2026年6月)。算定結果の公開は「今後」と説明 | 未確定/将来 |
12. 用語集
- 角形セル
- 四角いアルミ缶に、電極を積んだ(または巻いた)ものを入れた電池。円筒形・パウチ形とは形が違う。
- PRiMX
- Samsung SDIの角形電池のブランド名(事業報告書の主要商標)。
- PrismStack
- 同社が角形電池の技術につけた名称(2026年3月に紹介)。
- SBB(Samsung Battery Box)
- 同社の蓄電システムの名称。20フィート・コンテナに、セル、モジュール、ラックを収めたもの。
- NCA・NCM
- ニッケルを主体とする正極材料。NCAはコバルト・アルミニウム、NCMはコバルト・マンガンを組み合わせる。
- LFP
- リン酸鉄リチウム。ニッケル・コバルトを使わない正極材料で、エネルギー密度は低いが安定で安価とされる。
- LMO
- マンガン酸リチウム。高出力と安定性が特徴とされる正極材料。同社のUPS用セルで使用。
- SCN
- シリコン-炭素ナノ複合材(Si-Carbon-Nanocomposite)。同社の負極材の名称。
- No TP
- 隣のセルへ熱を広げないための、同社の仕組みの名称。
- UPS・BBU
- 無停電電源装置/サーバーラックに置くバックアップ電源。データセンターで停電に備える。
- AMPC
- 米国の先端製造生産税額控除(IRAに基づく)。電池の生産・販売に対する税額控除。
- PFE
- 米国の「禁止された外国の事業体」の規則。同社は材料の調達に関係すると説明する。
- DART
- 韓国の電子公示システム。上場会社の事業報告書などを公開する。
- メーカー公称
- メーカー自身が示す説明や性能値。測定条件と版が一緒でないと、他の製品と比べられない。
13. 出典
- 金融監督院 DART(Samsung SDI) 事業報告書(第56期、2025年12月期、2026年3月10日提出)。事業の概要、売上・営業損益、生産設備、設備投資、研究開発費、主要契約、関係会社、従業員、増資の資金使途。 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260310002954
- 金融監督院 DART(Samsung SDI) 半期報告書(第57期、2026年6月期、2026年8月14日提出)。2026年上半期の売上・営業損益、研究開発費、設備投資、生産能力、後発事象(GMとの合弁終了)。 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814003578
- Samsung SDI SAMSUNG SDI Announces 2025 Fourth Quarter and Full Year Results(2026年2月2日のプレスリリース)。 https://news.samsungsdi.com/global/press/view?seq=370
- Samsung SDI SAMSUNG SDI Announces First Quarter 2026 Earnings Results(2026年4月28日のプレスリリース)。 https://news.samsungsdi.com/global/press/view?seq=409
- Samsung SDI SAMSUNG SDI Announces Second Quarter 2026 Earnings Results(2026年7月30日のプレスリリース)。 https://news.samsungsdi.com/global/press/view?seq=440
- Samsung SDI SAMSUNG SDI Clinches Over KRW 2 Trillion Deal for ESS LFP Battery Supply in U.S.(2025年12月10日のプレスリリース)。 https://news.samsungsdi.com/global/press/view?seq=345
- Samsung SDI SAMSUNG SDI Wins KRW 1.5 Trillion ESS Prismatic Battery Supply Deal in the U.S.(2026年3月16日のプレスリリース)。 https://news.samsungsdi.com/global/press/view?seq=390
- Samsung SDI SAMSUNG SDI Signs Mid- to Long-term LFP Cathode Material Supply Deal with L&F(2026年3月24日のプレスリリース)。 https://news.samsungsdi.com/global/press/view?seq=395
- Samsung SDI SAMSUNG SDI Signs First EV Battery Supply Deal with Mercedes-Benz(2026年4月20日のプレスリリース)。 https://news.samsungsdi.com/global/press/view?seq=405
- Samsung SDI SAMSUNG SDI, General Motors Sign New Battery Development Agreement, Continuing Their Strategic Partnership(2026年8月11日のプレスリリース)。 https://news.samsungsdi.com/global/press/view?seq=444
- Samsung SDI SAMSUNG SDI’s Highest Energy Density Battery Wins InterBattery Award(2026年3月3日)。700Wh/L角形セルの構造と材料。 https://news.samsungsdi.com/global/press/view?seq=382
- Samsung SDI SAMSUNG SDI Unveils All-Solid-State Battery for Physical AI(2026年3月9日のプレスリリース。InterBattery 2026の出展内容。全固体電池の部分は本稿では扱わない)。 https://news.samsungsdi.com/global/press/view?seq=383
- Samsung SDI SAMSUNG SDI Debuts New SBB Products Featuring High Capacity and Enhanced Safety(RE+ 2025、2025年9月の出展。SBB 1.7とSBB 2.0)。 https://www.samsungsdi.com/sdi-now/sdi-news/4522.html
- Samsung SDI SAMSUNG SDI UPS Batteries Pass Global Fire Safety Test, First to Meet Indoor LSFT Standard(2026年7月14日のプレスリリース)。 https://news.samsungsdi.com/global/press/view?seq=435
- Samsung SDI SAMSUNG SDI Expands into AI Data Center BBUs with Cylindrical Batteries(2026年8月3日)。 https://news.samsungsdi.com/global/press/view?seq=442
- Samsung SDI SAMSUNG SDI, Columbia University Publish Paper on Enhancing Lithium-Metal Battery Performance in Joule(2026年2月20日)。 https://news.samsungsdi.com/global/press/view?seq=377
- Samsung SDI [SDI Focus] NCA and NCM for High Performance, LFP for Stability(2026年5月4日)。正極材料の使い分けの説明。 https://news.samsungsdi.com/global/press/view?seq=411
- Samsung SDI SAMSUNG SDI Publishes Sustainability Report 2026(2026年7月1日)。カーボンフットプリント算定の仕組み、温室効果ガス削減。 https://news.samsungsdi.com/global/press/view?seq=433
- Samsung SDI [SDI Focus] SAMSUNG SDI’s PrismStack Enhances Energy Density and Power Through Component Innovation(2026年4月22日)。 https://news.samsungsdi.com/global/press/view?seq=407
- Samsung SDI 公式サイト(ロゴ画像の取得元。ヘッダーで使われているロゴ)。 https://www.samsungsdi.com/
14. 主張と出典の対応表
| 本文の主張 | 区分 | 出典 |
|---|---|---|
| 名称・設立(1970年)・本社所在地・上場(1979年KRX、ルクセンブルクの預託証券)・最大株主 Samsung Electronics 19.06%・連結子会社22社・特許件数・2000年のリチウムイオン電池事業の開始 | 事実 | 出典1 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260310002954 |
| 2025年12月期の売上・営業損益・当期純損益・総資産・資本、電池部門と電子材料部門の売上・営業損益、AMPCのその他営業収益(KRW 2,752億)、偏光フィルム事業の譲渡 | 事実 | 出典1 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260310002954 |
| 従業員 12,826人(韓国単体、電池11,026人・電子材料1,800人)、研究開発の組織、研究開発費(KRW 1兆4,209億、10.7%)、政府補助金、設備投資(KRW 3兆2,744億) | 事実 | 出典1 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260310002954 |
| 生産能力(小形電池25.2億個、稼働率50%)、事業場の一覧、主要売上先、関係会社(Ecopro EM 40%、Pill Energy 14%、StarPlus Energy 49%の非支配持分、STM)、有償増資 KRW 1兆6,549億と資金使途、StarPlus Energy第2工場の建設契約、NextEra Energy(US$3.01億)・現代自動車の契約 | 事実 | 出典1 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260310002954 |
| 2026年上半期の売上・営業損益・研究開発費・設備投資、小形電池の能力と稼働率、後発事象(2026年8月11日にGMの持分49.99%を取得) | 事実 | 出典2 https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814003578 |
| 2025年第4四半期・通期の決算説明(蓄電用電池の四半期売上が過去最高、米国EV需要の弱さ、2026年の戦略) | 事実(会社の説明) | 出典3 https://news.samsungsdi.com/global/press/view?seq=370 |
| 2026年第1四半期の決算説明、PFE規則に備えた材料の供給網、Mercedes-Benzとの契約、円筒形タブレス電池、リチウム金属電池の寿命・安全性の改善策の発表 | 事実(会社の説明) | 出典4 https://news.samsungsdi.com/global/press/view?seq=409 |
| 2026年第2四半期の決算説明(営業利益KRW 2,038億、7四半期ぶりの黒字、ナトリウムイオン電池の開発と量産ロードマップ、円筒形の増産) | 事実(会社の説明)/計画は未確定/将来 | 出典5 https://news.samsungsdi.com/global/press/view?seq=440 |
| 米国向けLFP蓄電用セルの供給契約(2027年から3年、KRW 2兆超)、SBB 2.0、LFPの設計の説明 | 事実(会社の説明)/計画は未確定/将来 | 出典6 https://news.samsungsdi.com/global/press/view?seq=345 |
| KRW 1.5兆の米国ESS契約(2026〜2029年、インディアナ州、NCAからLFPへ) | 事実(会社の説明) | 出典7 https://news.samsungsdi.com/global/press/view?seq=390 |
| L&FとのLFP正極材の供給契約(約KRW 1.6兆、3年、延長オプション)、StarPlus EnergyのLFP量産(2026年第4四半期の見込み)、ラインの転換 | 事実(会社の説明)/計画は未確定/将来 | 出典8 https://news.samsungsdi.com/global/press/view?seq=395 |
| Mercedes-Benzとの複数年の供給契約(高ニッケルNCM) | 事実 | 出典9 https://news.samsungsdi.com/global/press/view?seq=405 |
| GMとの次世代角形セルの共同開発契約、New Carlisle合弁工場の持分取得、まず蓄電用に使う方針 | 事実(会社の説明)/計画は未確定/将来 | 出典10 https://news.samsungsdi.com/global/press/view?seq=444 |
| 700 Wh/L角形セルの材料と構造(ニッケル91%のNCA、第3世代SCN、直結集電)、800 kmの説明、No TP | 事実(メーカー公称) | 出典11 https://news.samsungsdi.com/global/press/view?seq=382 |
| InterBattery 2026の出展内容(U8A1、BBU、SBB、SBI、タブレス円筒形、パウチ型の全固体電池の展示は本稿の対象外) | 事実(メーカー公称) | 出典12 https://news.samsungsdi.com/global/press/view?seq=383 |
| SBB 1.7(6.14 MWh、約17%高いエネルギー密度)、SBB 2.0(LFP)、米国での生産開始の予定、EDI | 事実(メーカー公称)/計画は未確定/将来 | 出典13 https://www.samsungsdi.com/sdi-now/sdi-news/4522.html |
| UPS用電池の屋内大規模火災試験(Indoor LSFT)の結果と条件 | 事実(会社の説明) | 出典14 https://news.samsungsdi.com/global/press/view?seq=435 |
| BBU用円筒形セルの説明(タブレス、ベント、CID) | 事実(会社の説明) | 出典15 https://news.samsungsdi.com/global/press/view?seq=442 |
| コロンビア大学との共同研究(Joule誌)、フッ素系ゲルポリマー電解質 | 事実(会社の説明) | 出典16 https://news.samsungsdi.com/global/press/view?seq=377 |
| NCA・NCM・LFPの使い分けの説明 | 事実(会社の説明) | 出典17 https://news.samsungsdi.com/global/press/view?seq=411 |
| サステナビリティ報告書2026:カーボンフットプリント算定の仕組み、温室効果ガスの削減、PPA | 事実(会社の説明) | 出典18 https://news.samsungsdi.com/global/press/view?seq=433 |
| PrismStackの部品設計・直結集電・ベントの説明 | 事実(会社の説明) | 出典19 https://news.samsungsdi.com/global/press/view?seq=407 |
| ロゴ画像は公式サイトのヘッダーで公開されているロゴを取得 | 事実 | 出典20 https://www.samsungsdi.com/ |
| 角形セルの生産能力(GWh)、蓄電用セルの売上・出荷量、LFPセルの性能値、契約相手の名称(米国の2件)、SCNのシリコン含有率、AMPC・米国政策の今後、StarPlus Energy第2工場の時期 | 未確定/将来 | 本稿による整理・見通し(一次情報で確認できなかった事項。本稿) |
| 「蓄電が当面の軸」「化学の幅を広げる」「中国以外の調達を差別化にしている」「AIデータセンターの電源を新市場として開拓」という読み | 推測 | 出典3・4・5・8・10・14 https://news.samsungsdi.com/global/press/view?seq=370 https://news.samsungsdi.com/global/press/view?seq=409 https://news.samsungsdi.com/global/press/view?seq=440 https://news.samsungsdi.com/global/press/view?seq=395 https://news.samsungsdi.com/global/press/view?seq=444 https://news.samsungsdi.com/global/press/view?seq=435 |
| Samsung SDIを「セル・材料メーカー(主)、蓄電システム(従)」とする区分、設備投資の売上比(24.7%・14.9%) | 本稿の計算 | 本稿による整理・見通し(本稿) |
| 素材技術者の視点(ニッケルを上げると表面が割れやすい点、SCNの考え方、角形の構造の意味づけ) | 解説 | 本稿による解説(会社の説明を素材の観点で整理したもの。本稿) |
最終更新:2026年10月10日/Troy Technical
本稿の内容は、DARTの事業報告書・半期報告書と、Samsung SDIの公式ニュースルーム・公式サイトに基づきます。調査会社の市場推計や報道ベースの数値は使用していません。「推測」と記した箇所は、一次情報から本稿が読み取った解釈であり、会社の公表内容ではありません。製品の性能値は同社の公称で、測定条件が異なる他の値とは比較できません。会社の計画・目標は未確定で、実現を保証するものではありません。本稿は、電池の取扱い・安全、投資・調達の判断について、読者個人に助言するものではありません。