COMPANY PROFILE / 次世代蓄電
旭化成
― 電池の部材「セパレータ」に絞ると、EV向け中心から蓄電システム向けへ販売の幅を広げようとしている会社
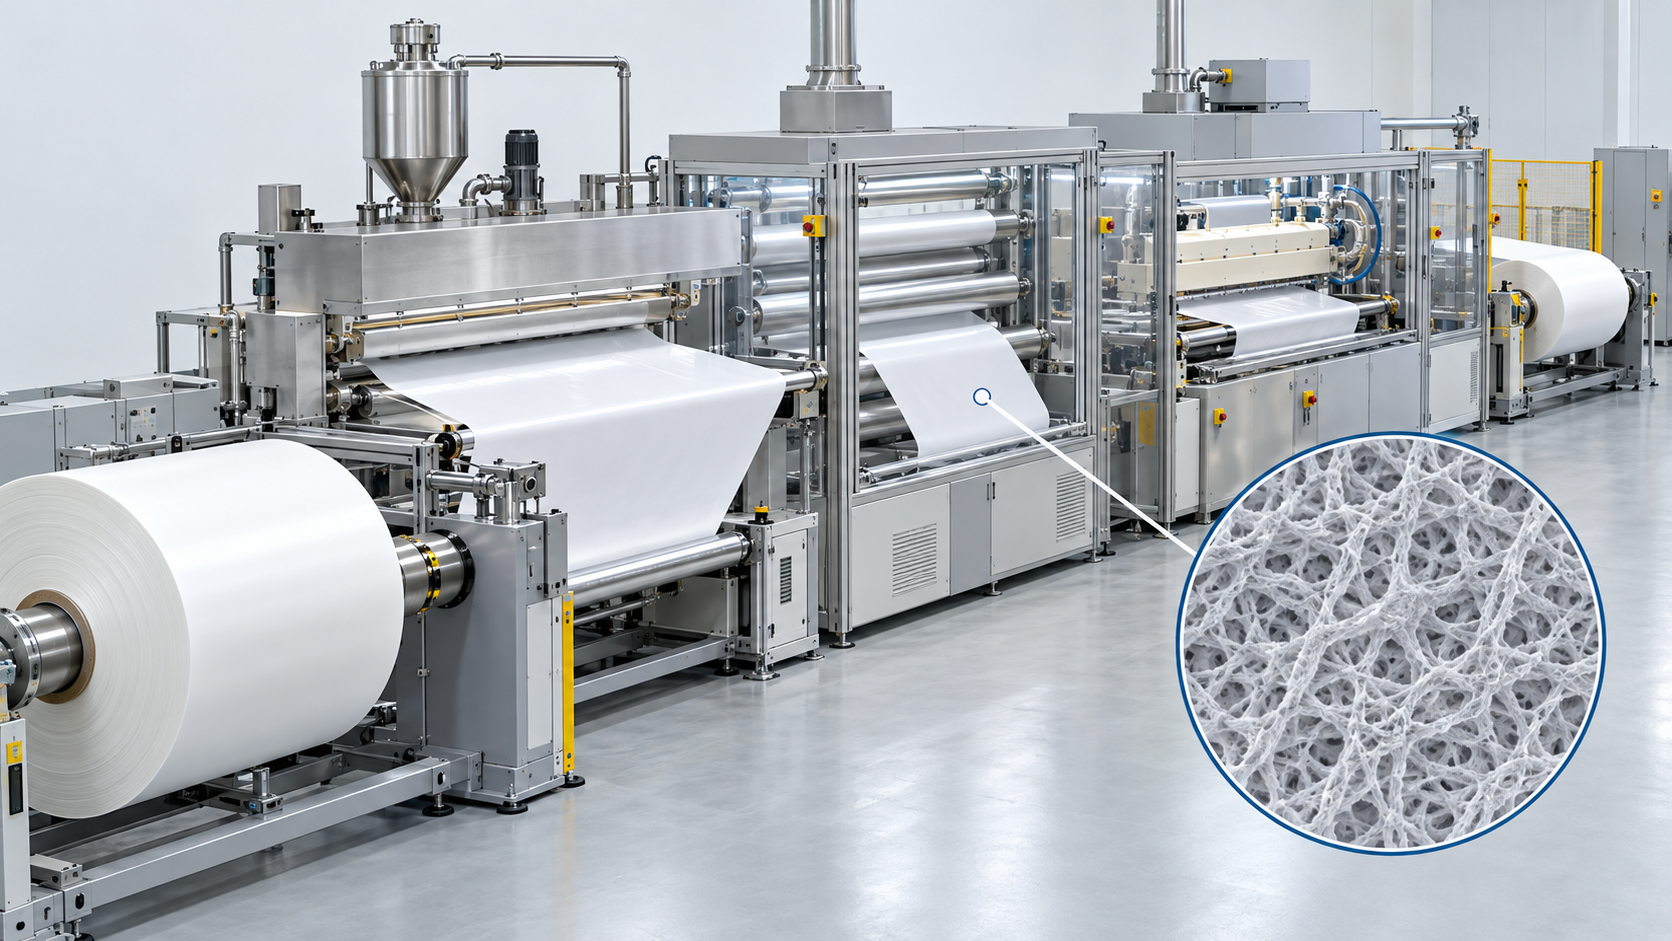
次世代蓄電で旭化成の名前が挙がるのは、リチウムイオン電池(LIB)の正極と負極のあいだに入る薄い多孔質の膜、セパレータのうち、湿式法でつくる「ハイポア」を1983年から供給してきた会社だからです。 米国ノースカロライナ州シャーロットに塗工ラインを設け(2026年8月に竣工式)、カナダ・オンタリオ州には膜づくりから塗工まで一貫の工場を建設中です。 ただし会社は、北米のEV市場の成長鈍化を受けてカナダ工場の稼働を当初計画から1.5〜2年遅らせる想定を示しています。 一方、2026年度第1四半期には蓄電システム(ESS)向けの販売量が前年同期の10倍以上になったと説明しています。 本稿は旭化成全体ではなくLIB用セパレータに絞り、何を投じ、誰と組み、どこまで公表しているかを一次資料の範囲で整理します。 水素エネルギー分野や高分子・樹脂分野の旭化成の記事とは別に、セパレータの視点で新しく書いています。
- 30秒でわかる旭化成と、次世代蓄電での立ち位置
- ロゴと社名の表記について
- 次世代蓄電の世界で、この会社はどこにいるか
- 会社の規模(セパレータに関わる範囲で簡潔に)
- 次世代蓄電にかけているリソース
- これまでの取り組み
- 今後の計画
- この会社は次世代蓄電で何を目指しているか
- 次世代蓄電分野の提携マッピング
- 提供している技術・製品・サービス
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかる旭化成と、次世代蓄電での立ち位置
証券コード 3407プライム市場。有価証券報告書に記載
(セパレータ)電池そのものではなく、電池の部材を売る
基材膜と塗工膜乾式の「Celgard」はグループ会社が製造
カナダ(一貫工場)塗工は2026年8月に竣工式。カナダは建設中
前年同期の10倍以上2026年度第1四半期。絶対量は非公表
旭化成のセパレータ事業は、電池を作る会社ではなく、電池メーカーに部材を売る会社です。 そのため業績は、顧客である電池メーカーや自動車メーカーの投資計画と需要に連動します 事実。 有価証券報告書は、EV市場の成長速度が鈍って顧客の投資計画が見直され、セパレータの需要が想定を下回る可能性を事業上の課題として挙げています。 さらに、セパレータ事業を担う旭化成バッテリーセパレータ株式会社は、営業損益が継続してマイナスで減損の兆候を識別しているものの、 将来キャッシュ・フローの見積りが帳簿価額(95,963百万円)を上回るため減損損失は認識していないと書かれています。 つまり旭化成のセパレータは、「北米の工場を建てた」という話であると同時に、需要の見通しが変わるなかで投資を調整している話でもあります。
2. ロゴと社名の表記について
表記の注意:法人名は「旭化成株式会社」、英文は Asahi Kasei Corporation です。 セパレータ(ハイポア)の事業は、2024年10月1日に旭化成バッテリーセパレータ株式会社(100%子会社)へ承継されており、法人としては別です。 乾式セパレータの「Celgard」は、2015年に買収したPolypore International, LLCの子会社が手がけ、本稿の中心である湿式の「ハイポア」とは製法も会社も別です。 カナダの工場を運営するAsahi Kasei Honda Battery Separator Corporationは、本田技研工業が25%を出資する合弁会社です。 本稿はセパレータに限って書いており、本シリーズの水素エネルギー分野や高分子・樹脂分野にある旭化成の記事とは別に、次世代蓄電の視点で新しく書いたものです。 ロゴ画像は、旭化成の公式サイトで公開されているものを取得しました。
公式サイト:https://www.asahi-kasei.com/jp/3. 次世代蓄電の世界で、この会社はどこにいるか
次世代蓄電に関わる企業は、本稿ではセル・材料メーカー/長時間蓄電・新方式/蓄電システム・事業者/リサイクルの4類型に分けています。旭化成はこのうちセル・材料メーカーに当たり、なかでも電池を構成する部材の1つであるセパレータに特化しています。電池セルを自社で作って売るわけではないので、顧客は電池メーカーや、電池を自社向けに調達する自動車メーカーです。
4. 会社の規模(セパレータに関わる範囲で簡潔に)
旭化成は「ヘルスケア」「住宅」「マテリアル」の3領域をもつ総合化学メーカーです。セパレータはマテリアルのうち「エナジー&インフラ」事業に含まれ、同じ事業にイオン交換膜(食塩電解用)や水処理膜、水素関連が入っています。 会社全体と、この事業の数字だけを示します 事実。
| 指標 | 2025年3月期 | 2026年3月期 |
|---|---|---|
| 売上高(連結・百万円) | 3,037,312 | 3,074,505 |
| 営業利益(連結・億円) | 2,119 | 2,312 |
| 研究開発費(グループ全体・百万円) | 110,641 | 110,537 |
| 「マテリアル」セグメントの売上高(百万円) | ― | 1,306,240(営業利益 683億円) |
| 設備投資(グループ全体) | ― | 約2,223億円 |
| 連結従業員数(人) | 50,352 | 47,895(うちマテリアル 20,377) |
資本金は1,033億8,900万円です。2026年3月期の設備投資のうち、「マテリアル」の主な内容として有価証券報告書はハイポアの塗工能力増強と、製膜・塗工一貫ラインの建設を挙げています。
セパレータを含む「エナジー&インフラ」事業の営業利益
| 営業利益(億円) | 2024年度(実績) | 2025年度(実績) | 2027年度(修正計画) |
|---|---|---|---|
| エナジー&インフラ事業 (セパレータ、イオン交換膜・膜・水処理、水素関連) | 28 | 5 | 10 未確定/将来 |
| 同・第1四半期(4〜6月) | 2025年度 12 | 2026年度 ▲13 | ― |
上の事業の数字には、食塩電解用のイオン交換膜や水素関連も含まれるため、セパレータだけの業績ではありません。 ハイポアだけの売上・営業利益は、本稿で確認した資料では開示されていません(非公表) 未確定/将来。 2026年度第1四半期の減益について会社は、セパレータ事業が主な要因で、鉛蓄電池用セパレータ事業の譲渡の影響と、ハイポアでの用途構成の差、拡販に伴う設備稼働による固定費の増加を挙げています。 会社は2026年度通期のこの事業の営業利益を「前期並み」、EBITDA(償却前の利益指標)を「改善」と見込んでいますが、これは会社の見通しであり、確定した数字ではありません。 なお、会社は資料で市場の見通し(セパレータの需要規模)も示していますが、会社自身の推計であり一次の実績値ではないため、本稿では数字を採用しません。
5. 次世代蓄電にかけているリソース
人員と金額の多くは、セパレータ単独では開示されていません。確認できたもの、できなかったものを区別して示します。
| リソースの種類 | 一次情報で確認できた内容 | 区分 |
|---|---|---|
| 人 | セパレータ事業は、2024年10月1日に旭化成バッテリーセパレータ株式会社(資本金390億円)へ分社され、製造拠点は滋賀県守山市と宮崎県日向市(会社サイト)。人員数・研究開発人員は非公表(同社の従業員数は確認できなかった) | 事実/非公表 |
| 金(研究開発) | グループ全体の研究開発費は1,105億円(2026年3月期)。セパレータ分は非公表 | 事実/非公表 |
| 金(設備投資) | 2000年以降のハイポアの能力増強に累計約1,300億円(2023年3月の説明会時点)。2023年10月に塗工能力の増強として約400億円(米国・日本・韓国)を決定。2024年4月にカナダの一貫工場の概算1,800億円(1米ドル=145円の前提)を決定。2026年度の設備投資計画(マテリアル全体)は1,870億円で、ハイポア分の内訳は非公表 | 事実(計画を含む) |
| 金(資産の帳簿価額) | 旭化成バッテリーセパレータの有形・無形固定資産は95,963百万円(連結総資産の2.3%)。Polypore International, LLC(乾式セパレータなど)は29,705百万円(同0.7%)。いずれも減損の兆候を識別したが、減損損失は認識していない | 事実 |
| 外部への出資・提携・買収・売却 | Hondaがカナダの合弁会社に25%出資(2024年11月に株主間契約)。日本政策投資銀行(DBJ)が優先株で280億円を提供。豊田通商の米国子会社とキャパシティライト契約(2025年7月)。Polyporeを2015年に買収し、2022年度に約1,850億円を特別損失に計上。鉛蓄電池用セパレータ「Daramic」事業をKingswood Capital Management傘下へ譲渡(2025年12月1日) | 事実 |
| 公的資金・研究機関 | 日本での投資について経済産業省の「蓄電池の安定供給の確保計画」の認定を取得済み(2023年10月の会社発表)。カナダでは、2023年9月に日加政府が結んだ蓄電池サプライチェーンの協力覚書による支援を受けるほか、カナダ連邦政府とオンタリオ州政府から補助金・税制優遇を受ける予定と会社が説明(金額は確認できなかった)。大学・公的研究機関との共同研究は確認できなかった | 事実/確認できず |
主要な製品・設備の状況
| 設備 | 場所 | 規模 | 段階 | 日付・備考 |
|---|---|---|---|---|
| ハイポアの製膜工場 | 滋賀県守山市、宮崎県日向市 | 基材膜の能力は確認できなかった | 稼働中 | 会社サイトの製造拠点。ハイポアは1983年から製品化と会社が説明 |
| 塗工能力の増強(2023年決定) | 米国シャーロット、宮崎県日向市、韓国平澤市 | 約7億m²/年 | 決定(当時の計画) | 2023年10月31日発表。2026年度上期から順次運転の計画で、増強後のグループの塗工能力は約12億m²/年とされた。2026年7月の決算説明資料の設備一覧は「約6億m²/年・シャーロットと日向」とあり、平澤の記載はない。経緯は確認できなかった |
| シャーロットの塗工ライン | 米国ノースカロライナ州(Celgard工場の敷地内) | 単独の能力は確認できなかった | 竣工。商業生産は 未確定/将来 | 2026年3月に試運転開始、2026年8月20日に竣工式。商業生産は2026年度下期の予定。豊田通商向けの供給は2027年中ごろから |
| カナダの製膜・塗工一貫工場 | オンタリオ州ポートコルボーン市 | 約7億m²/年(塗工膜換算) | 建設中 | 2024年11月14日に起工。当初は2027年の商業生産開始予定だったが、2026年4月の資料で1.5〜2年の稼働延期を想定と説明。2026年7月の資料では2029年度に完工・商業生産開始の予定。フル稼働は2030年以降の見込み 未確定/将来 |
会社の発表に出てくる「約7億m²/年」は、塗工膜に換算した面積です(カナダ工場の発表に明記) 事実。 ハイポアは、ポリオレフィンの基材膜をつくる工程(製膜)と、その上にセラミックなどを塗る工程(塗工)に分かれ、会社は基材膜と塗工膜の2種類を供給しています。 したがって、塗工の能力が増えても、基材膜の能力が同じだけ増えるとは限りません。 2023年の増強は「塗工能力」の増強として発表され、カナダ工場は製膜と塗工を一貫して行う工場として発表されており、増える部分が違います。 他社の数字や、別の面積の数え方(基材膜ベースなど)と並べて優劣をつけることはできません。
6. これまでの取り組み
| 時期 | できごと | 意味 |
|---|---|---|
| 1983年 | ハイポアを製品化(会社サイトの説明) | LIBの市場が立ち上がる1990年代初頭より前から、湿式セパレータを手がけていたと会社は説明 |
| 2015年8月 | 米国のPolypore International, LLCを買収 | 乾式のLIB用セパレータ(Celgard)と鉛蓄電池用セパレータ(Daramic)を取得 |
| 2021年9月 | PolyporeとSEMCORP(中国)が、乾式セパレータの合弁会社を中国に設立 | Celgard社の乾式PP製セパレータの技術と知的財産権のライセンスに基づく。現在の状況は確認できなかった |
| 2023年3月 | セパレータ事業説明会。ハイポアとPolyporeの一体運営をやめ、それぞれを独立の事業として運営する方針。2022年度に約1,850億円を特別損失として計上(2015年の買収時に認識した広義ののれんの残存簿価に相当と説明) | 買収当初の計画を大きく下回ったことを会社が認めた節目 |
| 2023年9〜10月 | 日加政府が蓄電池サプライチェーンの協力覚書を締結(9月)。旭化成はハイポアの塗工能力の増強(約400億円)を決定(10月31日) | 北米・日本・韓国の供給体制づくり |
| 2024年4月 | カナダ工場の建設を決定(概算1,800億円)。Hondaと基本合意、DBJの優先株280億円に合意 | 北米で湿式の「製膜から塗工まで」の一貫生産を持つ決定 |
| 2024年10〜11月 | セパレータ事業を旭化成バッテリーセパレータ株式会社へ承継(10月1日)。Hondaと株主間契約(11月1日)。11月14日にカナダ工場を起工 | 意思決定を速めるための分社化と、合弁化 |
| 2025年7月 | 豊田通商の米国子会社とキャパシティライト契約を締結 | 稼働率を高く保ち、需要変動のリスクを和らげる狙いと会社が説明 |
| 2025年12月 | 鉛蓄電池用セパレータ「Daramic」事業を譲渡(1日) | 譲渡損7,166百万円(暫定)。譲渡した事業の2025年度の売上高は26,601百万円 |
| 2026年3〜8月 | シャーロットで試運転開始(3月)。カナダ工場の稼働延期を想定(4月)。ESS向けの販売量が前年同期比10倍以上(第1四半期、7月31日)。シャーロットの塗工ライン竣工式(8月20日) | 北米の供給体制は、EV向け中心から、ESS向けを含む構成へ |
7. 今後の計画
2026年度下期2026年8月に竣工式。会社の予定
完工・商業生産開始当初は2027年。1.5〜2年の延期を想定。フル稼働は2030年以降の見込み
営業利益率 約20%2030年度以降。1米ドル=140円の前提
上の4項目はいずれも会社の計画・見通しであり、達成された実績ではありません 未確定/将来。 会社は、北米の市場が本格的に立ち上がるまでは日本・韓国の工場からの輸出で対応する方針と説明しています 事実。 また、北米で市場シェア30%以上の獲得を目指すと、社長が2024年11月のカナダ工場の起工式の際に述べています(これも会社の目標です) 未確定/将来。
次は、本稿で確認した一次資料に記載がありません 未確定/将来。
主要顧客の社名(長期供給契約を結んだ相手は、豊田通商を除き社名の記載なし)/ESS向け販売量の絶対量とセルの化学(LFPかどうか)/ハイポアの基材膜の生産能力/日向の塗工ラインの稼働時期/韓国・平澤の塗工増強のその後/カナダ政府・オンタリオ州からの補助金の金額/製品の性能の数値(厚み・孔径・気孔率・突刺強度)。 報道ベースの数値は本稿では採用しません。
8. この会社は次世代蓄電で何を目指しているか
ここは会社が直接には述べていない部分を含みます。一次情報から読み取れる範囲の推測として、根拠とともに書きます。
| 読み取れること | 根拠となる一次情報 | 区分 |
|---|---|---|
| 北米で現地の供給体制を先に持つことが、事業の中心の狙い | 有価証券報告書は、北米を中心としたサプライチェーン現地化の要請に対応するため、北米に生産拠点を先行して構えると記載 | 事実 |
| 車載(EV)一本足から、ESS・データセンター向けを含む複数用途へ販売を広げる | 中期経営計画の進捗資料に「車載用途集中ではなく、安定的な収益が得られる販売ポートフォリオ戦略へシフト」とあり、2026年度第1四半期にESS向けが前年同期比10倍以上 | 事実(会社の方針) |
| ESS向けでも塗工膜を売り、収益性を高めたい | 質疑応答で、収益性向上に向けてESS用途でも塗工膜の販売を増やせないか検討中と回答。実現したかは確認できなかった | 推測 |
| 工場の稼働率を契約で支える考え | 豊田通商とのキャパシティライト契約について、会社は高い稼働率を維持して市場変動のリスクを和らげると説明 | 事実 |
| カナダ工場は、建てたあとに需要を見て稼働を調整する | 「需要動向を踏まえ、利益最大化に向けて適切に稼働時期をコントロール」と記載。建設自体は予定どおり進むと説明 | 推測 |
2026年度第1四半期に、ハイポアのESS向けの販売量は前年同期比で10倍以上になったと会社は説明しています 事実。 増えた要因は、2025年度第4四半期から販売を始めた系統用蓄電システム向けで、データセンターの瞬断対策に使うBBU向けも増えているとのことです。 ただし、これは割合であり、前年同期の販売量が非公表のため、絶対量は分かりません。 前年同期がごく小さければ、10倍になっても全体への寄与は限られます。 実際、同じ第1四半期の営業利益は減益で、会社はその理由の一つにESS用途と民生・車載用途の用途構成の差で利益改善が限定的だったことを挙げています。 2023年の事業説明会で旭化成は、LFP系の正極を使う電池には乾式セパレータが相性が良いと説明していました。 今回、湿式のハイポアがESSで伸びている理由が、電池の化学の違いなのか、価格なのか、膜の薄さなのかは、一次資料からは分かりません。 本稿はこの理由を断定せず、「用途は広がったが、収益への効き方はこれから」と読むにとどめます 未確定/将来。
9. 次世代蓄電分野の提携マッピング
10. 提供している技術・製品・サービス
会社は、LIB用セパレータとして、湿式のハイポア(基材膜と塗工膜の2種類)を供給しています。製法の違いは、会社の説明では次のとおりです 事実。 湿式は、ポリエチレン(PE)を主原料に可塑剤を混ぜて膜にしたあと、溶剤で可塑剤を抜いて微細な孔をつくります。 乾式は、ポリプロピレン(PP)を主原料に、溶剤を使わず延伸して孔をつくります。
| 製品・領域 | 公式資料に載っている内容 | ひとこと |
|---|---|---|
| ハイポア 基材膜 | ポリオレフィン製の微多孔膜。会社が挙げる特長は、均一な小孔径、高気孔率、厚みの均一性、高突刺強度、多様な膜厚、機能性コーティング。EV、PHEV、スマートフォン、ESSなどのLIBに使われると説明 | 具体的な厚みの範囲・孔径・気孔率・突刺強度の数値は公式サイトに載っておらず、確認できなかった |
| ハイポア 塗工膜 | 基材膜の上にセラミック等を塗工した膜。会社は「多彩な塗工膜のラインアップ」と説明し、塗工能力の増強で高付加価値のセパレータの供給を広げるとしている | どの塗工層がどの電池に使われるかは、公式資料では確認できなかった |
| 用途の広がり | EV向け、民生向け(スマートフォン・PC)に加え、系統用蓄電システム向け(2025年度第4四半期から販売)と、データセンターのBBU向け | 販売量は割合のみの開示。第8章を参照 |
| Celgard(乾式、グループ会社) | 米国のPolypore傘下で製造。有価証券報告書は、ハイブリッド車向けの販売は伸びている一方、その他の環境対応車とESS向けの販売が低迷し、低水準の稼働が続くと記載 | 本稿の中心はハイポア。Celgardは事業の一部として記載 |
| 鉛蓄電池用セパレータ(Daramic) | 2025年12月1日に譲渡済み | 現在は旭化成の事業ではない |
| 知的財産 | 旭化成バッテリーセパレータは、ハイポアに関連する特許を国内外で多数保有していると公式サイトで公表し、特許番号の一覧を掲載している | 一覧は公式サイトで確認できる。本稿では内容の評価はしない |
会社は、湿式の特徴を多様な孔の設計と薄膜化の技術、さらに多彩な塗工膜にあると説明しています 事実。 2023年の事業説明会では、EV向けの主流になったニッケル含有量の高い三元系正極(NMC、NCA)の電池には無機層を塗布した湿式セパレータが使われること、 一方でLFP系正極の電池には乾式セパレータが相性が良いことを、会社は述べています 事実(会社の見方であり、電池メーカーの選定理由の実測ではありません)。
一般論として、セパレータが薄くなれば、同じセルの体積に入れられる電極の量を増やせる可能性があります。 ただし膜が薄いほど、異物や電極の凸凹で突き破られにくいこと(突刺強度)と、厚みの均一性を保つことが難しくなります。 また、膜の孔は、リチウムイオンの通りやすさと、電極どうしの短絡を防ぐことの両方に関わります。 塗工層は、高温になったときの膜の収縮を抑える目的で使われることが一般的です。 以上は本稿の一般的な解説であり、旭化成が公表した性能値ではありません(本シリーズの技術解説「電解液とセパレータ」も参照してください)。
逆に、旭化成の個別の膜について、どの数値がどの水準かは公式資料では確認できませんでした 未確定/将来。他社の膜との優劣を、本稿で述べることはしません。
11. この企業が抱えるリスク
| リスク | 内容 | 区分 |
|---|---|---|
| EV需要の鈍化 | 有価証券報告書は、EV市場の成長速度が鈍り、自動車メーカーや電池メーカーの投資計画が見直されることで、セパレータの需要が想定を下回る可能性を挙げている | 事実 |
| 固定資産の減損 | 旭化成バッテリーセパレータの固定資産は95,963百万円。営業損益が継続的にマイナスで減損の兆候を識別している。現時点では将来キャッシュ・フローが上回るとして減損損失は認識していないが、EV・ESS向け電池市場の成長や受注の見通しが変われば、翌期に影響する可能性があると会社が記載 | 事実 |
| カナダ工場の稼働延期 | 稼働は1.5〜2年延期の想定で、フル稼働は2030年以降の見込み。1,800億円規模の投資の回収時期が後ろにずれる。建設は予定どおり進むと会社は説明している | 事実 |
| 価格・技術の競争 | 有価証券報告書は、中国・韓国メーカー等との価格競争と技術競争の激化、原材料・エネルギー価格の変動、地政学リスクと各国の政策動向の影響を挙げている。2023年の説明会でも、セパレータへのコストプレッシャーは年々厳しいと会社が述べている | 事実 |
| 用途構成と収益性 | 2026年度第1四半期は、ESS向けが大きく増えても、民生・車載用途との用途構成の差で利益改善が限定的で、営業損益はエナジー&インフラ事業で▲13億円 | 事実 |
| 過去の買収の減損 | Polypore買収で認識したのれん相当(約1,850億円)を2022年度に特別損失とした。乾式の事業は、ハイブリッド車向けを除いて販売が低迷し、低水準の稼働が続いていると有価証券報告書に記載 | 事実 |
| 外部から検証できない部分 | ハイポアだけの売上・利益、基材膜の能力、ESS向けの絶対量、長期供給契約の相手と条件が非公表で、進捗を外部から十分に確かめられない | 未確定/将来 |
| 政策への依存 | 北米の供給網の現地化や各国政策が事業環境に影響すると会社は記載している。補助金・関税・規制の具体的な制度と段階は、本稿では政府資料で確認していない | 未確定/将来 |
12. 用語集
- セパレータ
- 電池の正極と負極のあいだに置く薄い多孔質の膜。電極どうしの接触(短絡)を防ぎつつ、リチウムイオンを通す。
- 湿式/乾式
- セパレータの製法。湿式はPEに可塑剤を混ぜて膜にし、溶剤で抜いて孔をつくる。乾式はPPを溶剤なしで延伸して孔をつくる。
- 基材膜/塗工膜
- 基材膜は孔のあるポリオレフィンの膜そのもの。塗工膜は、その上にセラミック等の層を塗ったもの。
- ハイポア
- 旭化成の湿式セパレータの製品名(Hipore)。1983年から製品化。
- ESS
- Energy Storage System。電力を貯めて使う蓄電システム。系統用や、データセンター向けなど。
- BBU
- Battery Backup Unit。データセンターのラックごとに置き、数秒〜数分の電力の途切れを補う電池ユニット。
- キャパシティライト契約
- 工場の生産能力の一部を、特定の顧客に優先的に割り当てる契約。
- 優先株
- 配当や残余財産の分配で、普通株より優先される株式。資金調達の手段の1つ。
- NMC/NCA/LFP
- 電池の正極材の種類。ニッケル・マンガン・コバルト系、ニッケル・コバルト・アルミニウム系、リン酸鉄リチウム系。
- 有価証券報告書
- 日本の上場会社が金融商品取引法に基づいて提出する年次報告書。
13. 出典
- 旭化成 第135期 有価証券報告書(2025年4月1日〜2026年3月31日)。会社概要、セグメントと従業員、設備投資、研究開発費、固定資産の減損に関する見積り(旭化成バッテリーセパレータ、Polypore)、Daramic事業の譲渡、Honda合弁の株主間契約、事業上の課題。 https://www.asahi-kasei.com/content/dam/asahi-kasei/jp/ja/ir/library/financial-report/pdf/135j-0624.pdf
- 旭化成 中期経営計画2027 進捗状況(2026年4月15日、同年7月に2025年度見通しを実績に更新)。エナジー&インフラ事業の営業利益、ハイポア北米展開(カナダ工場の稼働延期、シャーロット)、ハイポア事業計画、パートナーとの協業。 https://www.asahi-kasei.com/content/dam/asahi-kasei/jp/ja/ir/library/initiative/pdf/2607j.pdf
- 旭化成 2026年度第1四半期 決算説明資料(2026年7月31日)。エナジー&インフラ事業の営業利益、主な設備投資案件(塗工能力増強、カナダの一貫ライン、完工時期)。 https://www.asahi-kasei.com/content/dam/asahi-kasei/jp/ja/ir/library/financial-briefing/pdf/2606-analyst.pdf
- 旭化成 2027年3月期第1四半期 決算説明会 質疑応答要旨(2026年7月31日開催)。ハイポアのESS向け販売量、減益の要因、通期の見通し。 https://www.asahi-kasei.com/content/dam/asahi-kasei/jp/ja/ir/library/financial-briefing/pdf/260807jtxt.pdf
- 旭化成 セパレータ事業説明会 要旨(2023年3月8日)。Polypore買収の経緯と減損、湿式・乾式・鉛蓄電池用の位置づけ、ハイポアの販売量と能力増強投資。 https://www.asahi-kasei.com/jp/ir/library/business/pdf/230308jtxt.pdf
- 旭化成 リチウムイオン電池用セパレータの塗工能力を大幅に増強(2023年10月31日)。 https://www.asahi-kasei.com/jp/news/2023/ze231031
- 旭化成 カナダにおけるリチウムイオン電池用セパレータ工場建設について(2024年4月25日)。 https://www.asahi-kasei.com/jp/news/2024/ze240425.html
- 旭化成・Honda カナダでのセパレータ生産を目的とした合弁会社化のための株主間契約を締結(2024年11月1日)。 https://www.asahi-kasei.com/jp/news/2024/ze241101-3.html
- 旭化成 旭化成バッテリーセパレータ、カナダ・ポートコルボーン市で新工場の起工式を開催(2024年11月18日)。 https://www.asahi-kasei.com/jp/news/2024/ze241118.html
- 旭化成・豊田通商 リチウムイオン電池用セパレータのキャパシティライト契約を締結(2025年7月31日)。 https://www.asahi-kasei.com/jp/news/2025/ze250731.html
- 旭化成 米国ノースカロライナ州シャーロットのセパレータ塗工ライン竣工(2026年8月26日付、竣工式は8月20日)。 https://www.asahi-kasei.com/jp/news/2026/ze260826
- 旭化成 中国における乾式セパレータの合弁会社設立について(2021年9月22日)。湿式・乾式の製法の説明を含む。 https://www.asahi-kasei.com/jp/news/2021/ze210922.html
- 旭化成バッテリーセパレータ 製品情報(ハイポアの特長、1983年からの製品化、用途)。 https://www.asahi-kasei.co.jp/ak-bsc/products
- 旭化成バッテリーセパレータ 会社概要(設立、資本金、製造拠点)。 https://www.asahi-kasei.co.jp/ak-bsc/company
- 旭化成バッテリーセパレータ 知的財産権(ハイポア関連の特許の公表)。 https://www.asahi-kasei.co.jp/ak-bsc/intellectual-property
- 旭化成 公式サイト(ロゴの取得元)。 https://www.asahi-kasei.com/jp/
14. 主張と出典の対応表
最終更新:2026年10月10日/Troy Technical
本稿の数値は、旭化成の有価証券報告書、決算説明資料、公式リリース、公式サイトに基づきます。調査会社の推計値・報道ベースの数値、会社自身の市場推計は使用していません。「推測」と記した箇所は、一次情報から本稿が読み取った解釈であり、会社の公表内容ではありません。会社の計画・目標は未確定で、達成された事実ではありません。