COMPANY PROFILE / 半導体後工程
味の素
― 「うま味調味料の会社」が、AI半導体の絶縁材で世界シェア95%以上
味の素の売上の77.5%は食品です。全体のわずか6.4%でしかない電子材料事業が、 AI向け半導体パッケージの層間絶縁材「ABF」で圧倒的なシェアを持っています。 なぜ食品会社がこの位置にいるのか、そしてそれは会社の利益にどう効いているのかを、 同社の法定開示書類と公式IR資料の数字だけで追います。
- 30秒でわかる味の素(基本データ)
- ロゴと社名の表記について
- 何をしている会社か ― 本業は圧倒的に食品
- 企業規模 ― 過去5年の売上高
- 企業カテゴリーと、後工程業界での立ち位置
- 拠点と工場のある国
- 半導体後工程における主力製品とそのシェア
- 直近の投資計画
- 提携している大手企業
- 今後のこの分野における存在感
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかる味の素
証券コード 2802グループ会社120社(うち持分法適用15社)
(食品+素材)半導体分野では材料サプライヤー。装置も基板も作らない
(味の素ビルドアップフィルム)半導体パッケージ基板の層間絶縁材料
味の素の電子材料事業(社内区分では「ファンクショナルマテリアルズ」)の2026年3月期売上高は 1,008億円。全社売上1兆5,837億円の6.4%にすぎません 本稿の計算。 ところがこの事業の事業利益率は「50%を上回る」と会社自身が説明しており 事実、 そこから逆算すると全社事業利益の28%前後をこの6.4%が稼いでいることになります 本稿の計算。 「食品会社の片隅の事業」という理解は、売上では正しく、利益では間違いです。
2. ロゴと社名の表記について
味の素のロゴおよび「ABF™(味の素ビルドアップフィルム®)」は同社の登録商標です。 本稿では生成画像による再現を行いません。掲載する場合は 公式サイトから取得した正規のロゴ画像を上の枠に設置してください。
表記の注意:半導体業界では「ABF」または「ABF基板」という呼び方が定着していますが、 ABFは材料(フィルム)の名前であって基板そのものではありません。 正確には「ABFを層間絶縁材に使ったパッケージ基板」です。
公式サイト:https://www.ajinomoto.co.jp/company/jp/3. 何をしている会社か ― 本業は圧倒的に食品(売上の77.5%)
味の素の報告セグメントは3つです。2026年3月期の外部売上高で見ると、内訳はこうなります 事実。
| セグメント | 主な製品 | 売上高(百万円) | 構成比 |
|---|---|---|---|
| 調味料・食品 | 「味の素」「ほんだし」「Cook Do」「クノール」「ブレンディ」など | 936,926 | 59.2% |
| 冷凍食品 | ギョーザ、チャーハン、から揚げなど | 290,308 | 18.3% |
| ヘルスケア等 | 医薬用・食品用アミノ酸/バイオ医薬の受託製造(CDMO)/電子材料 | 341,504 | 21.6% |
| その他 | 飼料用アミノ酸、サプリメント、パーソナルケア素材など | 14,979 | 0.9% |
| 合計 | ― | 1,583,719 | 100% |
※構成比は本稿の計算 本稿の計算。
半導体に関わるのは、3つめの「ヘルスケア等」セグメントのさらに下位区分である ファンクショナルマテリアルズ(電子材料等)です。 このサブセグメントの売上高は次のとおりで、会社は2区分の数字だけを開示しています 事実。
| ヘルスケア等の内訳 | 2025年3月期(百万円) | 2026年3月期(百万円) | 増減率 |
|---|---|---|---|
| 医薬用・食品用アミノ酸 | 58,342 | 63,195 | +8.3% |
| バイオファーマサービス(CDMO) | 89,290 | 84,860 | −5.0% |
| ファンクショナルマテリアルズ(電子材料等) | 76,568 | 100,782 | +31.6% |
| その他 | 104,195 | 92,665 | −11.1% |
| 小計 | 328,397 | 341,504 | +4.0% |
※増減率は本稿の計算 本稿の計算。ヘルスケア等セグメントが伸びたのは、実質的に電子材料が伸びたからです。
会社の説明では、ABFの競争力の源泉は「アミノサイエンスを起点とした独自の材料技術」と 「高分子化学に関する知見や分子設計能力、配合処方技術を活かした高速開発システム」にあるとされています 事実。 つまりエポキシ樹脂そのものの発明ではなく、配合設計と量産プロセスの作り込みで差を付けた事業です。 同じことは食品の調味料設計にも言えます。原料が特別なのではなく、 「何と何をどの比率でどう混ぜ、どう安定に作り続けるか」の蓄積が参入障壁になっている—— 材料開発に携わる立場からは、ここが一番参考になる部分です。
4. 企業規模 ― 過去5年の売上高
| 決算期 | 売上高(百万円) | 事業利益(百万円) | 親会社帰属当期利益(百万円) | 連結従業員数(人) |
|---|---|---|---|---|
| 2022年3月期 | 1,149,370 | 120,915 | 75,725 | 34,198 |
| 2023年3月期 | 1,359,115 | 135,341 | 94,065 | 34,615 |
| 2024年3月期 | 1,439,231 | 147,681 | 87,121 | 34,862 |
| 2025年3月期 | 1,530,556 | 159,302 | 70,272 | 34,860 |
| 2026年3月期 | 1,583,719 | 181,163 | 134,675 | 34,787 |
※「事業利益」は味の素がIFRS適用にあたって独自に設けた段階利益で、売上高から売上原価・販売費・研究開発費・一般管理費を控除し、持分法損益を加えたものです。営業外的な損益を含みません。
この5年で従業員数はほぼ横ばい(34,198人→34,787人)なのに対し、売上は37.8%、事業利益は49.8%増えています 本稿の計算。人を増やさずに利益を伸ばした構造であり、 その中心にいるのが後述する電子材料事業です。
5. 企業カテゴリーと、後工程業界での立ち位置
カテゴリーはメーカー(材料サプライヤー)です。OSATでもなく、装置メーカーでもなく、基板メーカーでもありません。 半導体のサプライチェーンでは、パッケージ基板を作るメーカーに材料を納める、さらにその上流に位置します。
| サプライチェーン上の位置 | やっていること | 代表的な企業 |
|---|---|---|
| 材料メーカー(味の素はここ) | 絶縁材・封止材・接着剤などを供給 | 味の素、住友ベークライト、信越化学ほか |
| パッケージ基板メーカー | 材料を使って基板そのものを製造 | Ibiden、Unimicron、Samsung Electro-Mechanics ほか |
| OSAT/ファウンドリ | 基板にチップを載せて封止・検査 | ASE Group、Amkor、TSMC ほか |
| 半導体設計会社 | チップを設計し、上記に製造を委託 | NVIDIA、AMD ほか |
6. 拠点と工場のある国
電子材料事業を担っているのは、味の素の100%子会社である味の素ファインテクノ株式会社(AFT社)です 事実。
| 拠点 | 国 | 位置づけ | 状況 |
|---|---|---|---|
| 川崎(本社)工場 | 日本(神奈川県川崎市川崎区) | 電子材料等の製造拠点。ワニス製造とコーティング | 稼働中 |
| 群馬工場 | 日本(群馬県昭和村) | 第2の生産拠点 | 稼働中 |
| 台湾 | 台湾 | 会社のIR資料では拠点として図示されている | 稼働中 |
| 可児(かに)新工場 | 日本(岐阜県可児市) | 第3の生産拠点。生産能力拡大とBCP(事業継続)を目的 | 2026年5月に用地取得(約12億円)。2028年着工・2032年稼働予定 |
※会社が公表している電子材料の生産拠点はこの範囲です。各拠点の生産能力や品目別の内訳は公表されていません 未確定/将来。
可児新工場のプレスリリースには、立地条件として 「安定供給に向けた、BCP視点からの諸条件を満たす本社工場、群馬工場から一定距離離れた立地」 と書かれています 事実。 世界の先端半導体パッケージの層間絶縁材が、実質的に日本の2工場に集中している—— という構造そのものがリスクとして認識され、対策が打たれたということです。 ただし稼働は2032年で、それまでの6年間は現在の体制が続きます。
7. 半導体後工程における主力製品とそのシェア
ABFとは何か
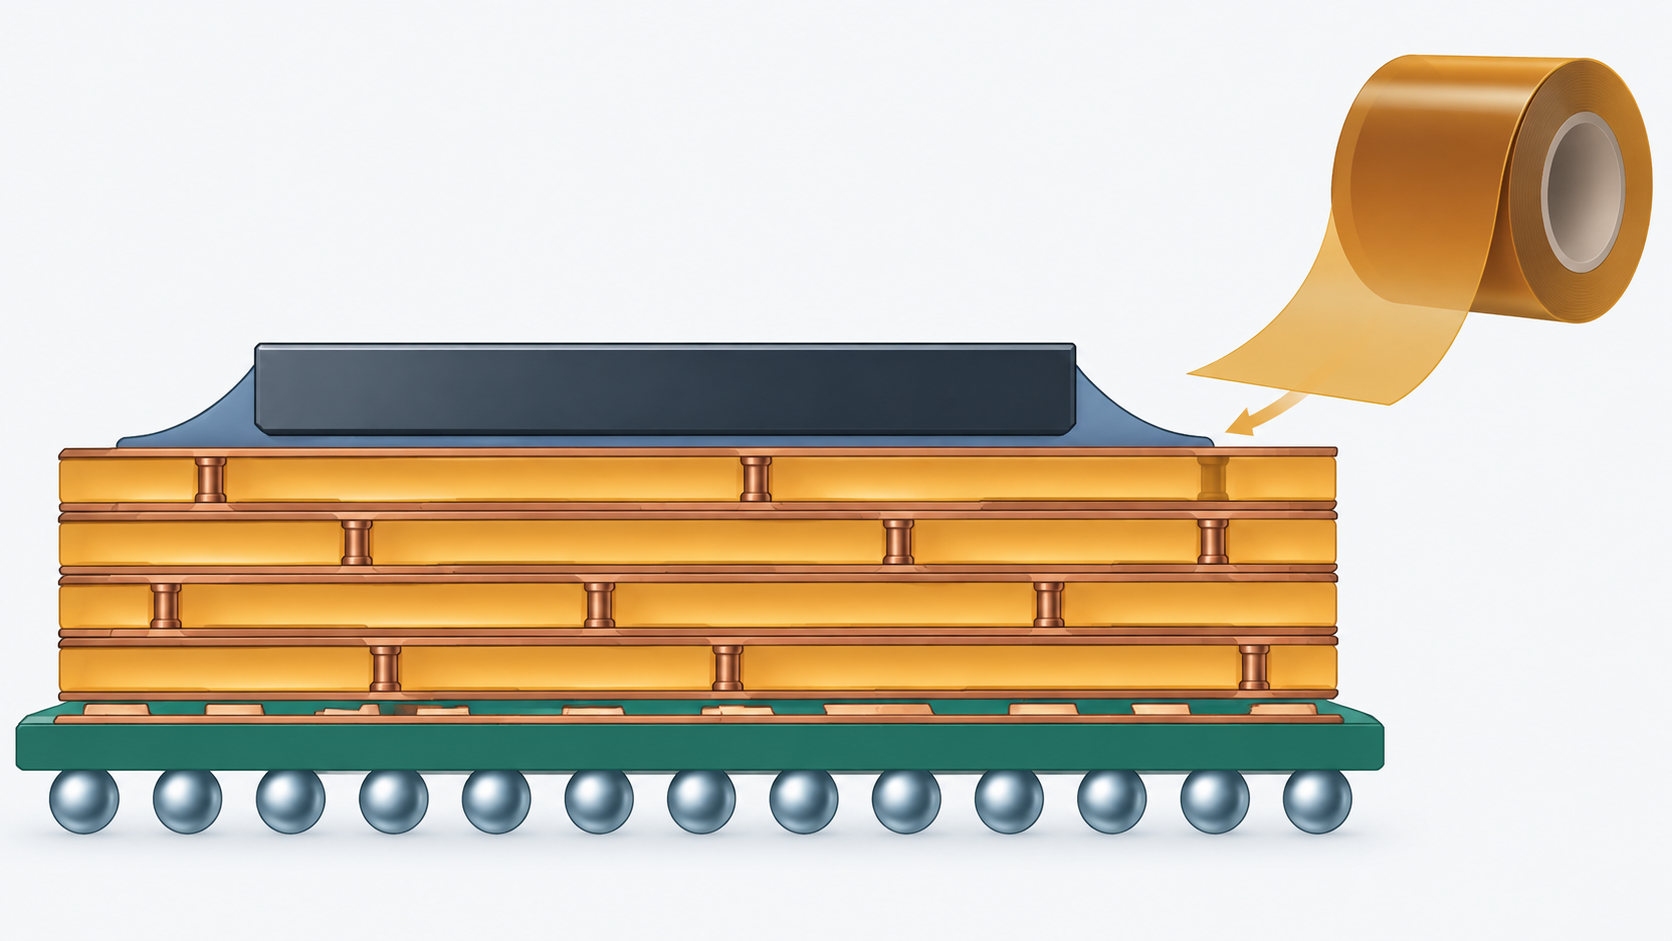
ABF(Ajinomoto Build-up Film / 味の素ビルドアップフィルム)は、 半導体パッケージ基板の層間絶縁材料です。 ICチップを載せる基板は、配線層と絶縁層を交互に積み上げて作られます。 このうち絶縁層になる樹脂フィルムがABFです。1999年の発売以来、 PCのCPU向けを皮切りに採用が広がりました 事実。
会社が公式に発行している「Ajinomoto Fact Book 2026」には、 ABFの市場シェアについて「味の素 1位 95%以上」と明記されています 事実。 ただしこれは会社自身が自社シェアを申告した数字であり、 第三者の調査機関による検証値ではありません。読む際はその性格を踏まえてください。 なお、独立した調査会社の数値は本稿では採用していません 未確定/将来。
用途の重心がPCからサーバーへ移った
会社は2026年3月期について「年間を通じたAI、サーバー、ネットワークなど高性能基板向けABFの販売好調を背景に 大幅増収・大幅増益となった」と説明しています 事実。 売上は前期比+31.6%でした。
会社は収益性の向上について、値上げではなく製品構成の変化だと説明しています。 「ABF事業における持続的な単価の向上は、製品の性能向上に伴って、 高単価の製品が構成比の大きな部分を占めるようになったことによって実現されてまいりました」 事実。 その結果、事業利益率は10年ほど前の30%程度から50%超へ上がったとしています。
材料事業でこれを成立させている仕組みとして挙げられているのが「高速開発システム」です。 顧客ごとに性能と価格をセットで詰めながら個別に開発する方式で、 会社は「性能と価格は互いに密接不可分」と明言しています。 材料の性能競争が、そのまま価格交渉の材料になっているという構造は、 素材事業の収益モデルとして示唆に富みます。
8. 直近の投資計画
会社は可児新工場について、 「2030年に向けた増産投資(2023年以降、総額250億円)とは別枠で、 2030年以降の需要拡大を見据えた新たな拡大投資を実施する」と説明しています 事実。
有価証券報告書の「設備の新設、除却等の計画」には、 電子材料関連の個別案件が1件も記載されていません(記載があるのは本社移転、冷凍食品、調味料、米州アミノ酸など) 事実。 可児新工場の建設費の総額、生産能力の増加量、既存2工場の生産能力も公表されていません 未確定/将来。 したがって「ABFの生産能力が何割増えるのか」を一次情報から確定させることはできません。
9. 提携している大手企業
ABF事業における提携先について、味の素は個別の企業名を法定開示書類でも決算説明会資料でも明かしていません。 会社が使っている表現は次のとおりです 事実。
| 会社の表現 | 意味するところ | 企業名の開示 |
|---|---|---|
| 「直接のお客様である半導体パッケージ基板メーカー様」 | ABFの販売先。基板を製造している会社 | なし |
| 「その先のエンドユーザー様」 | 基板を使う半導体メーカー・設計会社 | なし |
| 「半導体産業のバリューチェーン上のキープレイヤーとの密接な共創エコシステム」 | 顧客・関連企業との共同開発の枠組み | なし |
| 「外部パートナーと連携した探索活動」 | 2030年以降を見据えたバイオエレクトロニクス等の新領域 | なし |
業界では味の素のABFがIbiden、Unimicron、Shinkoといったパッケージ基板メーカーに供給され、 最終的にIntelやNVIDIAの製品に使われている、と語られます。 しかし味の素側の一次情報にこれらの企業名は登場しません。 本稿では提携先として扱いません 未確定/将来。
10. 今後のこの分野における存在感
事実として確定していること
| 事実 | 後工程への含意 |
|---|---|
| 電子材料事業の売上が前期比+31.6%(1,008億円) | AI向け需要が実数として効いている |
| 用途構成でサーバー/ネットワークが70%(2018年3月期は40%) | 事業の性格がPC部品からデータセンター部品へ変わった |
| 事業利益率が30%程度から50%超へ | 代替されにくい位置にいることの財務的な証拠 |
| 第3拠点(岐阜)の用地を取得、2032年稼働予定 | 2030年以降の需要増を前提に置いている |
| 光電融合(光と電気を融合した次世代パッケージ)向けの開発を明記 | 次世代パッケージでも材料を供給する意図がある |
| ABF周辺への展開(磁性材料、封止材、ABF-RCC=樹脂付き銅箔) | 単一材料への依存を自ら減らそうとしている |
見通し
未確定/将来 上の事実から読めば、ABFの地位は当面続く可能性が高いと言えます。 層間絶縁材は半導体パッケージの信頼性を左右する部材で、 材料を切り替えると基板メーカーと半導体メーカーの双方で工程条件と品質保証をやり直す必要があります。 この切り替えコストが、会社の言う「乗り越えがたい壁」の実体です。
未確定/将来 一方で、味の素が後工程全体の中で持つ影響力はこの1材料に限定されている点も押さえるべきです。 基板も装置も組立も手がけていないため、 ABF以外の工程で味の素が意思決定に関与する場面はありません。 会社が磁性材料や封止材、ABF-RCCへ広げようとしているのは、 その限界を自ら認識しているからだと読めます。
11. この企業が抱えるリスク
| リスク | 内容 | 裏づけ |
|---|---|---|
| 代替技術の登場 | 会社自身がリスクとして「各国における調達先多元化や国産化要件、競合の技術革新に伴い、当社素材の代替技術が普及し、製品の顧客採用率低下及び市場シェア低下により売上が減少するリスク」を挙げている | 有価証券報告書「事業等のリスク」 事実 |
| シェアが高いことの裏返し | 95%以上というシェアは、これ以上伸びる余地がほとんどないことも意味する。今後の成長は数量と単価に依存する | Fact Book 2026のシェア記載からの解釈 本稿の計算 |
| 生産拠点の集中 | 公表されている生産拠点は川崎・群馬の2工場が中心。第3拠点の稼働は2032年予定で、それまで集中は続く | プレスリリース 事実 |
| 半導体市況への露出 | 電子材料は全社売上の6.4%だが、事業利益では28%前後。半導体が調整局面に入ると利益への影響は売上比率以上に大きい | 本稿の計算 本稿の計算 |
| 顧客の非開示 | 販売先である基板メーカーの名前も、取引構成比も公表されていない。外部からは顧客集中度を評価できない | 開示なし 未確定/将来 |
| 本業側の変動 | 売上の93.6%は食品・アミノ酸・医薬受託などの事業。原燃料価格、為替(2027年3月期は1ドル=150円を前提)、地政学の影響を受ける | 決算短信の業績予想前提 事実 |
味の素の株価や業績を「食品会社」として見ると、電子材料の動きを見落とします。 逆に「半導体材料会社」として見ると、売上の94%を占める食品事業の変動を見落とします。 四半期ごとに追うべきなのは、ヘルスケア等セグメントの中の 「ファンクショナルマテリアルズ」1行です。 会社はこの区分を決算短信の注記(収益の分解)と決算説明会資料で開示しており、 年2回以上は数字が更新されます。
12. 用語集
- ABF
- Ajinomoto Build-up Film。半導体パッケージ基板の層間絶縁材料として使われる樹脂フィルム。味の素の登録商標。
- 層間絶縁材料
- 基板の配線層と配線層の間に入り、電気的に絶縁する材料。薄く、平坦で、穴あけ加工に耐え、熱や湿気で劣化しないことが求められる。
- パッケージ基板
- ICチップを載せ、外部の回路基板とつなぐための小さな基板。ビルドアップ工法で配線層と絶縁層を交互に積み上げて作る。
- ビルドアップ工法
- 絶縁層と配線層を1層ずつ積み上げて多層基板を作る製法。ABFの「ビルドアップ」はここに由来する。
- ファンクショナルマテリアルズ
- 味の素の社内区分で、電子材料(ABF等)と機能性材料(接着剤、磁性材料など)を含むサブセグメント。
- ABF-RCC
- 樹脂付き銅箔(Resin Coated Copper)。絶縁樹脂と銅箔を一体化した材料で、味の素がABF周辺領域として開発している。
- 光電融合
- 電気配線の一部を光配線に置き換え、消費電力と遅延を下げる技術。味の素は次世代パッケージ向けの開発対象として明記している。
- 事業利益
- 味の素がIFRS適用にあたって独自に設けた段階利益。売上高から売上原価・販売費・研究開発費・一般管理費を引き、持分法損益を加えたもの。
 AI生成・概念図
13. 出典
- 味の素株式会社 第148期(2025年4月1日〜2026年3月31日)有価証券報告書(2026年6月12日 関東財務局長宛提出)。5年分の売上高・事業利益・従業員数、セグメント別売上、収益の分解(ファンクショナルマテリアルズの売上高)、設備投資額の内訳、研究開発費、味の素ファインテクノの概要、事業等のリスク、設備の新設計画。 https://www.ajinomoto.co.jp/company/jp/ir/library/securities/main/06/teaserItems1/0/linkList/03/link/FY25Q4_annual Securities Report_J.pdf
- 味の素株式会社 2026年3月期 決算短信〔IFRS〕(連結)(2026年5月7日)。連結業績、セグメント別業績、次期見通しと前提(1ドル=150円)。 https://data.swcms.net/file/ajinomoto-ir/dam/jcr:6bedb9ff-8b48-4642-94eb-4f066a05fe11/140120260501516433.pdf
- 味の素株式会社 2026年3月期 決算説明会 プレゼンテーション資料(スクリプト付き)。ファンクショナルマテリアルズの事業利益率(30%程度→50%超)、ABFの用途別数量構成比、可児新工場と250億円の増産投資、「高速開発システム」の説明。 https://www.ajinomoto.co.jp/company/jp/ir/event/presentation/main/011111116/teaserItems1/00/linkList/04/link/FY25Q4_Presentation_J_with script.pdf
- 味の素株式会社 Ajinomoto Fact Book 2026。会社概要(創業年、資本金、従業員数、グループ会社数)、ABFの市場シェア「1位 95%以上」の記載。 https://www.ajinomoto.co.jp/company/jp/ir/library/factbook/main/00/teaserItems1/00/linkList/0/link/Factbook 2026_J.pdf
- 味の素株式会社 プレスリリース「味の素㈱、味の素ファインテクノ㈱が新工場用地を取得 ― 生産拠点拡大による安定供給体制を強化」(2026年5月7日)。可児新工場の用地取得額約12億円、2028年着工・2032年稼働、第3拠点であること、AFT社の概要(設立1942年、従業員487名)。 https://news.ajinomoto.co.jp/2026/05/20260507-02.html
14. 主張と出典の対応表
最終更新:2026年9月21日/Troy Technical
本稿の数値はすべて味の素株式会社が提出・公表した法定開示書類および公式IR資料に基づきます。調査会社の推計値・報道ベースの数値は使用していません。