COMPANY PROFILE / 半導体後工程
ユニマイクロン(欣興電子)
― 「プリント基板の会社」が、AI半導体の土台で台湾最大手になった
Unimicronは台湾のプリント基板(PCB)メーカーであり、 なかでもICパッケージ基板(サブストレート)で台湾最大手です。 2026年第2四半期には、売上の52%が「ABF基板」――味の素ビルドアップフィルム系の材料で作る、AI用GPUを載せる大型基板――になりました。 材料を買って基板に組み上げる側であり、チップを基板に載せるOSATとも違います。 その位置づけを、同社の年報・月次売上公告・法人説明会資料の数字だけで追います。
- 30秒でわかるUnimicron(基本データ)
- ロゴと社名の表記について
- 何をしている会社か ― PCBと「基板」の違い
- 企業規模 ― 過去5年の売上高
- 企業カテゴリーと、後工程業界での立ち位置
- 拠点と工場のある国
- 半導体後工程における主力製品とそのシェア
- 直近の投資計画
- 提携している大手企業と、開示されている顧客
- 今後のこの分野における存在感
- この企業が抱えるリスク
- 用語集/出典/主張と出典の対応表
1. 30秒でわかるユニマイクロン
(131,241百万NT$)前年比+13.8%。当期純利益 NT$75億(7,550百万NT$)
(PCB・ICパッケージ基板)材料は作らず、チップの組立もしない。基板そのものを作る会社
Unimicronの利益構造は、2024年末から2026年にかけてまったく別の会社のように変わりました。 連結の売上総利益率は2024年第4四半期の11.6%から、2026年第2四半期には24.8%へ上昇しています 事実。 同じ期間に四半期売上はNT$294億からNT$429億へ増えましたが、 利益率が2倍以上になった点のほうが重要です。 基板は増産に時間がかかる装置産業で、需要が供給を超えると価格と製品構成がすぐ利益率に出る。 「AI半導体で基板がボトルネック」という話の、財務上の姿がこれです。
2. ロゴと社名の表記について
Unimicronのロゴは同社の登録商標です。本稿では生成画像やイラストによる再現は行わず、 掲載する場合は公式サイトから取得した正規のロゴ画像を上の枠に設置してください。 AIで「それらしく」描き起こしたロゴは、商標としても事実としても誤りになります。
表記の注意:中国語の正式社名は欣興電子股份有限公司で、 英文社名 UNIMICRON TECHNOLOGY CORP. と併記されます。 日本語の記事では「Unimicron(欣興電子)」と書くのが最も通りが良く、 「ユニマイクロン」というカタカナ表記も使われますが、同社の日本語サイトでも英字表記が基本です。
公式サイト:https://www.unimicron.com/en/3. 何をしている会社か ― PCBと「基板」の違い
年報の事業内容は一行で書かれています。 「当社の主たる事業は、PCB、HDI、FPC、RF、ICキャリアの開発・製造・加工・販売である」 事実。 2025年の連結売上の内訳は、プリント基板類が99.07%(NT$1,300億2,325万)、その他が0.93%です。 つまり事実上、基板の単一事業会社です。
ここで用語を整理します。日本語ではどれも「基板」と訳されてしまうので、混ざりやすい部分です。
- PCB(プリント基板)
- 電子機器の中に入っている、部品をはんだ付けする緑色の板。パソコンのマザーボードなど。Unimicronの原点。
- HDI
- High Density Interconnect。配線を細かくして小型化したPCB。スマートフォンなどに使う。
- ICキャリア(パッケージ基板)
- 半導体チップ1個を載せるための小さな多層基板。チップの微細な電極を、PCBにはんだ付けできる大きさの端子へ広げる。半導体後工程で問題になるのはこれ。
- FPC
- Flexible Printed Circuit。曲げられる薄い基板。機器の中で部品どうしをつなぐ。
Unimicronは社内を3つのSBU(戦略事業単位)に分けており、 PCB SBU(PCB・HDI)、Carrier SBU(ICキャリア=パッケージ基板)、 IC Test SBU(ICの検査・バーンイン)の3つです 事実。 AI半導体で名前が出るのは2つめのCarrier SBUです。
Unimicronの法人説明会資料は、売上を技術区分で分けるときに 「ABF」と「BT」という2つの材料名をそのままカテゴリー名に使っています 事実。 ABFは味の素ビルドアップフィルム、BTはビスマレイミド・トリアジン樹脂のことで、 どちらも基板の絶縁層に使う材料の系統です。 基板メーカーが自社の売上を「どの絶縁材を使うか」で分類しているという事実は、 この産業の性格をよく表しています。 チップを載せる基板の性能は、配線の作り込みと同じくらい、層間絶縁材の特性(低誘電率、低熱膨張、レーザー加工性)で決まる。 材料の選択が製品カテゴリーの名前になるほど、材料側の寄与が大きいということです。
4. 企業規模 ― 過去5年の売上高
| 年 | 売上高(百万NT$) | 前年比 | 営業利益(百万NT$) | 当期純利益(百万NT$) |
|---|---|---|---|---|
| 2021年 | 104,563 | +19.0% | ― | ― |
| 2022年 | 140,489 | +34.4% | ― | ― |
| 2023年 | 104,036 | −25.9% | ― | ― |
| 2024年 | 115,373 | +10.9% | 5,117 | 5,556 |
| 2025年 | 131,241 | +13.8% | 6,674 | 7,550 |
※売上高は月次売上公告の年間合計、前年比は本稿の計算 本稿の計算。営業利益・当期純利益は2025年 Annual Reportが2期分のみ開示しているため、2023年以前は空欄としました 未確定/将来。
売上の谷と山がはっきり出ます。2022年のNT$1,405億はスマートフォンとパソコンの需要がピークだった年で、 2023年はそこから25.9%落ちました 本稿の計算。 そして2025年は、まだ2022年の水準に戻っていません。 にもかかわらず利益は伸びている――それが次の図です。
2026年第2四半期の実績を並べると、売上NT$428億90百万、売上総利益率24.8%、営業利益NT$66億51百万(売上比15.5%)。 この四半期の営業利益だけで、2025年通年の営業利益(NT$66億74百万)にほぼ並びます 本稿の計算。 月次売上でも、2026年1〜8月の累計はNT$1,143億35百万で、前年同期のNT$852億24百万から+34.2%です 本稿の計算。
5. 企業カテゴリーと、後工程業界での立ち位置
カテゴリーはメーカー(基板メーカー)です。 Unimicron自身が年報に載せているサプライチェーンの図では、同社の位置は中流(midstream)と書かれています 事実。
| 年報での区分 | そこにあるもの | Unimicronとの関係 |
|---|---|---|
| 上流(Upstream) | 銅箔、ガラスクロス、エポキシ樹脂、ポリイミド樹脂、プリプレグ、ドライフィルム、めっき薬液、エッチング液、ソルダーレジスト | Unimicronが買う側 |
| 中流(Midstream) =Unimicronはここ | 多層基板、両面基板、フレキシブル基板、ICサブストレート、半導体の検査・バーンイン | 基板そのものを製造する |
| 下流(Downstream) | コンピュータ・周辺機器、通信機器、産業機器、家電、精密機器、航空宇宙、防衛 | 基板が組み込まれる最終製品 |
※同じ図の右側の列では、ICの流れが「IC設計→フォトマスク/ウェハ材料→ウェハ製造→リードフレーム→ICパッケージング」と並び、ICサブストレートはその手前の中流に置かれています。
両方とも「後工程」と呼ばれますが、やっていることは別です。 基板メーカー(Unimicron、イビデンなど)は、チップを載せる土台を作る。 OSAT(ASE、Amkorなど)は、その土台にチップを載せ、封止し、検査する。 OSATは基板を自分で作らず、基板メーカーから買います。競合ではなく、上流と下流の関係です。
なぜAI半導体で基板がボトルネックと言われるのか。 理由は工程の長さと増設の遅さにあります。 パッケージ基板は絶縁層と配線層を十数層積み上げる工程で、1枚作るのに数週間かかり、 層が増えるほど歩留まりが落ちます。一方、AI用GPUの基板は年々大型化・高多層化しており、 同じ工場面積で作れる良品の枚数は減っていく。 OSAT側の組立能力をいくら増やしても、土台が届かなければパッケージは完成しません。 Unimicronの利益率が2年で2倍になったのは、この非対称が価格に出たということです。
6. 拠点と工場のある国
製造拠点は台湾・中国・ドイツ・日本・タイの5か国です 事実。 会社の説明では「中国の工場は量産を担い、台湾の工場が高付加価値品を市場に供給する」という役割分担です。
| 国 | 拠点 | 主な製品 | 位置づけ |
|---|---|---|---|
| 台湾 | 桃園市:山鶯、山鶯II、和江、和江II、蘆竹II、蘆竹III、楊梅、新農/新竹県:新豊、仁義、光復、湖口I | PCB・HDI(7拠点)とICキャリア(6拠点) | 本社と高付加価値品の中心。パッケージ基板の主力はすべてここ |
| 中国 | 蘇州、昆山(PCB)、昆山(FPC)、深圳、黄石 | PCB・HDI・FPC、蘇州のみICキャリア | 量産拠点 |
| ドイツ | ゲルデルン(Geldern) | PCB・HDI | 欧州顧客向け |
| 日本 | 北海道恵庭市 | PCB・HDI | 日本顧客向け |
| タイ | チャチュンサオ県バンパコン | PCB・HDI | ― |
※拠点名と主要製品は同社のGlobal Service Networkページおよび年報の工場一覧によります。各拠点の生産能力は公表されていません 未確定/将来。
財務面でも台湾偏重が確認できます。生産拠点の所在地で分けた2025年のセグメント売上(外部顧客向け)は、 台湾 NT$869億46百万(66.2%)、中国 NT$414億12百万(31.6%)、その他 NT$28億84百万(2.2%) 本稿の計算。 一方、顧客の所在地で分けると台湾向けが36%、その他アジアが56%、米州が6%です 事実。 台湾で作って台湾とアジアに納める――AI半導体の組立が台湾に集中していることの裏返しです。
上の表で見落とせないのは、ICキャリア(パッケージ基板)を作る拠点が台湾6か所と中国蘇州の計7か所しかないことです。 ドイツ・日本・タイの工場はいずれもPCB/HDIで、パッケージ基板ではありません。 前工程のファブが米国・日本・ドイツへ分散しているのに対し、 AI半導体の土台を作る工程は、依然として台湾・中国に固まっている。 材料を納める立場では、納入先・技術サポート・立会いの現場が当面この2地域から動かないということであり、 地政学リスクの分散という点では前工程ほど進んでいません。
7. 半導体後工程における主力製品とそのシェア
売上の半分がABF基板になった
ABF基板は、味の素ビルドアップフィルム系の層間絶縁材を使うパッケージ基板を指す業界用語で、 AI用GPUやサーバーCPUのような大型・高発熱のチップに使われます。 一方のBT基板は、より小型のチップ(スマートフォンのアプリケーションプロセッサ、メモリなど)向けです。 この2つを合わせたパッケージ基板の比率は58%→61%とわずかな増加ですが、 中身がBTからABFへ入れ替わっていることが構成比から読めます 事実。
用途別でも同じ変化が出ています。2024年から2025年にかけて、 コンピュータ向けが58%→61%、通信向けが25%→21%、民生・その他が12%→12%、車載が5%→6% 事実。 2026年の資料では会社は最上位のカテゴリー名を「AIデータセンター」に変更し、 2026年第2四半期には売上の61%を占めています 事実。
シェアについて ― ここは正直に書きます
Unimicronは年報に「世界PCB生産額に対する当社連結売上の比率は約4.9%」という数字を載せていますが、 その分母は調査会社Prismarkのレポート(2026年1月)から取った推計値であると自ら明記しています 事実。 本稿は調査会社の推計を使わない方針のため、この市場シェアの数値は採用しません 未確定/将来。 同様に、年報の「世界PCB市場は2025年に約849億米ドル、前年比15%増」という記述もPrismark由来であり、採用しません。
パッケージ基板(ICキャリア)に限ったシェアは、Unimicron自身も開示していません。 一次情報から言えるのは、同社のパッケージ基板売上が四半期でNT$260億前後(2026年第2四半期の61%相当)という規模にあることまでです 本稿の計算。
8. 直近の投資計画
年報の「主要な設備投資」の欄には、投資目的が 「新工場の建設・拡張、既存の生産技術の高度化、ハイエンド生産能力の拡大、設備の購入、ボトルネック工程のスマート設備の構築」 と書かれています 事実。 2026年予算については「顧客の需要と市場の状況に応じて柔軟に調整する」という注記が付いています。
Unimicronは工場ごとの投資額も、増設によって生産能力が何倍になるかも公表していません 未確定/将来。 年報が示しているのは会社全体の年間設備投資額だけです。 また同社は業績予想(財務予測)を開示しない方針であり、 研究開発費の将来計画欄も「売上の3.0〜5.0%」という比率だけが記載され、金額は「該当なし」となっています 事実。
資金面の裏づけは、2026年に入って大きく変わりました。 2026年6月末の現金はNT$930億96百万で、2025年12月末のNT$548億72百万から1.7倍 本稿の計算。 2026年第2四半期の財務活動によるキャッシュ・フローは+NT$263億80百万で、 うち「その他」がNT$339億43百万と大きく、借入は逆にNT$75億63百万減らしています 事実。
9. 提携している大手企業と、開示されている顧客
資本関係:親会社はファウンドリのUMC
Unimicronの筆頭株主は、台湾のファウンドリ聯華電子(United Microelectronics Corporation、UMC)です。 持株比率は13.00%(2025年7月14日基準)で、UMCが法人として取締役会の議長(Chairman)を務めています 事実。 UMCの代表者が会長を、UMCのCFOらが取締役を兼ねる構成です。
| 関係 | 相手 | 内容 | 一次情報の有無 |
|---|---|---|---|
| 筆頭株主・取締役 | 聯華電子(UMC) | 持株13.00%。法人としてChairman職にあり、複数の取締役席を持つ | 年報に記載 事実 |
| 株主間の関係 | Yann Yuan Investment(燕元投資) | Unimicronの取締役を出す投資会社。その株主にはSPIL(矽品精密)27.94%、UMC 26.78%、KYEC(京元電子)14.55%、Unimicron自身11.64%などが並ぶ | 年報に記載 事実 |
| 過去のM&A | 全懋精密(Phoenix Precision Technology) | 2009年12月に合併。パッケージ基板事業の拡大につながった | 公式サイトの沿革 事実 |
| 金融機関 | 兆豊銀行、台湾銀行、台新銀行、KGI銀行、玉山銀行ほか | 長期借入の契約相手。2025年末の短期+長期借入残高はNT$382億25百万 | 年報「重要な契約」 事実 |
顧客:名前は伏せられ、記号で開示される
台湾の年報では、主要顧客はアルファベット1文字の記号で開示されます。 Unimicronの場合、2025年の最大顧客は「H」で、金額はNT$372億32百万、売上の28% 事実。 前年は同じ「H」がNT$184億75百万・16%だったので、1年で金額が2.0倍になっています 本稿の計算。
| 区分 | 2024年 | 2025年 |
|---|---|---|
| 最大顧客「H」の売上 | NT$18,475百万(16%) | NT$37,233百万(28%) |
| その他の顧客 | NT$96,898百万(84%) | NT$94,008百万(72%) |
| 最大仕入先 | 「K」 NT$3,943百万(仕入の8%) | 「M」 NT$5,705百万(仕入の11%) |
※年報は顧客・仕入先の実名を開示していません。「H」が誰であるかは一次情報からは特定できません 未確定/将来。なお「その他の顧客」の合計はほぼ横ばいで、増収分がまるごと「H」の増加であることが読めます 本稿の計算。
Unimicronは自社の売上区分に「ABF」という材料系統名を使っていますが、 年報・財務諸表・法人説明会資料のいずれにも、味の素(Ajinomoto)という企業名は出てきません。 最大仕入先も記号「M」で開示されるだけです。 会社が述べているのは「一部の特殊材料は特定のメーカーからのみ調達しており、 良好な関係の維持に加え、単一サプライヤーによる生産リスクを減らすための代替材料の開発も必要である」 というリスク記載までです 事実。 したがって本稿では、個別の材料メーカーとの取引関係は扱いません 未確定/将来。
10. 今後のこの分野における存在感
ここは予測になるので、判断の根拠となる事実と、そこから導かれる見通しを分けて書きます。
事実として確定していること
| 事実 | 後工程への含意 |
|---|---|
| 売上総利益率が11.6%(4Q24)から24.8%(2Q26)へ | 需要が供給能力を超えている状態が価格と製品構成に出ている |
| ABF基板が売上の52%(2Q26)、1年前は46% | 会社の重心がAI向けパッケージ基板へ移った |
| 最大顧客「H」が売上の28%、1年で金額2.0倍 | 増収分がほぼ1社から来ている。集中が急速に進んだ |
| 2026年の設備投資予算NT$340億(2025年実績比+32.7%) | 会社自身が需要の継続を前提に置いている |
| パッケージ基板の製造拠点は台湾6か所+中国蘇州のみ | 地理的分散は進んでいない |
| 開発品目にガラスコアFCBGA、光電共封止、有機インターポーザが並ぶ | 次世代パッケージでも基板側の役割を取りにいく意図がある |
見通し
未確定/将来 上の事実から素直に読めば、Unimicronの後工程における存在感は当面強まる方向です。 AI用アクセラレータに必要な大型ABF基板を量産できる事業者は世界に数社しかなく、 そのうち最大級の生産設備を持つのが同社だからです。 利益率の上昇は、増設よりも需要の伸びが速いことの直接の証拠と読めます。
未確定/将来 一方で、この構図が崩れる方向も明確です。 ひとつは顧客集中。売上の28%を1社が占め、増収分がほぼその1社から来ている以上、 その1社の設計世代や調達方針の変更が業績を直撃します。 もうひとつは循環性で、同社は2022年から2023年にかけて売上を25.9%落とした実績があります。 会社自身も、工場拡張のリスクとして「全体需要が落ち込むか技術仕様が変われば、 稼働率の低下や過剰設備につながる可能性がある」と年報に明記しています 事実。
11. この企業が抱えるリスク
Unimicron自身が年報の「リスク評価」で挙げている項目を、後工程の文脈で重要なものに絞って整理します 事実。
| リスク | 内容 | 裏づけとなる数字 |
|---|---|---|
| 顧客集中 | 会社は「単一顧客・単一地域への集中は合理的な範囲内」としているが、最大顧客が売上の28%を占める状態は前年の16%から急上昇している | 顧客「H」 NT$37,233百万/28% 本稿の計算 |
| 工場拡張の反動 | 会社自身が「全体需要の低下や技術仕様の変更があれば、稼働率の低下や過剰設備につながる」と明記 | 2026年設備投資予算NT$340億 |
| 金利 | 2025年末の短期+長期借入残高はNT$382億25百万。いずれも変動金利で、市場金利が1%上がるとキャッシュアウトがNT$3億82百万増えると会社が試算 | 年報の記載 |
| 為替 | 販売の主要通貨は米ドル、仕入は台湾ドル・人民元・米ドル・ユーロ・円など。為替が急変するとヘッジの効果が薄れると会社が明記 | 年報の記載 |
| 材料の供給元集中 | 「一部の特殊材料は特定のメーカーからのみ調達している」と会社が明記。代替材料の開発が必要としている | 年報「主要原材料の供給状況」 |
| 技術変化 | 「電子技術と産業は絶えず変化し、技術の進歩と品質管理の難易度は日々上がる」と会社が明記。高難度化そのものがコストとリスクになる | 年報の記載 |
Unimicronの四半期発表で最初に見るべきは、売上高ではなく売上総利益率と、技術区分別のABF比率の2つです。 この2つは連動していて、ABF比率が上がると利益率が上がります。 2026年第2四半期はABF 52%・粗利率24.8%、1年前はABF 46%・13.1%でした 事実。 材料を納める立場でいえば、この比率が上がっている期間は、顧客の要求スペックが最先端側へ動いている期間です。 逆にBT基板やHDIの比率が戻る局面では、要求が量産・コスト側へ振れます。 月次売上公告が毎月出るので、四半期を待たずに方向は確認できます。
12. 用語集
- ICキャリア/パッケージ基板
- 半導体チップを載せ、外部の回路基板とつなぐ小さな多層基板。Unimicronの年報では「IC Carrier」または「IC substrate」と表記される。
- ABF基板
- 味の素ビルドアップフィルム系の層間絶縁材を使うパッケージ基板の通称。大型・高発熱のチップ(AI用GPU、サーバーCPU)向け。
- BT基板
- ビスマレイミド・トリアジン樹脂を使うパッケージ基板。スマートフォン用プロセッサやメモリなど、比較的小型のチップ向け。
- FCBGA
- Flip Chip Ball Grid Array。チップを裏返して基板に直接接合し、基板の裏面にはんだボールを並べる実装形式。ABF基板の代表的な用途。
- HDI
- High Density Interconnect。微細な穴と細い配線で高密度化したプリント基板。スマートフォンなどに使う。
- ガラスコアFCBGA
- 基板の芯材に樹脂ではなくガラスを使うFCBGA基板。大型化に伴う反りを抑える狙いがある。Unimicronの開発品目に挙がっている。
- 有機インターポーザ
- 複数チップを相互接続する中間基板を、シリコンではなく樹脂系材料で作るもの。Unimicronの開発品目のひとつ。
- MOPS(公開資訊觀測站)
- 台湾の法定開示システム。上場企業の年報・財務諸表・重要情報がここに提出される。Unimicronの年報にも参照先として明記されている。
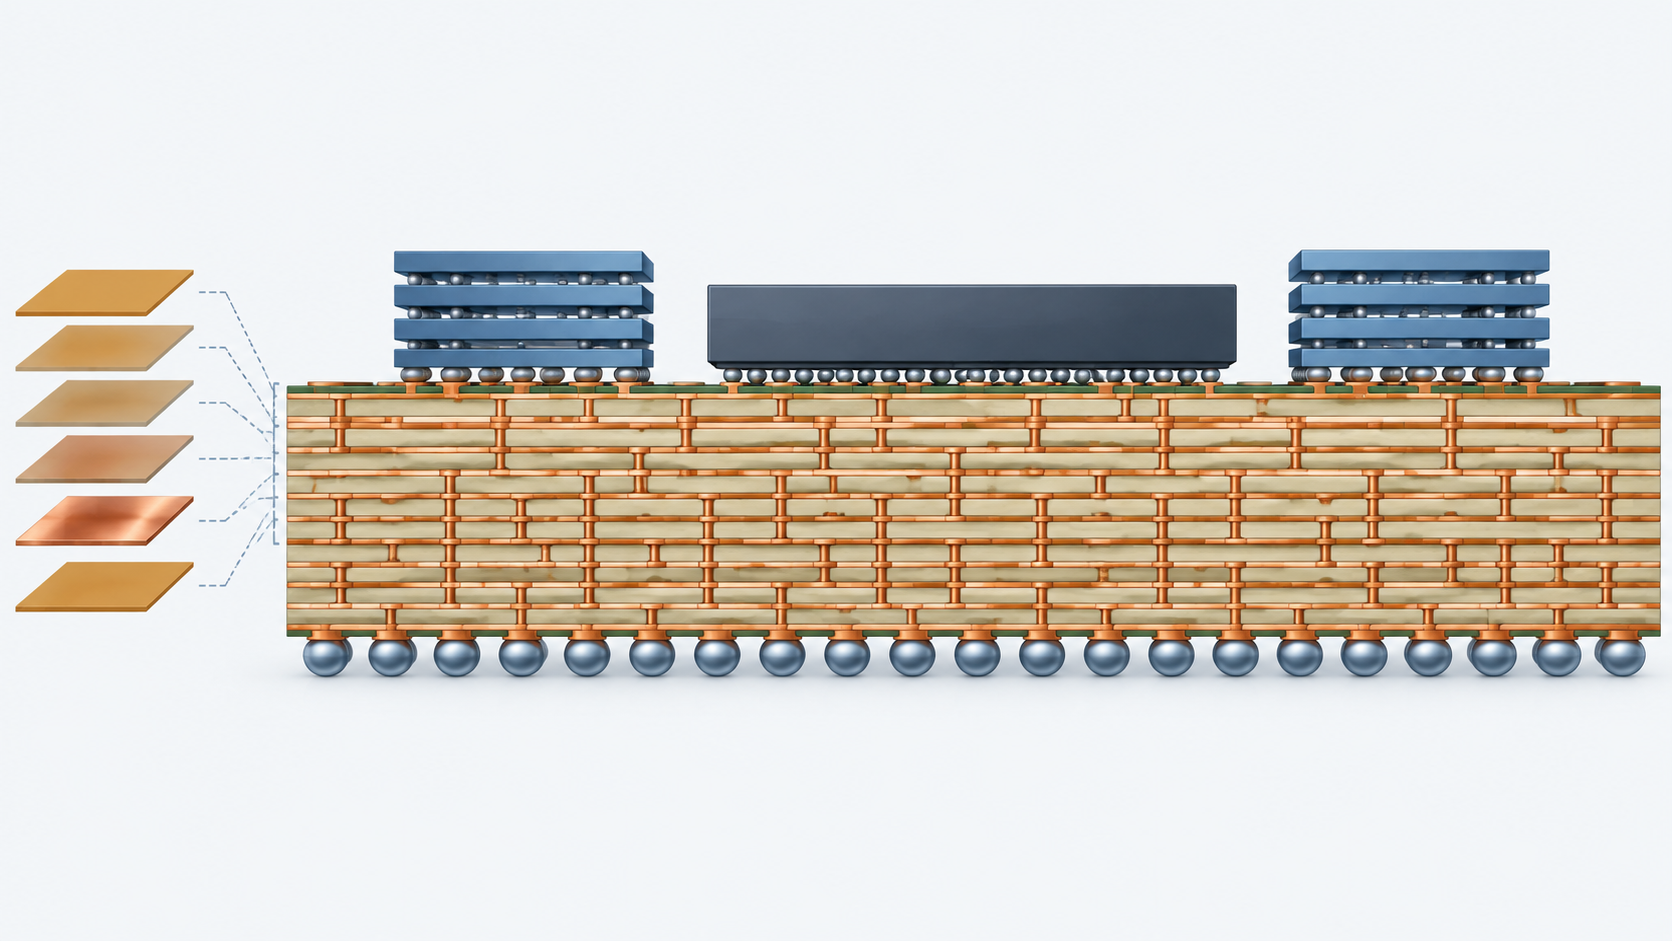 AI生成・概念図
13. 出典
- Unimicron Technology Corp. 2025 Annual Report(英文サマリー版、2026年2月24日)。事業内容と売上内訳、産業のサプライチェーン図、開発中の製品、研究開発費、販売地域別売上、主要顧客・主要仕入先(記号開示)、従業員構成、財務状況・経営成績、設備投資の実績と計画、リスク評価、資本金と発行済株式数、主要株主、工場一覧、重要な契約。英文版は中国語版の要約訳であり、正式なものは中国語版である旨が同報告書に明記されています。unimicron.com/files/money/Shareholders_Meeting/115年股東會年報_en.pdf
- Unimicron Technology Corp. 2025年第4四半期 連結財務諸表(監査済、英文)。セグメント情報(台湾・中国・その他の外部顧客向け売上)、地域別情報、主要顧客情報、製品・サービス別売上。unimicron.com/files/money/Earnings/en/114Q4_合併財報_en.pdf
- Unimicron Technology Corp. 月次売上公告(Monthly Sales Revenue、公式サイト)。2017年から2026年8月までの月次連結売上高。本稿の5年分の年間売上高はこの月次値の合計です。https://www.unimicron.com/en/money01.html
- Unimicron Technology Corp. 2026年第2四半期 法人説明会資料(2026年7月)。四半期別の売上高と売上総利益率、連結損益計算書・貸借対照表・キャッシュフロー、技術区分別(ABF/BT/HDI/PCB/FPC/その他)と用途別の売上構成。unimicron.com/files/money/Earnings/en/2026-Q2-consolidated-en.pdf
- Unimicron Technology Corp. 2025年第4四半期 法人説明会資料。2024年・2025年の技術区分別(Substrate/HDI/PCB/FPC/その他)および用途別(Computers/Communication/Consumer&Others/Automotive)の売上構成、年間キャッシュフロー。unimicron.com/files/money/Earnings/en/2025-Q4-consolidated-en.pdf
- Unimicron Technology Corp. Global Service Network(公式サイト)。台湾・中国・ドイツ・日本・タイの製造拠点の所在地と主要製品。https://www.unimicron.com/en/about04.html
- Unimicron Technology Corp. Milestone(公式サイト)。1990年1月25日の設立、1998年12月の店頭公開、2002年8月の台湾証券取引所上場、2009年12月の全懋精密との合併。https://www.unimicron.com/en/about01.html
- 台湾証券取引所 公開資訊觀測站(MOPS)。Unimicronの年報が法定開示情報の公開先として明記しているシステム。https://mops.twse.com.tw/
- Unimicron Technology Corp. 公式サイト(社名表記とロゴの確認用)。https://www.unimicron.com/en/
14. 主張と出典の対応表
| 本文の主張 | 区分 | 出典 |
|---|---|---|
| 正式名称、本社所在地、上場市場(台湾証券取引所3037)、資本金、発行済株式数1,575,531,197株 | 事実 | 出典1unimicron.com/…/115年股東會年報_en.pdf |
| 設立1990年1月25日、1998年12月店頭公開、2002年8月上場、2009年12月の全懋精密との合併 | 事実 | 出典7unimicron.com/en/about01.html |
| 2025年 売上高131,241百万NT$(+13.8%)、営業利益6,674百万NT$、当期純利益7,550百万NT$、2024年の対応値 | 事実 | 出典1「財務状況・経営成績」unimicron.com/…/115年股東會年報_en.pdf |
| 2021〜2023年の年間売上高(104,563/140,489/104,036 百万NT$)と各年の前年比 | 本稿の計算 | 出典3の月次値を本稿で合計。2024・2025年は出典1の開示値と一致することを確認unimicron.com/en/money01.html |
| 2026年1〜8月の累計売上114,335百万NT$と前年同期比+34.2% | 本稿の計算 | 出典3の月次値を本稿で合計unimicron.com/en/money01.html |
| 四半期別の売上高と売上総利益率(3Q24〜2Q26)、2Q26の営業利益6,651百万NT$・純利益13,342百万NT$・EPS 8.45 | 事実 | 出典4unimicron.com/…/2026-Q2-consolidated-en.pdf |
| 粗利率が2.1倍、売上が1.46倍、2Q26の営業利益が2025年通年に並ぶという比較 | 本稿の計算 | 出典4・1の開示値から算出unimicron.com/…/2026-Q2-consolidated-en.pdf |
| 技術区分別構成比(2Q25 ABF46%/BT12%/HDI27%/PCB11%、2Q26 ABF52%/BT9%/HDI27%/PCB9%) | 事実 | 出典4unimicron.com/…/2026-Q2-consolidated-en.pdf |
| 用途別構成比(2024→2025:コンピュータ58→61%、通信25→21%ほか)、2026年の「AIデータセンター」61% | 事実 | 出典5・4unimicron.com/…/2025-Q4-consolidated-en.pdf |
| 事業内容(PCB・HDI・FPC・RF・ICキャリア)、売上の99.07%がプリント基板類、3つのSBU構成 | 事実 | 出典1・6unimicron.com/…/115年股東會年報_en.pdf |
| サプライチェーンの上流・中流・下流の区分と、ICサブストレートが中流にあること | 事実 | 出典1「産業の概況」unimicron.com/…/115年股東會年報_en.pdf |
| 製造拠点の国と所在地、各拠点の主要製品、ICキャリア拠点が台湾6か所と中国蘇州のみであること | 事実 | 出典6・1unimicron.com/en/about04.html |
| 生産拠点別セグメント売上(台湾86,946/中国41,412/その他2,884 百万NT$)とその比率66.2%・31.6%・2.2% | 本稿の計算 | 出典2のセグメント情報の金額から比率を算出unimicron.com/…/114Q4_合併財報_en.pdf |
| 販売地域別構成(台湾36%、アジア56%、米州6%、その他2%) | 事実 | 出典1・2unimicron.com/…/114Q4_合併財報_en.pdf |
| 従業員31,448人とその職種・学歴構成、平均年齢35.9歳 | 事実 | 出典1unimicron.com/…/115年股東會年報_en.pdf |
| 設備投資(2024年26,128/2025年25,617/2026年予算34,000/2027年予算4,900 百万NT$)と研究開発費4,999百万NT$ | 事実 | 出典1unimicron.com/…/115年股東會年報_en.pdf |
| 設備投資が売上の19.5%、研究開発費が3.8%、2026年予算が前年比+32.7% | 本稿の計算 | 出典1の金額から算出unimicron.com/…/115年股東會年報_en.pdf |
| 2026年6月末の現金93,096百万NT$と2025年12月末比1.7倍、2Q26の財務活動CF | 本稿の計算 | 出典4の貸借対照表・キャッシュフローから算出unimicron.com/…/2026-Q2-consolidated-en.pdf |
| UMCの持株13.00%と法人としてのChairman職、Yann Yuan Investmentの株主構成 | 事実 | 出典1unimicron.com/…/115年股東會年報_en.pdf |
| 最大顧客「H」の売上(2024年18,475百万NT$/16%、2025年37,233百万NT$/28%)、最大仕入先「M」11% | 事実 | 出典1・2unimicron.com/…/115年股東會年報_en.pdf |
| 「H」の金額が1年で2.0倍、その他顧客の合計がほぼ横ばいであること | 本稿の計算 | 出典1の開示金額から算出unimicron.com/…/115年股東會年報_en.pdf |
| リスク評価(工場拡張の反動、金利感応度、為替、材料の供給元集中、技術変化)、借入残高38,225百万NT$ | 事実 | 出典1「リスク評価」unimicron.com/…/115年股東會年報_en.pdf |
| 開発品目(ガラスコアFCBGA、光電共封止、有機インターポーザ、超微細配線基板ほか) | 事実 | 出典1「開発中の製品」unimicron.com/…/115年股東會年報_en.pdf |
| 世界PCB市場規模と市場シェア4.9% | 未確定/将来 | 会社は記載しているが、出所は調査会社Prismarkの推計であると年報自身が明記している。本稿では採用しない |
| パッケージ基板(ICキャリア)単独のシェア・生産能力 | 未確定/将来 | 会社は開示していない。本稿では推定しない |
| 最大顧客「H」および最大仕入先「M」の実名 | 未確定/将来 | 台湾の年報は記号で開示する。本稿では特定しない |
| 味の素・ABFの供給元など個別の材料メーカーとの取引関係 | 未確定/将来 | Unimicron側の一次情報に企業名の記載がない。本稿では取引先として扱わない |
| 工場別の投資額、増設による生産能力の増加倍率、業績予想 | 未確定/将来 | いずれも非開示。会社は財務予測を開示しない方針であり、本稿では推定しない |
| 2023年以前の営業利益・当期純利益 | 未確定/将来 | 2025年 Annual Reportは2期分のみ開示。本稿では空欄とした |
| 今後の存在感に関する見通し(第10節「見通し」) | 未確定/将来 | 本稿による解釈。事実欄の6項目から導出 |
最終更新:2026年9月21日/Troy Technical
本稿の数値はすべてUnimicron Technology Corp.が公表した年報・財務諸表・月次売上公告・法人説明会資料に基づきます。調査会社の推計値・報道ベースの数値は使用していません。金額は台湾ドル(NT$)表示で、本稿では為替換算を行っていません。