主要成果:半導体設備市場の成長が韓国と台湾に集中、HBMと先進パッケージングが主要な牽引役
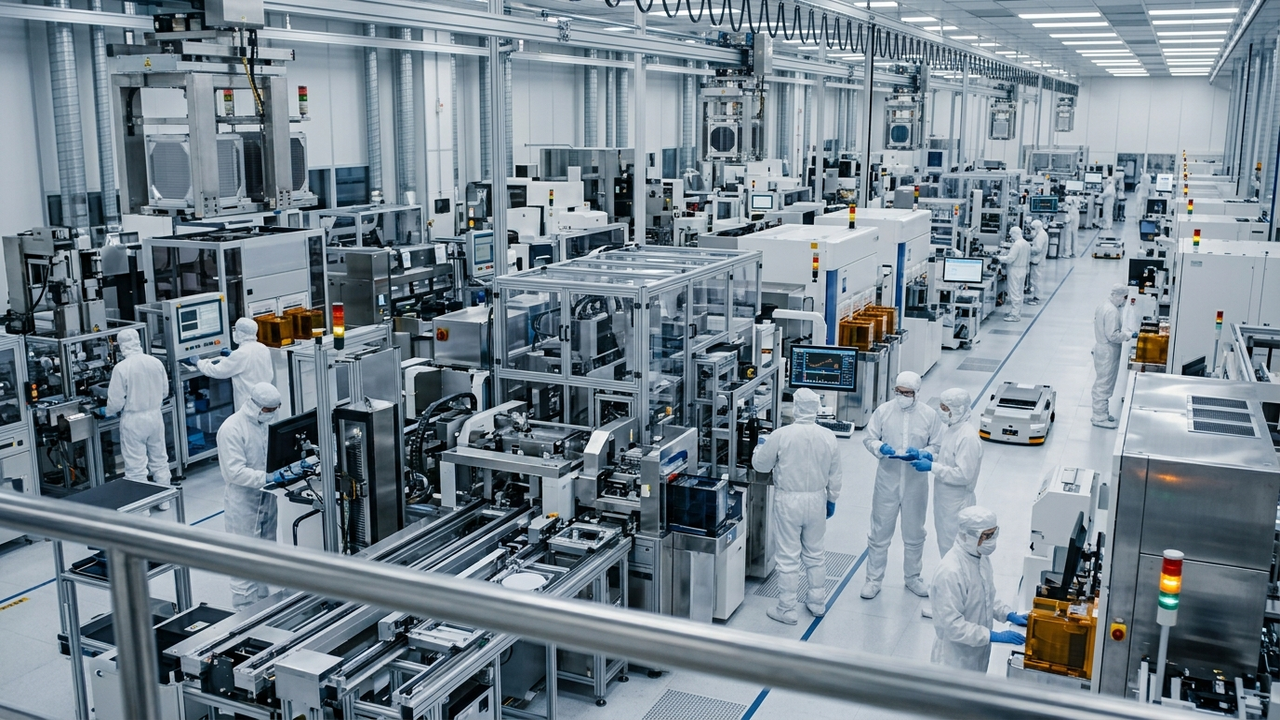
2026年上半期における世界の半導体設備売上高は、韓国と台湾が成長の主要な牽引役となり、成長の地理的源泉が中国からこれらの地域へと決定的にシフトしました。具体的には、韓国での売上高が32.4%増加し、台湾では24.0%増加を記録しました。世界全体の売上高増加額119.6億ドルのうち、韓国が44.1億ドル、台湾が38.0億ドルを占め、両地域で全体の68.6%を生成しています。この傾向は、特に台湾における最先端ロジックおよび先進パッケージングへの大規模投資と、韓国における高帯域幅メモリ(HBM)および先進DRAMの拡張によって強く推進されています。
技術・市場の詳細:AI需要が投資シフトを加速
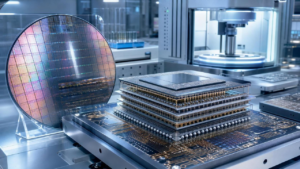
AIの爆発的な需要は、半導体産業の設備投資戦略に大きな影響を与えています。AIチップの性能要件を満たすためには、微細化されたロジック製造だけでなく、HBMのような先進的なメモリソリューションと、2.5D/3D積層などの先進パッケージング技術が不可欠です。このため、これらの技術に強みを持つ韓国と台湾のファブは、設備投資の優先順位が高まっています。例えば、SK HynixはHBMの主要サプライヤーであり、韓国国内および米国インディアナ州への大規模な先進パッケージング投資を発表しています。また、TSMCに代表される台湾のファウンドリは、最先端ロジックとCoWoSなどの先進パッケージングでAIチップの生産を支えています。これらの地域への投資集中は、単なる地理的シフトに留まらず、AI時代における半導体技術の進化方向を示唆しています。
背景・業界文脈:地政学的な影響とサプライチェーンの再編
この地理的シフトの背景には、技術的な需要変化だけでなく、地政学的な要因も大きく影響しています。米国と中国間の貿易摩擦や技術競争は、半導体サプライチェーンの再編を促し、特にAI関連の戦略的技術において、信頼性の高いパートナーへの投資を加速させています。韓国と台湾は、長年にわたり世界の半導体製造の中核を担ってきた実績と、技術的優位性を背景に、この再編の恩恵を受けています。この投資シフトは、AI時代における各国の経済安全保障戦略とも深く結びついています。
今後の展望:持続的な投資と地域間の競争激化
今後も、AIおよび高性能コンピューティング市場の成長が続く限り、韓国と台湾への半導体設備投資は高水準で推移すると予測されます。これにより、両地域は世界の半導体生産能力においてさらに重要な役割を果たすことになるでしょう。しかし、これは同時に、他の地域、特に米国や欧州が自国内での半導体生産能力を強化しようとする動きと相まって、グローバルな競争を一層激化させる可能性も秘めています。HBMや先進パッケージング技術の覇権争いは、今後数年間、半導体産業の主要なテーマであり続けるでしょう。
元記事: https://drrobertcastellano.substack.com/p/the-semiconductor-equipment-boom
毎週の技術動向レポートを無料でお届け
各分野の分析レポートを読む価値があるかどうか一目で判断できるインフォグラフィックをメールで受け取れます。
📢 メールマガジンに無料登録(週刊・技術動向レポート)
ご登録いただくと、Troy-Technical から週刊で技術動向レポート(メールマガジン)をお届けします。
- 取得したメールアドレス・選択分野は配信目的にのみ使用します。
- 第三者へ提供することはありません。
- 配信はいつでも解除できます(各メール下部のリンクから)。
詳しくはプライバシーポリシーをご覧ください。
登録は1分・いつでも解除できます